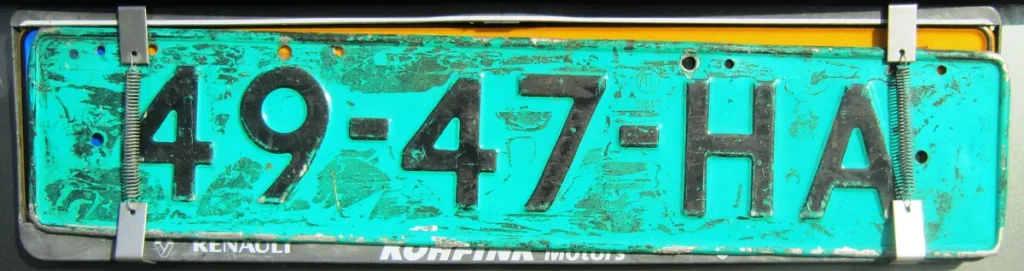
Als erkend autohandelaar rij je dagelijks met voertuigen die tijdelijk een groen kenteken dragen — de handelaarsplaat, in de volksmond ook wel groene plaat of handelaarskenteken genoemd. Maar achter dat simpele stukje groen aluminium schuilt een complexe verzekeringsplicht. Wie met een handelaarsplaat rijdt zonder geldige polis, riskeert hoge boetes, intrekking van de RDW-erkenning en persoonlijke aansprakelijkheid bij schade.
In 2026 is de druk op erkende autobedrijven om hun handelarensplaten correct verzekerd te hebben groter dan ooit. De RDW controleert sinds enkele jaren actief of handelaarskentekens gekoppeld zijn aan een geldige WAM-verzekering — en per 1 januari 2026 is ook het erkenningenstelsel herzien. Dit artikel legt uit hoe de handelaarsplaat verzekering werkt, wat het kost en waar je als autohandelaar op moet letten.
Wat is een handelaarsplaat en wie mag er gebruik van maken?
Een handelaarsplaat is een kenteken dat een autobedrijf op wisselende voertuigen mag plaatsen zonder die voertuigen individueel op naam te hoeven registreren. Het kenteken is groen van kleur en begint met de letters HA gevolgd door cijfers — herkenbaar op elke Nederlandse weg. De plaat mag tijdelijk op elk voertuig in de handelsvoorraad worden bevestigd voor zakelijk gebruik: proefritten, transport naar klanten, APK-testen, reparatie-rondes.
Niet elk autobedrijf komt in aanmerking voor een handelaarsplaat. De RDW geeft deze kentekens uitsluitend uit aan bedrijven met een geldige erkenning Bedrijfsvoorraad. Dat betekent concreet: je bent ingeschreven bij de Kamer van Koophandel, je bedrijf handelt beroepsmatig in motorvoertuigen en je hebt een geldig vestigingsadres met aantoonbare bedrijfsactiviteit. Particulieren, ZZP-ers zonder handelserkenning en bedrijven die alleen reparaties uitvoeren vallen buiten de boot.
BOVAG-leden hebben doorgaans een streepje voor bij de aanvraag: de branchevereniging fungeert als tussenschakel richting de RDW en bewaakt de kwaliteitsstandaarden van aangesloten bedrijven. Maar ook niet-BOVAG-bedrijven kunnen een handelarensplaat aanvragen, mits zij voldoen aan de RDW-erkenningseisen voor Bedrijfsvoorraad, zoals beschreven op rdw.nl/erkenning-bedrijfsvoorraad-aanvragen.
Het nieuwe RDW-erkenningenstelsel per 1 januari 2026
Per 1 januari 2026 heeft de RDW een vernieuwd erkenningenstelsel ingevoerd. Alle bestaande erkende bedrijven kregen automatisch een basiserkenning — zonder dat ze actie hoefden te ondernemen. Aan die basiserkenning worden specifieke erkenningen gekoppeld, zoals de erkenning Bedrijfsvoorraad die nodig is voor handelaarskentekens.
Nieuw in 2026 is onder meer dat bedrijven die voertuigen importeren voor anderen voortaan een aparte importerkenning nodig hebben. Importeerde je voorheen via de online RDW-procedure, dan geldt die optie niet langer als vrij beschikbaar — je hebt een specifieke toevoeging nodig op je basiserkenning. Dit heeft directe gevolgen voor importeurs die met handelaarskentekens werken: controleer bij de RDW of jouw erkenning nog volledig geldig is voor alle activiteiten die je uitvoert.
Daarnaast controleert de RDW actief of handelaarskentekens verzekerd zijn. Staat een kenteken in het RDW-register zonder gekoppelde verzekeringsbevestiging, dan volgt handhaving. Dit koppelsysteem tussen kenteken en WAM-polis is de afgelopen jaren steeds strakker geworden en vormt in 2026 een harde eis voor ieder bedrijf met groene platen.
De WAM-plicht: verplichte basis van elke handelaarsplaat polis
De Wet Aansprakelijkheidsverzekering Motorrijtuigen (WAM) geldt voor elk voertuig op de Nederlandse openbare weg — ook voor voertuigen die rijden op een handelaarskenteken. Schade aan derden, zowel letselschade als materieschade, moet altijd gedekt zijn. Er is geen vrijstelling voor handelaars, proefritten of transportritten.
Wat de handelaarsplaat verzekering bijzonder maakt ten opzichte van een gewone autoverzekering, is de flexibiliteit: de WAM-dekking zit aan het kenteken, niet aan het voertuig. Elke auto in je handelsvoorraad die tijdelijk de handelaarsplaat draagt, valt automatisch onder de dekking van de polis — zonder dat je elk voertuig afzonderlijk hoeft aan te melden. Dit is de kern van het systeem en maakt de polis zo aantrekkelijk voor actieve autohandelaren met een wisselende voorraad.
Verzekeraars als Interpolis, ASR, Nationale Nederlanden Autohandel en gespecialiseerde partijen als MoVea en Bovemij (de verzekeraar van BOVAG) bieden standaard een WAM-polis aan die aan dit vereiste voldoet. De polisbevestiging wordt aangemeld bij de RDW, zodat het koppelsysteem correct werkt. Rijden met een handelarensplaat zonder die bevestiging in het systeem is juridisch gelijk aan rijden zonder verzekering — ook als je de polis wel hebt afgesloten maar vergeten bent die te koppelen.
Cascodekking voor proefritten en handelsvoorraad
De WAM dekt uitsluitend schade aan anderen. Schade aan het voertuig zelf — of dat nu tijdens een proefrit, een transportrit of een testrit door een medewerker is — valt daar niet onder. Voor een autohandelaar is dat een serieus financieel risico: een flinke deuk in een occasion van 25.000 euro of erger is zo gemaakt.
Aanvullende cascodekking is de oplossing. Verzekeraars bieden daarbij twee niveaus aan:
- Volledig casco: dekt alle schade aan het voertuig, inclusief aanrijdingsschade, brand, diefstal en storm. Beschikbaar voor voertuigen niet ouder dan 72 maanden (6 jaar).
- Beperkt casco: dekt brand, diefstal, storm, hagelschade en ruitbreuk, maar geen aanrijdingsschade. Beschikbaar voor voertuigen ouder dan 72 maanden maar niet ouder dan 120 maanden (10 jaar).
Bij proefritten geldt een cruciale voorwaarde: je moet het rijbewijs van de klant hebben gecontroleerd en een kopie bewaren. Ontbreek je die documentatie bij een schadeclaim, dan mag de verzekeraar cascodekking weigeren. Dit is geen theorie — BOVAG meldt regelmatig dat schadedossiers vastlopen omdat dealers dit protocol niet hebben gevolgd. Leg daarom altijd een proefritsformulier voor met naam, rijbewijsnummer en handtekening van de klant.
Wat kost een handelaarsplaat verzekering in 2026?
De premie van een handelaarsplaat verzekering is geen vast tarief en hangt af van meerdere factoren: het aantal handelaarskentekens, de bedrijfsomzet, de schadehistorie en de gewenste dekking. Op basis van actuele marktinformatie van begin 2026 zijn de volgende richtbedragen te geven:
| Dekkingsniveau | Premie (richtlijn 2026) |
|---|---|
| Basis WAM (1 kenteken) | ca. € 73 per maand / € 800–€ 900 per jaar |
| Top met casco (1 kenteken) | ca. € 153 per maand / € 1.750–€ 2.000 per jaar |
| Garagepolis (meerdere kentekens + casco handelsvoorraad) | € 1.500–€ 5.000 per jaar (afhankelijk van omzet) |
Alle genoemde bedragen zijn exclusief assurantiebelasting (21%). De eenmalige poliskosten bij afsluiting bedragen doorgaans circa 8,50 euro. Aanvullende opties zoals een rechtsbijstandsverzekering voor motorrijtuigen kosten bij sommige aanbieders 45 euro per jaar extra.
Het loont om meerdere offertes aan te vragen. Verzekeraars als Interpolis, ASR Autohandel, MoVea en Bovemij hanteren elk een eigen tariefstructuur. Een onafhankelijk verzekeringstussenpersoon die gespecialiseerd is in de autobranche kan de beste vergelijking maken. Houd daarbij rekening met de schadehistorie van je bedrijf: een schadevrije reeks van meerdere jaren levert bij de meeste aanbieders een substantiele premiekorting op.
BOVAG en de Bovemij-garagepolis: voor- en nadelen
BOVAG-leden genieten van een bijzondere positie op de verzekeringsmarkt. Bovemij is de brancheverzekeraar die exclusief samenwerkt met BOVAG en biedt een garagepolis aan die verder gaat dan alleen de handelaarsplaat. De Bovemij-polis bundelt WAM-dekking voor handelaarskentekens, casco voor de handelsvoorraad, aansprakelijkheid voor werkzaamheden en schade aan klantvoertuigen in een enkel contract.
Het voordeel van deze aanpak: minder administratieve rompslomp en een premiestelling die aansluit op de werkelijke omzet. Bij Bovemij betaal je een voorschotpremie op basis van de verwachte jaaromzet; aan het einde van het jaar vindt een eindafrekening plaats. Viel de omzet lager uit? Dan ontvang je terug. Is die hoger uitgevallen? Dan betaal je bij. Dit systeem past zich automatisch aan de groei of krimp van je bedrijf aan.
Ben je geen BOVAG-lid? Dan kom je bij Bovemij terecht via een erkend intermediair, maar je geniet niet van de branchekortingen die leden wel krijgen. Overweeg je BOVAG-lid te worden, weeg dan de lidmaatschapskosten af tegen de toegang tot de brancheverzekeraar, de BOVAG-garantieregeling voor consumenten en juridische ondersteuning. Voor veel middelgrote autobedrijven verdient het lidmaatschap zichzelf terug via lagere verzekeringspremies en minder schadegeschillen.
RDW-handhaving: wat gebeurt er als je niet verzekerd bent?
De RDW hanteert een actief handhavingsbeleid voor handelaarskentekens. Via het koppelsysteem tussen het kentekenregister en de verzekeringsdata van verzekeraars controleert de RDW continu welke handelaarsplaten een geldige WAM-koppeling hebben. Ontbreekt die koppeling, dan volgen de volgende stappen:
- Schriftelijke aanmaning aan het bedrijf om de verzekering alsnog te melden.
- Bij geen reactie: aangifte bij het Centraal Justitieel Incassobureau (CJIB) en een boete.
- Herhaalde overtreding: melding aan de RDW-erkenningsdienst, met als mogelijk gevolg schorsing of intrekking van de erkenning Bedrijfsvoorraad.
- Schade tijdens rijden zonder geldig verzekerd kenteken: persoonlijke aansprakelijkheid van de bedrijfseigenaar of bestuurder, buiten de verzekeringsplicht om.
Controleer daarom minstens twee keer per jaar of de verzekeringskoppeling in het RDW-systeem actueel is — zeker na een wijziging van verzekeraar of het afsluiten van een nieuwe polis. De meeste verzekeraars doen dit automatisch, maar een extra controle via rdw.nl kost je vijf minuten en voorkomt grote problemen.
Transportritten, proefritten en terreingebruik: de drie gebruikssituaties
Een handelaarsplaat mag niet voor elk doel worden ingezet. De RDW onderscheidt drie legitieme gebruikssituaties, en de verzekering sluit daar op aan:
Transportritten: het verplaatsen van voertuigen van en naar het bedrijfsterrein, naar klanten, naar veilingen of naar andere vestigingen. WAM-dekking is standaard; cascodekking hangt af van je polis. Let op het maximale voertuiggewicht dat je polis dekt — sommige polissen sluiten zware bedrijfswagens of bussen boven een bepaald tonnage uit.
Proefritten: klanten die een voertuig uit de handelsvoorraad testen. WAM-dekking geldt; aansprakelijkheid voor schade aan derden is gedekt. Cascodekking voor schade aan het proefritsvoertuig zelf vereist een aparte module en protocollering (rijbewijskopie, handtekening).
Terreingebruik: het verplaatsen van voertuigen op het eigen bedrijfsterrein of in de directe omgeving. Hier geldt de WAM strikt genomen niet (geen openbare weg), maar de casco-dekking van de handelsvoorrraadverzekering is hier juist wel relevant — parkeer- en terreinschade aan de eigen voorraad is anders niet gedekt.
Bespreek alle drie de gebruikssituaties expliciet met je verzekeringstussenpersoon bij het afsluiten of vernieuwen van je polis. Zo weet je zeker dat je nergens in een gat valt.
Aandachtspunten bij het vergelijken van polissen
Niet alle handelaarsplaat verzekeringen zijn gelijk. Let bij het vergelijken van offertes op de volgende punten:
- Maximale waardedekking per voertuig: sommige polissen stellen een maximum aan de waarde van een voertuig dat gecovered is (bijvoorbeeld 60.000 euro). Handel je in duurdere occasions of youngtimers, bespreek dit vooraf.
- Leeftijdsgrens voertuigen voor casco: volledig casco is doorgaans beperkt tot voertuigen jonger dan 6 jaar, beperkt casco tot 10 jaar. Oldtimers vallen buiten de standaard dekking en vereisen een aparte regeling.
- Aantal bestuurders: controleer hoeveel medewerkers met de handelaarsplaat mogen rijden en of er leeftijdseisen gelden (sommige polissen sluiten bestuurders jonger dan 23 jaar uit of rekenen een hogere premie).
- Eigen risico: het eigen risico bij cascoschade varieert sterk per aanbieder. Een lager eigen risico betekent een hogere premie, maar minder verrassingen bij schade.
- Rechtsbijstand: bij geschillen over schadeclaims, overtredingen of aansprakelijkheidskwesties is rechtsbijstand waardevol. Sommige aanbieders bieden dit als standaard module aan; bij anderen is het een betaald optioneel onderdeel.
Meer over zakelijke verzekeringen vind je in onze categorie bedrijfsverzekeringen, en voor aanvullende bescherming van je bedrijfsaansprakelijkheid kun je terecht in onze sectie over aansprakelijkheidsverzekeringen. Heb je als autohandelaar ook een bedrijfspand, dan is een gecombineerde bedrijfspand en inventarisverzekering de moeite waard.
Een handelaarsplaat verzekering is geen bijkomstigheid voor erkende autohandelaren — het is een juridische verplichting en tegelijk een essentieel financieel vangnet. De RDW hanteert in 2026 striktere controles dan ooit, de erkenningseisen zijn aangescherpt en de financiele gevolgen van onverzekerd rijden zijn groot. Vergelijk minstens drie offertes, betrek een gespecialiseerde tussenpersoon en zorg dat je WAM-koppeling altijd actueel is in het RDW-systeem. Dan rij je als autohandelaar met een gerust hart met je groene platen de weg op.
Veelgestelde vragen
Wat is het verschil tussen een handelaarsplaat en een gewoon kenteken?
Een gewoon kenteken is permanent gekoppeld aan een specifiek voertuig op naam van de eigenaar. Een handelaarsplaat (handelaarskenteken) is gekoppeld aan het bedrijf en mag tijdelijk op elk voertuig in de handelsvoorraad worden geplaatst. Dit maakt de plaat flexibel inzetbaar voor proefritten, transportritten en tests, zonder dat elk afzonderlijk voertuig geregistreerd hoeft te worden op naam van het bedrijf.
Hoeveel kost een handelaarsplaat verzekering in 2026?
Een basis WAM-dekking voor een enkel handelaarskenteken kost in 2026 circa 73 euro per maand, ofwel 800 tot 900 euro per jaar exclusief assurantiebelasting. Een uitgebreide dekking met casco voor de handelsvoorraad kost ongeveer 153 euro per maand voor een kenteken. Een volledige garagepolis voor een middelgroot autobedrijf loopt op naar 1.500 tot 5.000 euro per jaar, afhankelijk van omzet en schadehistorie.
Moet ik BOVAG-lid zijn om een handelaarsplaat te mogen hebben?
Nee, BOVAG-lidmaatschap is geen vereiste voor een handelaarsplaat. Je hebt wel een geldige RDW-erkenning Bedrijfsvoorraad nodig. Die kun je aanvragen bij de RDW mits je bedrijf aan de eisen voldoet: inschrijving bij de Kamer van Koophandel, aantoonbare handelsactiviteit en een geldig vestigingsadres. BOVAG-leden genieten wel van voordelen via de Bovemij-brancheverzekeraar.
Wat dekt de handelaarsplaat verzekering bij een proefrit?
De WAM-dekking van de handelaarsplaat polis dekt aansprakelijkheid voor schade die tijdens een proefrit wordt veroorzaakt aan derden. Schade aan het proefritvoertuig zelf is alleen gedekt als je ook een cascomodule hebt afgesloten. Daarvoor geldt als harde voorwaarde dat je het rijbewijs van de testrijder hebt gecontroleerd en een kopie hebt bewaard. Ontbreekt die documentatie, dan kan de verzekeraar cascodekking weigeren.
Wat doet de RDW als mijn handelaarsplaat niet verzekerd is?
De RDW controleert actief of handelaarskentekens gekoppeld zijn aan een geldige WAM-verzekering. Ontbreekt die koppeling, dan volgt een aanmaning, daarna een boete via het CJIB en bij herhaalde overtreding mogelijk schorsing of intrekking van je RDW-erkenning Bedrijfsvoorraad. Rijden zonder geldig verzekerd kenteken maakt je persoonlijk aansprakelijk voor schade aan derden.
Kan ik een oldtimer verzekeren met een handelaarskenteken?
Ja, de WAM-dekking geldt voor elk voertuig dat rijdt op een handelaarskenteken, ongeacht leeftijd. De cascodekking is echter beperkt: volledig casco is doorgaans alleen beschikbaar voor voertuigen jonger dan 6 jaar, beperkt casco voor voertuigen tot 10 jaar oud. Voor oudere voertuigen of klassiekers is een aanvullende regeling nodig. Bespreek dit specifiek met je verzekeringstussenpersoon als je in oldtimers of youngtimers handelt.
Tekst geoptimaliseerd in mei 2026.









