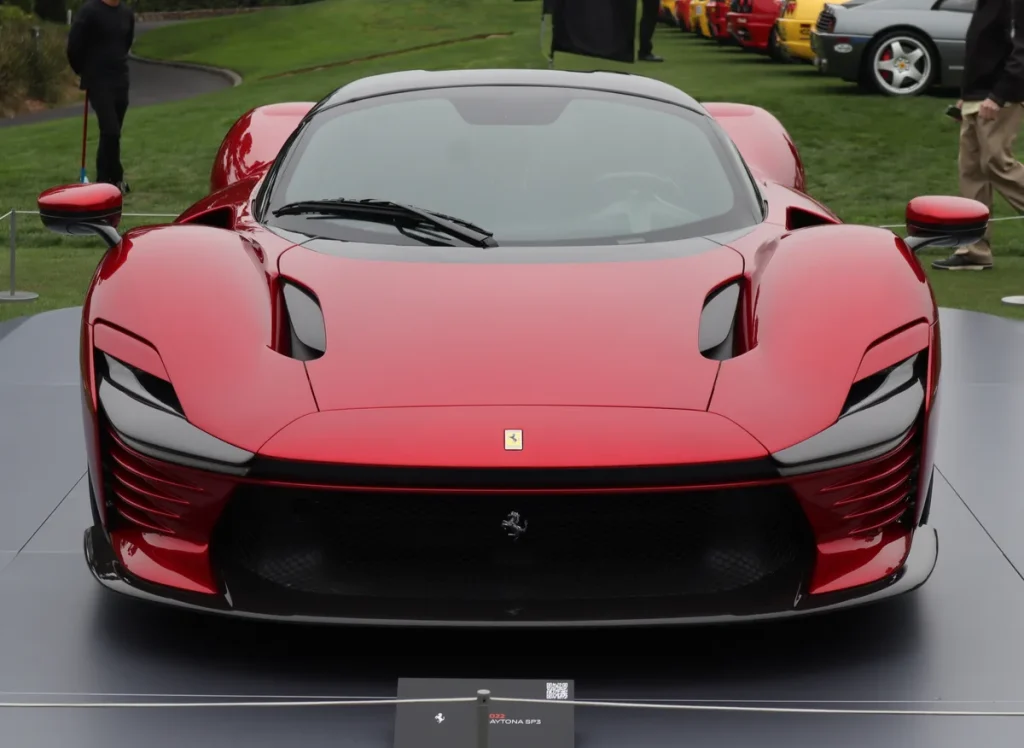
Een gewone verzekering is gemaakt voor gemiddelde risicos. Maar wat als jouw situatie allesbehalve gemiddeld is? Een arts met een zelfstandige praktijk, een notaris met grote klantdossiers, een verzamelaar met een Ferrari Daytona SP3 in de garage — bij al deze mensen past een standaard polis als een slobberende jas. De markt voor maatwerk verzekeringen groeit in 2026 juist omdat het risicoprofiel van vermogende particulieren en vrije beroepers complexer is geworden, en standaardproducten dat niet bijhouden.
Maatwerk verzekering betekent niet simpelweg een hogere dekking. Het gaat om polissen die zijn opgebouwd rond jouw specifieke bezittingen, beroep en levenswijze. Van een getaxeerde waardepolis voor een supercar van twee miljoen euro tot een beroepsaansprakelijkheidsdekking op maat voor een advocatenkantoor met internationale clienten — de premie kan oplopen van een paar honderd euro per jaar tot ver boven de tienduizend euro, afhankelijk van wat je verzekert en hoe.
Wat maakt een polis echt op maat?
Bij een standaard autoverzekering keert de verzekeraar na total loss de dagwaarde uit. Dat is voor een drie jaar oude gezinsauto logisch. Maar bij een klassieke Ferrari of een moderne supercar is dagwaarde een betekenisloos begrip — de marktwaarde fluctueert, zeldzame modellen worden juist meer waard, en reparatiekosten kunnen de catalogusprijs overtreffen. Een maatwerkverzekering voor dit soort voertuigen werkt op basis van een getaxeerde waarde: jij en de verzekeraar spreken vooraf een vaste uitkeringsbedrag af, vastgelegd in een taxatierapport.
Hiscox is in Nederland een van de weinige verzekeraars die exclusief op getaxeerde waarde werkt voor klassiekers en supercars. Bij voertuigen tot 100.000 euro bieden zij een gratis online taxatie aan; voor hogere waarden en collecties werken ze via gespecialiseerde tussenpersonen. Wie een collectie van meerdere voertuigen heeft, profiteert vaak van een collectiepolis waarbij de totale waarde wordt gedekt en individuele auto’s kunnen wisselen zonder elke keer een nieuwe polis te sluiten.
Chubb Masterpiece: het hoge segment voor particulieren
Chubb Masterpiece is in Nederland het meest bekende product voor het zogenoemde high-net-worth segment. De polis is ontworpen voor vermogende particulieren die hun villa, kunstcollectie, sieraden, jacht en aansprakelijkheid in een enkel pakket willen onderbrengen. De drempel is substantieel: de volledige Masterpiece-pakketpolis vereist een jaarpremie van minimaal 10.000 euro, wat een indicatie geeft van de klasse bezittingen die ermee worden gedekt.
Chubb Masterpiece onderscheidt zich op een aantal punten van gewone inboedel- en opstalpolissen. Kunstvoorwerpen worden op individuele taxatiewaarde gedekt, niet op een algemene inboedelsom. Bij schade aan een villa wordt vervangende woonruimte vergoed. Kostbaarheden zoals horloges en sieraden zijn wereldwijd meegedekt zonder aparte reisclausule. En de aansprakelijkheidsdekking loopt tot bedragen die een gewone AVP niet eens benadert. In Nederland loopt Masterpiece via Assicuro Private Insurance, die als gespecialiseerde intermediair optreedt voor de Nederlandse markt.
Meer informatie over het Chubb Masterpiece product vind je op de Chubb Benelux website.
Hagerty en de markt voor getaxeerde supercars
Wie in Nederland een Ferrari, Lamborghini of klassieke Porsche 911 bezit, ziet bij Nederlandse courantverzekeraars de bui al hangen: afwijzing, of een dagwaardepolis die bij total loss een fractie uitkeert van wat het voertuig werkelijk waard is. De internationale specialist Hagerty richt zich uitsluitend op liefhebbersvoertuigen — van vooroorlogse klassiekers tot moderne limited-edition supercars — en hanteert altijd agreed value, ofwel de vooraf vastgestelde taxatiewaarde.
Hagerty werkt in de Benelux via gelieerde tussenpersonen en is in de internationale markt de grootste gespecialiseerde verzekeraar voor klassieke en collector’s cars. Een belangrijk verschil met reguliere oldtimerverzekeraars: Hagerty stelt geen strikte kilometerlimieten als absolute eis, maar kijkt naar het gebruik als liefhebbersvoertuig. Rijdt je ermee naar een rally of autosalon, dan is dat gedekt — iets wat bij een standaard oldtimerpolis in Nederland vaak voor hoofdbrekens zorgt.
Voor Nederlandse bezitters van supercars met een waarde boven de 250.000 euro is een getaxeerde waardepolis via een specialist feitelijk de enige verantwoorde optie. De premie voor een Ferrari Daytona SP3 — catalogusprijs circa 2 miljoen euro — kan op jaarbasis tussen de 8.000 en 15.000 euro liggen, afhankelijk van gebruik, stalling en rijgedrag van de eigenaar. Dat klinkt fors, maar is bescheiden vergeleken met de financiele schade bij een niet-gedekte total loss.
Movir AOV voor vrije beroepers: inkomen op maat verzekerd
Wie als arts, advocaat, notaris of een andere vrije beroeper werkt, loopt een risico dat bij gewone werknemers wordt afgedekt door de werkgever: arbeidsongeschiktheid. Een zelfstandige huisarts die uitvalt verdient letterlijk nul euro. Een AOV — arbeidsongeschiktheidsverzekering — dekt dit risico, maar de hoogte, wachttijd en definitie van arbeidsongeschiktheid zijn bepalend voor wat je er in de praktijk aan hebt.
Movir is in Nederland de meest gerenommeerde AOV-aanbieder voor vrije beroepers in de medische en juridische sector. De premie bij Movir hangt af van leeftijd, beroep, gewenste uitkering en wachttijd. Een 35-jarige huisarts die zijn volledige praktijkinkomen wil verzekeren, betaalt doorgaans meer dan iemand in een kantoorgebaseerd vrij beroep, omdat het risicoprofiel verschilt. Movir hanteert beroepsspecifieke definities van arbeidsongeschiktheid — je bent arbeidsongeschikt als je je eigen beroep niet meer kunt uitoefenen, niet pas als je helemaal niet meer kunt werken.
In 2026 speelt de verplichte AOV voor zelfstandigen een belangrijke rol op de politieke agenda. Het wetsvoorstel Basisverzekering Arbeidsongeschiktheid Zelfstandigen (BAZ) is in april 2026 in de Tweede Kamer in de reguliere procedure gegaan. De verwachte premie voor deze basisverzekering bedraagt 5,4 procent van het inkomen, met een maximum gebaseerd op 143 procent van het wettelijk minimumloon — voor 2025/2026 neerkomend op circa 171 euro bruto per maand. Een privaat Movir-product biedt echter doorgaans ruimere dekking, hogere uitkeringen en beroepsspecifieke voorwaarden dan de basisverzekering voor zelfstandigen.
Informatie over de verplichte AOV en vrijstellingscriteria vind je op de website van de Rijksoverheid.
Beroepsspecifieke maatwerk: artsen, notarissen en advocaten
Naast de AOV hebben vrije beroepers in de medische en juridische sector te maken met een tweede grote risico: beroepsaansprakelijkheid. Als een advocaat een procedurefout maakt die zijn client een ton kost, of een notaris een aktegebrek begaat met financiele gevolgen, dan is een beroepsaansprakelijkheidsverzekering (BAV) niet optioneel — het is in veel gevallen wettelijk verplicht of voorgeschreven door de beroepsorganisatie.
De Nederlandse Orde van Advocaten schrijft voor dat advocaten een BAV moeten hebben met een minimale dekking van 500.000 euro per aanspraak. In de praktijk adviseren specialisten voor advocaten met internationale clienten of complexe zaken een dekking van 1 tot 5 miljoen euro. Notarissen vallen onder vergelijkbare verplichtingen vanuit de Koninklijke Notariele Beroepsorganisatie. Medisch specialisten zijn via hun ziekenhuis of vakgroep vaak collectief meeverzekerd, maar zelfstandig werkende artsen moeten zelf een polis arrangeren.
Hiscox biedt in Nederland een BAV op maat aan voor adviserende en juridische beroepen. De dekking begint al bij relatief bescheiden premies voor kleine praktijken, maar schaalt mee met omzet, claimhistorie en de aard van de werkzaamheden. Een advocaat die fusie- en overnametransacties begeleidt, betaalt aanzienlijk meer dan een familierecht-advocaat, omdat de potentiele financiele schade bij een fout in een overnametraject veel groter is.
Bekijk ook onze pagina over zakelijke aansprakelijkheidsverzekeringen en arbeidsongeschiktheidsverzekeringen voor ondernemers voor meer vergelijkende informatie.
Premies in het high-net-worth segment: wat betaal je?
Een overzicht van wat je in 2026 realistisch kunt verwachten voor maatwerkverzekeringen in het hogere segment:
| Type polis | Indicatiepremie per jaar | Bijzonderheden |
|---|---|---|
| Chubb Masterpiece (pakket) | vanaf €10.000 | Villa + kunst + aansprakelijkheid gecombineerd |
| Supercar getaxeerde waarde (€500k+) | €3.000 – €15.000 | Afhankelijk van merk, gebruik, stalling |
| Movir AOV vrije beroeper | €2.400 – €9.600 | Beroepsspecifieke definitie, uitkering tot 65 jaar |
| BAV advocaat (€1 mln dekking) | €1.500 – €6.000 | Afhankelijk van omzet en praktijkgebied |
| BAV medisch specialist (ZZP) | €1.200 – €4.000 | Specialisme bepalend; chirurgen betalen meer |
Deze bedragen zijn indicatief en gebaseerd op marktinformatie uit begin 2026. De werkelijke premie hangt af van je persoonlijke situatie, claimhistorie en de gekozen verzekeraar.
Hoe een maatwerk polis tot stand komt
Een standaardverzekering sluit je online af in vijf minuten. Een maatwerkverzekering vergt een ander proces. Je begint bij een gespecialiseerde tussenpersoon — een assurantieadviseur die ervaring heeft met high-net-worth clienten of met jouw specifieke beroepsgroep. Die brengt jouw situatie in kaart: bezittingen, inkomen, risicoblootstelling, bestaande dekking en wensen.
Op basis daarvan gaat de adviseur bij een beperkt aantal gespecialiseerde verzekeraars de markt op. In het high-net-worth segment zijn dat namen als Chubb, Hiscox, AIG en Generali. Voor vrije beroepers AOV zijn het Movir, Centraal Beheer en een handvol nichespelers. De offerte die terugkomt bevat dekkingsomschrijvingen die aanzienlijk gedetailleerder zijn dan bij een standaardpolis — tot op het niveau van welke kunstwerken wel en niet zijn meegedekt, of wat de definitie is van een gedekt beroepsfout.
Plan je geen maatwerkverzekering maar overweeg je wel betere vergelijkingstools, kijk dan ook eens op onze pagina over vergelijkings- en dekkingstools.
Veelgestelde vragen
Wat is het verschil tussen een standaard polis en een maatwerk verzekering?
Een standaard polis werkt met vaste dekkingsbedragen en algemene voorwaarden die voor een brede doelgroep zijn opgesteld. Een maatwerkverzekering is opgebouwd rondom jouw specifieke bezittingen, inkomen of beroep. De dekking, uitsluitingen en premie worden individueel vastgesteld, vaak na een taxatie of risico-inventarisatie. Dat maakt het product duurder, maar ook veel beter passend bij je werkelijke situatie.
Moet ik een taxatierapport hebben voor een supercar polis?
Ja, bij een getaxeerde waardepolis is een geldig taxatierapport verplicht. De meeste verzekeraars eisen dat het rapport niet ouder is dan drie jaar. Bij waardestijging — wat bij zeldzame klassiekers en limited-edition supercars regelmatig voorkomt — is het verstandig het rapport tussentijds te laten bijwerken. Zonder actueel taxatierapport loop je het risico dat bij total loss de uitkering lager uitvalt dan verwacht.
Wat dekt de Movir AOV precies voor artsen en advocaten?
De Movir AOV keert uit als je door ziekte of letsel je eigen beroep niet meer kunt uitoefenen — de beroepsspecifieke definitie van arbeidsongeschiktheid. Dat is gunstiger dan de zogeheten gangbare arbeidsdefinitie, waarbij je pas een uitkering krijgt als je ook geen ander werk meer kunt doen. De uitkering loopt in principe door tot de gekozen eindleeftijd, doorgaans 65 of 67 jaar. Premie en wachttijd zijn flexibel in te stellen op basis van je inkomen en financiele buffer.
Is de Chubb Masterpiece polis ook voor mensen met een tweede huis in het buitenland?
Ja, Chubb Masterpiece biedt de mogelijkheid om buitenlandse woningen, zoals een vakantievilla of een appartement in het buitenland, mee te verzekeren in het pakket. Dit is een van de voordelen ten opzichte van standaard opstalverzekeringen, die doorgaans alleen voor de primaire woning in Nederland gelden. Sieraden en kunst zijn bovendien wereldwijd gedekt, ook tijdens reizen.
Hoe hoog is de premie voor een beroepsaansprakelijkheidsverzekering voor notarissen?
Notarissen zijn verplicht een BAV te hebben via de Koninklijke Notariele Beroepsorganisatie. De premie verschilt sterk per notaris: een startende notaris in een kleine associatie betaalt minder dan een gevestigde notaris die grote onroerendgoedtransacties en bedrijfsovernames afhandelt. Indicatief liggen jaarpremies voor notarissen in 2026 tussen de 2.000 en 8.000 euro voor dekkingen van 1 tot 2,5 miljoen euro per aanspraak.
Tekst geoptimaliseerd in mei 2026.









