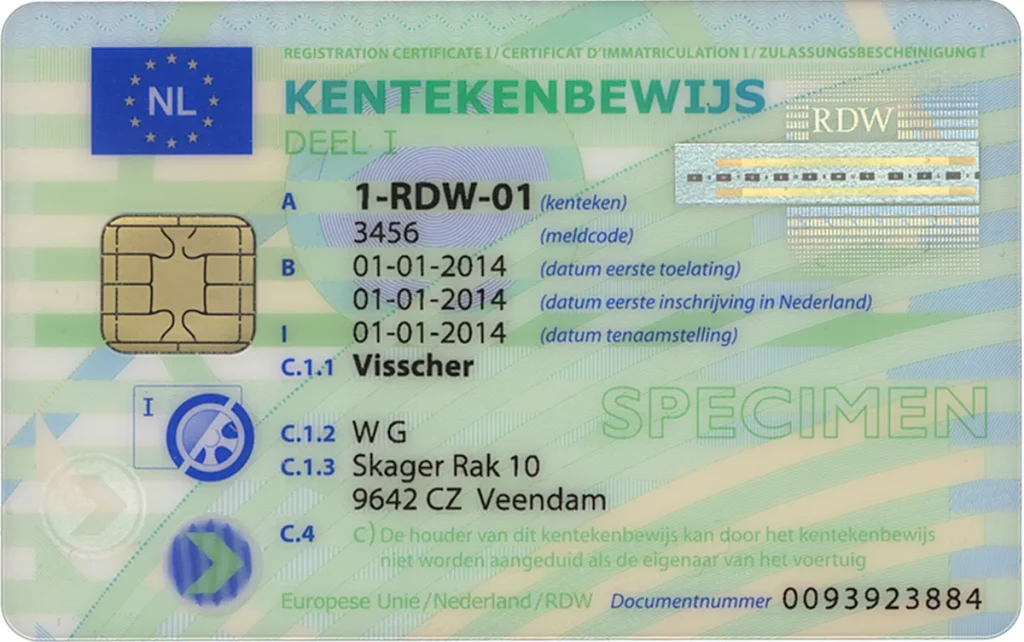
Je hebt een auto, maar de verzekering staat op naam van iemand anders. Of je kind rijdt dagelijks in jouw auto, en jullie vragen je af of dat slim is qua premie. Het klinkt handig, maar in de praktijk loopt het al snel tegen de regels aan. Verzekeraars stellen in Nederland een harde eis: de verzekeringnemer moet overeenkomen met de kentekenhouder, de persoon op wiens naam de auto staat geregistreerd bij de RDW. Wie dat negeert, riskeert niet alleen weigering van een schadeclaim, maar ook registratie in het Centraal Informatiesysteem Verzekering (CIS) als fraudeur.
Toch zijn er situaties waarin een afwijkende constructie wel degelijk mogelijk of zelfs noodzakelijk is: een leaseauto via de werkgever, ouders die hun kind meeverzekeren op de eigen polis, of samenwonende partners. In dit artikel lees je precies waar de grens ligt, wat fronting is, welke uitzonderingen bestaan en hoe je het in 2026 goed regelt.
Wat zegt de wet: tenaamstelling en verzekeringsplicht
In Nederland ben je als kentekenhouder verplicht om een autoverzekering te hebben die minimaal WA-dekking biedt. De Wet aansprakelijkheidsverzekering motorrijtuigen (WAM) schrijft voor dat de houder van het kenteken de verzekering afsluit. De RDW koppelt elke dag de kentekenregistratie aan de verzekeringsadministratie van het Verbond van Verzekeraars. Staat jouw auto meer dan een dag niet verzekerd, dan ontvang je automatisch een boete van de CJIB en kan de auto worden stilgelegd.
De tenaamstelling is de officieel geregistreerde eigenaar van het voertuig. Dat is de persoon die op het kentekenbewijs staat bij veld C.1.1. Koop je een tweedehands auto, dan moet die overschrijving plaatsvinden bij een PostNL-punt of via de RDW-app. De kosten voor overschrijving bedragen in 2026 EUR 13,10. Pas als het kenteken op jouw naam staat, kun je ook een verzekering op jouw naam afsluiten. Dat is de kern van het probleem bij een auto verzekeren op iemand anders zijn naam.
Wat is fronting en waarom is het gevaarlijk?
Fronting is de term die verzekeraars gebruiken voor de situatie waarbij een ervaren bestuurder de auto op zijn naam verzekert, terwijl in werkelijkheid een jongere of minder ervaren bestuurder de auto dagelijks gebruikt. Het bekendste voorbeeld: een 19-jarige student rijdt elke dag in de auto, maar de verzekering staat op naam van de vader met twintig schadevrije jaren. Het motief is duidelijk: de vader betaalt een veel lagere premie dan de zoon zou doen.
Verzekeraars beschouwen fronting als verzekeringsfraude. Ze controleren dit actief bij het afhandelen van schade. Wordt ontdekt dat de opgegeven hoofdbestuurder nooit of nauwelijks in de auto rijdt, dan weigeren ze de schade uit te keren. Bovendien volgen er doorgaans de volgende consequenties:
- Eenzijdige opzegging van de polis met onmiddellijke ingang
- Een boete van EUR 532 (het gemiddelde fraudebedrag dat verzekeraars rapporteren bij eenvoudige fraude)
- Aangifte bij de politie in ernstige gevallen
- CIS-registratie: gedurende acht jaar ziet elke verzekeraar in Nederland dat je een fraudemelding hebt
Een CIS-registratie heeft verregaande gevolgen. Reguliere verzekeraars weigeren je simpelweg als klant. Je bent dan aangewezen op gespecialiseerde aanbieders zoals De Vereende, die wel verzekert maar tegen aanzienlijk hogere premies en met extra voorwaarden. Meer informatie over je rechten bij weigering vind je op de website van de Consumentenbond.
Wanneer mag de verzekering wel op een andere naam staan?
Er zijn een aantal situaties waarbij een afwijkende constructie legaal en geaccepteerd is door verzekeraars. Het gaat altijd om transparante constructies waarbij de verzekeraar vooraf op de hoogte is.
Samenwonende partners
Wonen jij en je partner op hetzelfde adres, dan accepteren de meeste verzekeraars dat de auto op naam van de ene partner staat, terwijl de verzekering op naam van de andere partner loopt. Dit geldt zowel voor gehuwde als ongehuwde stellen. De voorwaarde is altijd dat jullie aantoonbaar samenwonen, dus op hetzelfde adres ingeschreven staan bij de gemeente. De verzekeraar moet hiervan op de hoogte zijn en dit goedkeuren. Check bij jouw verzekeraar of dit mogelijk is, want het beleid verschilt per aanbieder.
Leaseauto via de werkgever
Bij een zakelijke leaseauto staat het kenteken vrijwel altijd op naam van het leasebedrijf of de werkgever. De verzekering wordt afgesloten door het leasebedrijf, maar de werknemer rijdt dagelijks in de auto. Dit is een volledig legale en door verzekeraars erkende constructie. Als werknemer ben je bijgeschreven als regelmatige bestuurder op de fleetpolis van het leasebedrijf. Schade wordt afgehandeld via de leaseovereenkomst en de bedrijfspolis.
Kinderverhaal-clausule: ouders en kinderen
Een bijzondere situatie is die van ouders met studerende of net-zelfstandige kinderen. De auto staat op naam van de ouder en is verzekerd op naam van de ouder, maar het kind rijdt er regelmatig in. Dit is toegestaan zolang het kind als regelmatig bijbestuurder op de polis is aangemeld. Sommige verzekeraars bieden daarvoor een speciale clausule aan waarbij het kind meeverzekerd wordt.
De ANWB biedt bijvoorbeeld de mogelijkheid om meerjdende kinderen tot en met 26 jaar bij te schrijven. Elk schadevrij jaar dat het kind in de auto van de ouder rijdt, telt als een meerijdjaar. Die jaren kan het kind later inzetten voor no-claimkorting op zijn eigen eerste verzekering. Dit is een eerlijk en transparant systeem dat fronting uitsluit.
Let op: als het kind de voornaamste bestuurder is en de auto in feite primair voor zijn gebruik dient, is er geen sprake meer van meeverzekeren maar van fronting. De grens ligt bij wie de auto het meest gebruikt. Twijfel je? Meld het eerlijk bij de verzekeraar. Verzwijgen heeft bij schade altijd grotere gevolgen dan het betalen van een iets hogere premie.
De regelmatige bestuurder correct opgeven
Bij het afsluiten van een autoverzekering vraagt de verzekeraar wie de regelmatige bestuurder is. Dit is de persoon die de auto het meest gebruikt. Is dat iemand anders dan de kentekenhouder, dan moet je die persoon opgeven. Dit verhoogt soms de premie, maar beschermt je bij schade.
Rijdt er naast de kentekenhouder ook een partner, kind of ander huisgenoot regelmatig in de auto? Geef dan op het polisblad aan wie de tweede bestuurder is. Veel verzekeraars bieden de mogelijkheid om een tweede bestuurder toe te voegen. Voor jongere bestuurders onder de 24 jaar geldt bij de meeste verzekeraars een verhoogd eigen risico bij schade, maar de dekking is dan wel volledig geregeld. Dat is altijd beter dan een schadeclaim die achteraf geweigerd wordt.
De Rijksoverheid geeft op haar website duidelijke informatie over de verplichtingen rondom kenteken en verzekering bij het kopen van een auto.
Wat als de auto op naam staat van een bedrijf?
Rijdt een directeur-grootaandeelhouder (DGA) of werknemer in een auto die op naam van het bedrijf staat? Dan sluit het bedrijf de verzekering af als verzekeringnemer. De bestuurder is dan bijgeschreven als vaste bestuurder. Dit is de standaardsituatie bij zakelijke voertuigen en volstrekt legaal. Let er wel op dat priveritten correct worden bijgehouden als het om een auto van de zaak gaat, in verband met de fiscale bijtelling.
Gebruik je de zakelijke auto ook privé, dan is de verzekering in principe geldig voor beide situaties, tenzij de polis dit expliciet uitsluit. Controleer de polisvoorwaarden op het gebruik van de auto voor privdoeleinden als dit relevant is voor jouw situatie.
Gevolgen bij schade zonder geldige situatie
Stel dat je toch een auto hebt verzekerd op een naam die niet de kentekenhouder is, zonder dat er sprake is van een van de bovengenoemde uitzonderingen. Wat gebeurt er dan bij schade?
De verzekeraar onderzoekt bij iedere schadeclaim wie de werkelijke eigenaar en bestuurder was. Dit doen ze aan de hand van de RDW-registratie, GPS-data van de auto, getuigenverklaringen en andere informatie. Wordt ontdekt dat de verzekering niet op de juiste naam stond, dan heeft de verzekeraar het recht om de schade niet te vergoeden. Dit geldt zowel voor schade aan de eigen auto als voor schade die aan derden is veroorzaakt.
Schade aan derden veroorzaken met een auto die niet correct verzekerd is, is extra problematisch. De benadeelde partij kan in dat geval verhaal halen bij het Waarborgfonds Motorverkeer, maar de originele verzekerde kan daarna zelf worden aangesproken voor het volledige schadebedrag. Dat kan oplopen tot tienduizenden euro bij letselschade. Meer informatie hierover vind je bij het Verbond van Verzekeraars.
Hoe zit het met tijdelijk rijden in andermans auto?
Af en toe in iemand anders zijn auto rijden is iets anders dan de auto structureel gebruiken als primaire bestuurder. Een autoverzekering dekt in de WA-variant alle bestuurders die met toestemming van de kentekenhouder rijden. Leen je dus af en toe de auto van een vriend, dan ben je WA-gedekt via zijn polis. De kentekenhouder is echter aansprakelijk voor het voertuig en moet altijd instemmen met het gebruik.
Bij allrisk dekking is dit anders. Sommige polissen dekken alleen de kentekenhouder zelf en eventueel de partner. Rijdt een derde in de auto en veroorzaakt hij schade, dan kan die schade worden geweigerd op de allrisk-dekking, ook al was er toestemming. Check de polisvoorwaarden altijd op de definitie van toegestane bestuurders voordat je iemand anders in je auto laat rijden.
Samenvatting: wat mag wel en wat niet in 2026
| Situatie | Toegestaan? |
|---|---|
| Auto op naam ouder, verzekering op naam kind terwijl kind hoofdrijder is | Nee – fronting |
| Auto op naam partner, verzekering op naam andere partner (zelfde adres) | Ja – check bij verzekeraar |
| Leaseauto op naam leasebedrijf, bestuurder is werknemer | Ja – standaard constructie |
| Auto op naam ouder, kind bijgeschreven als regelmatige medebestuurder | Ja – transparant en legaal |
| Auto op naam bedrijf, bestuurder is DGA of werknemer | Ja – zakelijke polis |
| Auto op naam vriend, jij verzekert op eigen naam | Nee – niet toegestaan |
De rode draad is altijd transparantie. Als je de situatie eerlijk meldt bij de verzekeraar en zij akkoord gaan, is er geen probleem. Doe je het zonder medeweten van de verzekeraar, dan loop je bij schade het risico op volledige weigering van de claim en een frauderegistratie die je acht jaar lang volgt. Dat is een prijs die nooit opweegt tegen een lagere maandpremie.
Overweeg ook om via een onafhankelijke vergelijkingssite te kijken of er betaalbare premies zijn voor de werkelijke situatie. Jonge bestuurders betalen inderdaad meer, maar via vergelijking van autoverzekeringen vind je aanbieders die jonge rijders gunstig behandelen. Eerlijk verzekerd zijn is altijd de verstandigste keuze.
Veelgestelde vragen
Kan ik de auto van mijn ouders op mijn naam verzekeren als ik de hoofdbestuurder ben?
Nee, als jij de auto het meest gebruikt maar het kenteken staat op naam van je ouder, dan moet de verzekering in principe op naam van de kentekenhouder staan, dus je ouder. Jij moet dan als regelmatige bestuurder op de polis worden bijgeschreven. Verzekering afsluiten op jouw naam terwijl het kenteken op naam van je ouder staat is niet toegestaan en kan als fraude worden aangemerkt. De juiste oplossing is het kenteken overschrijven naar jouw naam, waarna je een eigen verzekering kunt afsluiten.
Wat is fronting en wat zijn de gevolgen als ik betrapt word?
Fronting is het bewust opgeven van een andere hoofdbestuurder dan degene die de auto feitelijk het meest gebruikt, met als doel een lagere premie te betalen. Verzekeraars beschouwen dit als fraude. Als je betrapt wordt, weigeren ze de schade uit te keren, zeggen ze de polis op, registreren ze je in het CIS-systeem gedurende acht jaar en kunnen ze aangifte doen bij de politie. Met een CIS-registratie kun je bij de meeste reguliere verzekeraars geen nieuwe polis meer afsluiten.
Mijn partner en ik wonen samen, de auto staat op mijn naam. Kan de verzekering op zijn of haar naam staan?
Bij veel verzekeraars is dit mogelijk, mits jullie aantoonbaar op hetzelfde adres zijn ingeschreven. De verzekeraar moet hiervan vooraf op de hoogte zijn en dit accepteren. Het beleid verschilt per aanbieder, dus informeer altijd eerst bij de verzekeraar voordat je de polis op naam van je partner zet. Doe je dit zonder toestemming van de verzekeraar, dan kan dat bij schade tot problemen leiden.
Kan mijn kind meeverzekerd worden op mijn autoverzekering?
Ja, dat is mogelijk zolang jij de kentekenhouder en hoofdgebruiker bent. Je meldt je kind aan als regelmatige medebestuurder op de polis. De premie gaat dan omhoog, en bij jongeren onder de 24 jaar geldt vaak een extra eigen risico bij schade. Sommige verzekeraars, zoals de ANWB, bieden een speciale meerijdregeling waarmee de schadevrije jaren van het kind worden opgebouwd voor zijn toekomstige eigen verzekering. Check de opties bij jouw verzekeraar.
Ik heb een leaseauto van mijn werkgever. Hoe zit de verzekering dan?
Bij een leaseauto sluit het leasebedrijf of de werkgever de verzekering af. Het kenteken staat op naam van het leasebedrijf. Jij als bestuurder bent bijgeschreven op de vlootpolis. Dit is een volledig legale en veelgebruikte constructie. Je hoeft zelf geen aparte verzekering af te sluiten. Controleer wel de polisvoorwaarden van de leasemaatschappij voor situaties als privgebruik buiten werkuren of ritten in het buitenland.
Tekst geoptimaliseerd in mei 2026.









