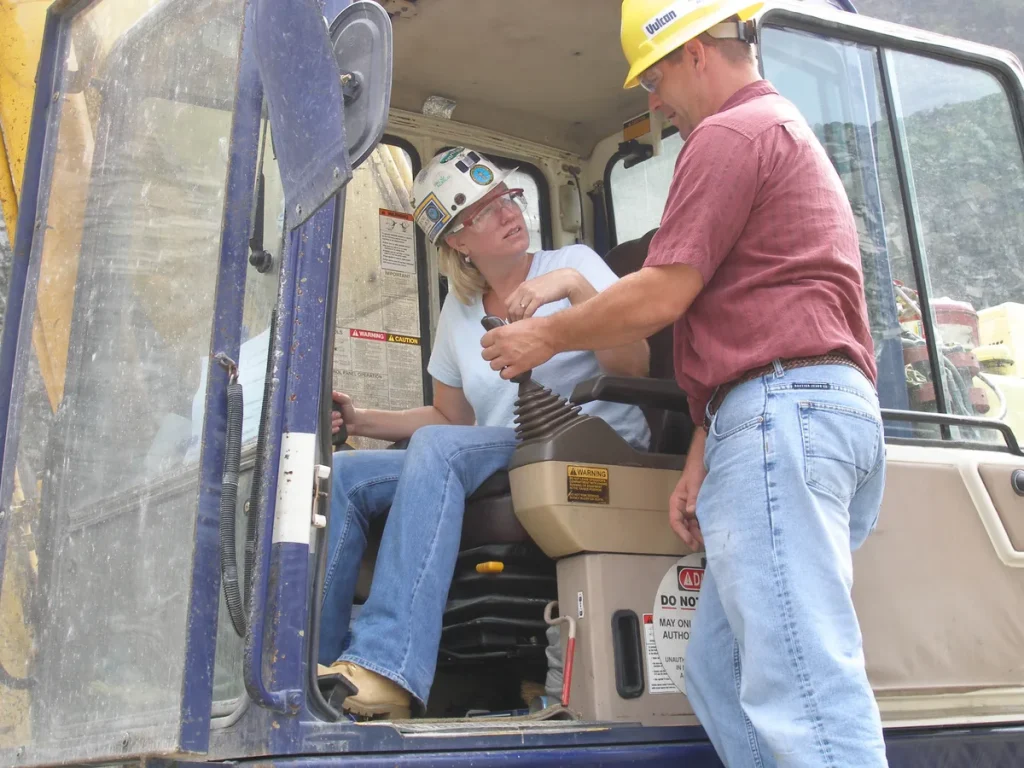
Als werkgever ben je verantwoordelijk voor de veiligheid van je personeel. Maar ook met de beste preventiemaatregelen kunnen accidents op de werkvloer nooit volledig worden uitgesloten. Een collectieve ongevallenverzekering geeft werknemers financiele zekerheid als ze door een arbeidsongeval blijvend invalide raken of overlijden. In 2026 is de polis voor steeds meer sectoren niet meer optioneel: de CAO schrijft hem simpelweg voor.
Tegelijkertijd groeit het bewustzijn over het zogeheten WGA-gat: de ruimte tussen wat het UWV uitkeert bij langdurige arbeidsongeschiktheid en wat een werknemer nodig heeft om zijn levensstandaard te handhaven. Een goed ingericht collectief pakket sluit dat gat — en houdt je als werkgever ook juridisch aantoonbaar in control.
Wat is een collectieve ongevallenverzekering precies?
Een collectieve ongevallenverzekering (COV) is een verzekering die een werkgever afsluit voor alle medewerkers tegelijk. Bij een gedekt accident — denk aan een val van een steiger, een botsing tijdens een zakelijke rit of een bedrijfsongeval aan een machine — keert de polis een vooraf vastgesteld bedrag uit. Dat bedrag gaat rechtstreeks naar de werknemer of, bij overlijden, naar diens nabestaanden.
Je kunt kiezen tussen twee uitkeringsvormen. Bij functionele invaliditeit wordt het uitkeringsbedrag bepaald door de medisch vastgestelde mate van blijvende lichamelijke beperking, ongeacht of de werknemer daadwerkelijk niet meer kan werken. Bij arbeidsongeschiktheid telt juist het verlies aan verdienvermogen. Beide varianten zijn beschikbaar bij grote aanbieders zoals Avero Achmea, Nationale-Nederlanden en Allianz.
Standaard dekt de polis accidents tijdens werktijd en woon-werkverkeer. Met een 24-uurs-dekking valt ook de vrije tijd eronder — een optie die in sectoren met zwaar lichamelijk werk steeds vaker standaard is.
Wanneer is de verzekering CAO-verplicht?
Er is geen wettelijke verplichting voor werkgevers om een collectieve ongevallenverzekering af te sluiten. Maar in een groot aantal CAO-s is de polis wel degelijk verplicht gesteld. Dat geldt onder andere voor:
- Beroepsgoederenvervoer — De CAO Beroepsgoederenvervoer schrijft voor dat werkgevers een polis afsluiten die bij blijvende volledige invaliditeit minimaal twee jaarsalarissen uitkeert.
- Dakdekkers (CAO BIKUDAK) — Uitvoerende medewerkers in het dakdekkerbedrijf zijn verplicht collectief verzekerd tegen arbeidsongevallen, gezien het hoge risico van werken op hoogte.
- Bouw en installatie — Meerdere bouw-CAO-s kennen een verplichte COV, vaak gecombineerd met aanvullende WIA-dekking.
Check bij twijfel je eigen sector-CAO of vraag je brancheorganisatie om verduidelijking. Ontbreekt de verplichting in je CAO, dan is een COV nog steeds een sterk werkgeversbenefit waarmee je goed personeel aantrekt en bindt. Op rijksoverheid.nl vind je een overzicht van de wettelijke kaders rond arbeidsomstandigheden en werkgeversplichten.
Hoeveel premie betaal je in 2026?
De premie voor een collectieve ongevallenverzekering varieert sterk, maar als globale richtlijn geldt in 2026 een bandbreedte van 5 tot 20 euro per werknemer per maand. De exacte hoogte hangt af van:
- De aard van het werk (kantoor versus bouwplaats of transport)
- Het aantal verzekerde medewerkers (hoe groter het collectief, hoe lager de premie per hoofd)
- De hoogte van het verzekerd bedrag per werknemer (vaak uitgedrukt als veelvoud van het jaarsalaris)
- De keuze voor werktijd-only dekking of 24-uursdekking
- Het eigen risico en de uitkeringsvorm (functionele invaliditeit of arbeidsongeschiktheid)
Een administratief kantoor met 20 medewerkers betaalt al snel minder dan 8 euro per persoon per maand. Een transportbedrijf met chauffeurs zit eerder aan de bovenkant van de range. Bij Avero Achmea en vergelijkbare grote verzekeraars kun je online een indicatiepremie opvragen; voor maatwerk raden adviseurs aan om minstens drie offertes naast elkaar te leggen.
Het WGA-gat: waarom de COV alleen niet genoeg is
Een collectieve ongevallenverzekering dekt het eenmalige gevolg van een accident — de uitkering bij overlijden of blijvende invaliditeit. Maar wat als een werknemer langdurig ziek of gedeeltelijk arbeidsongeschikt raakt door een arbeidsongeval en in de WGA terechtkomt?
De WGA (Werkhervatting Gedeeltelijk Arbeidsgeschikten) is de regeling voor werknemers die na twee jaar ziekte nog gedeeltelijk kunnen werken. Het UWV keert dan 70% van het verschil uit tussen het oude loon en wat de werknemer nog kan verdienen — niet 70% van het volledige oude loon. In de praktijk betekent dit dat werknemers met een resterende verdiencapaciteit soms slechts 35 tot 50% van hun oude inkomen overhouden. Dit verschil heet het WGA-gat.
Als werkgever kun je dit gat dichten via een aanvullende WGA-hiaatverzekering, ook wel WGA-gatverzekering genoemd. De gedifferentieerde WGA-premie die het UWV aan werkgevers in rekening brengt, steeg in 2026 naar gemiddeld 0,96% van de loonsom, ten opzichte van 0,83% in 2025 — een stijging van ruim 15%. Die stijging maakt aanvullende dekking des te relevanter: hoe groter de WGA-instroom in een sector, hoe harder de werkgeverspremie stijgt.
Meer informatie over de gedifferentieerde WGA-premies voor 2026 vind je bij UWV.nl.
Loyalis WIA-pakket: de keuze voor overheids- en semipublieke sectoren
Loyalis is een dochteronderneming van ABP en richt zich specifiek op werknemers in de publieke sector: overheid, onderwijs, zorg en aanverwante organisaties. Het Loyalis WIA-aanvullingsproduct bestaat uit drie dekkingslagen:
- WIA Bodem — Vult het inkomen aan tot minimaal 70% van het maximum dagloon, ook als de werknemer weinig of niets kan verdienen.
- WGA Hiaat — Dicht het hiaat voor werknemers die gedeeltelijk kunnen werken maar een te laag WGA-inkomen ontvangen.
- WGA Hiaat Extra — Optioneel: aanvullende dekking voor hogere inkomens boven het maximum dagloon (in 2026 circa 252 euro bruto per dag).
De WIA Bodem en WGA Hiaat worden collectief geregeld door de werkgever. De WGA Hiaat Extra kan individueel door de werknemer worden bijgesloten. De premie wordt via de salarisadministratie verrekend, wat zorgt voor een automatisch fiscaal voordeel: de premie wordt betaald uit het brutoloon.
Voor werkgevers buiten de publieke sector is Loyalis minder toegankelijk, maar biedt het product een nuttig referentiekader voor wat een goed collectief WIA-pakket minimaal moet bevatten. Kijk op loyalis.nl voor de actuele productinformatie.
Achmea collectief: de mainstream keuze voor MKB
Voor het midden- en kleinbedrijf is Avero Achmea een van de meest gebruikte aanbieders van collectieve ongevallenverzekeringen. De polis van Avero Achmea biedt de volgende flexibiliteit:
- Keuze uit vaste verzekerde bedragen of een veelvoud van het jaarsalaris per werknemer
- Werktijddekking of 24-uurs-dekking
- Uitkering op basis van functionele invaliditeit of arbeidsongeschiktheid
- Aanvullende dekking voor tandheelkundige kosten als gevolg van een accident
Avero Achmea werkt veel via tussenpersonen. Een intermediair kan de polis combineren met een verzuimverzekering en een WGA-eigenrisicodragerschap, waardoor je als werkgever een integraal inkomenszekerheidsplan biedt. Dit is aantrekkelijk bij de werving van personeel in een krappe arbeidsmarkt.
Nationale-Nederlanden biedt een vergelijkbaar collectief product via nn.nl. Bij grotere werkgevers (meer dan 50 medewerkers) is een op maat samengesteld pakket via een verzekeringsmakelaar vaak goedkoper dan een standaard online product.
Wat dekt de polis niet?
Het is net zo belangrijk om te weten wat een COV niet dekt. Standaarduitzonderingen zijn:
- Beroepsziekten — Aandoeningen die door langdurige blootstelling aan schadelijke stoffen ontstaan vallen onder de WIA, niet onder een COV.
- Psychische klachten — Burnout, PTSS en andere mentale aandoeningen zijn doorgaans uitgesloten, tenzij ze het directe gevolg zijn van een gedekt lichamelijk accident.
- Opzet of grove nalatigheid — Een werknemer die bewust roekeloos handelt verliest zijn recht op uitkering.
- Ziektes en degeneratieve aandoeningen — Een hernia door slijtage is geen accident; een gebroken ruggenwervel door een val wel.
Voor beroepsziekten en chronisch verzuim is een aparte verzuim- of AOV-verzekering nodig. Op de arbeidsongeschiktheidsverzekering-pagina vind je meer informatie over die aanvullende opties. Bekijk ook onze bedrijfsverzekeringen-categorie voor een volledig beeld van risicobescherming voor werkgevers.
Een collectieve ongevallenverzekering is voor veel werkgevers in 2026 geen luxe meer, maar een basisvoorziening. Of de CAO het nu verplicht of niet: de combinatie van een solide COV, een WGA-hiaatverzekering en — waar relevant — een Loyalis WIA-aanvulling geeft werknemers echte inkomenszekerheid bij het scenario waar niemand aan wil denken. En dat maakt het voor jou als werkgever ook makkelijker om aantrekkelijk te blijven op een arbeidsmarkt waar goede mensen schaars zijn.
Veelgestelde vragen
Is een collectieve ongevallenverzekering verplicht voor alle werkgevers?
Nee, wettelijk gezien is er geen algemene verplichting. Maar in diverse CAO-s is de polis wel verplicht gesteld, met name in sectoren als beroepsgoederenvervoer, dakdekkers en delen van de bouw. Controleer altijd je eigen sector-CAO. Ontbreekt de verplichting, dan is het alsnog een zinvolle arbeidsvoorwaarde: het beschermt je personeel en versterkt je reputatie als goed werkgever.
Hoeveel kost een collectieve ongevallenverzekering per werknemer per maand?
De premie ligt in 2026 doorgaans tussen de 5 en 20 euro per werknemer per maand. Kantoorpersoneel zit aan de lage kant; medewerkers in transport, bouw of industrie zitten hoger vanwege het grotere accident-risico. Premie daalt ook naarmate het collectief groter is. Vraag altijd meerdere offertes op en laat je adviseren door een onafhankelijk tussenpersoon om de dekking goed af te stemmen op jouw loonsom en risicocategorie.
Wat is het WGA-gat en hoe los ik dat op als werkgever?
Het WGA-gat is het verschil tussen de WGA-uitkering van het UWV en het inkomen dat een gedeeltelijk arbeidsongeschikte werknemer werkelijk nodig heeft. Het UWV keert 70% uit van het verschil tussen oud loon en resterende verdiencapaciteit, wat in de praktijk kan uitkomen op 35-50% van het oorspronkelijke salaris. Als werkgever dicht je dit gat via een WGA-hiaatverzekering of een collectief WIA-aanvullingsproduct zoals dat van Loyalis of Achmea. De stijgende WGA-premie in 2026 (0,96% van de loonsom, omhoog van 0,83%) maakt dit des te urgenter.
Wat is het verschil tussen functionele invaliditeit en arbeidsongeschiktheid als uitkeringsgrondslag?
Bij functionele invaliditeit bepaalt een arts op basis van medische richtlijnen welk percentage van het lichaam blijvend is aangetast. Dit staat los van of de werknemer nog kan werken. Bij arbeidsongeschiktheid als grondslag telt juist het verlies aan verdienvermogen. De eerste variant is eenvoudiger en sneller af te wikkelen; de tweede sluit beter aan bij wat een werknemer echt kwijtraakt. Beide varianten zijn beschikbaar bij grote aanbieders; laat je adviseren over welke grondslag bij jouw personeelsbestand past.
Dekt de collectieve ongevallenverzekering ook burnout of beroepsziekte?
Nee. Een collectieve COV dekt uitsluitend plotselinge, eenmalige lichamelijke accidents — zoals een val, aanrijding of een snijwond door een machine. Burnout, PTSS, RSI en beroepsziekten (zoals mesothelioom of gehoorschade door lawaai) zijn uitgesloten. Voor die risicos heb je een aanvullende verzuimverzekering of arbeidsongeschiktheidsverzekering nodig. Overweeg een integraal pakket dat COV, verzuim en WIA-aanvulling combineert.
Tekst geoptimaliseerd in mei 2026.









