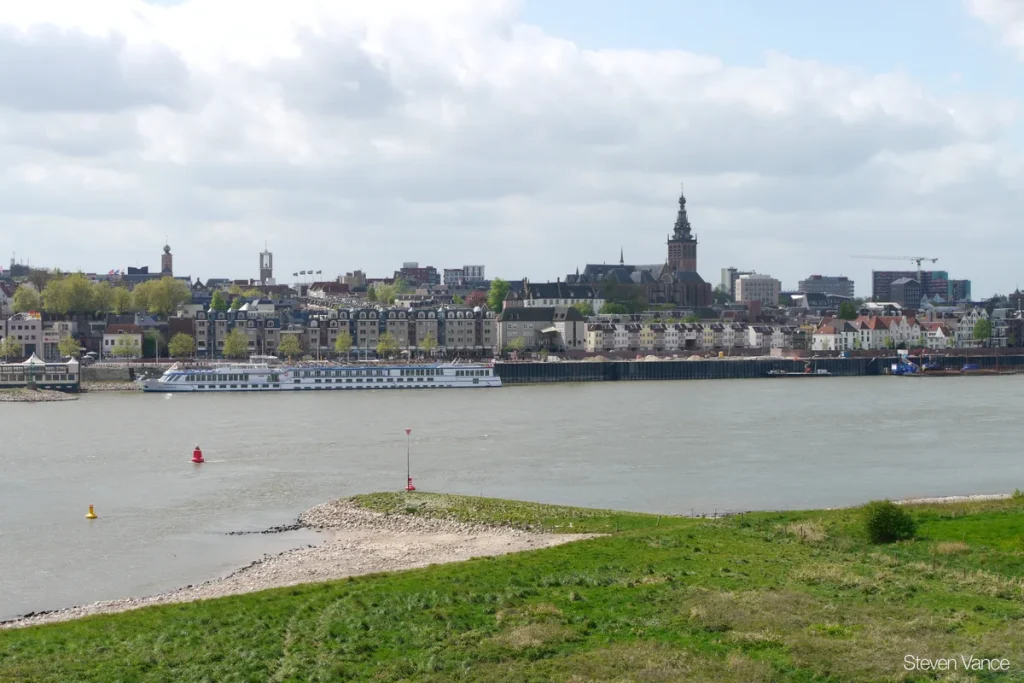
Nijmegen is de oudste stad van Nederland, maar als het om verzekeringen gaat zijn de uitdagingen van 2026 springlevend en actueel. Wie in de binnenstad woont, merkt dat zijn autoverzekeringspremie hoger uitvalt dan in Beuningen of Wijchen — en terecht, want het diefstalaantal in postcode 6511–6512 ligt structureel boven het landelijk gemiddelde. Wie in een rijke interbellogse woning in het Galgenveld of de Hazenkamp woont, krijgt te maken met herbouwwaarden die snel boven de €450.000 uitstijgen. En de circa 11.500 medewerkers van Radboudumc hebben toegang tot een van de aantrekkelijkste collectieve zorgverzekeringen van Nederland. Kortom: goed verzekerd zijn in Nijmegen vraagt om meer dan een snelle vergelijking op een landelijke website.
In dit stuk zetten we de lokale factoren op een rij, vergelijken we de meerwaarde van een Nijmeegse tussenpersoon ten opzichte van landelijke online-aanbieders, en geven we concrete tips voor de meest voorkomende verzekeringsvraagstukken in de stad — inclusief de Vierdaagse, die jaarlijks 47.000 deelnemers en honderdduizenden bezoekers naar de stad trekt.
Lokale tussenpersoon of landelijke vergelijker?
De meeste Nederlanders vergelijken hun verzekeringen via landelijke sites als Independer, Pricewise of de Consumentenbond. Dat werkt prima voor standaard producten, maar voor Nijmeegse situaties schiet het systeem regelmatig tekort. Een tussenpersoon die de lokale markt kent — zoals Teunissen Assurantiën in het centrum of Gana Adviesgroep, die al meer dan honderd jaar actief is in Nijmegen en omgeving — weet welke verzekeraars gunstig omgaan met oudere panden, welke maatschappijen coulant zijn bij waterschade in de laaggelegen Waalsprong-wijken, en hoe je als zzp’er in het bruisende studentenmilieu rondom de Radboud Universiteit je bedrijfsrisico’s correct afdekt.
Een onafhankelijk tussenpersoon is wettelijk verplicht een vergunning te hebben bij de Autoriteit Financiële Markten (AFM). Controleer altijd of je adviseur in het AFM-register staat. De meerwaarde zit in de persoonlijke schadeafhandeling: bij een ingewikkelde waterschade in een beschermd stadsgezicht — denk aan de Benedenstad — is een lokale adviseur die de gemeente en de verzekeraar kent goud waard. De kosten zijn doorgaans via provisie verwerkt in de premie, dus directe meerkosten heb je vaak niet.
Autoverzekering in Nijmegen: het postcodegebied bepaalt je premie
Verzekeraars berekenen de premie voor een autoverzekering mede op basis van je postcode. De reden is eenvoudig: in gebieden met meer aanrijdingen, parkeerschade of autodiefstal is de statistische schadelast hoger. Nijmegen scoort als grote stad — de zevende van Nederland — aanmerkelijk hoger dan het platteland eromheen.
Concreet: voor een gemiddelde gezinsauto (Ford Focus, bonus-malus stap 10, volledig casco) betaal je in Nijmegen binnenstad (postcode 6511–6512) in mei 2026 al snel €95–€130 per maand bij de gangbare landelijke aanbieders. In postcodegebied 6605 (Wijchen, net buiten de stadsgrens) loop je diezelfde polis terug naar €60–€80 per maand. Dat verschil van circa €400 per jaar is puur te herleiden naar de hogere risicoscore van de Nijmeegse binnenstad.
De Consumentenbond legt op haar site uit dat het postcodegebied weliswaar één factor is, maar dat verzekeraars ook kijken naar het type auto, je schadevrije jaren en parkeersituatie. Heb je een garage in de binnenstad? Dat kan de premie substantieel drukken. Rijdt je kind mee op je polis en is die jonger dan 25? Dan is de combinatie van jonge bestuurder én hoge-risico postcode extra gevoelig voor premieverhogingen.
Tip: laat een onafhankelijke vergelijking uitvoeren voor zowel je huidige postcode als een eventueel toekomstig adres als je overweegt te verhuizen naar een randgemeente. De premieverschillen zijn in Nijmegen groter dan in veel andere steden, mede door de drukke centrumring en de hoge parkeerdruk in wijken als Bottendaal en Hunnerpark.
Woonhuisverzekering voor jaren-30 woningen: andere regels
Nijmegen heeft een bijzondere woningvoorraad. De wederopbouw na het bombardement van 22 februari 1944 zorgde ervoor dat grote delen van de binnenstad relatief jong zijn, maar de wijken eromheen — het Galgenveld, de Hazenkamp, Altrade — zijn grotendeels gebouwd in de periode 1920–1940. Die interbellogse woningen zien er solide uit, maar voor de opstalverzekering spelen een aantal factoren die afwijken van de gemiddelde nieuwbouwwoning.
Ten eerste is de herbouwwaarde moeilijker te bepalen. Een jaren-30 woning met originele houten vloeren, gietijzeren radiatoren, authentieke stucplafonds en hardhouten kozijnen heeft bij een totaalschade een herbouwwaarde die aanzienlijk hoger ligt dan de WOZ-waarde suggereert. Veel eigenaren onderverzekeren zichzelf onbewust omdat ze als maatstaf de koopprijs of de WOZ-waarde nemen. De Consumentenbond adviseert uitdrukkelijk een herbouwwaardemeter te gebruiken — die zijn gratis beschikbaar via de meeste verzekeraars — en dit eens in de drie jaar opnieuw te berekenen. Door de gestegen bouwkosten in 2024 en 2025 (materialen +18%, arbeid +12% t.o.v. 2022) zijn de herbouwwaarden fors gestegen.
Ten tweede is vochtige kruipruimte in oudere Nijmeegse panden een bekende risicofactor. Panden nabij de Waal of in lager gelegen buurten kunnen te maken krijgen met optrekkend vocht. Niet alle opstalverzekeringen dekken schade door grondwater; controleer of je polis een uitsluitingsclausule heeft voor grondwaterstand. Een gespecialiseerde tussenpersoon kan je hier gericht op attenderen en een polis zoeken die dit risico wel meeverzekert.
Ten derde: als je woning een rijksmonument of gemeentelijk monument is — in Nijmegen zijn dat er ruim 1.100 — gelden aanvullende eisen bij herstel. Niet elk materiaal mag zomaar worden vervangen door een modern equivalent. Sommige verzekeraars bieden een specifieke monumentenverzekering met een hogere dekkingslimiet voor restauratiekosten conform de originele bouwwijze. Nationaal Restauratiefonds en een aantal gespecialiseerde maatschappijen hebben hiervoor aparte polissen ontwikkeld.
De Vierdaagse: verzekeren rondom het grootste wandelevenement ter wereld
Elk jaar in de derde week van juli verandert Nijmegen in het epicentrum van de wandelwereld. De Nijmeegse Vierdaagse 2026 vindt plaats van 21 tot en met 24 juli, de Vierdaagsefeesten lopen van 18 tot en met 24 juli. Meer dan 47.000 deelnemers en naar schatting 1,5 miljoen bezoekers stromen in die week de stad in.
Voor deelnemers is het goed te weten dat annulering na betaling van het inschrijfgeld (€120 in 2026) niet automatisch wordt vergoed. Wie door ziekte of blessure niet kan starten, kan het startbewijs overdragen, maar dat is geen financiële compensatie. Een doorlopende reisverzekering met annuleringsdekking dekt dit soort uitval doorgaans niet automatisch voor sportevenementen; controleer je polisvoorwaarden of schakel een aanvullende sportverzekering in als je het inschrijfgeld wilt indekken.
Voor horecaondernemers, vrijwilligersorganisaties en kleine bedrijven die tijdens de Vierdaagse actief zijn, is het verstandig de aansprakelijkheidsverzekering tijdig te controleren. Bij grote publiekstoestroom op terrassen of bij tijdelijke constructies zoals kramen en stands gelden aangescherpte veiligheidseisen. Niet alle standaard AVB-polissen zijn toereikend bij bijzondere evenementen; sommige verzekeraars vragen een aparte melding of een tijdelijke uitbreiding van de dekking.
Eigenaren van woningen die rondom de route kamers verhuren via Airbnb of direct aan bezoekers, moeten controleren of hun inboedel- en aansprakelijkheidsverzekering dit toestaat. Veel standaard inboedelverzekeringen sluiten professionele verhuur uit. Meld dit bij je verzekeraar — de meeste bieden inmiddels een eenvoudige uitbreidingsoptie voor tijdelijke verhuur.
Radboud UMC collectief: tot 10% korting op je zorgverzekering
Radboudumc is met circa 11.500 medewerkers de grootste werkgever van Nijmegen. Via UMC Zorgverzekering — een initiatief van alle acht universitaire medische centra in Nederland — hebben medewerkers toegang tot een collectieve zorgverzekering met aantrekkelijke voorwaarden.
Voor 2026 gelden bij UMC Zorgverzekering de volgende kernpunten: het verplicht eigen risico is €385 (het wettelijk minimum), de collectiviteitskorting op aanvullende verzekeringen loopt op tot 10%, en er zijn royale vergoedingen voor fysiotherapie, tandheelkunde en mindfulness-programma’s. Rond de 60.000 UMC-medewerkers maken in Nederland gebruik van dit collectief, wat de inkoopkracht aanzienlijk vergroot. Gezinsleden mogen meeverzekerd worden onder dezelfde collectiviteitskorting.
Radboud Universiteit (de academische zijde, niet het ziekenhuis) biedt medewerkers en studenten bovendien collectieve aansluiting bij VGZ Werk-pakketten. De voordelen overlappen deels, maar de Radboud Universiteit-collectiviteit is ook toegankelijk voor promovendi en tijdelijk personeel, waardoor de doelgroep breder is. Studenten kunnen via de universiteit terecht bij een collectieve basis-aanvullende polis van VGZ.
Woon je in Nijmegen maar werk je elders — of ben je zzp’er? Dan val je niet automatisch onder een van deze collectieven. Via de Nibud zorgverzekeringswijzer en de jaarlijkse vergelijking van de Consumentenbond kun je nagaan of een collectief via een branchevereniging of vakbond voor jou beschikbaar is. Dat levert doorgaans 3–5% korting op ten opzichte van een individuele polis.
Gemeente Nijmegen en de CAZ: vangnet voor lage inkomens
Nijmegen heeft een actief armoedebeleid en biedt inwoners met een inkomen tot 120% van het sociaal minimum de Collectieve Aanvullende Ziektekostenverzekering (CAZ) aan. Via de gemeente kun je je aanvullend verzekeren bij CZ of VGZ, waarbij de gemeente bijdraagt aan de premie. Dit maakt de drempel voor adequate zorgdekking lager voor mensen die anders mogelijk kiezen voor een kale basisverzekering zonder aanvulling.
De CAZ-regeling loopt via de gemeentelijke website (nijmegen.nl/diensten/caz) en wordt elk jaar opnieuw vastgesteld. In 2026 blijft de regeling beschikbaar voor minima; de exacte inkomensgrens en premieafdracht kun je opvragen via de sociale dienst of het digitale loket van de gemeente. Dit type collectief is interessant voor mensen die door hun situatie geen toegang hebben tot een werkgeversgebonden collectiviteit.
Praktische checklist: verzekeringen in Nijmegen op orde
Of je nu net in Nijmegen bent komen wonen of al jaren in de stad woont, de volgende punten verdienen regelmatig aandacht:
- Autoverzekering: vergelijk actief bij postcodeverschillen bij verhuizing — zelfs een wijk verder kan honderden euro’s per jaar schelen.
- Opstal: laat de herbouwwaarde van je jaren-30 woning eens per drie jaar herberekenen, zeker na verbouwingen.
- Inboedel: controleer de dekkingslimiet op kostbaarheden (fietsen, elektronica) — in studentenwijken als Willemskwartier en Raamstad worden fietsen vaker gestolen dan in de gemiddelde Nederlandse stad.
- Zorgverzekering: check via je werkgever (Radboudumc, gemeente, Radboud Universiteit) of je recht hebt op collectiviteitskorting.
- Aansprakelijkheid: bij Vierdaagse-activiteiten of Airbnb-verhuur: meld dit expliciet bij je verzekeraar, geen stilzwijgende aanname dat het gedekt is.
Een goede verzekering is geen luxe maar een financieel vangnet dat pas zichtbaar wordt als het misgaat. In een stad als Nijmegen — met haar specifieke woningvoorraad, bruisende evenementenkalender en grote academische werkgevers — loont het om niet alleen op prijs te vergelijken maar ook op dekking, uitsluitingen en de bereikbaarheid van de verzekeraar bij schade. Neem de tijd voor een jaarlijkse check; een uur werk kan je honderden euro’s besparen én betere bescherming opleveren.
Veelgestelde vragen
Is mijn autoverzekering duurder omdat ik in Nijmegen binnenstad woon?
Ja, postcode speelt een significante rol in de berekening van je autopremie. In Nijmegen binnenstad (postcodes 6511–6512) is de kans op parkeer- en aanrijdschade én diefstal statistische hoger dan in omliggende dorpen. Dat vertaalt zich in een hogere premie. Een volledig casco polis voor een gemiddelde gezinsauto kan in de Nijmeegse binnenstad €30–€50 per maand meer kosten dan in een randgemeente zoals Wijchen of Beuningen. Vergelijken loont, maar ook het melden van een veilige parkeerplek (garage, beveiligde parkeerplaats) kan de premie drukken.
Hoe bepaal ik de juiste herbouwwaarde voor mijn jaren-30 woning in Nijmegen?
De herbouwwaarde is het bedrag dat nodig is om je woning na een totaalverlies opnieuw te bouwen, inclusief sloop- en opruimingskosten. Voor een authentieke interbellogse woning met originele afwerking ligt dit bedrag vaak aanzienlijk hoger dan de WOZ-waarde. Gebruik de gratis herbouwwaardemeter van je verzekeraar of van het Verbond van Verzekeraars. Herhaal deze berekening na verbouwingen en minimaal eens per drie jaar, want bouwkosten zijn sinds 2022 sterk gestegen. Een tussenpersoon die ervaring heeft met oudere panden kan je hierbij helpen en onderverzekering voorkomen.
Kan ik als Radboudumc-medewerker ook mijn gezin meeverzekeren via de collectieve zorgverzekering?
Ja. Via UMC Zorgverzekering kunnen medewerkers van Radboudumc ook hun gezinsleden aanmelden voor de collectieve zorgverzekering. Zij profiteren dan eveneens van de collectiviteitskorting, die oploopt tot 10% op aanvullende polissen. Het eigen risico voor 2026 bedraagt €385 (het wettelijk verplichte minimum). Je kunt dit verhogen naar €885 voor een lagere maandpremie als je weinig zorgkosten verwacht. Informatie en inschrijving verlopen via umczorgverzekering.nl/radboud.
Wat moet ik regelen als ik mijn woning tijdens de Vierdaagse verhuur via Airbnb?
Tijdelijke verhuur via platforms als Airbnb valt vaak buiten de standaard inboedel- en aansprakelijkheidsverzekering. Meld dit altijd vooraf aan je verzekeraar. De meeste maatschappijen bieden inmiddels een uitbreidingsoptie voor tijdelijke verhuur, soms tegen een kleine meerprijs. Zonder melding loop je het risico dat schade door gasten niet wordt vergoed. Let ook op de gemeente-regels: Nijmegen heeft lokale bepalingen over short-stay verhuur in de binnenstad die de maximale verhuurduur beperken.
Wat is de CAZ-regeling van gemeente Nijmegen en voor wie is die bedoeld?
De Collectieve Aanvullende Ziektekostenverzekering (CAZ) is een gemeentelijke regeling voor Nijmegenaren met een inkomen tot circa 120% van het sociaal minimum. Via de gemeente kun je je aanvullend verzekeren bij CZ of VGZ, met een gemeentelijke bijdrage in de premie. Dit maakt een volledige zorgdekking bereikbaar voor mensen met een krappe begroting. De regeling wordt jaarlijks vastgesteld; actuele informatie en aanvragen lopen via het digitale loket op nijmegen.nl.
Tekst geoptimaliseerd in mei 2026.









