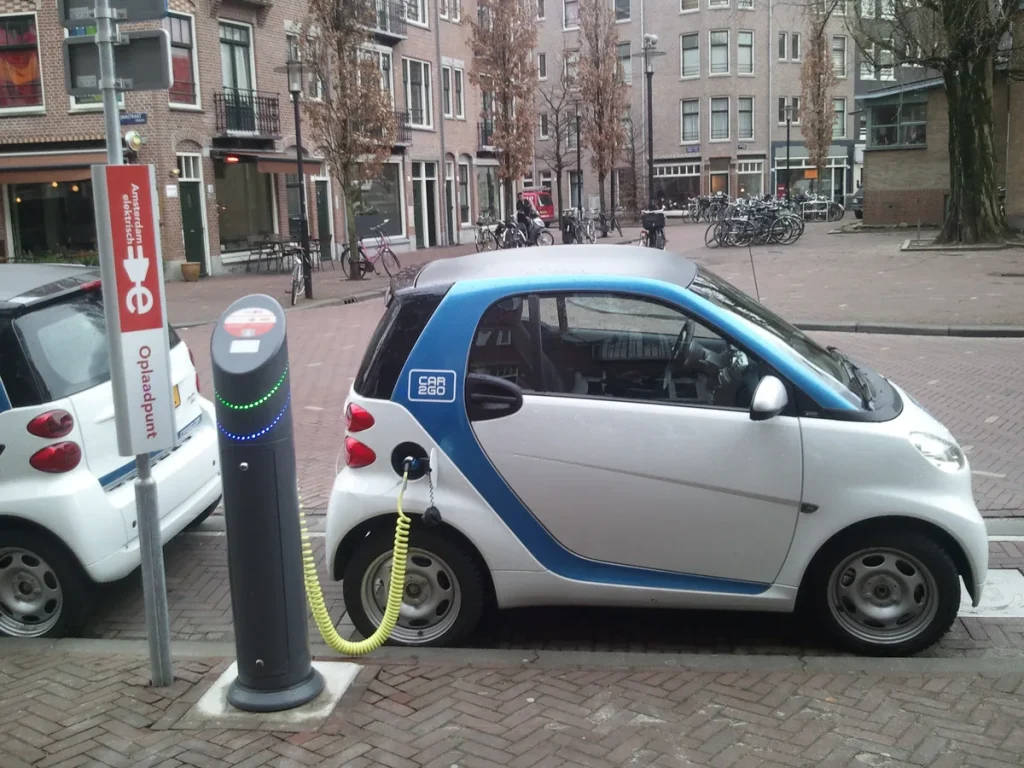
Elektrisch rijden is in 2026 geen niche meer. Ruim een kwart van alle nieuw verkochte personenwagens in Nederland heeft een volledig elektrische aandrijflijn. Toch worstelen veel EV-rijders met een vraag die bij de aankoop nauwelijks wordt besproken: hoe zit het eigenlijk met de verzekering? Want een Tesla Model Y, een MG4 of een BYD Atto 3 verzekeren is fundamenteel anders dan een gewone benzineauto — en dat merk je direct in de premie en in de polisvoorwaarden.
In 2026 is de gemiddelde verzekeringspremie voor een elektrische auto 20 tot 50 procent hoger dan voor een vergelijkbare benzinevariant, afhankelijk van het model, de cataloguswaarde en de verzekeraar. Tegelijk zijn subsidies voor EV-rijders verder afgebouwd, geldt er volledig motorrijtuigenbelasting en moeten zakelijke rijders hun bijtelling opnieuw berekenen. Kortom: het verzekeringslandschap voor elektrische auto’s is in beweging, en het loont om de details te kennen.
Waarom is een EV-verzekering duurder?
De hogere premie voor elektrische auto’s is geen willekeur van verzekeraars — die hebben er goede redenen voor. De cataloguswaarde van een elektrische auto ligt structureel hoger dan die van een vergelijkbare verbrandingsmotor. Een elektrische middenklasser kost al snel 10.000 tot 20.000 euro meer dan zijn benzine-equivalent. Meer waarde betekent bij diefstal of total loss een hogere schadevergoeding, en dat vertaalt zich direct naar een hogere premie.
Daar bovenop wegen de reparatiekosten mee. Elektromotoren, power management units en accupakketten zijn specialistisch werk. Er zijn minder gecertificeerde garages die dit kunnen uitvoeren, en de onderdelen zijn duurder en moeilijker leverbaar. Een beschadigde accumodule kan bij sommige modellen oplopen tot 15.000 euro of meer — en dat is soms bij een ogenschijnlijk kleine botsing al aan de orde.
Ten slotte speelt het gewicht een rol. Een elektrische SUV weegt door het accupakket 200 tot 500 kilo meer dan zijn benzinevariant. Bij een botsing is de kans op grotere schade — aan zowel de eigen auto als andere voertuigen — statistisch hoger. Verzekeraars verwerken dit in hun schademodellen, en dus in de premie die jij betaalt.
Accu: eigendom of huur — dat maakt alles uit
Een van de meest onderschatte vragen bij het afsluiten van een EV-verzekering is: is de accu eigendom van de auto-eigenaar, of wordt die gehuurd? Dit onderscheid heeft grote gevolgen voor je dekking.
Als de accu bij de auto hoort — wat bij de meeste moderne EV’s standaard het geval is — valt die gewoon onder je autoverzekering. Bij WA beperkt casco of all risk is de accu dan meeverzekerd als integraal onderdeel van het voertuig. Beschadiging door brand, diefstal of een aanrijding valt dan onder dezelfde dekking als de rest van de auto.
Een andere situatie ontstaat als je de accu huurt. Dit was vroeger gangbaar bij Renault Zoe-rijders en sommige oudere Nissan Leaf-leasers. De accu is dan juridisch eigendom van de fabrikant of leasemaatschappij, en valt niet automatisch onder jouw autoverzekering. Je bent in dat geval voor de accu afhankelijk van de voorwaarden in het huurcontract — en de verzekeringsplicht ligt bij de eigenaar, niet bij jou. Controleer dit dus altijd in je polisblad: staat de accu als meeverzekerd onderdeel vermeld, of wordt hij expliciet uitgesloten?
Sommige verzekeraars, zoals Nationale-Nederlanden met hun EV Accu Zekerheid-product, bieden aanvullende accudekking als losse module. Dat kan zinvol zijn als je een ouder model rijdt waarbij de accu apart is gefinancierd of als je de restwaarde van je batterijpakket extra wilt beschermen.
Laadpaalbrand: wie draait er voor op?
Een laadpaalbrand klinkt als een randgeval, maar in de praktijk zijn er in 2026 voldoende incidenten geregistreerd om het serieus te nemen. Wat dekt je verzekering als er brand uitbreekt tijdens het opladen?
Hier geldt een tweedeling die veel mensen verrast. De auto zelf — als die vlam vat tijdens het laden — is gedekt onder WA beperkt casco of all risk, mits brand als gedekte oorzaak in de polis staat. Bij een WA-only polis betaal je de autoschade volledig zelf. Dat is bij een EV al snel een enorm bedrag.
De laadpaal thuis valt in principe onder je opstalverzekering, niet onder de autoverzekering. Als je een vaste laadpaal aan je gevel hebt hangen en die gaat in brand — of de brand verspreidt zich naar de gevel — dan is dat een zaak voor je woonhuis- of opstalverzekeraar. Sommige opstalverzekeraars vragen inmiddels expliciet of je een laadpaal hebt geïnstalleerd en passen de premie of voorwaarden daarop aan. Meld een nieuwe laadpaal dus altijd bij je verzekeraar — anders loop je het risico dat een schadeclaim wordt afgewezen wegens verzwijging.
Een mobiele laadkabel die je in de kofferbak meeneemt, valt doorgaans wel onder de accessoiredekking van je autoverzekering. Check ook hier de polisvoorwaarden: sommige verzekeraars stellen een maximumbedrag per accessoire.
Voor een overzicht van brandverzekeringen en wat ze dekt bij thuisladen, raadpleeg de Nibud-website of de keuzehulp van het Consumentenbond. Voor de wettelijke kaders rondom laadinfrastructuur en verzekeringsplicht verwijst de Rijksoverheid naar de RDW-richtlijnen.
Welke dekking kies je als EV-rijder?
Voor een benzineauto met vijf jaar op de teller kies je misschien WA — de wettelijk verplichte minimale dekking. Voor een elektrische auto is die redenering zelden slim. Gegeven de hoge cataloguswaarden (een BYD Atto 3 staat al snel op 40.000 euro, een Tesla Model Y Long Range kost 55.000 euro of meer) is all risk veruit de meest gekozen dekking onder EV-rijders, en terecht.
Een overzicht van de gangbare dekkingsopties voor EV’s in 2026:
| Dekking | Wat is gedekt? | Geschikt voor EV? |
|---|---|---|
| WA (Wettelijke Aansprakelijkheid) | Schade aan derden | Alleen bij oude EV met lage waarde |
| WA Beperkt Casco | + brand, diefstal, storm, ruitschade | Redelijk, maar eigen schade niet gedekt |
| All Risk (WA Volledig Casco) | + eigen schade, ook bij eigen schuld | Aanbevolen voor nieuwe en semi-nieuwe EV’s |
Partijen zoals Univé, ANWB, Allianz Direct en Interpolis bieden in 2026 specifieke EV-polissen aan met aanvullende modules voor accudekking en laadapparatuur. Tesla rijdt ook een eigen product: InsureMyTesla, beschikbaar via de Tesla-app en bedoeld voor alle Teslavormen. Of dat goedkoper uitvalt dan een reguliere all risk polis verschilt sterk per rijder en per rijprofiel.
MIA en Vamil: fiscaal voordeel voor zakelijke EV-rijders
Rijd je elektrisch als ondernemer of zzp’er? Dan zijn er naast de verzekering ook fiscale regelingen die je goed in de gaten moet houden. De Milieu-investeringsaftrek (MIA) en de Willekeurige afschrijving milieu-investeringen (Vamil) zijn beide van toepassing op zakelijke EV’s en laadinfrastructuur.
Met de MIA mag je in 2026 tot 45 procent van de investeringskosten extra aftrekken van je belastbare winst — bovenop de normale afschrijving. De Vamil geeft je de vrijheid om een investering op een fiscaal gunstig moment af te schrijven, wat liquiditeitsvoordeel oplevert. Beide regelingen zijn gecombineerd bijzonder effectief voor ondernemers die een nieuwe zakelijke EV aanschaffen én een laadpaal installeren. De aanschaf- en installatiekosten van die laadpaal zijn onder de MIA/Vamil ook aftrekbaar.
Let op: het bijtellingspercentage voor volledig elektrische auto’s bedraagt in 2026 nog 18 procent tot een cataloguswaarde van 30.000 euro. Daarboven geldt het reguliere tarief van 22 procent. Dit is relevant voor rijders met een zakelijke leaseauto: de bijtelling beïnvloedt indirect ook de keuze voor een bepaalde EV en daarmee de verzekeringswaarde. Meer informatie over de fiscale regels vind je op de website van de Belastingdienst.
Populaire polissen voor Tesla, MG, BYD en Polestar
De Nederlandse markt telt inmiddels tientallen verzekeraars die EV-polissen aanbieden, maar niet elke polis is even goed afgestemd op specifieke merken. Hier een praktisch overzicht:
Tesla: InsureMyTesla (via Tesla zelf) is een all-in polis die speciaal is gebouwd voor Teslavormen. Alternatief zijn Univé en Promovendum, beide met goede ervaringen voor Tesla-rijders. Let op rijhulpsystemen: Autopilot-gebruik beïnvloedt soms de poliscondities bij schade.
MG en BYD: Relatief nieuwe merken op de Nederlandse markt, waarmee verzekeraars minder schadehistorie hebben. Dit kan de premie wat hoger maken door onzekerheid in de risicomodellen. Vergelijk via onafhankelijke tools als Independer of Pricewise — de prijsverschillen kunnen oplopen tot 30 procent voor hetzelfde model.
Polestar: Polestar 2 en 3 worden door de meeste grote verzekeraars gewoon geaccepteerd. Allianz Direct en ANWB scoren goed in vergelijkingen voor Polestar-rijders op het gebied van prijs-kwaliteitverhouding.
Gebruik de vergelijkingstools op verzekering.veel.nl of onafhankelijke platforms om voor jouw specifieke kenteken de actuele premies op te vragen. Premies worden maandelijks bijgesteld — een offerte van zes maanden geleden is in 2026 zelden nog actueel.
Tips om kosten te drukken zonder concessies aan dekking
Een hogere premie hoeft niet te betekenen dat je geen invloed hebt op de kosten. Er zijn concrete stappen die EV-rijders kunnen nemen om de verzekeringspremie te verlagen zonder de dekking te verslechteren:
- Kies een hoger eigen risico: Vrijwillig eigen risico verhogen van 150 naar 500 euro kan de jaarpremie bij sommige verzekeraars met 10 tot 15 procent verlagen.
- Bouw een schadevrije jaren-korting op: De bonus-malus-ladder werkt ook voor EV’s. Elke schadevrije jaar levert kortingsopbouw op — tot maximaal 75 procent in de meeste stelsels.
- Combineer verzekeringen: Veel verzekeraars geven korting als je auto, woonhuis en opstal combineert. Dat geldt ook voor EV-polissen.
- Parkeer slim: Een garageplek of afgesloten terrein verlaagt het diefstalrisico, wat door sommige verzekeraars in de premie wordt verwerkt.
- Vergelijk jaarlijks: De EV-verzekeringsmarkt is in 2026 competitiever dan ooit. Loyaliteit aan dezelfde verzekeraar loont zelden — vergelijken bij elke jaarverlenging is standaard geworden.
Kortom: het verzekeren van een elektrische auto vraagt in 2026 meer aandacht dan vroeger. De hogere premies zijn reëel, maar met de juiste keuzes — de juiste dekking, slimme combinaties en een actuele vergelijking — houd je de kosten beheersbaar. De accudekking en laadpaalrisico’s zijn daarbij de twee punten die het meest worden onderschat. Lees je polis, meld wijzigingen (zoals een nieuwe laadpaal) tijdig en vergelijk elk jaar opnieuw. Zo rijd je elektrisch én verzekerd zonder financiële verrassingen.
Veelgestelde vragen
Is een elektrische auto duurder om te verzekeren dan een benzineauto?
Ja, in 2026 betaal je voor een elektrische auto gemiddeld 20 tot 50 procent meer verzekeringspremie dan voor een vergelijkbare benzineauto. Dit komt door de hogere cataloguswaarde, duurdere reparatiekosten voor het accupakket en de hogere massa van EV’s, die bij een botsing meer schade kan veroorzaken. Het exacte verschil hangt sterk af van het model en de gekozen verzekeraar.
Is de accu van mijn elektrische auto standaard meeverzekerd?
Als de accu eigendom is van jou als koper — wat bij de meeste moderne EV’s het geval is — dan is die standaard meeverzekerd als onderdeel van de auto. Huur je de accu (zoals vroeger bij sommige Renault Zoe-modellen), dan valt die niet automatisch onder je autoverzekering. Controleer altijd de polisvoorwaarden en vraag eventueel om een aanvullende accuverzekering als dat van toepassing is.
Wat dekt mijn verzekering als er brand uitbreekt bij het laden?
Brandschade aan de auto zelf is gedekt bij WA beperkt casco of all risk, mits brand als gedekte oorzaak in de polis staat. Met alleen WA betaal je de schade aan je eigen auto volledig zelf. De thuislaadpaal valt onder je opstalverzekering — meld de installatie van een laadpaal dus altijd bij je woonhuisverzekeraar om problemen bij een schadeclaim te voorkomen.
Welke dekking is het beste voor een nieuwe elektrische auto?
Voor een nieuwe of recent gekochte elektrische auto is all risk (WA volledig casco) vrijwel altijd de beste keuze. Gezien de hoge cataloguswaarden van EV’s — al snel 35.000 tot 60.000 euro — is het risico op een grote financiële strop bij eigen schuld-schade zonder all risk te groot. WA beperkt casco is hooguit acceptabel voor EV’s met een leeftijd van zeven jaar of ouder en een restwaarde onder de 10.000 euro.
Kan ik als ondernemer de EV-verzekeringspremie aftrekken?
Ja, als zakelijk rijder zijn de verzekeringskosten van je elektrische auto aftrekbaar als bedrijfskosten. Daarnaast kun je via MIA en Vamil de aanschafkosten van de auto én de laadpaal fiscaal gunstig verwerken. De MIA geeft tot 45 procent extra aftrek op de investering; de Vamil biedt flexibiliteit in het moment van afschrijven. Raadpleeg de Belastingdienst of je accountant voor de actuele drempels en lijsten.
Hoe vergelijk ik EV-verzekeringen voor merken als MG, BYD of Polestar?
Gebruik een onafhankelijk vergelijkingsplatform zoals Independer of Pricewise en voer je exacte kenteken in — premies verschillen per model en bouwjaar. Voor nieuwere Chinese merken zoals MG en BYD kan de premie iets hoger uitvallen doordat verzekeraars nog weinig schadehistorie hebben. Vergelijk minimaal vijf aanbieders en let naast de premie ook op de accudekking en de eigen-risico-opties in de kleine lettertjes.
Tekst geoptimaliseerd in mei 2026.









