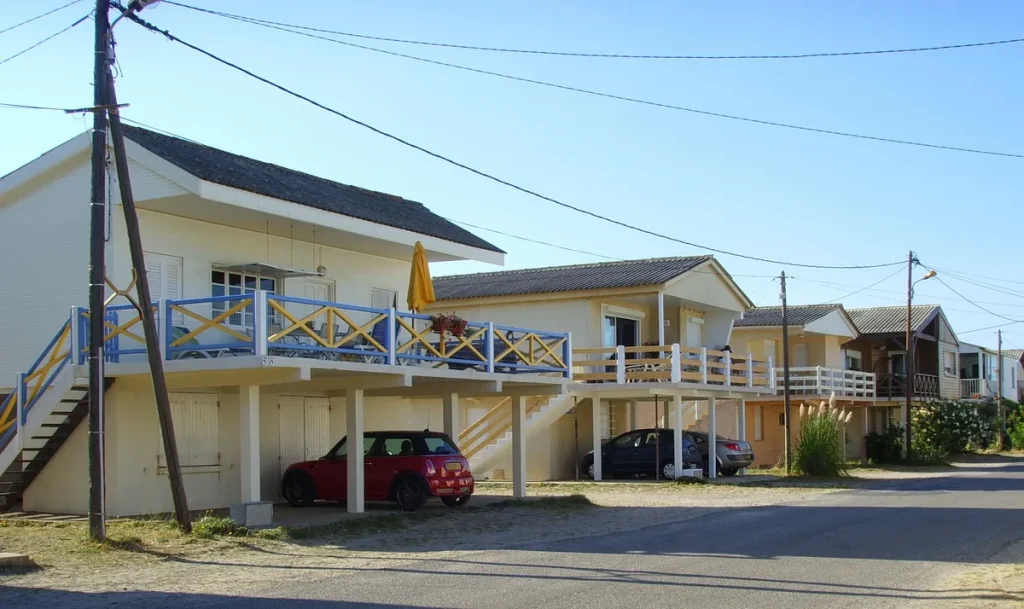
Een vakantiehuis in Zeeland, een chalet op een recreatiepark of een appartement aan de Costa Blanca: steeds meer Nederlanders bezitten naast hun hoofdwoning een tweede verblijf. Maar een gewone opstalverzekering voor je eigen woning dekt die tweede woning niet automatisch mee. In 2026 letten verzekeraars strenger dan ooit op leegstand, verhuur en buitenlandse situaties. Wie niets regelt, staat bij schade met lege handen.
De verzekeringspuzzel voor een tweede woning is complexer dan die voor je hoofdwoning. Je hebt te maken met een andere risicocategorie, mogelijke leegstandsperiodes, verhuur aan derden en soms een buitenlandse jurisdictie. Dit artikel legt stap voor stap uit wat je nodig hebt, wat het kost en waar de valkuilen zitten.
Waarom een aparte opstalverzekering?
Je bestaande opstalverzekering is gebonden aan het adres van je hoofdwoning. Het gebouw op een ander adres valt er simpelweg niet onder. Voor je tweede woning sluit je dus een aparte opstalverzekering af, soms specifiek aangeboden als recreatiewoningverzekering of vakantiehuisverzekering.
De dekking van zo’n polis werkt in principe hetzelfde als bij een reguliere opstalverzekering: je bent beschermd tegen schade door brand, storm, inbraak, water en vandalisme. Maar de premie ligt hoger dan bij een hoofdwoning, omdat verzekeraars het risicoprofiel van een tweede woning anders beoordelen. De woning staat geregeld leeg, er is minder toezicht en de kans op ongemerkte schade (waterlekkage, inbraak) is groter.
In 2026 hanteren grote aanbieders zoals Centraal Beheer, Univé en a.s.r. een eigen risico van standaard 250 euro voor recreatiewoningen, met opties tot 1.000 euro. Bij verhuur via een platform geldt bij de meeste polissen automatisch een verhoogd eigen risico van 500 euro.
De leegstandsclausule: een cruciale valkuil
Leegstand is voor verzekeraars een risicoverzwarende factor. Bij een standaard opstalverzekering vervalt de dekking als de woning langer dan 30 tot 60 aaneengesloten dagen onbewoond is. Die drempel verschilt per verzekeraar, maar de consequentie is overal dezelfde: meld je de leegstand niet, en er ontstaat schade, dan kan de verzekeraar de uitkering weigeren of korten.
Voor een tweede woning die je alleen in de zomervakantie gebruikt, betekent dit dat je de rest van het jaar formeel in de problemen zit als je geen specifieke recreatiewoningpolis hebt. Dat type polis is juist ontworpen voor periodiek gebruik en accepteert structurele leegstand zonder aanvullende meldingsplicht.
Heb je een woning die je tijdelijk leeg laat staan, bijvoorbeeld na een verhuizing of overlijden van een familielid, dan kun je een leegstandsverzekering overwegen. Dat is een tijdelijke polis die uitsluitend de periode van leegstand afdekt, vaak voor maximaal 24 maanden.
Inboedel apart verzekeren
Je inboedelverzekering voor je hoofdwoning dekt de spullen in je tweede woning niet mee. Meubels, witgoed, elektronica en persoonlijke bezittingen in de vakantiewoning vallen daar buiten. Je moet voor het tweede adres een aparte inboedelverzekering afsluiten, of kiezen voor een recreatiewoningpolis met inboedeldekking inbegrepen.
Let op de verzekerde som. Veel vakantiehuisjes zijn eenvoudig ingericht, maar als je er een televisie, keukenapparatuur en meubels ter waarde van 15.000 euro hebt staan, wil je dat bedrag ook gedekt zien. Onderverzekering is een veelgemaakte fout: bij schade vergoedt de verzekeraar dan alleen een evenredig deel van de werkelijke waarde.
Sommige inboedelpolissen bieden een wereldwijde dekking voor persoonlijke bezittingen die je meeneemt op reis. Die uitbreiding dekt je spullen echter niet permanent in een tweede woning op een vast adres. Lees de polisvoorwaarden goed door of vraag je verzekeringsadviseur om bevestiging.
Aansprakelijkheid: AVP of huiseigenarenverzekering?
Hier maken veel mensen een vergissing. Een standaard AVP (aansprakelijkheidsverzekering voor particulieren) dekt schade die je als persoon aan anderen veroorzaakt. Maar schade die voortkomt uit gebreken aan het gebouw zelf, zoals losgewaaide dakpannen die een buurman verwonden, of een instabiele balustrade die een huurder laat struikelen, valt daar niet onder.
Voor schade als gevolg van gebreken aan de opstal heb je een aansprakelijkheidsverzekering voor huiseigenaren nodig. Die dekt jou als eigenaar van het pand voor claims van derden die schade lijden door de staat van het gebouw. Veel recreatiewoningverzekeringen combineren opstal en huiseigenaarsaansprakelijkheid in één polis, met een verzekerd bedrag van doorgaans 1,25 tot 2,5 miljoen euro per gebeurtenis.
Sommige AVP-aanbieders bieden een optionele uitbreiding voor schade door een tweede woning, recreatiewoning of stacaravan in Europa. Zo’n uitbreiding is goedkoper dan een aparte huiseigenaarsaansprakelijkheidsverzekering, maar de dekking is smaller. Ga dit goed na bij je eigen verzekeraar. Meer informatie over de AVP vind je ook op de pagina over aansprakelijkheidsverzekeringen op deze site.
Recreatiewoning op een park: bijzondere aandachtspunten
Heb je een chalet, stacaravan of bungalow op een vakantiepark, dan gelden er vaak aanvullende regels. Parken verplichten eigenaren soms om een collectieve opstalverzekering of een parkreglement-conforme polis af te sluiten. Check altijd het parkreglement en de eigendomsakte voordat je zelf een polis regelt, zodat je niet dubbel betaalt of juist een gat laat vallen.
Chalets en stacaravans worden door verzekeraars anders beoordeeld dan stenen huizen. Ze zijn kwetsbaarder voor storm en brandschade, en de waardebepaling verschilt. Sommige verzekeraars werken met een dagwaardedekking (rekening houdend met afschrijving), terwijl anderen nieuwwaarde vergoeden. Voor een chalet van vijf jaar oud kan dat verschil in uitkering fors oplopen.
Op recreatieparken geldt ook vaker verhuur. Als je je woning via het park of via platforms zoals aanbieders die de Consumentenbond bespreekt verhuurt, moet je dit melden bij je verzekeraar. Niet-gemelde verhuur kan leiden tot dekking die vervalt op het moment dat je die het hardst nodig hebt.
Tweede woning in het buitenland: lokaal of Nederlands verzekeren?
Steeds meer Nederlanders kopen een tweede woning in Frankrijk, Spanje, Portugal of Italië. De vraag is dan: sluit je een lokale verzekering af of een Nederlandse polis die ook buitenlandse panden dekt?
Het advies van meerdere gespecialiseerde verzekeraars is eenduidig: kies bij voorkeur een Nederlandse polis. De reden is simpel: de dekking is ruimer. In Nederland is de all-riskvariant (dekking tegen alles wat van buiten komt) de standaard, terwijl die in veel Zuid-Europese landen nagenoeg onbekend is. Bij een Frans of Spaans polis is de dekking vaak beperkter en de polisvoorwaarden zijn in de lokale taal, wat bij schadeafhandeling tot problemen leidt.
Wel is er een belangrijk voorbehoud voor Frankrijk: de opstalverzekering en de wettelijke aansprakelijkheidsverzekering zijn in Frankrijk verplicht voor eigenaren. Een Nederlandse polis die aan deze verplichting voldoet is toegestaan, maar zorg dat je bij de Franse autoriteiten kunt aantonen dat je verzekerd bent. Aanbieders zoals Turien & Co. en United Insurance bieden polissen die panden in onder andere Frankrijk, Spanje en Portugal dekken. Meer over woonhuisverzekeringen algemeen vind je op de categoriepagina Woonhuis & Inboedelverzekering.
Let op de valutarisico. Als je een woning in het buitenland hebt en schade wordt vergoed in euros op basis van een Nederlandse taxatie, dan kan de lokale herstelkostprijs soms afwijken. Laat je woning in het buitenland taxeren door een lokale expert en leg die taxatiewaarde vast in de polis.
Wat kost het in 2026?
De premie voor een recreatiewoningverzekering hangt af van de herbouwwaarde van de woning, de ligging, het gebruik (eigen gebruik of verhuur) en het eigen risico dat je kiest. Als globale richtlijn voor 2026 kun je rekenen op de volgende bandbreedte voor een Nederlandse recreatiewoning:
| Type woning | Herbouwwaarde | Indicatieve premie/jaar |
|---|---|---|
| Chalet / stacaravan | 60.000 – 100.000 euro | 350 – 600 euro |
| Stenen recreatiewoning | 150.000 – 250.000 euro | 500 – 900 euro |
| Vakantiewoning bij verhuur | 150.000 – 250.000 euro | 700 – 1.200 euro |
Premies voor een pand in het buitenland liggen doorgaans 20 tot 40 procent hoger dan voor een vergelijkbaar pand in Nederland, vanwege het hogere risico en de extra beheerskosten bij schade op afstand. Gebruik een vergelijkingstool of raadpleeg een onafhankelijk adviseur; de Consumentenbond heeft hiervoor een handige keuzehulp.
Zorg ook dat je de fiscale kant goed regelt. Een tweede woning in box 3 telt mee voor de vermogensrendementsheffing. De premies voor de opstalverzekering zijn in principe niet aftrekbaar in box 1, maar als je de woning verhuurt en dit als onderneming aanmerkt, liggen de regels anders. Raadpleeg de Belastingdienst voor de actuele fiscale behandeling van je situatie in 2026.
Een tweede woning is een fijne bezit, maar ook een verantwoordelijkheid. Wie de verzekeringen goed regelt, voorkomt dat een lekkend dak of een aansprakelijksclaim die vakantieherinnering omzet in een financieel drama. Vergelijk polissen specifiek voor recreatiewoningen, meld verhuur altijd bij je verzekeraar en beslis bewust of een Nederlandse of lokale polis beter past bij je situatie in het buitenland. De paar tientjes extra per jaar die een goede dekking kost, zijn de beste investering die je in je tweede woning kunt doen.
Veelgestelde vragen
Dekt mijn gewone opstalverzekering ook mijn tweede woning?
Nee. Een standaard opstalverzekering is gebonden aan het adres van je hoofdwoning. Voor een tweede woning, vakantiewoning of recreatiewoning op een ander adres heb je altijd een aparte polis nodig. Sluit je niets af, dan sta je bij brand, storm of inbraak in je tweede woning volledig zonder dekking.
Wat is de leegstandsclausule en hoe werkt die?
De leegstandsclausule in een gewone opstalverzekering bepaalt dat de dekking stopt of beperkt wordt als de woning langer dan een bepaalde periode (vaak 30 tot 60 dagen) aaneengesloten leegstaat. Een recreatiewoningverzekering heeft deze clausule niet, of houdt er expliciet rekening mee dat de woning periodes onbewoond is. Controleer altijd de polisvoorwaarden op de exacte termijn.
Heb ik een aparte aansprakelijkheidsverzekering nodig voor mijn tweede woning?
Je standaard AVP dekt geen schade die voortkomt uit gebreken aan het gebouw zelf, zoals een losgewaaide dakpan of een kapotte leuning. Daarvoor heb je een aansprakelijkheidsverzekering voor huiseigenaren nodig. Veel recreatiewoningverzekeringen combineren opstal en huiseigenaarsaansprakelijkheid in één polis. Sommige AVP-aanbieders bieden een optionele uitbreiding, maar die heeft een smallere dekking. Vergelijk beide opties zorgvuldig.
Moet ik mijn vakantiewoning in Frankrijk lokaal verzekeren?
In Frankrijk zijn een opstal- en aansprakelijkheidsverzekering wettelijk verplicht, maar je hoeft niet per se een Franse verzekeraar te kiezen. Een Nederlandse polis die het pand in Frankrijk dekt is toegestaan, mits je kunt aantonen dat je verzekerd bent. Nederlandse polissen bieden doorgaans ruimere dekking en zijn in het Nederlands, wat bij schadeafhandeling een groot voordeel is. Aanbieders als Turien & Co. en United Insurance dekken Franse en Spaanse panden expliciet.
Wat gebeurt er als ik mijn woning verhuur zonder dit te melden?
Verhuur zonder melding aan je verzekeraar is een verzwijging van een risicoverzwarende omstandigheid. Als er tijdens de verhuurperiode schade ontstaat, kan de verzekeraar de uitkering weigeren of sterk verlagen, omdat de werkelijke situatie afweek van wat in de polis was opgegeven. Meld verhuur altijd vooraf en vraag om schriftelijke bevestiging dat je dekking intact blijft. Bij sommige polissen geldt bij verhuur een hoger eigen risico (doorgaans 500 euro).
Is de premie voor een tweede woning fiscaal aftrekbaar?
Voor een tweede woning in box 3 (eigen gebruik of incidentele verhuur) zijn de verzekeringspremies in de meeste gevallen niet aftrekbaar in de inkomstenbelasting. Als je de woning bedrijfsmatig verhuurt en de verhuuractiviteiten als resultaat uit overige werkzaamheden of onderneming worden aangemerkt, kunnen kosten wel aftrekbaar zijn. Raadpleeg de actuele informatie op belastingdienst.nl of een belastingadviseur voor jouw specifieke situatie in 2026.
Tekst geoptimaliseerd in mei 2026.









