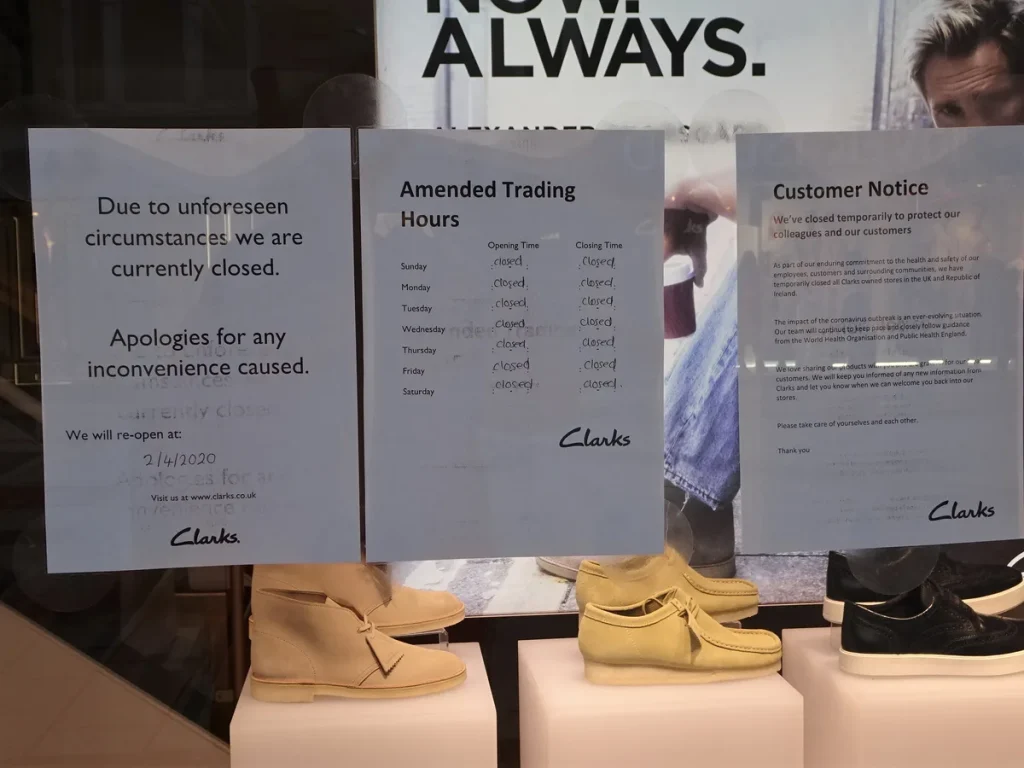
Je werkt als ZZP’er hard voor elke opdracht. Maar wat als brand, waterschade of een andere calamiteit je bedrijf van de ene op de andere dag stillegt? De facturen blijven komen — huur, lease, abonnementen — terwijl de omzet wegvalt. Precies voor dat scenario is een bedrijfsschadeverzekering bedoeld.
In 2026 is dit type verzekering relevanter dan ooit voor zelfstandigen. De afgelopen jaren leerden ondernemers dat stagnatie genadeloos snel kan gaan: een lekkage, een brand in het pand naast je, of een defecte machine kan weken of maanden uitval betekenen. Met een goede bedrijfsschadeverzekering op zak overleef je zo’n periode financieel — zonder je reserves aan te hoeven spreken of schulden te moeten maken.
Wat is een bedrijfsschadeverzekering precies?
Een bedrijfsschadeverzekering — ook wel omzetverliesverzekering of bedrijfsonderbrekingsverzekering genoemd — dekt het financiële verlies dat je lijdt als je tijdelijk niet kunt werken door een gedekte gebeurtenis. De verzekering vergoedt dan je gederfde brutowinst: de omzet die je misloopt, verminderd met de variabele kosten die ook wegvallen.
Stel: je hebt een atelier, en brand legt je werkplek plat. Je kunt drie maanden niet leveren. Je vaste lasten — huur, verzekeringen, leasetermijnen, abonnementen — lopen gewoon door. Je bedrijfsschadeverzekering springt in en vergoedt het verschil tussen je normale brutowinst en wat je in die periode daadwerkelijk verdient (vaak nul).
Veel ZZP’ers denken dat dit type verzekering alleen voor grotere bedrijven is, maar dat klopt niet. Juist als eenpitter heb je geen collega’s die de boel tijdelijk kunnen overnemen. Als jij uitvalt, valt het bedrijf uit. Dat maakt de financiële impact per definitie groter.
Wat valt er wel en niet onder de dekking?
Een bedrijfsschadeverzekering is altijd gekoppeld aan een materieverzekering, zoals een inboedel- of inventarisverzekering. De bedrijfsschade wordt alleen vergoed als de oorzaak van de stagnatie ook gedekt is onder die materieverzekering. Typisch gedekte oorzaken zijn:
- Brand, explosie en blikseminslag
- Waterschade door lekkage of storm
- Inbraak en vandalisme (mits ook de inventaris verzekerd is)
- Instorting of schade door constructiefouten
Wat standaard niet gedekt is: omzetverlies door ziekte of arbeidsongeschiktheid van jou als ZZP’er (daarvoor heb je een arbeidsongeschiktheidsverzekering nodig), verlies door slechte marktomstandigheden, of schade die je zelf hebt veroorzaakt door roekeloosheid.
Pandemie en lockdown: wat leerde corona ons?
De COVID-19-pandemie stelde ondernemers voor een keiharde werkelijkheid: duizenden ZZP’ers en MKB’ers zagen hun omzet kelderen door gedwongen sluitingen, terwijl hun verzekering niets uitkeerde. Standaard bedrijfsschadeverzekeringen dekken namelijk geen omzetverlies door overheidsmaatregel of pandemie — tenzij de polis daar expliciet een clausule voor heeft.
Rechtszaken volgden. In Nederland heeft de rechtbank meerdere malen geoordeeld dat coronasluitingen niet onder standaarddekking vallen omdat er geen directe materiële schade aan het pand of de inventaris was. Sommige verzekeraars kwamen wel met coulanceregelingen, maar structurele dekking was de uitzondering, niet de regel.
In 2026 bieden een handvol verzekeraars aanvullende modules aan voor besmettelijke ziekten of overheidsgedwongen sluiting — maar dit is een dure uitbreiding die apart afgesloten moet worden. Controleer de polisvoorwaarden dus altijd zorgvuldig: staat er een communicable disease clause of een denial of access clause in? Dan ben je bij een volgende pandemie of lockdown wél gedekt. Zo niet, dan is aanvullende dekking de enige optie.
Wil je weten wat jou te wachten staat bij het afsluiten van een bedrijfsverzekering? De Consumentenbond biedt een overzicht van veelgemaakte fouten bij zakelijke verzekeringen.
Hoe wordt de uitkering berekend?
De kern van de bedrijfsschadeverzekering is de brutowinst-grondslag. Je brutowinst is de omzet minus de inkoop en overige variabele kosten. Dat bedrag — je brutowinst — is wat de verzekeraar als basis neemt voor de uitkering.
Concreet: stel je hebt een jaarlijkse omzet van €80.000 en variabele kosten van €20.000, dan is je brutowinst €60.000. Je verzekert die brutowinst. Als je drie maanden stilstaat (25% van het jaar), dan is de theoretische schade €15.000. Dat bedrag vergoedt de verzekeraar — minus eigen risico en aftrek voor eventuele resterende inkomsten.
Let op: sommige verzekeraars bieden de mogelijkheid je brutowinst te verzekeren met een opslag van 130%. Dat geeft je buffer als je bedrijf groeide ten opzichte van het vorige jaar en je anders onderverzekerd zou zijn.
| Omzet ZZP | Brutowinst (schatting) | Premie indicatie/jaar | Uitkeringstermijn |
|---|---|---|---|
| €40.000 | €30.000 | €250 – €450 | 26 weken |
| €70.000 | €52.000 | €400 – €750 | 52 weken |
| €120.000 | €90.000 | €700 – €1.400 | 52 weken |
Bovenstaande premie-indicaties zijn gebaseerd op marktinformatie uit 2026 en gelden voor ZZP’ers in lage tot middelmatige risicoklassen (kantoor, advies, ambacht). Hogere risicobranches betalen meer.
Uitkeringstermijn: 26 of 52 weken?
De uitkeringstermijn is de periode waarbinnen de verzekeraar schade vergoedt na een calamiteit. Standaard opties zijn 26 weken, 52 weken, 78 weken en 104 weken. Hoe langer de termijn, hoe hoger de premie — maar ook hoe beter je beschermd bent bij langdurige schade.
Als ZZP’er zonder personeel en met een relatief eenvoudige bedrijfsvoering is 26 weken voor veel situaties voldoende: een lekkage of kleine brand laat zich in die tijd herstellen. Maar werk je vanuit een gespecialiseerd atelier of studio met unieke apparatuur die maanden op bestelling staat? Dan is 52 weken realistischer — en soms zelfs 78 weken als levering van machines of vergunningsprocessen lang duren.
De Autoriteit Financiële Markten (AFM) adviseert ondernemers de uitkeringstermijn te koppelen aan de reële hersteltijd van hun specifieke bedrijfsactiviteit — niet aan de laagste premie.
Premie en eigen risico in 2026
De premie voor een bedrijfsschadeverzekering voor ZZP’ers begint in 2026 bij circa €250 per jaar voor kleine, laagrisico-ondernemingen. Gemiddeld liggen de kosten voor een zelfstandige met een omzet van €60.000 tot €100.000 tussen de €400 en €900 per jaar, afhankelijk van branche, uitkeringstermijn en eigen risico.
Een hoger eigen risico verlaagt de premie aanzienlijk. Kies je voor een eigen risico van twee weken (de meest gangbare variant), dan betaal je minder dan bij geen eigen risico. Sommige verzekeraars werken met een eigen risico uitgedrukt in een percentage van de jaarlijkse brutowinst — let daar goed op bij vergelijken.
Fiscaal is de premie voor een bedrijfsschadeverzekering voor ZZP’ers gewoon aftrekbaar als bedrijfskosten. Dat scheelt bij een premie van €600 en een marginaal belastingtarief van 37,07% al snel ruim €220 netto per jaar. Meer informatie over aftrekbaarheid vind je bij de Rijksoverheid.
Bedrijfsschadeverzekering versus arbeidsongeschiktheidsverzekering
Een veelgemaakte vergissing is dat ZZP’ers denken dat een bedrijfsschadeverzekering ook inkomensverlies door ziekte dekt. Dat doet ze niet. De bedrijfsschadeverzekering dekt materiële calamiteiten — brand, water, inbraak. Ziekte of uitval door een medische oorzaak valt onder een arbeidsongeschiktheidsverzekering (AOV).
In de praktijk hebben veel ZZP’ers beide nodig. Een timmerman die door brand zijn werkplaats verliest én zes weken later een polsbreuk oploopt, heeft twee aparte risico’s. De bedrijfsschade dekt het eerste, de AOV het tweede. Combineer je beide, dan ben je in de meeste uitvalsscenario’s gedekt.
Overweeg ook of een pakketverzekering voor bedrijven handig is: meerdere polissen in één pakket zijn vaak goedkoper dan afzonderlijk afsluiten.
Als ZZP’er zonder vast vangnet is continuïteit je grootste risico. Een bedrijfsschadeverzekering kost je gemiddeld minder dan €50 per maand, maar kan bij een ernstige calamiteit tienduizenden euro’s schade opvangen. De vraag is niet of je het kunt betalen — de vraag is of je een halfjaar omzetuitval kunt overleven zonder die dekking.
Veelgestelde vragen
Wat vergoedt een bedrijfsschadeverzekering precies voor een ZZP’er?
De verzekering vergoedt je gederfde brutowinst — dat is je normale omzet minus de variabele kosten die ook wegvallen — als je door een gedekte calamiteit tijdelijk niet kunt werken. Vaste lasten zoals huur, lease en abonnementen die gewoon doorlopen, worden via deze brutowinst-vergoeding gedekt. De uitkering gaat in nadat het eigen risico is verstreken, en stopt zodra de uitkeringstermijn is bereikt of je bedrijf weer normaal draait.
Is brand de enige gedekte oorzaak?
Nee. Naast brand zijn ook waterschade door lekkage of storm, explosie, blikseminslag en inbraak of vandalisme standaard gedekte oorzaken — mits je inventaris of bedrijfspand ook verzekerd is. De bedrijfsschadeverzekering is altijd een aanvullende dekking bovenop een materieverzekering. Wat er precies gedekt is, staat in de polisvoorwaarden. Lees die altijd zorgvuldig voor je tekent.
Dekt de verzekering ook omzetverlies door een pandemie of lockdown?
Standaard niet. De COVID-19-periode maakte pijnlijk duidelijk dat overheidsgedwongen sluitingen en pandemieën buiten de standaarddekking vallen, omdat er geen directe materiële schade aan het pand of de inventaris is. Sommige verzekeraars bieden in 2026 een aanvullende clausule aan voor besmettelijke ziekten of overheidsmaatregelen — dit heet soms een communicable disease clause. Vraag hier specifiek naar als je dit risico wilt meeverzekeren.
Hoe lang duurt de uitkeringstermijn?
De meest gangbare uitkeringstermijnen zijn 26, 52 en 78 weken. Je kiest dit vooraf bij het afsluiten van de polis. De termijn van 52 weken is voor de meeste ZZP’ers een goede balans tussen premiekosten en bescherming. Heb je een gespecialiseerde werkplek of unieke machines die lang op vervanging wachten, dan is 78 weken of zelfs 104 weken de veiligste keuze.
Wat is een realistisch premiebedrag voor een ZZP’er in 2026?
Voor een ZZP’er in een laag risicogebied met een jaaromzet van €60.000 tot €100.000 en een uitkeringstermijn van 52 weken ligt de premie globaal tussen de €400 en €900 per jaar. Dat is inclusief de koppeling aan een inventarisverzekering. Hogere risicobranches — zoals bouw of zwaar ambacht — betalen meer. De premie is fiscaal aftrekbaar als bedrijfskosten.
Moet ik de bedrijfsschadeverzekering combineren met andere verzekeringen?
Ja, de bedrijfsschadeverzekering is altijd een aanvulling op een materieverzekering (inventaris of bedrijfspand). Daarnaast is voor ZZP’ers ook een arbeidsongeschiktheidsverzekering sterk aan te raden, omdat bedrijfsschade geen ziekte of uitval door gezondheidsredenen dekt. Veel verzekeraars bieden pakketoplossingen aan waarbij je meerdere verzekeringen combineert tegen een lagere totaalpremie.
Tekst geoptimaliseerd in mei 2026.









