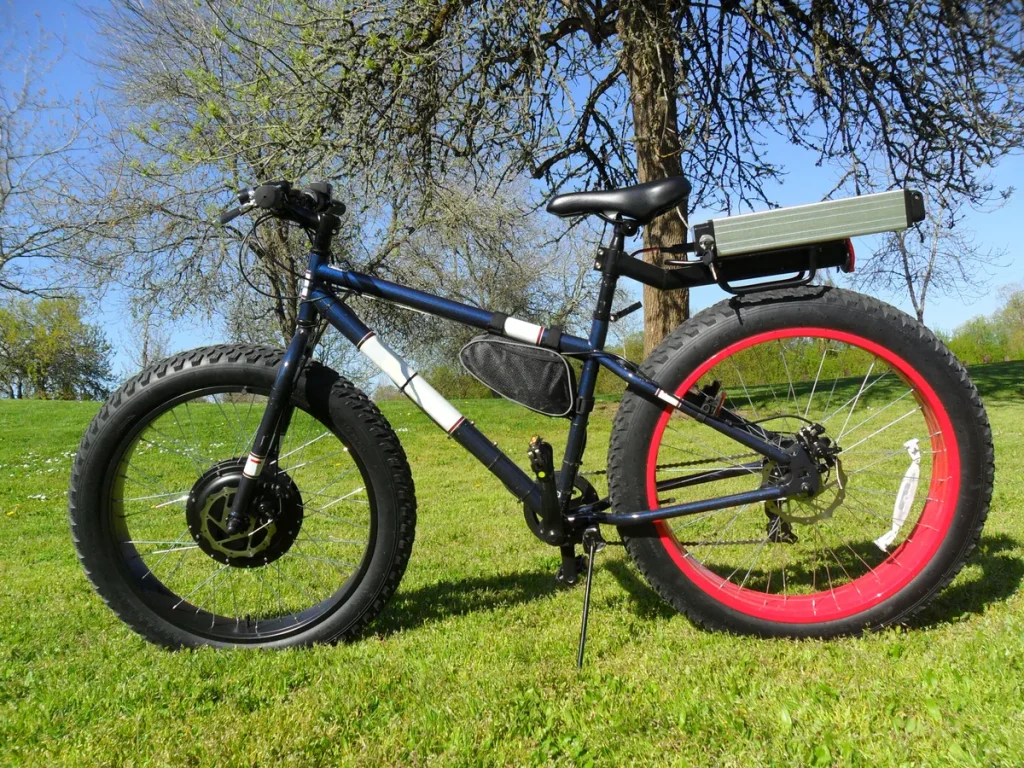
Nederland telt inmiddels honderdduizenden fatbikes op de weg, en de verzekeringsmarkt kreunt eronder. Waar je in 2022 nog bij vrijwel elke fietsverzekering kon aankloppen, is het aanbod in 2026 drastisch geslonken. Grote namen als ANWB en Univé stapten er tussenuit, en de verzekeraars die overblijven stellen steeds strengere eisen. Wie een fatbike koopt zonder even na te denken over de verzekeringssituatie, loopt het risico flink in de problemen te komen.
Dat risico is groter dan veel mensen beseffen. In 2025 werden 501 ongelukken met fatbikes geregistreerd, tegenover 238 in 2024 en slechts zeven in 2022. Ziekenhuizen in Rotterdam, Utrecht en Amsterdam meldden begin 2026 een golf aan slachtoffers, met de piek rond 12 tot 14 jaar. Tegelijkertijd zijn diefstallen zo hoog dat de schadelast van sommige verzekeraars acht keer hoger uitkwam dan de premie-inkomsten. Die combinatie maakt dat verzekeren van een fatbike in 2026 een heel ander verhaal is dan twee jaar geleden.
Wat is een fatbike en waarom is de categorie zo lastig voor verzekeraars?
Een fatbike is een elektrische fiets met brede banden van minimaal 3,5 inch, vaak uitgerust met een krachtige motor van 250 watt en een accu die opladen makkelijker maakt. Wettelijk valt een fatbike die niet sneller gaat dan 25 km/u en geen gashendel heeft in de categorie gewone e-bike: geen kenteken, geen rijbewijs, geen verplichte WA-verzekering. Dat klinkt simpel, maar de praktijk is weerbarstiger.
Het probleem is de enorme diversiteit in het aanbod. Naast legale modellen die netjes aan de 25 km/u-grens voldoen, worden er grote aantallen fatbikes verkocht of geimporteerd die daar standaard boven zitten, of die met een app of softwareaanpassing in enkele minuten zijn op te voeren naar 35 tot 45 km/u. Verzekeraars kunnen dit bij acceptatie nauwelijks controleren, maar bij een schade of diefstalclaim komen ze er alsnog achter. En dan zijn ze hard: geen uitkering.
Welke verzekeraars accepteren in 2026 nog fatbikes?
De markt is in 2026 fors uitgedund. De ANWB stopte in september 2023 al met het verzekeren van nieuwe fatbikes vanwege de torenhoge schadelast, en heeft die stop niet opgeheven. Univé volgde. Wie nu een fatbikeverzekering zoekt, komt voornamelijk terecht bij drie aanbieders:
- Centraal Beheer — accepteert fatbikes mits voorzien van een goedgekeurd slot en een actief GPS-volgsysteem. Diefstal- en cascoverzekering beschikbaar.
- Fietszeker — niche-aanbieder die zich heeft gespecialiseerd in e-bikes en fatbikes. Stelt strenge eisen aan beveiliging maar biedt brede dekking.
- Interpolis — via Rabobank beschikbaar; accepteert fatbikes maar beoordeelt modellen individueel op basis van technische specificaties en aankoopwaarde.
Enkele kleinere aanbieders zoals Phatfour (voor eigen merk) en Upway bieden ook verzekeringen aan, maar die zijn veelal gekoppeld aan aankoop bij henzelf. Vergelijken via onze e-bikeverzekering categorie geeft een actueel overzicht van de beschikbare opties.
Wat kost een fatbikeverzekering in 2026?
De premies zijn in 2026 fors gestegen ten opzichte van 2023. Reken op de volgende richtbedragen voor een legale fatbike met aankoopwaarde tussen de 1.500 en 3.500 euro:
| Dekking | Maandpremie | Eigen risico |
|---|---|---|
| Diefstal only | €12 – €20 | €150 – €250 |
| Diefstal + schade (casco) | €20 – €30 | €100 – €200 |
| All-risk incl. valschade | €25 – €38 | €75 – €150 |
Daar komen eenmalige kosten bovenop. De meeste verzekeraars eisen een goedgekeurd GPS-tracker (ongeveer 150 tot 250 euro aanschaf) plus een maandabonnement voor de trackingservice van 5 tot 10 euro per maand. Dat maakt de werkelijke maandlast voor een basisverzekering al snel 20 tot 35 euro. Voor premies bij jongere rijders of duurdere modellen liggen de bedragen hoger, omdat verzekeraars die als hogere risicogroep beoordelen.
Opgevoerde fatbike: verzekering vervalt direct
Dit is het punt waar de meeste problemen ontstaan, met name bij jongeren. Een fatbike opvoeren kan eenvoudig via een app, een kleine softwareaanpassing of door een snelheidslimiet-bypass te installeren. Het gevolg is dat de fiets juridisch niet langer een e-bike is, maar een bromfiets of snorfiets, en daarmee een voertuig waarvoor je een kenteken, rijbewijs en WA-motorverzekering nodig hebt.
Vrijwel alle verzekeringspolissen hebben een clausule die dekking uitsluit zodra het voertuig is gemodificeerd op een manier die de typegoedkeuring tenietdoet. Dit betekent in de praktijk: bij een aanrijding, een val of een diefstalclaim zal de verzekeraar het voertuig laten controleren. Blijkt de fatbike opgevoerd, dan keert de verzekeraar niets uit — niet voor jouw schade, niet voor die van de tegenpartij. Die laatste kan dan via de aansprakelijkheidsroute bij jou of je ouders aankloppen. De Consumentenbond wijst er op dat ouders aansprakelijk kunnen zijn voor schade veroorzaakt door hun minderjarige kind op een fatbike.
De RDW en politie zijn in 2025 en 2026 actiever gaan handhaven. Er worden rollenbanktests ingezet bij scholen en op de weg, waarbij ook het loutere bezit van een gashendel of verwijderde begrenzer al voldoende is voor een boete. Een bekeurde opgevoerde fatbike is bovendien onmiddellijk niet meer bruikbaar op de openbare weg totdat de modificatie ongedaan is gemaakt.
Leeftijdsgrens en de juridische status van fatbikes
De Nederlandse regelgeving rondom fatbikes is in beweging. Op dit moment geldt voor een legale fatbike (max. 25 km/u, geen gashendel) geen minimumleeftijd: in theorie mogen ook 10-jarigen ermee rijden. Politiek gezien staat er al langere tijd druk op om een minimum in te voeren. In september 2024 stemde de Tweede Kamer in met het principe van een minimumleeftijd van 14 jaar; de formele wetgeving is in 2026 nog in uitwerking.
Voor fatbikes die technisch als bromfiets of snorfiets worden geclassificeerd — dus die boven de 25 km/u kunnen — geldt al wel een leeftijdsgrens van 16 jaar en een rijbewijsplicht (AM-rijbewijs). Wie op een dergelijke fatbike rijdt zonder rijbewijs riskeert niet alleen een boete, maar staat bij een schade ook voor het probleem dat de WA-verzekering niet bestaat. Slachtoffers worden dan doorverwezen naar het Waarborgfonds Motorverkeer, maar de bestuurder is persoonlijk aansprakelijk voor de volledige schade.
Het kabinet bereidt voor 2027 ook een helmplicht voor minderjarigen op fatbikes en e-bikes voor. Hoewel dat los staat van de verzekeringssituatie, is het een teken dat de overheid de veiligheidsrisico’s serieus neemt. Zie ook onze pagina over e-bikeverzekeringen voor meer achtergrond bij de wettelijke kaders.
Wat dekt een fatbikeverzekering wel en niet?
Om misverstanden te voorkomen: een reguliere fiets- of e-bikeverzekering dekt niet automatisch een fatbike. Lees de polisvoorwaarden altijd door op de term “fatbike” of “elektrische fiets met banden breder dan X inch”. Wat je bij de meeste verzekeraars die fatbikes accepteren wel gedekt krijgt:
- Diefstal (mits voorzien van goedgekeurd slot + GPS-tracker actief)
- Schade door botsing of valpartij (alleen bij casco of all-risk polis)
- Vandalisme (afhankelijk van polis)
- Technische schade aan accu of motor (bij sommige all-risk polissen)
Wat een fatbikeverzekering nooit dekt:
- Schade als de fatbike opgevoerd blijkt te zijn
- Schade bij gebruik op een circuit of niet-openbare weg waarvoor de polis niet geldt
- Wettelijke aansprakelijkheid voor letselschade aan derden — daarvoor is je aansprakelijkheidsverzekering (AVP) bedoeld, tenzij je fatbike als bromfiets wordt aangemerkt
- Slijtage van banden, remmen of accu door normaal gebruik
De aansprakelijkheidsverzekering (AVP) die je als huishouden al hebt, biedt soms enige bescherming bij ongelukken met een legale fatbike. Maar ook daar geldt: zodra de fatbike wettelijk als motorvoertuig wordt beschouwd (door opvoering of technische specificaties), valt de AVP-dekking weg. Bekijk onze uitleg over de aansprakelijkheidsverzekering voor meer details.
Praktisch advies bij aanschaf van een fatbike
Wie in 2026 een fatbike koopt of al heeft, doet er goed aan de volgende stappen te doorlopen voordat er iets misgaat:
- Controleer de technische specificaties — vraag de verkoper om de typegoedkeuring (EU-conformiteitsverklaring) en controleer of het model op de lijst van goedgekeurde e-bikes van de RDW staat.
- Neem contact op met een verzekeraar voordat je koopt — sommige modellen worden categorisch geweigerd, ongeacht de staat of leeftijd van de rijder.
- Investeer in beveiliging — zonder ART-4-slot en actieve GPS-tracker kom je bij de meeste verzekeraars niet eens door de acceptatiecheck.
- Voer nooit op — de consequenties gaan verder dan het verlies van verzekering; je bent ook persoonlijk aansprakelijk bij letselschade aan derden.
- Check of je AVP-polis fatbikes uitsluit — vraag dit expliciet na bij je huidige verzekeraar.
De fatbike is een blijver op de Nederlandse weg, maar de verzekeringsmarkt loopt nog achter op de realiteit. Met een goede voorbereiding vermijd je de situatie dat je bij een diefstal of ongeluk met lege handen staat. De Nibud-budgetwijzer helpt je de maandelijkse kosten (inclusief premie en trackingabonnement) in kaart te brengen als je overweegt een fatbike aan te schaffen.
Veelgestelde vragen
Moet ik mijn fatbike verplicht verzekeren?
Dat hangt af van de technische specificaties. Een fatbike die voldoet aan de e-bikenorm (maximaal 25 km/u, geen gashendel, 250 watt) is wettelijk een gewone fiets: geen verplichte WA-verzekering. Zodra de fatbike sneller kan rijden of een gashendel heeft, wordt hij wettelijk als bromfiets beschouwd en is een kenteken- en WA-verzekering verplicht. Controleer dit altijd bij aankoop, want de gevolgen bij een ongeval zonder verplichte verzekering zijn groot.
Wat gebeurt er als mijn kind een ongeluk maakt op een opgevoerde fatbike?
Als ouder kun je aansprakelijk worden gesteld voor schade die je minderjarig kind veroorzaakt. Bij een opgevoerde fatbike is er geen verzekeringsdekking: de fietsverzekering keert niet uit, de AVP vervalt omdat het voertuig als motorvoertuig wordt beschouwd, en er is geen WA-motorverzekering afgesloten. Dat betekent dat letselschade, medische kosten en materiele schade van de tegenpartij op jou als ouder worden verhaald. Spreek je kind hier vroeg over aan.
Welke verzekeraars accepteren in 2026 nog fatbikes?
De markt is sterk ingeperkt. Centraal Beheer, Fietszeker en Interpolis zijn in 2026 de bekendste aanbieders die nog fatbikes accepteren. Zij stellen allemaal eisen aan beveiliging: minimaal een ART-4-goedgekeurd slot en een actief GPS-volgsysteem. De ANWB en Univé hebben hun acceptatie gestopt. Vergelijk polissen altijd op actuele voorwaarden, want het aanbod kan per kwartaal veranderen door de dynamische schadelastsituatie in deze markt.
Wat kost een fatbikeverzekering per maand?
Reken in 2026 op een maandpremie van 12 tot 38 euro, afhankelijk van het dekkingsniveau en de waarde van je fatbike. Diefstalverzekering only kost gemiddeld 12 tot 20 euro per maand; een all-risk polis loopt op tot 38 euro. Daar komen de kosten voor een verplichte GPS-tracker bij (eenmalig 150 tot 250 euro aanschaf, plus 5 tot 10 euro per maand voor het abonnement). De totale maandlast ligt dus al snel op 20 tot 50 euro.
Dekt mijn huidige AVP-verzekering schade door een fatbike?
Bij een legale fatbike (e-bikenorm) dekt je aansprakelijkheidsverzekering (AVP) in de meeste gevallen de schade aan anderen. Maar let op: zodra je fatbike technisch als bromfiets wordt beschouwd, valt de AVP-dekking weg. Je hebt dan een aparte WA-motorverzekering nodig. Controleer de polisvoorwaarden van je AVP expliciet op uitsluitingen voor elektrische fietsen of lichte elektrische voertuigen, want niet elk huishoudenpakket is gelijk op dit punt.
Kan ik een fatbike verzekeren als mijn kind jonger is dan 16 jaar?
Voor een legale fatbike geldt in 2026 nog geen formele minimumleeftijd, al is wetgeving voor een grens van 14 jaar in voorbereiding. Een fatbike die als bromfiets wordt geclassificeerd vereist al wel een rijbewijs en minimumleeftijd van 16 jaar. Verzekeraars mogen zelf aanvullende eisen stellen en sommigen weigeren polis te verlenen voor rijders onder de 18. Informeer bij je verzekeraar of de leeftijd van de rijder invloed heeft op de acceptatie en de premie.
Tekst geoptimaliseerd in mei 2026.









