Nederland telt inmiddels ruim 5 miljoen huishoudens met minimaal één slim apparaat thuis. Slimme thermostaten, videodeurbellen, rookmelders die een melding sturen naar je telefoon, en volautomatische verlichtingssystemen zijn geen luxe meer maar een normaal onderdeel van de woning. Toch loopt het op het gebied van verzekeringen nog steeds flink achter. Veel mensen weten niet of hun inboedelverzekering de smarthome-spullen dekt, en of een gecertificeerd alarmsysteem nu wel of niet leidt tot lagere premie.
In 2026 is dat landschap aan het veranderen. Verzekeraars spelen steeds actiever in op de opkomst van domotica: sommige bieden expliciete premiekortingen voor beveiligde woningen, anderen breiden hun dekking uit naar cyberincidenten die via slimme apparaten binnenkomen. Tegelijk groeit het risico: een slecht beveiligd smart home kan een ingang zijn voor criminelen, zowel digitaal als fysiek. Dit artikel legt uit wat je in 2026 moet weten over smart home-apparatuur en je woon- en inboedelverzekering.
Welke smart home-apparaten vallen onder je inboedelverzekering?
De basisregel is eenvoudig: alles wat niet vast aan de woning zit, valt onder de inboedelverzekering. Een slimme thermostaat die op de muur geschroefd is en los te halen is, wordt doorgaans beschouwd als inboedel. Een videodeurbel met een vaste bedrading en ingebouwde voedingskabel kan echter worden aangemerkt als opstal, afhankelijk van hoe stevig hij is gemonteerd.
Praktisch gezien dekt een standaard inboedelverzekering schade door brand, water, inbraak en storm aan slimme apparaten op dezelfde manier als aan een televisie of laptop. Breekt je slimme luidspreker doordat een inbreker hem van tafel gooit? Vergoed. Wordt je slimme beveiligingscamera gestolen? Vergoed, mits je diefstalmodule actief is. Valt de speaker van tafel omdat je per ongeluk over het snoer struikelt? Dan heb je een allrisk-dekking nodig, want standaard dekt de inboedelverzekering geen onbedoelde eigen schuld.
Apparaten met een hogere waarde — een professionele domoticacentrale, een high-end smart speaker of een uitgebreid camerasysteem — vallen soms boven de standaard vergoedingsgrens voor elektronica. Check bij je verzekeraar of je een aparte bijverzekering of een hogere elektronicagrens nodig hebt. De Consumentenbond raadt aan om minimaal eens per jaar de actuele waarde van je inboedel opnieuw te schatten, zeker als je het afgelopen jaar nieuwe smart devices hebt aangeschaft.
Populaire smart home-apparaten in 2026 en hun verzekeringsimplicaties
De populairste smart home-categorieen in Nederland in 2026 zijn thermostaten, videodeurbellen, slimme rookmelders, bewakingscamera’s en spraakgestuurde hubs. Elk heeft zijn eigen verzekeringsaspecten.
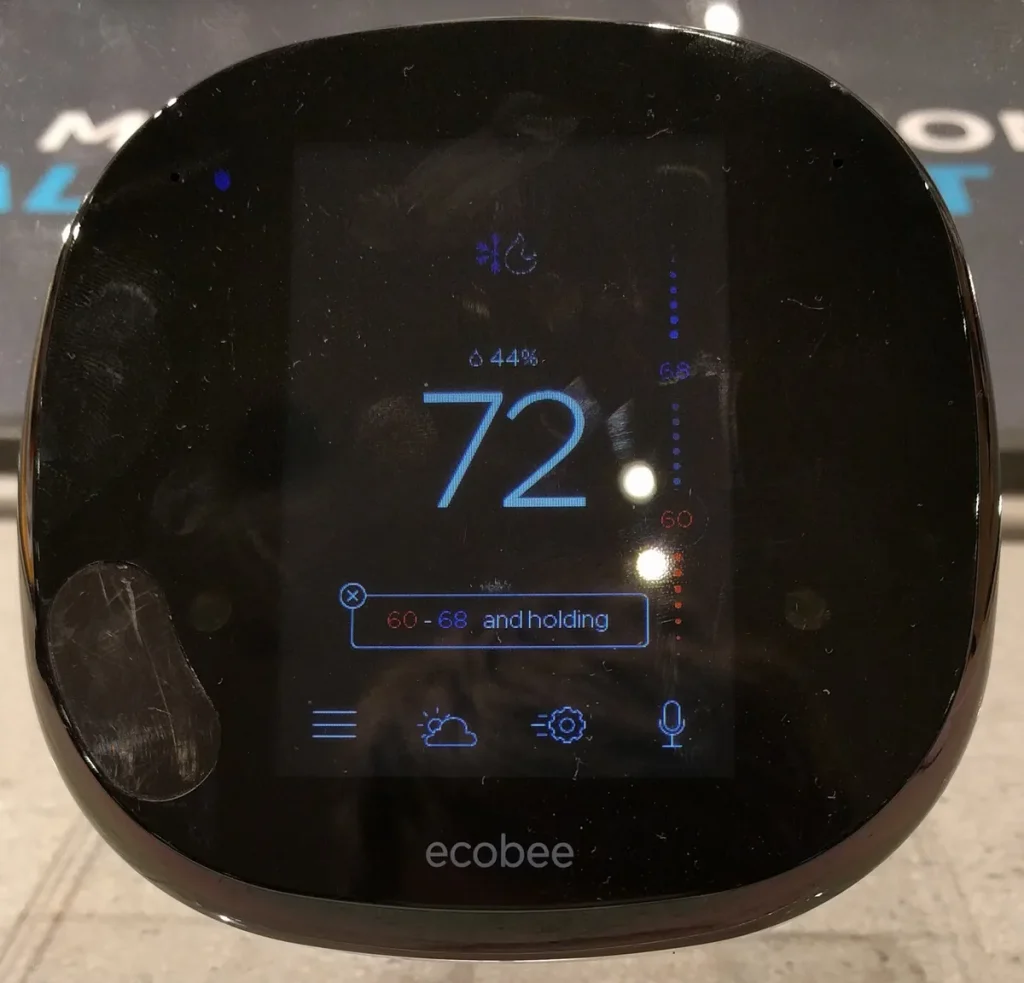
Slimme thermostaten (zoals de Tado, Netatmo of FRITZ!DECT) hebben een waarde van ruwweg 80 tot 250 euro per stuk. Ze vallen vrijwel altijd onder inboedel. Bij schade door brand of water worden ze vergoed. Wil je ook diefstal meeverzekerd hebben, controleer dan of je polis diefstal van los elektronica dekt.
Videodeurbellen van merken als Ring of Arlo kosten tussen de 100 en 350 euro. Een extra aandachtspunt hier: als de deurbel buiten hangt en gestolen wordt terwijl de voordeur niet geforceerd is, keert niet elke verzekeraar uit. Sommige polissen vereisen sporen van inbraak. Vraag dit expliciet na bij je verzekeraar.
Slimme bewakingscamera’s binnenshuis vallen duidelijk onder inboedel. Buitencamera’s die vast gemonteerd zijn kunnen gedeeltelijk onder opstal vallen. Bij een systeem met meerdere camera’s en een NVR-recorder (Network Video Recorder) is de totaalwaarde snel 500 tot 2000 euro — houd rekening met eventuele maximumvergoedingen voor elektronica in je polis.
Slimme rookmelders en waterdetectors zijn relatief goedkoop (30–80 euro per stuk) maar kunnen je woning juist beschermen tégen schade. Sommige verzekeraars zien dit als preventief en bieden symbolische kortingen of bonussen.
Premiekorting bij gecertificeerd alarmsysteem
Dit is waar smart home echt loont voor je portemonnee. Een gecertificeerd alarmsysteem — geïnstalleerd door een erkend bedrijf en voorzien van het BORG-certificaat of het Politiekeurmerk Veilig Wonen (PKVW) — levert bij de meeste Nederlandse verzekeraars een premiekorting op van 10 tot 20% op zowel de inboedel- als de opstalverzekering.
Bij een gemiddelde inboedelpremie van 250 euro per jaar betekent 15% korting een besparing van 37,50 euro. Op de opstalverzekering (gemiddeld circa 350 euro) is dat nog eens 52,50 euro. Samen bespaar je dus zo’n 90 euro per jaar. Een gecertificeerde installatie kost gemiddeld tussen de 800 en 2500 euro afhankelijk van de grootte van je woning en het type systeem. De terugverdientijd via premiekorting ligt dan op ruwweg 9 tot 28 jaar — maar de primaire meerwaarde zit uiteraard in het voorkomen van inbraak en schade.
Belangrijk: niet elk slim alarmsysteem dat je bij de MediaMarkt koopt, levert automatisch korting op. Goedkope doe-het-zelf-systemen van merken als Yale of Xiaomi worden door verzekeraars doorgaans niet erkend als certificeerbare beveiligingsinstallatie. Het BORG-certificaat vereist dat het systeem wordt geïnstalleerd door een erkend installateur en dat er een doormelding is naar een particuliere alarmcentrale. Het certificaat is vijf jaar geldig. Meer informatie over de BORG-norm vind je via de Rijksoverheid.
Het risico van hacking: is dat verzekerd?
Een slim huis is ook een kwetsbaar huis. Criminelen die een onbeveiligd wifi-netwerk binnendringen, kunnen in theorie je slimme sloten openen, je camerasysteem overnemen of zien wanneer je thuis bent. Privacy-onderzoek van de Consumentenbond heeft in de afgelopen jaren meerdere populaire smart home-merken negatief beoordeeld op het gebied van dataveiligheid en wachtwoordbeveiliging.
De standaard inboedelverzekering dekt schade door hacking niet. Als criminelen via je gehackte slimme slot binnenkomen zonder sporen van fysieke braak, kan de verzekeraar de claim weigeren. Steeds meer verzekeraars bieden hierop een antwoord via een cyberdekking als add-on. De ANWB Woonverzekering biedt bijvoorbeeld een cyberhelpdesk aan voor klanten met inboedeldekking, en enkele aanbieders hebben een aparte module voor digitale inbraakschade.
Los van de verzekeringsaspecten zijn er eenvoudige maatregelen die het risico sterk verlagen. Gebruik een apart gastnetwerk voor al je slimme apparaten, zodat een gehackt apparaat geen toegang heeft tot je computer of NAS. Zorg dat firmware van alle apparaten up-to-date is — dit is de meest onderschatte maatregel. En gebruik voor elke dienst een uniek wachtwoord via een wachtwoordmanager. De categorie Cyberverzekering & Dataverlies op deze site geeft meer uitleg over aanvullende cyberpolissen.
Domotica en opstalverzekering: wanneer overlapt het?
De grens tussen inboedel en opstal is bij smart home-installaties soms onduidelijk. Een ingebouwde slimme schakelaar in de meterkast, geïntegreerde vloerverwarming met slimme thermostaat, of een vast gemonteerd zonnerolluikensysteem met domotica-bediening: dit soort installaties worden door verzekeraars in de regel beschouwd als onderdeel van de opstal.
Schade aan die vaste installaties valt dan ook onder de opstalverzekering, niet de inboedelverzekering. Dat is relevant bij waterschade door een defecte slimme irrigatiepomp in de tuin, of brand door een kortsluiting in een geïntegreerde smart home-hub. Controleer bij zware domotica-installaties altijd bij je tussenpersoon of verzekeraar onder welke polis de schade valt, zodat je niet voor verrassingen staat.
Heb je een koopschildering waarbij zowel inboedel als opstal bij dezelfde verzekeraar zijn ondergebracht? Dan is de grens administratief minder relevant — de verzekeraar dekt het geheel en regelt intern welke pot de schade betaalt. Toch is het zinvol om je polis te laten controleren, zeker bij nieuwere smart home-integraties die de verzekeraar ten tijde van afsluiten niet kon kennen. Bekijk ook de categorie Woonhuis & Inboedelverzekering voor meer vergelijkingsinformatie.
Praktische checklist voor smart home-bezitters
Als je thuis meerdere slimme apparaten hebt, zijn dit de stappen die je in 2026 zou moeten zetten om goed verzekerd te zijn en eventueel premie te besparen:
- Maak een inventarislijst van alle slimme apparaten met aankoopwaarde en aanschafdatum. Dit versnelt je claim bij schade enorm.
- Controleer de elektronicagrens in je inboedelpolis. Ligt de totale waarde van je smart home-apparaten boven de maximumvergoeding? Overweeg een hogere dekking.
- Vraag je verzekeraar of een BORG-gecertificeerd alarmsysteem leidt tot premiekorting en wat de exacte eisen zijn.
- Overweeg cyberdekking als add-on, zeker als je slimme sloten of camera’s hebt die verbonden zijn met het internet.
- Beveilig je netwerk: apart gastnetwerk voor IoT-apparaten, sterke wachtwoorden, automatische firmware-updates.
- Check de opstal/inboedelgrens voor vaste domotica-installaties samen met je verzekeraar of tussenpersoon.
Een slim huis brengt echte voordelen: meer comfort, lagere energierekening en potentieel een veiligere woning. De verzekering hoort daarbij op te schalen. Met de juiste kennis en een kritische blik op je polis voorkom je dat je bij schade tot de ontdekking komt dat je meest waardevolle apparatuur niet of onvoldoende gedekt is. Bekijk ook de categorie Elektronicaverzekering als je specifiek op zoek bent naar dekkingsopties voor losse slimme apparaten.
Veelgestelde vragen
Wordt mijn slimme thermostaat vergoed als hij gestolen wordt?
Ja, als je inboedelverzekering diefstal dekt en er sporen van inbraak zijn. Een slimme thermostaat valt als los apparaat onder de inboedel. Wordt hij gestolen zonder dat er ingebroken is — bijvoorbeeld door iemand die je in vertrouwen nam — dan hangt vergoeding af van de exacte polisvoorwaarden. Controleer ook of de waarde van het apparaat binnen de elektronicagrens van je polis valt.
Geeft een slim alarmsysteem altijd premiekorting?
Niet automatisch. Goedkope doe-het-zelf-systemen leveren doorgaans geen korting op. Je hebt een BORG-gecertificeerd systeem nodig, geïnstalleerd door een erkend bedrijf en met doormelding naar een alarmcentrale. Dat levert bij de meeste verzekeraars 10 tot 20% korting op je inboedel- en opstalpremie. Het BORG-certificaat is vijf jaar geldig. Vraag vooraf bij je verzekeraar na welke certificering zij accepteren.
Dekt mijn inboedelverzekering schade door hacking van mijn smart home?
Een standaard inboedelverzekering dekt dit niet. Als een hacker via je slimme slot de voordeur opent zonder fysieke braakschade, kan de verzekeraar de claim afwijzen. Sommige verzekeraars bieden een cyberdekking als add-on, waarbij ook digitale inbraak en bijbehorende schade worden vergoed. Controleer of je huidige polis zo’n module heeft of sluit er een apart bij af.
Valt mijn vaste domoticainstallatie onder inboedel of opstal?
Dat hangt af van hoe de installatie bevestigd is. Losse apparaten die je eenvoudig kunt verplaatsen vallen onder inboedel. Vaste installaties die onderdeel zijn van de bouw — zoals geïntegreerde slimme schakelaars, vloerverwarming met domoticabesturing of een vast gemonteerd cameranetwerk — vallen doorgaans onder de opstalverzekering. Bij twijfel laat je dit beoordelen door je verzekeraar of tussenpersoon.
Hoe voorkom ik dat mijn smart home-apparaten gehackt worden?
De drie belangrijkste maatregelen zijn: gebruik een apart wifi-netwerk (gastnetwerk) voor al je slimme apparaten, zorg dat firmware automatisch wordt bijgewerkt, en gebruik unieke sterke wachtwoorden voor elke dienst. Schakel tweefactorauthenticatie in waar mogelijk. De Rijksoverheid heeft op rijksoverheid.nl praktische tips gepubliceerd over het veilig gebruik van slimme apparaten in huis.
Tekst geoptimaliseerd in mei 2026.









