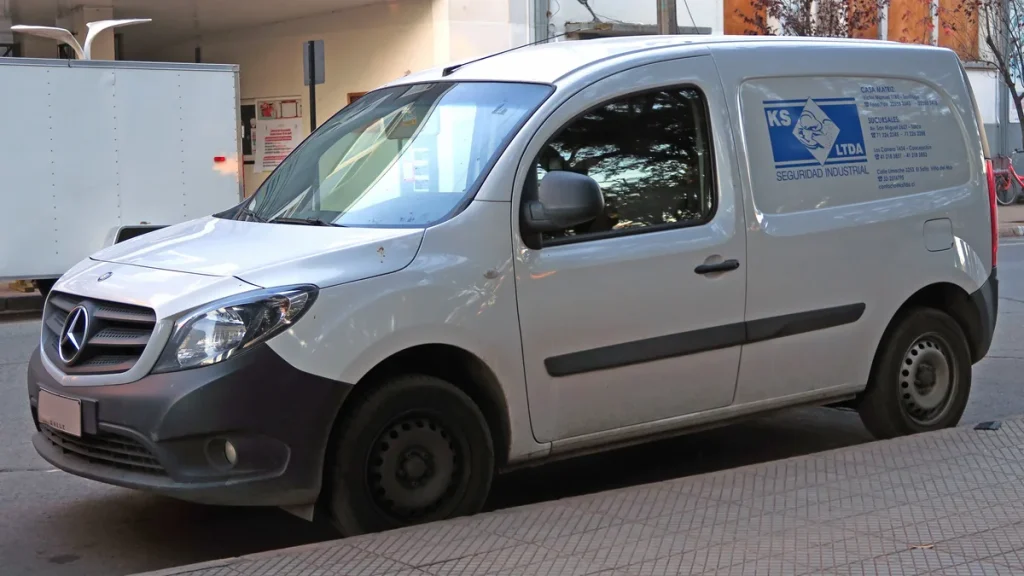
Een bestelauto op grijs kenteken is voor veel zelfstandigen en kleine bedrijven een logische keuze. Je rijdt zakelijk, je trekt BTW af, en jarenlang profiteerde je ook van een vrijstelling op de BPM. Maar de spelregels zijn per 1 januari 2025 ingrijpend veranderd. Voor wie nu een nieuwe bestelwagen aanschaft, is de BPM-vrijstelling verdwenen. Wie al reed op grijs kenteken, valt onder een overgangsregeling. En de bijtelling van 22% geldt gewoon nog — ook voor de Opel Combo, de Ford Transit en de Toyota Proace die bij jou voor de deur staat.
In 2026 loont het meer dan ooit om je verzekering goed te regelen. De aanschafprijs van nieuwe bestelautos is door de extra BPM opgelopen, wat de cataloguswaarde verhoogt en daarmee direct doorwerkt in je cascoverzekeringspremie. Combineer dat met de specifieke eisen die verzekeraars stellen aan bestelwagenpolissen — zakelijk gebruik, gereedschapsdiefstal, meerdere bestuurders — en je begrijpt waarom de juiste polis maatwerk is. Dit artikel zet de complete fiscale en verzekeringstechnische puzzel voor je uiteen.
Wat is een grijs kenteken en wie heeft er recht op?
Een grijs kenteken is de omgangstaal voor een bedrijfskenteken. Het nummerbord zelf is gewoon geel, maar de eerste letter is altijd een B of V — dat is het kenteken van een voertuig dat fiscaal als bestelauto is ingedeeld. De auto voldoet aan specifieke eisen: de laadruimte is van de cabine afgescheiden, het laadruimteoppervlak is groter dan de cabine, en het voertuig is technisch ingericht voor goederenvervoer.
Als ondernemer of zelfstandige met een BTW-nummer kun je een bestelauto op grijs kenteken rijden. Je hoeft de auto niet uitsluitend zakelijk in te zetten, maar je moet hem voor minimaal 10% zakelijk gebruiken om aanspraak te maken op de fiscale voordelen. Gebruik je de bestelwagen ook privé, dan gelden de bijtellingsregels — meer hierover verderop.
Particulieren kunnen ook een grijs-kentekenvoertuig verzekeren — veel gezinnen rijden een Volkswagen Caddy, een Peugeot Rifter of een Citroen Berlingo als ruime gezinsbus op grijs kenteken. Voor particulieren gelden geen bijtelling of BTW-aftrek, maar de verzekeringsplicht voor een bestelautopolis geldt wel. Een gewone particuliere autoverzekering is niet geldig voor een grijs-kentekenvoertuig.
BPM-vrijstelling afgeschaft per 1 januari 2025
Tot en met 31 december 2024 betaalden ondernemers geen BPM (belasting van personenautos en motorrijwielen) bij de aanschaf van een nieuwe bestelauto. Dat scheelde soms meerdere duizenden euros. Per 1 januari 2025 is die vrijstelling afgeschaft voor voertuigen met een datum eerste toelating (DET) vanaf die datum. Rij je nu als ondernemer een nieuwe bestelbus van de showroom, dan staat er BPM op de rekening.
Voor bestaande voertuigen geldt een overgangsregeling: heb je je bestelwagen voor 1 januari 2025 op naam gezet als BTW-ondernemer, en voldoe je minimaal vijf jaar aan de gebruiksvoorwaarden (minimaal 10% zakelijk gebruik), dan hoef je geen BPM te betalen over dat voertuig. Zodra je het overdraagt of de situatie wijzigt, vervalt de vrijstelling alsnog.
Volledig elektrische bestelautos zijn voorlopig vrijgesteld van BPM — als enige uitzondering. Voor alle overige uitstootklassen betaal je vanaf 2026 het volledige BPM-bedrag. Meer informatie over de exacte berekening vind je bij Ondernemersplein.nl van de Rijksoverheid.
Wat betekent dit voor je verzekering? De BPM verhoogt de cataloguswaarde van nieuwe bestelwagens. En hogere cataloguswaarde betekent hogere cascoverzekeringspremies. Wie begin 2024 een Transit kocht voor 35.000 euro, betaalt nu meer voor eenzelfde nieuw model — en zijn verzekeraar berekent de allrisk-premie over die hogere waarde.
Bijtelling 22%: zo werkt het in 2026
Rij je als ondernemer of werknemer meer dan 500 kilometer per jaar privé met een grijs-kentekenvoertuig, dan betaal je bijtelling. In 2026 bedraagt het standaard bijtellingspercentage 22% van de cataloguswaarde inclusief BTW en BPM. Dit bedrag wordt bij je belastbaar inkomen opgeteld.
Een rekenvoorbeeld: stel je rijdt een Ford Transit Custom met een cataloguswaarde van 38.000 euro. De bijtelling bedraagt dan 22% van 38.000 = 8.360 euro per jaar. In de belastingschijf van 36,97% (inkomen tot circa 76.800 euro in 2026) betekent dit netto circa 3.090 euro extra belasting per jaar, of zo’n 258 euro per maand. In de hogere schijf van 49,5% loopt dat op tot ruim 4.100 euro per jaar.
Wil je bijtelling vermijden? Dan moet je aantoonbaar minder dan 500 kilometer per jaar privé rijden. Dat vereist een sluitende rittenadministratie. De Belastingdienst accepteert digitale systemen zoals de ANWB Ritregistratie of een gekoppelde boordcomputer. Papieren rittenboekjes zijn toegestaan maar worden zwaarder gecontroleerd. Let op: als je de rittenadministratie niet kunt overleggen bij een controle, gaat de Belastingdienst alsnog uit van bijtelling — met naheffing en mogelijk boete als gevolg. Zie ook MKB Servicedesk voor actuele rekentools.
BTW-aftrek en BTW-correctie: de regels voor 2026
Als BTW-ondernemer mag je de BTW op aanschaf, brandstof, onderhoud, reparaties en zelfs de verzekeringspremie van je bestelwagen aftrekken — mits je de auto overwegend zakelijk gebruikt. Bij 100% zakelijk gebruik is de aftrek volledig. Gebruik je de bestelbus ook privé, dan moet je aan het einde van het jaar een BTW-correctie toepassen.
Je hebt daarvoor twee methodes:
- Forfaitaire methode: je draagt 2,7% van de catalogusprijs inclusief BTW en BPM per jaar af als BTW-correctie voor privégebruik. Voor een bestelbus van 38.000 euro is dat 1.026 euro per jaar extra BTW. Voor voertuigen ouder dan vier jaar geldt 1,5% in plaats van 2,7%. Je geeft dit op in de laatste BTW-aangifte van het jaar.
- Werkelijke methode: je houdt precies bij hoeveel kilometer je privé rijdt en past de BTW naar rato aan. Dit vereist een sluitende kilometeradministratie maar kan voordeliger uitvallen als je echt weinig privé rijdt.
Tip: voor bestelautos met wisselende bestuurders (bijvoorbeeld bij een klein klusbedrijf waar twee mensen in hetzelfde busje rijden) mag je per bestuurder de woonwerkkilometers bijhouden. De Belastingdienst gaat daarbij standaard uit van 214 werkdagen per jaar. Meer details staan in de BTW-handleiding van de Belastingdienst.
Welke verzekering heb je nodig voor een grijs-kenteken bestelwagen?
Een grijs-kentekenvoertuig valt buiten de reguliere autoverzekeringsmarkt voor particulieren. Je hebt een bestelautoverzekering nodig — ook als je de bus privé gebruikt. Verzekeraars onderscheiden doorgaans twee varianten: zakelijk gebruik (voor BTW-ondernemers) en particulier gebruik (voor gezinsbussen op grijs kenteken zonder zakelijke activiteit). De premies kunnen flink verschillen.
Net als bij een gewone autoverzekering kies je uit drie dekkingsniveaus:
| Dekking | Wat is gedekt? | Indicatieve maandpremie (2026)* |
|---|---|---|
| WA | Schade aan anderen; eigen schade niet gedekt | circa 30-60 euro |
| WA+ (beperkt casco) | WA + brand, diefstal voertuig, storm, hagel, glasschade | circa 50-95 euro |
| Allrisk (volledig casco) | WA+ + eigen schuld-schade, aanrijdingen eigen toedoen | circa 85-175 euro |
*Richtbedragen voor een 4-5 jaar oude middelgrote bestelbus, postcode buiten grote stad, 5+ schadevrije jaren. Premies kunnen sterk afwijken op basis van jouw profiel.
De vuistregel: voor een nieuwe of bijna nieuwe bestelwagen (cataloguswaarde boven 20.000 euro) is allrisk verstandig. Zodra de dagwaarde onder de 6.000 a 8.000 euro zakt, is WA of WA+ financieel logischer. Vergelijk altijd minimaal drie offertes — premieverschillen van 400 tot 800 euro per jaar voor hetzelfde voertuig zijn geen uitzondering. Gebruik daarvoor gespecialiseerde vergelijkers zoals KiesZeker of Autoverzekering.nl zakelijk.
Gereedschap en lading: apart verzekeren
Een van de meest onderschatte risicos bij bestelwagenrijders is de inhoud van de laadruimte. De standaard bestelautoverzekering dekt alleen schade aan het voertuig zelf. Gereedschap, apparatuur, monsters of goederen die je vervoert, zijn niet meeverzekerd — ook niet bij diefstal uit de geparkeerde bus.
Vakmannen met gereedschap ter waarde van 3.000 tot 10.000 euro in de bus riskeren een flinke schadepost als ze niet aanvullend verzekerd zijn. Hiervoor zijn twee oplossingen:
- Eigen-goederendekking of inboedeldekking bestelwagen: aanvullende module op de bestelautoverzekering, specifiek voor de inhoud van de laadruimte. Aanbieders als TVM, Univé en Interpolis bieden dit als optie aan.
- Inventarisverzekering met buitendekking: sommige zakelijke inventarispolissen dekken gereedschap dat zich tijdelijk buiten het bedrijfspand bevindt al automatisch mee. Check dit bij je verzekeraar om dubbele premie te voorkomen.
Verzekeraars stellen in 2026 strenge eisen aan gereedschapsdekking: een afsluitbare en vaste gereedschapskist of vakkenkast in de laadruimte, bij voorkeur een alarmsysteem of GPS-tracker, en een actuele inventarislijst met aankoopbewijzen. Ontbreekt een van deze elementen, dan kan de verzekeraar bij diefstal weigeren uit te keren. Lees meer over dit onderwerp in onze sectie over bedrijfsverzekeringen.
Vergelijken met de Caddy en Crafter: wat kost meer?
Niet elke bestelwagen is gelijk. De premie voor een grijs-kentekenverzekering hangt sterk samen met het model, de cataloguswaarde en het gebruik. Ter vergelijking drie populaire modellen in 2026:
- VW Caddy Cargo (nieuw, circa 28.000 euro): allrisk-premie indicatief circa 90-150 euro per maand. Lichte bestelbus, populair bij ZZPers en kleine ondernemers. Bijtelling bij 22%: 6.160 euro per jaar. Zie ook ons artikel over de Caddy-verzekering.
- Middelgrote bestelbus (nieuw, circa 38.000 euro): allrisk-premie indicatief circa 120-195 euro per maand. Dit is het meest gangbare segment voor aannemers, loodgieters en installateurs. Bijtelling bij 22%: 8.360 euro per jaar.
- VW Crafter of Sprinter (nieuw, circa 55.000-65.000 euro): allrisk-premie indicatief circa 160-260 euro per maand. Zware bestelbus voor intensief transport. Bijtelling bij 22% op 60.000 euro: 13.200 euro per jaar.
De conclusie is helder: hoe zwaarder en duurder het voertuig, hoe hoger zowel de verzekeringskosten als de fiscale gevolgen bij privégebruik. Zeker bij grote bestelbussen loont het om goed na te denken of privégebruik de bijtelling waard is, of dat je beter een aparte privéauto neemt.
Zo bespaar je op je grijs-kentekenverzekering in 2026
Een aantal concrete stappen verlaagt je premie zonder dat je inlevert op dekking:
- Vergelijk actief: premieverschillen van 30-50% voor hetzelfde voertuig zijn geen uitzondering. Vergelijk minimaal drie aanbieders, inclusief gespecialiseerde bestelautoverzekeraars als TVM.
- Kies een hoger vrijwillig eigen risico: van 150 naar 500 euro eigen risico kan de premie met 15-25% verlagen. Haalbaar als je kleine schades zelf kunt opvangen.
- Bouw schadevrije jaren op: elk schadevrij jaar verbetert je bonus-malus. Meld geen kleine schades die je zelf kunt betalen — je bespaart op de lange termijn meer door de premiekorting te bewaren.
- Geef het werkelijke jaarkilometrage op: rij je minder dan 15.000 kilometer per jaar, dan betaal je minder premie dan bij een hoger kilometrage. Zorg dat je schatting realistisch is — te laag opgeven kan leiden tot problemen bij schade.
- Installeer een goedgekeurd alarmsysteem: verzekeraars geven kortingen voor SCM-goedgekeurde alarmen en GPS-trackers. Dat beschermt je ook bij een claimweigering bij diefstal zonder beveiligingsmaatregelen.
- Combineer polissen: sommige zakelijke verzekeraars bieden een pakketkorting als je je bedrijfsaansprakelijkheid of rechtsbijstand bij dezelfde aanbieder onderbrengt.
De Consumentenbond publiceert regelmatig vergelijkingen van bedrijfsautoverzekeringen. Raadpleeg hun actuele tests en lees ook de kleine lettertjes over gereedschapsdiefstal en eigen risico voordat je tekent. En bekijk ook onze vergelijkings- en dekkingstools via de dekkingstools-categorie op deze site.
Een grijs-kentekenvoertuig goed verzekerd houden in 2026 vraagt om meer dan alleen de laagste premie. De afschaffing van de BPM-vrijstelling, de bijtellingsregels en de strikte voorwaarden voor gereedschapsdiefstal maken dit een onderwerp dat jaarlijks terugkijken verdient. Wie zijn polis eens per jaar afstoft, vergelijkt en aanpast aan de actuele situatie, betaalt niet meer dan nodig — en staat nooit voor een onaangename verrassing als er iets misgaat.
Veelgestelde vragen
Wat is het verschil tussen een grijs kenteken en een gewone autoverzekering?
Een voertuig met een grijs kenteken (bedrijfskenteken, eerste letter B of V) valt in de categorie bestelauto en mag niet worden verzekerd via een gewone particuliere autoverzekering. Je hebt altijd een bestelautoverzekering nodig, ook als je de bus als particulier rijdt. Bestelautopolissen houden rekening met het zakelijke gebruik, het hogere dagkilometrage en het vervoer van goederen. De premie- en voorwaardenstructuur verschilt daardoor van een personenwagenverzekering.
Is de BPM-vrijstelling voor bestelautos nog van toepassing in 2026?
Nee, voor nieuwe bestelautos met een datum eerste toelating vanaf 1 januari 2025 is de BPM-vrijstelling afgeschaft. Alleen volledig elektrische bestelautos (0 gram CO2) zijn nog vrijgesteld. Heb je een bestelauto die je voor 1 januari 2025 op naam hebt gezet als BTW-ondernemer, dan geldt een overgangsregeling zolang je aan de gebruiksvoorwaarden voldoet (minimaal 10% zakelijk gebruik, minimaal vijf jaar). Meer informatie via Ondernemersplein.nl.
Hoeveel bijtelling betaal ik voor een bestelauto op grijs kenteken in 2026?
In 2026 geldt een bijtellingspercentage van 22% van de cataloguswaarde als je meer dan 500 kilometer per jaar privé rijdt. Bij een bestelbus met cataloguswaarde van 40.000 euro is dat 8.800 euro bijtelling per jaar. Afhankelijk van je belastingschijf betaal je daar 3.260 tot 4.356 euro netto extra belasting over. Rij je aantoonbaar minder dan 500 kilometer privé per jaar en houd je een sluitende rittenadministratie bij, dan is er geen bijtelling verschuldigd.
Dekt mijn bestelautoverzekering ook het gereedschap in de laadruimte?
Nee. De standaard bestelautoverzekering dekt alleen schade aan het voertuig zelf, niet de inhoud van de laadruimte. Gereedschap, apparatuur en handelswaar zijn alleen verzekerd via een aanvullende eigen-goederendekking of inboedeldekking bestelwagen. Verzekeraars stellen in 2026 strenge eisen aan deze aanvullende dekking: een afsluitbare vaste gereedschapskist en een actuele inventarislijst zijn vrijwel altijd verplicht. Controleer ook of je inventarisverzekering al dekking biedt voor gereedschap buiten het bedrijfspand.
Kan ik als particulier een grijs-kentekenvoertuig verzekeren?
Ja. Veel particulieren rijden een lichte bestelbus als gezinsvoertuig op grijs kenteken (denk aan Peugeot Partner, Citroen Berlingo of VW Caddy). Je hebt dan wel een bestelautoverzekering nodig — geen gewone particuliere autoverzekering. Verzekeraars bieden speciale polissen voor particulier gebruik op grijs kenteken aan. De fiscale regels voor bijtelling en BTW-aftrek gelden alleen voor BTW-ondernemers, niet voor particulieren.
Hoe kan ik besparen op mijn grijs-kentekenverzekering?
Vergelijk minimaal drie aanbieders — premieverschillen van 30-50% voor hetzelfde voertuig zijn normaal. Verhoog je vrijwillige eigen risico als je kleine schades zelf kunt opvangen (van 150 naar 500 euro kan 15-25% premiedaling geven). Installeer een SCM-goedgekeurd alarmsysteem voor korting en betere gereedschapsdekking. Geef je werkelijke jaarkilometrage op en bouw schadevrije jaren op door kleine schades niet te claimen. Bekijk ook of een gecombineerde zakelijke polis voordeliger uitkomt.
Tekst geoptimaliseerd in mei 2026.









