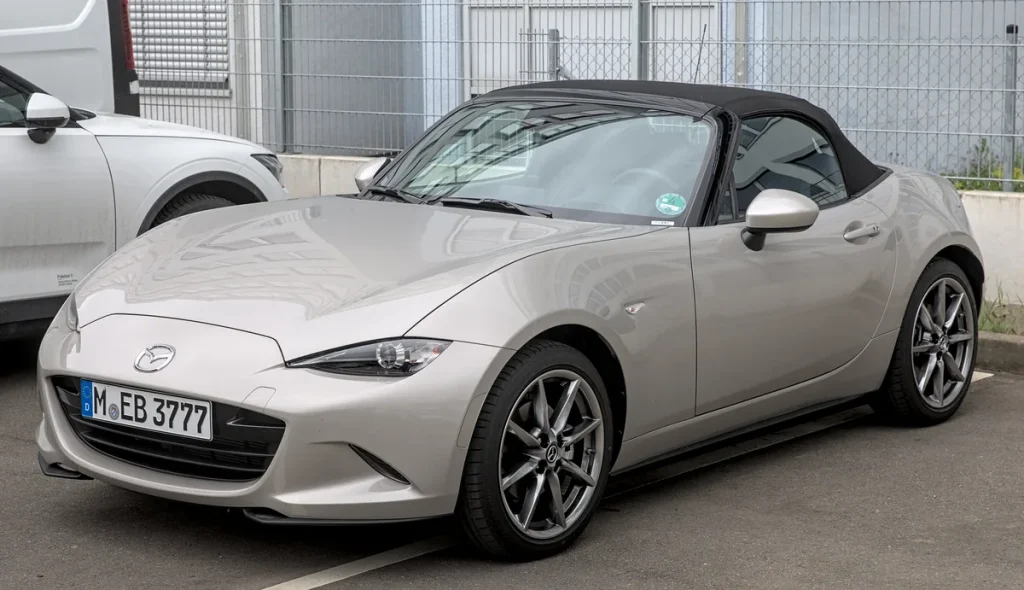
De Mazda MX-5 is de bestverkochte roadster ter wereld — meer dan een miljoen exemplaren reden de fabriek in Hiroshima uit. In Nederland rijden er tienduizenden rond, van glimmende nieuwe ND-modellen tot goed bewaarde eerstejaars NA-exemplaren uit 1989. Wat ze gemeenschappelijk hebben: een open dak, een enthousiaste eigenaar en een verzekeringsmarkt die cabriolets net iets anders beoordeelt dan een doorsnee hatchback.
Voor 2026 zijn de autoverzekeringspremies in Nederland gemiddeld met 6 tot 9 procent gestegen ten opzichte van 2024, aangedreven door hogere herstelkosten en meer hagel- en stormschades. Voor de MX-5 — een auto met een aluminium motorkap, carrosserie-onderdelen die nauwelijks op de plank liggen bij de gemiddelde schadehersteller, en een stoffen of hardtop kap die bij inbraak vaak het eerste slachtoffer is — loopt die stijging soms wat harder. Reden genoeg om in 2026 nog eens kritisch naar je polis te kijken.
Waarom een cabriolet anders verzekerd wordt
Verzekeraars rekenen met risicostatistieken, en cabrio’s scoren op een paar punten systematisch hoger dan gesloten auto’s. De stoffen kap van een MX-5 is in letterlijk tien seconden open te snijden; de inhoud van het interieur — navigatie, handtassen, laptops — ligt daarna bloot. Dat hogere inbraakrisico vertaalt zich in een hogere premie voor WA+ (beperkt casco) en allrisk.
Daarnaast zijn de reparatiekosten voor cabriolet-specifieke onderdelen fors. Een nieuwe kap voor een MX-5 ND kost inclusief montage al gauw 1.800 tot 2.500 euro. Verzekeraars als Centraal Beheer en FBTO hanteren bij cabriolets soms een verhoogd eigen risico specifiek voor kapschade — let hier op in de kleine lettertjes. Sommige polissen vragen ook dat je de auto in een afgesloten garage stalt als voorwaarde voor dekking bij inbraak; dat is relevant als je hem op straat parkeert.
Tot slot speelt het sportieve gebruik mee. De MX-5 wordt vaker ingezet op circuit-evenementen en trackdays. De meeste standaard autoverzekeringen sluiten schade op een circuit expliciet uit. Als je regelmatig naar een evenement gaat, is een aanvullende trackday-verzekering echt noodzakelijk — reken op 80 tot 200 euro per dag afhankelijk van de cataloguswaarde en het circuit.
WA, beperkt casco of allrisk: wat past bij de MX-5?
De vuistregel die de meeste verzekeraars hanteren: is de auto jonger dan zes jaar, kies dan allrisk. Is de dagwaarde nog boven de 15.000 euro, kies dan allrisk. De Mazda MX-5 valt in 2026 voor beide categorieën vaker in het allrisk-kamp dan je misschien verwacht.
Een nieuwe MX-5 ND (huidig model) heeft een catalogusprijs van circa 36.000 tot 44.000 euro, afhankelijk van uitvoering. De dagwaarde daalt weliswaar, maar langzamer dan bij veel andere auto’s: de MX-5 heeft een sterke marktpositie en een trouwe community die de tweedehands prijzen ondersteunt. Een vijf jaar oud exemplaar staat in 2026 nog steeds voor 18.000 tot 25.000 euro in de advertenties.
Bij een totaalverlies — of het nu door diefstal is of door een ernstig ongeluk — is het verschil tussen WA (geen vergoeding eigen auto) en allrisk (vergoeding op basis van dagwaarde) al gauw tienduizenden euro’s. Allrisk is voor de MX-5 dan ook voor de meeste eigenaren de verstandige keuze, ook al is de premie hoger.
Voor een MX-5 ND uit 2021, bestuurder van 35 jaar met 8 schadevrije jaren en een postcode in een middelgrote stad, lagen de allrisk-premies in 2026 ruwweg tussen de 90 en 145 euro per maand. WA-alleen was verkrijgbaar vanaf circa 28 euro per maand, maar dat dekt de carrosserie van de auto zelf niet. Beperkt casco (inclusief brand, diefstal, storm, hagel en ruitschade) lag er tussenin: 55 tot 90 euro per maand.
| Dekking | Gemiddelde maandpremie 2026* | Geschikt voor |
|---|---|---|
| WA | €28 – €45 | MX-5 NA oudtimer (>25 jaar) met lage dagwaarde |
| Beperkt casco (WA+) | €55 – €90 | MX-5 NB/NC, 10-20 jaar oud, dagwaarde €6.000–€15.000 |
| Allrisk | €90 – €145 | MX-5 ND (nieuw model), dagwaarde >€15.000 |
*Indicatief, voor bestuurder 35 jaar, 8 schadevrije jaren, middelgrote stad. Bereken je eigen premie via autoverzekering.nl.
De MX-5 NA (1989-1997): oldtimer of gewoon gebruikt?
De eerste generatie Mazda MX-5, in Japan de Eunos Roadster en in Amerika de Miata genoemd, begint nu stevig in de klassiekerstatus te groeien. De vroegste exemplaren uit 1989 zijn in 2026 bijna 37 jaar oud; ook de latere NA-modellen tot 1997 passeren of naderen de veertig jaar.
In Nederland geldt een auto als oldtimer voor de motorrijtuigenbelasting als hij ouder is dan veertig jaar. Voor verzekeringsdoeleinden hanteren de meeste gespecialiseerde klassiekerverzekeraars — zoals Oldtimer-verzekering.nl, Bovemij Klassiek en Navigators — een leeftijdsgrens van 25 jaar en een voertuig dat in originele of gerestaureerde staat verkeert.
Een oldtimerpolis voor de NA MX-5 werkt anders dan een gewone autoverzekering. De waarde wordt vastgesteld via een taxatie, en de polis vergoedt bij totaalverlies die getaxeerde waarde — niet de dagwaarde, die voor een goed onderhouden NA in 2026 al gauw 8.000 tot 18.000 euro kan zijn, maar eerder de door een gecertificeerde taxateur vastgestelde prijs. Dat is voor MX-5-liefhebbers een belangrijk voordeel: de markt voor gave NA-exemplaren stijgt, en een klassiekerpolis houdt die stijging bij als je de taxatie regelmatig laat uitvoeren.
Klassiekerverzekeraars stellen wel eisen: beperkte jaarkilometrage (vaak maximaal 6.000 tot 10.000 km per jaar), stalling in een afgesloten ruimte en soms een minimumleeftijd van de bestuurder van 25 jaar. De premies zijn voor de NA MX-5 verrassend laag: 150 tot 400 euro per jaar voor een gedegen beperkt-casco oldtimerpolis is realistisch, mits je aan de stallingseisen voldoet.
Schadevrije jaren en bonus-malus: zo werkt het voor de MX-5
Het bonus-malus systeem is in Nederland niet wettelijk vastgelegd, maar elke verzekeraar hanteert een variant ervan. Bij een schadevrij jaar stijg je een trede op de kortingsladder; bij schade val je er een aantal af. Voor een sportauto als de MX-5 is dat extra relevant, omdat bestuurders met minder schadevrije jaren relatief hard worden afgestraft in de premie.
Stel: je hebt 0 schadevrije jaren en je wilt een MX-5 ND allrisk verzekeren. Dan kan de maandpremie oplopen tot 180 tot 220 euro bij standaard verzekeraars. Met 10 schadevrije jaren daal je naar 80 tot 110 euro. Het loont dus om een schade van enkele honderden euro’s — een kleine krasschade aan de kap of een aanrijding op de parkeerplaats — niet bij de verzekeraar te melden als je inschat dat de premieverstijging de komende jaren meer kost dan de schade zelf.
De Consumentenbond raadt aan om bij schades onder de 1.500 euro altijd even te rekenen: hoeveel terugval geeft dat in schadevrije jaren, en wat kost dat de komende drie jaar in hogere premies? Bij de MX-5 — met zijn hogere basisprijs — kan die berekening snel uitpakken in het voordeel van zelf betalen.
Collectieve MX-5-clubverzekering: de slimme route
De Mazda MX-5 Club Nederland en verwante communities hebben collectieve verzekeringsafspraken gesloten. Blaak Verzekeringen biedt clubleden een aangepaste polis waarbij de specifieke kenmerken van de MX-5 — van stoffen kap tot aluminium carrosserie-onderdelen — zijn meegenomen in de dekking. Dat geeft meer zekerheid dan een generieke vergelijkingstool die de auto behandelt als een standaard personenwagen.
Het voordeel van een collectieve polis is niet altijd de laagste premie — soms is een grote verzekeraar goedkoper voor jouw specifieke situatie — maar wel de zekerheid dat de verzekeraar het voertuig kent en niet verrast zal zijn bij een claimbeoordeling. Zeker bij kapschade of een inbraakscenario is dat relevant. Vraag altijd om een vergelijkende offerte van minimaal drie verzekeraars voordat je tekent, ook als je via de clubpolis gaat.
Besparen zonder in te leveren op dekking
Er zijn een paar concrete manieren om de premie voor je MX-5 te drukken zonder echt in te leveren op bescherming. Ten eerste: een hoger vrijwillig eigen risico. Boven op het verplichte eigen risico (vaak 135 tot 250 euro bij allrisk) kun je vrijwillig 150 of 300 euro extra eigen risico nemen. Dat kan de maandpremie met 8 tot 15 procent verlagen.
Ten tweede: stallingsbewijs. Als je de MX-5 in een afgesloten garage stalt, zijn sommige verzekeraars bereid de premie te verlagen — en het verlaagt ook het inbraakrisico dat de verzekeraar inschat. Vraag hier expliciet naar bij de offerte-aanvraag. Ten derde: combinatiekorting. Als je woonhuis- en inboedelverzekering ook bij dezelfde maatschappij onderhangt, loopt de korting soms op tot 10 procent.
Vergelijk je polis jaarlijks. De markt voor autoverzekeringen is in beweging; in 2026 zijn er nieuwe aanbieders actief die concurrerende tarieven bieden voor sportwagens en cabriolets. Gebruik daarvoor autoverzekering.nl of de vergelijker van de Consumentenbond als onafhankelijk startpunt. Kijk ook op onze autoverzekering-overzichten voor meer vergelijkingen en tips over premies en aftrekmogelijkheden.
De MX-5 is een auto die je met plezier rijdt en die — als je de verzekering goed regelt — ook financieel weinig kopzorgen geeft. Of je nu een splinternieuwe ND koopt of een gerestaureerde NA uit de jaren negentig, er is voor elke variant een polis die past. Neem de tijd om te vergelijken, let op de cabriolet-specifieke clausules, en rij zorgeloos met het dak naar beneden.
Veelgestelde vragen
Is een Mazda MX-5 duurder te verzekeren dan een gewone auto?
Over het algemeen ja, al hangt het sterk af van je situatie. De open carrosserie verhoogt het risico op inbraak en kapschade, en de onderdelen zijn duurder dan bij een gemiddelde gezinsauto. Verwacht bij allrisk 10 tot 25 procent meer premie dan voor een vergelijkbaar gesloten model met dezelfde cataloguswaarde. Schadevrije jaren en de exacte uitvoering spelen echter een grote rol — vergelijk altijd meerdere offertes.
Moet ik een MX-5 NA (1989-1997) als oldtimer verzekeren?
Als de auto ouder is dan 25 jaar en in goede staat verkeert, is een oldtimerpolis meestal voordeliger en biedt betere bescherming, omdat de waarde op taxatiebasis wordt vergoed in plaats van dagwaarde. Gespecialiseerde klassiekerverzekeraars kennen de marktwaarde van de NA beter dan een algemene maatschappij. Let op de kilomeragelimiet (vaak 6.000-10.000 km/jaar) en de stallingseis.
Dekt mijn allrisk-verzekering schade aan de stoffen kap?
Dat verschilt per verzekeraar. De meeste allrisk-polissen dekken schade aan de kap door vandalisme of inbraak (kapsnijden). Slijtage van de kap is nooit gedekt — dat is normale afschrijving. Sommige verzekeraars hanteren een verhoogd eigen risico specifiek voor kapschade. Lees de polisvoorwaarden goed, of vraag de verzekeraar expliciet of kapschade door inbraak volledig gedekt is.
Is trackday-gebruik gedekt onder mijn reguliere verzekering?
Nee, vrijwel alle standaard autoverzekeringen sluiten schade tijdens wedstrijden en circuit-evenementen expliciet uit. Zelfs een niet-competitief trackday valt hieronder. Als je je MX-5 op een circuit wilt rijden, heb je een aparte trackday-verzekering nodig. Die kost doorgaans 80 tot 200 euro per dag, afhankelijk van de cataloguswaarde en het eigen risico dat je kiest.
Wat zijn de voordelen van een MX-5-clubverzekering?
Clubpolissen via de Mazda MX-5 Club of via Blaak Verzekeringen zijn afgestemd op de specifieke kenmerken van het model. De verzekeraar kent het voertuig en is minder snel verrast bij een schadeclaim over een cabrio-specifiek onderdeel. Het nadeel: de premie is niet altijd de laagste op de markt. Vergelijk de clubpolis altijd met minimaal twee andere offertes voordat je tekent.
Hoeveel schadevrije jaren heb ik nodig voor een scherpe premie?
Bij de meeste verzekeraars loopt de korting op tot een maximum bij 10 tot 15 schadevrije jaren. Het grootste verschil zit in de eerste vijf jaar: van 0 naar 5 schadevrije jaren kan de allrisk-premie voor een MX-5 met 40 tot 60 procent dalen. Wie een MX-5 koopt als eerste sportwagen, betaalt dus initieel meer — reken op twee tot drie jaar voordat de premie echt aantrekkelijk wordt bij een nieuwe verzekeraar.
Tekst geoptimaliseerd in mei 2026.









