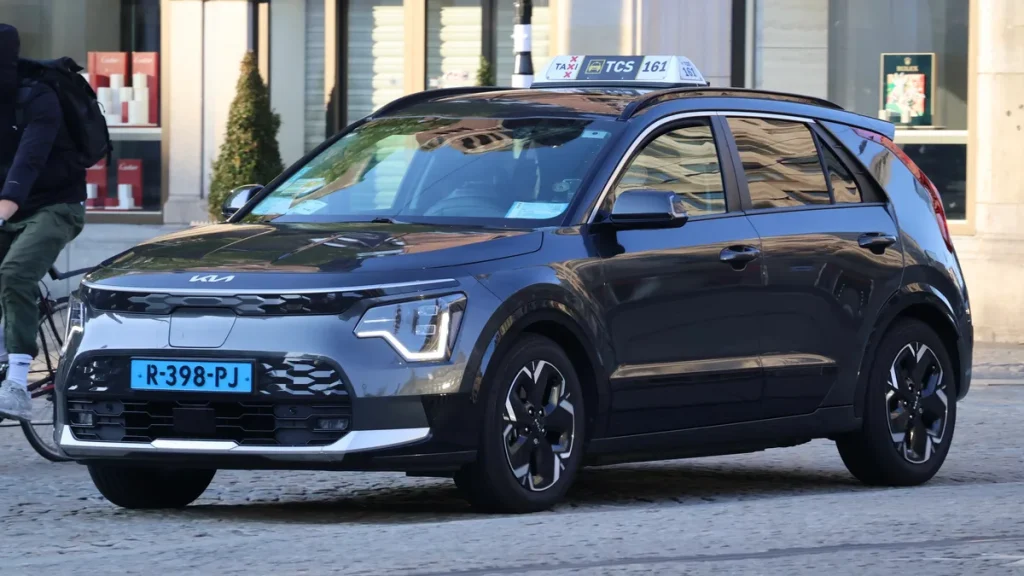
Als taxichauffeur of taxiondernemer is de verzekeringspremie een van de grootste vaste lasten. Een gewone personenautoverzekering dekt je taxi niet — commercieel personenvervoer valt in een andere risicoklasse. Toch hoef je in 2026 niet te berusten in een hoge maandlast. Door drie strategieen slim te combineren — telematica, opgebouwde schadevrije jaren en collectieve inkoopkracht — kun je honderden euros per jaar besparen ten opzichte van een standaard taxipolis zonder kortingen.
Het taxilandschap is de afgelopen jaren veranderd. Steeds meer verzekeraars beoordelen je niet alleen op type voertuig en regio, maar ook op hoe je daadwerkelijk rijdt. Dat opent de deur voor chauffeurs die voorzichtig zijn achter het stuur, maar die kans benutten slechts weinigen optimaal. Dit artikel laat zien hoe je dat verschil pakt.
Wat maakt een taxiverzekering duurder dan een gewone autoverzekering?
Een taxi maakt aanzienlijk meer kilometers dan een privéauto — gemiddeld 80.000 tot 120.000 kilometer per jaar, tegenover zo’n 15.000 kilometer voor particulieren. Hogere kilometrage betekent statistisch meer kans op schade. Daarbovenop rijdt een taxi in druk stedelijk verkeer, in avond- en nachturen en bij allerlei weersomstandigheden. Passagiers die instappen en uitstappen verhogen bovendien het risico op aanrijdingen met fietsers en voetgangers.
Verzekeraars rekenen voor zakelijk personenvervoer doorgaans een factor 2 tot 4 hogere basispremie dan voor een vergelijkbare privéwagen. Bij een compacte taxi kan dat neerkomen op 150 tot 300 euro per maand voor WA-dekking alleen. Casco- of all-riskverzekering ligt navenant hoger. Precies daarom loont het om actief te sturen op kortingen.
Telematica: tot 35% korting op basis van rijgedrag
De grootste innovatie in taxiverzekeren van de afgelopen jaren is de telematicapolis. Een kleine OBD-dongle of een vaste kastje in het voertuig registreert continu rijgedrag: snelheid, remgedrag, bochtenwerk, versnellingspatronen en tijdstippen. Die data gaat naar de verzekeraar, die er maandelijks een rijscore uit berekent.
TRAKSI — een product dat via De Kilometerverzekering wordt aangeboden — werkt volledig op dit principe. Met een uitstekende rijscore kan de premie met tot 35% dalen ten opzichte van het starttarief. Maand voor maand wordt de score herberekend, wat betekent dat een periode van voorzichtig rijden zich direct terugbetaalt op de volgende factuur. De Vereende biedt met de RijBeterBox een vergelijkbaar product: installeer het kastje gratis, rij veilig en ontvang tot 30% extra no-claimkorting bovenop je reguliere korting.
Praktisch voordeel: telematicadata geeft ook bewijs bij onterechte schadeclaims. Als een passagier beweert dat je te hard remde, kun je met de gelogde rijgegevens aantonen hoe de situatie werkelijk was. Dat scheelt niet alleen discussie, maar beschermt ook je no-claimkorting.
Let op: je geeft met een telematicapolis toestemming voor dataverzameling. Lees de privacyverklaring van de aanbieder en controleer hoe lang rijdata wordt bewaard en met wie het eventueel gedeeld wordt. De Autoriteit Persoonsgegevens heeft richtlijnen gepubliceerd over telematica in het bedrijfsvervoer.
Schadevrije taxi-jaren: jouw beste onderhandelingskaart
Net als bij particuliere autoverzekeringen bouw je bij een taxiverzekering schadevrije jaren (SVJ) op. Elk jaar zonder schadeclaim levert een stapje omhoog op de no-claimladder. Bij De Vereende en vergelijkbare gespecialiseerde taxipolissen kan de no-claimkorting oplopen tot 80% bij veel opgebouwde schadevrije jaren. Dat is een enorm verschil op de maandpremie.
Een cruciaal punt: schadevrije taxi-jaren zijn overdraagbaar. Wissel je van verzekeraar? Dan neemt je nieuwe maatschappij de opgebouwde SVJ over, mits je een schadevrij-verklaring (royementsverklaring) van je vorige verzekeraar meestuurt. Zorg dat je dit document altijd opvraagt bij vertrek — verzekeraars zijn verplicht het af te geven.
Denk ook na voordat je kleine schades declareert. Een deukje in de bumper van 400 euro klinkt als een flinke reparatie, maar als claimen je no-claimkorting met 2 treden terugzet en dat over drie jaar duizenden euros aan hogere premie kost, betaal je de schade beter zelf. Maak die berekening altijd eerst.
| Schadevrije jaren | Indicatieve no-claimkorting | Effect op maandpremie (bij basispremie 200 euro) |
|---|---|---|
| 0 jaar | 0% | 200 euro |
| 3 jaar | 25% | 150 euro |
| 6 jaar | 50% | 100 euro |
| 10+ jaar | 70-80% | 40-60 euro |
Indicatieve staffel op basis van gangbare taxipolis-voorwaarden; exacte percentages variëren per verzekeraar.
FNV Taxi-collectief: vakbondskorting die loont
FNV Taxi heeft als vakbond voor taxichauffeurs en kleine taxiondernemers een collectieve verzekeringsregeling onderhandeld. Via het ledenvoordeel bij Univé ontvangen FNV-leden 5% korting op schadeverzekeringen, inclusief bedrijfsauto- en taxiverzekeringen. Die korting lijkt klein, maar telt op bij de al hogere taxipremies. Bij een jaarpremie van 2.400 euro is dat 120 euro puur door je lidmaatschapspas te laten zien.
Boven op de collectieve korting biedt FNV-lidmaatschap toegang tot rechtsbijstand bij verzekeringsgeschillen en cao-informatie voor de taxisector. De cao Taxi en Zorgvervoer — die FNV mede heeft onderhandeld — bevat ook bepalingen over werkgeversverplichtingen rondom voertuigverzekering voor chauffeurs in loondienst. Controleer op fnv.nl/cao-sector/taxi welke regeling voor jou geldt.
Ben je geen FNV-lid maar werk je als zelfstandige taxichauffeur? Dan is KNV Taxi een andere organisatie om te bekijken. KNV (Koninklijk Nederlands Vervoer) behartigt de belangen van taxiondernemers en heeft eigen afspraken met verzekeraars over collectieve inkoopkracht. Via KNV kun je soms toegang krijgen tot specifieke taxipolissen die niet via gewone vergelijkingssites te vinden zijn.
Welke dekking heb je nodig?
Taxichauffeurs zijn verplicht WA-verzekerd te rijden — dat geldt voor elk gemotoriseerd voertuig op de Nederlandse weg. Maar WA alleen dekt geen schade aan je eigen voertuig, en een taxi is bedrijfskapitaal. Als je wagen voor reparatie staat, verdien je niet. Overweeg daarom minimaal WA + beperkt casco, dat je dekt bij diefstal, brand, storm en ruitschade — de meest voorkomende schades zonder eigen schuld.
Volledig casco (all risk) is raadzaam voor nieuwe of dure voertuigen. Elektrische taxi’s als de Kia Niro EV of de Tesla Model Y kosten nieuw 40.000 tot 55.000 euro — een totaalverlies zonder cascoverzekering is financieel desastreus. Vraag bij je verzekeraar ook expliciet naar inzittendendekking voor passagiers. Hoewel WA passagiersletsel dekt als jij schuldig bent, vult inzittendenverzekering gaten als de tegenpartij onverzekerd of onvindbaar is.
Overweeg ook een bedrijfsschadeverzekering (ook wel vervangend vervoer of stilstanddekking). Die keert een dagvergoeding uit als je taxi door schade of diefstal niet inzetbaar is. Inkomstenderving is voor een zzp-taxichauffeur direct existentieel.
Vergelijken: zo pak je het aan in 2026
Taxiverzekeringen zijn niet altijd opgenomen in standaard vergelijkingssites als Independer of Pricewise, omdat de maatwerk-elementen te groot zijn. Je kunt het beste meerdere specialisten benaderen en offertes naast elkaar leggen. Relevante aanbieders om te vergelijken in 2026:
- TRAKSI / De Kilometerverzekering — telematica-eerste aanpak, premie beweegt mee met rijgedrag
- De Vereende — marktleider in moeilijk verzekerbaar verkeer, inclusief RijBeterBox-korting
- JW Verzekeringen — scherpe WA-premies voor vakantie- en vervangende taxi’s (andere focus dan dit artikel)
- Alpina — gespecialiseerd in bedrijfsmatig personenvervoer, ook zorgvervoer
- Autoverzekering.nl / Finass — bemiddelaars die meerdere maatschappijen vergelijken voor zakelijk gebruik
Vraag altijd een offerte op basis van je exacte situatie: type voertuig, bouwjaar, dagwaarde, postcode, gereden kilometers per jaar, en het aantal opgebouwde schadevrije taxi-jaren. Die combinatie bepaalt je premie meer dan welk ander factor.
Vergeet ook niet je polis jaarlijks te toetsen. De taximarkt is competitief; verzekeraars passen hun tarieven regelmatig aan. Een overstap na je verlenging — met meeneming van je schadevrije jaren — kan in 2026 direct resultaat geven. De Consumentenbond heeft handleidingen over overstappen van zakelijke verzekeringen die als checklist handig zijn.
Elektrische taxi rijden en goed rijgedrag registreren via telematica: dat is in 2026 de krachtigste combinatie om je taxiverzekering betaalbaar te houden. Voeg schadevrije jaren en een collectieve regeling toe, en de maandpremie die je betaalt is een fractie van wat een chauffeur zonder die tools neerlegt. Bereken je opties, vergelijk meerdere offertes en schakel een gespecialiseerde tussenpersoon in als de polis maatwerk vraagt.
Veelgestelde vragen
Wat kost een taxiverzekering in 2026 gemiddeld?
De premie hangt sterk af van voertuig, postcode, dekkingsvorm en schadevrije jaren. Een WA-only taxipolis voor een compacte taxi begint rond de 100 euro per maand zonder kortingen. Met telematica-korting en opgebouwde schadevrije jaren kan dat dalen naar 40 tot 70 euro. Volledig casco voor een nieuwe elektrische taxi ligt aanzienlijk hoger — reken op 250 tot 400 euro per maand zonder kortingen, afhankelijk van de dagwaarde.
Kan ik mijn schadevrije jaren meenemen naar een nieuwe taxiverzekeraar?
Ja. Schadevrije taxi-jaren zijn overdraagbaar. Vraag bij je huidige verzekeraar een royementsverklaring (schadevrij-verklaring) op. Je nieuwe maatschappij neemt die jaren over en past de bijbehorende no-claimkorting direct toe, soms al bij de eerste betaling. Dit geldt alleen voor schadevrije jaren die je op een zakelijke taxipolis hebt opgebouwd — jaren op een gewone privépolis tellen doorgaans niet mee.
Wat is TRAKSI en hoe werkt de telematica-korting?
TRAKSI is een taxiverzekering waarbij een kastje in je auto continu rijgedrag registreert: snelheid, remkracht, bochtengedrag en rijtijden. De verzekeraar berekent maandelijks een rijscore en past de premie daarop aan. Een uitstekende rijscore levert tot 35% premiekorting op. TRAKSI wordt aangeboden via De Kilometerverzekering en is beschikbaar voor zelfstandige taxichauffeurs en kleine ondernemingen.
Heeft het FNV Taxi-collectief voordeel voor zelfstandige chauffeurs?
FNV-lidmaatschap geeft toegang tot 5% korting op Univé schadeverzekeringen, wat ook taxiverzekeringen omvat. Bovendien biedt FNV rechtsbijstand bij verzekeringsgeschillen en toegang tot cao-informatie. Voor zzp-taxichauffeurs is het lidmaatschap dus meer dan alleen verzekeringskorting. Check fnv.nl voor de actuele voorwaarden, want de collectieve regeling wordt jaarlijks verlengd en de kortingspercentages kunnen wijzigen.
Welke extra dekkingen zijn verstandig voor een taxi?
Naast verplichte WA is inzittendenverzekering sterk aanbevolen — die dekt passagiersletsel als de tegenpartij onverzekerd blijkt. Bedrijfsschadeverzekering (stilstanddekking) is zinvol als je als zelfstandige taxichauffeur afhankelijk bent van dagelijkse inkomsten. Bij een elektrische taxi met hoge aanschafwaarde is volledig casco nagenoeg onmisbaar. Bespreek deze opties altijd met een gespecialiseerde tussenpersoon die taxipolissen goed kent.
Tekst geoptimaliseerd in mei 2026.









