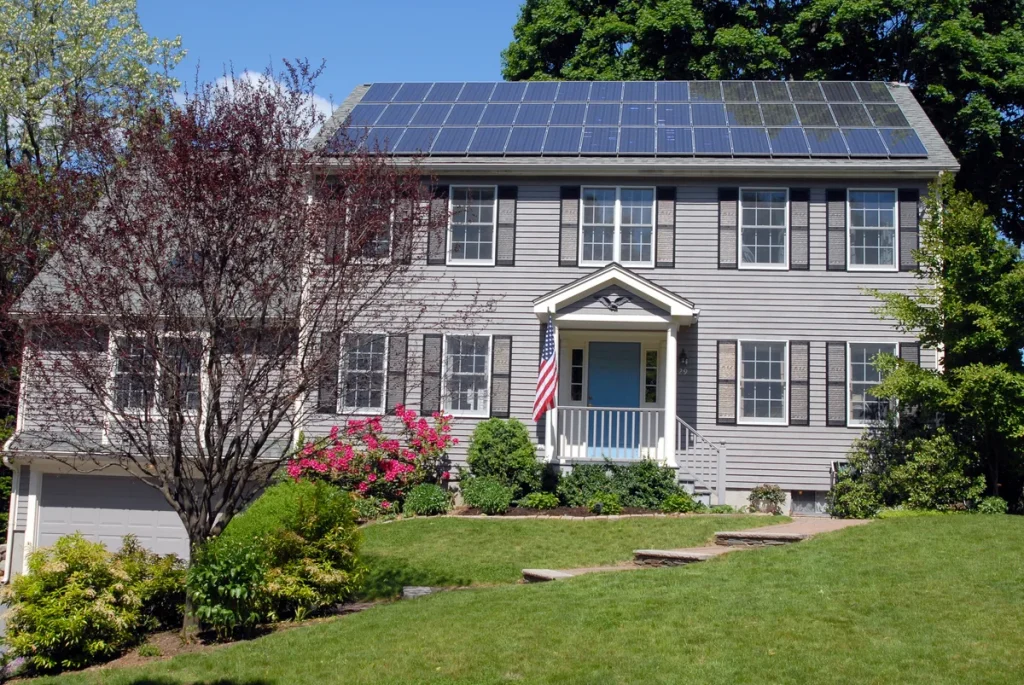
Zonnepanelen liggen op steeds meer Nederlandse daken — en terecht. Maar de vraag die veel huiseigenaren pas stellen nadat de installateur weg is: zijn die panelen eigenlijk wel verzekerd? Bij SNS Bank is het antwoord kortweg ja, maar de details verdienen aandacht. Zeker nu de salderingsregeling per 1 januari 2027 stopt, verandert de financiele logica rond zonnepanelen en daarmee ook de reden om de dekking goed te doorgronden.
SNS Bank biedt via haar woonverzekering een opstal- en inboedelpakket aan dat door a.s.r. wordt uitgevoerd. A.s.r. is een van de grootste Nederlandse verzekeraars en is de moedermaatschappij van SNS Verzekeringen. Dat betekent dat achter het SNS-label een grote verzekeraar staat met ruime ervaring in het afdekken van moderne woonrisicos, inclusief duurzame installaties als zonnepanelen en warmtepompen.
Zonnepanelen standaard meegedekt op de opstalverzekering
Zonnepanelen die aard- en nagelvast aan de woning zijn bevestigd, vallen automatisch onder de SNS opstalverzekering. Je hoeft ze niet apart op te geven of bij te verzekeren zolang de totale herbouwwaarde van je woning klopt. De panelen maken juridisch deel uit van de onroerende zaak en worden dus behandeld als een onderdeel van het pand zelf — net zoals de dakpannen, het kozijn of de centrale verwarming.
Wat betekent dat in de praktijk? Bij schade door brand, blikseminslag, storm, hagel of inbraak worden de zonnepanelen vergoed als onderdeel van het gebouw. De vergoeding is gebaseerd op herstel of vervanging naar de actuele waarde. SNS hanteert daarvoor de Taxatiegarantie: zolang je woning op de juiste herbouwwaarde is verzekerd, krijg je bij totaalverlies ook daadwerkelijk het volledige bedrag vergoed, zonder discussie over onderverzekering.
Eigen risico en dekkingsvarianten
Bij de SNS opstalverzekering kies je zelf een eigen risico: 0 euro, 100 euro of 200 euro per schadegebeurtenis. Hoe hoger je eigen risico, hoe lager je maandpremie. Voor schade door extreem weer — denk aan een zware storm of stortbui — geldt altijd een verplicht eigen risico van 250 euro, ongeacht wat je hebt gekozen. Dat is een punt om rekening mee te houden als jij in een regio woont die gevoeliger is voor zware buien.
SNS biedt zowel een basisvariant als een allrisk-variant. Bij de basisverzekering worden zonnepanelen gedekt tegen de gedekte gevaren die expliciet in de polis staan vermeld (brand, storm, inbraak, water). Bij allrisk geldt dekking voor alle plotselinge en onverwachte schade, tenzij specifiek uitgesloten. Valt een boom op je dak en beschadigt die ook de panelen? Dat is bij allrisk gewoon gedekt, ook als de storm officieel niet de vereiste windkracht had.
Wat valt buiten de dekking?
Niet alles is gedekt, en het is nuttig dat te weten voordat je denkt dat je nergens over hoeft na te denken. Slijtage, productieverlies door vergeling van de cellen of verminderd rendement door vuil vallen buiten de opstaldekking. De verzekering vergoedt schade, geen tegenvallende opbrengst. Ook schade die is ontstaan door een installatiefout van de monteur valt doorgaans niet automatisch onder de opstal — daarvoor zou je moeten terugvallen op de garantie van de installateur of diens aansprakelijkheidsverzekering.
Diefstal van zonnepanelen van het dak is een grijs gebied. Bij de meeste opstalverzekeringen is diefstal van bouwmaterialen van een bewoond pand wel gedekt, maar check de polisvoorwaarden op het specifieke punt van panelendiefstal. In de SNS-voorwaarden valt inbraakschade (waarbij panelen worden meegenomen terwijl er ingebroken wordt) onder de dekking. Pure diefstal van het dak zonder inbraaksporen ligt gevoeliger.
Productieverliesclausule: extra bescherming mogelijk
Sommige gespecialiseerde zonnepanelenverzekeraars bieden een productieverliesclausule: als de panelen door schade minder stroom produceren dan normaal, wordt het gederfde inkomen (of de gemiste besparing) gedeeltelijk vergoed. De standaard SNS opstalverzekering biedt dit niet. Als je erg afhankelijk bent van de energieopbrengst — bijvoorbeeld omdat je een thuisbatterij hebt en stroom verkoopt aan het net — is het de moeite waard te kijken naar aanvullende verzekeringen bij gespecialiseerde aanbieders.
Een aanvullende zonnepanelenverzekering kost gemiddeld tussen de 50 en 120 euro per jaar voor een installatie van 10 tot 20 panelen, afhankelijk van de systeemwaarde en de gewenste dekking. Dat is weinig vergeleken met de vervangingskosten van een compleet systeem, dat in 2026 voor een gemiddeld woonhuis uitkomt op 6.000 tot 10.000 euro inclusief installatie.
SNS als a.s.r.-dochter: wat dat betekent voor je polis
SNS Verzekeringen is geen zelfstandige verzekeraar. De verzekeringsproducten die SNS Bank aanbiedt, worden in de achtergrond uitgevoerd door a.s.r., een van de grotere verzekeraars op de Nederlandse markt. A.s.r. heeft een solide Solvency II-ratio en staat onder toezicht van De Nederlandsche Bank (DNB) en de Autoriteit Financiele Markten (AFM). Dat geeft zekerheid: mocht er ooit een groot schadegeval zijn — zoals bij een brand waarbij het hele dak inclusief de zonnepanelen verloren gaat — dan staat er een financieel solide partij achter de uitkering.
Praktisch betekent dit ook dat je bij schade belt met de SNS-klantenservice, maar de afhandeling plaatsvindt via a.s.r.-processen. Schademeldingen kunnen digitaal via Mijn SNS of telefonisch. De gemiddelde afhandeltijd voor woningschade ligt bij a.s.r. rond de 10 werkdagen voor standaardgevallen; complexere schades, zoals bij grotere dakschade met zonnepanelen, nemen langer in beslag.
Salderingsregeling stopt per 1 januari 2027: wat verandert er?
Tot nu toe mochten huishoudens met zonnepanelen de stroom die ze terugleveren aan het net direct wegstrepen tegen hun verbruik. Die salderingsregeling stopt per 1 januari 2027, zo heeft de Rijksoverheid definitief besloten. Dat betekent dat je voor teruggeleverde stroom een separate vergoeding krijgt van je energieleverancier, maar die vergoeding is lager dan het kale leveringstarief. Tot 2030 geldt een minimumvergoeding van 50% van het leveringstarief — wat alsnog een stuk minder is dan de huidige volledige saldering.
Wat heeft dat met verzekering te maken? Meer dan je op het eerste gezicht zou denken. Nu de financiele terugverdientijd van zonnepanelen langer wordt door het wegvallen van de saldering, stijgt het belang van een goede verzekering. Als je panelen beschadigd raken vlak na de afschaffing van de salderingsregeling, wil je zeker weten dat je snel en volledig wordt vergoed — zodat je de installatie kunt herstellen en de stroom weer zelf kunt gebruiken. Meer informatie over de salderingsregeling vind je bij Rijksoverheid.nl en de Consumentenbond.
De logische stap is ook: gebruik meer stroom zelf. Dat verlaagt de druk van de afschaffing. Maar een thuisbatterij kost geld en heeft ook een verzekeringstechnisch aspect — is die ook gedekt? Bij SNS valt een thuisbatterij die aard- en nagelvast is geinstalleerd mee onder de opstaldekking. Een losstaande batterij valt eerder onder de inboedelverzekering. Controleer bij twijfel je polisblad of bel de SNS-klantenservice.
SNS vergelijken: wanneer is het een goede keuze?
De SNS opstalverzekering is een solide keuze als je een gangbare koopwoning hebt met een standaard zonnepaneleninstallatie en geen bijzondere wensen hebt rondom productieverlies of teruglevergaranties. De combinatie van opstal en inboedel in een pakketverzekering biedt ook korting — doorgaans 5 tot 10% als je beide producten bij SNS afsluit.
Ben je eigenaar van een bijzondere woning, een monumentaal pand of heb je een grote installatie van meer dan 30 panelen met een hoge systeemwaarde? Dan is het zinvol om de herbouwwaarde en de meegedekte installaties expliciet te laten checken. Onderverzekering is het grootste risico: als je woning inclusief zonnepanelen meer waard is dan het verzekerde bedrag, krijg je bij totaalverlies niet de volledige vervanging vergoed. Gebruik de Nibud rekentool of de herbouwwaardebepaling bij SNS om dit te controleren.
Vergelijken via onze categoriepagina Woonhuis en Inboedelverzekering geeft je een snel overzicht van vergelijkbare producten. Wil je ook kijken naar duurzame verzekeringsopties die aansluiten bij je zonnepanelenstrategie? Bekijk dan ook de groene en klimaatverzekeringen op deze site.
De SNS opstalverzekering is geen luxeproduct en geen nicheoplossing. Het is een toegankelijke, breed inzetbare verzekering die zonnepanelen als onderdeel van de woning behandelt — wat ze ook zijn. Voor de meeste huishoudens is dat precies voldoende. Wie meer zekerheid wil over productieverlies of een bijzonder grote installatie heeft, doet er goed aan de standaarddekking aan te vullen met een gespecialiseerde zonnepanelenverzekering. Laat je daarin adviseren door een onafhankelijk adviseur die is ingeschreven bij de AFM.
Veelgestelde vragen
Zijn zonnepanelen standaard gedekt bij SNS opstalverzekering?
Ja. Zonnepanelen die aard- en nagelvast aan de woning zijn bevestigd, vallen automatisch onder de SNS opstalverzekering als onderdeel van het gebouw. Je hoeft ze niet apart aan te melden, mits de herbouwwaarde van je woning actueel en correct is opgegeven. Schade door brand, storm, blikseminslag of inbraak wordt vergoed conform de polisvoorwaarden van SNS, die door a.s.r. worden uitgevoerd.
Wat dekt SNS niet als het gaat om zonnepanelen?
Slijtage, geleidelijk verminderd rendement en productieverlies door vergeling of vuil vallen buiten de dekking. Ook installatiefouten van de monteur vallen er doorgaans niet onder. De verzekering vergoedt concrete, plotselinge schade — geen tegenvallende opbrengst. Voor productieverlies kun je kijken naar aanvullende gespecialiseerde zonnepanelenverzekeringen die dit risico wel afdekken.
Wat betekent de afschaffing van de salderingsregeling in 2027 voor mijn verzekering?
De salderingsregeling stopt per 1 januari 2027. Daarna krijg je een lagere vergoeding voor teruggeleverde stroom (minimaal 50% van het leveringstarief tot 2030). Dit vergroot het financiele belang van een goede opstaldekking: als je panelen beschadigd raken, wil je snel en volledig vergoed worden zodat je de energieopbrengst niet lang misloopt. De SNS opstalverzekering biedt die basiszekerheid.
Is een thuisbatterij ook gedekt bij SNS?
Een thuisbatterij die aard- en nagelvast in de woning is gemonteerd, valt doorgaans mee onder de opstaldekking. Een losstaande thuisbatterij (niet vast gemonteerd) valt eerder onder de inboedelverzekering. Check je polisblad of neem contact op met SNS om de specifieke situatie voor jouw installatie te bevestigen, zeker als het een duur systeem betreft.
Hoe vraag ik schade aan bij SNS als mijn zonnepanelen beschadigd zijn?
Schade meld je via Mijn SNS (online of via de app) of telefonisch bij de SNS-klantenservice. Maak foto’s van de schade en bewaar eventuele offertes van de installateur. De schadebeoordeling wordt uitgevoerd door a.s.r. als uitvoerder van de SNS-verzekering. Standaardschades worden doorgaans binnen 10 werkdagen afgehandeld; grotere dakschades met zonnepanelen kunnen langer duren.
Moet ik mijn zonnepanelen apart opgeven bij SNS?
Nee, zolang de herbouwwaarde van je woning actueel is. Zonnepanelen die vast aan de woning zitten zijn automatisch meeverzekerd als onderdeel van het gebouw. Wel is het verstandig om bij aanschaf van nieuwe panelen te controleren of de herbouwwaarde nog klopt. Is je woning sindsdien aanzienlijk in waarde gestegen door de installatie, pas dan het verzekerd bedrag aan om onderverzekering te voorkomen.
Tekst geoptimaliseerd in mei 2026.









