De energieprijzen in Nederland zijn de afgelopen jaren een achtbaan geweest. Na de piekcrisissen van 2022 en 2023 leek er rust te komen, maar in de lente van 2026 stegen de gasprijzen opnieuw fors door geopolitieke onrust rondom de Straat van Hormuz. Een vast energiecontract dat in mei 2026 werd afgesloten is gemiddeld zo’n 388 euro per jaar goedkoper dan een variabel contract bij dezelfde verbruiksprofielen. Dat verschil voelt direct op je bankrekening.
Toch gaat bescherming tegen energiekosten verder dan alleen het kiezen van het juiste tariefcontract. Er zijn inmiddels meerdere vormen van "energieverzekering" — van prijsbeschermende contracten tot echte verzekeringspolissen die schade door energiestoring of uitval van je warmtepomp dekken. In dit artikel zetten we ze allemaal op een rij zodat je precies weet waar je op moet letten in 2026.
Wat bedoelen mensen met een energieverzekering?
De term "energieverzekering" wordt in Nederland voor twee heel verschillende dingen gebruikt. Ten eerste als omschrijving van een vast energiecontract: je sluit een prijs af voor 1 of 3 jaar, en betaalt die prijs ongeacht wat er op de markt gebeurt. Dat geeft budgetzekerheid, maar is strikt genomen geen verzekering — je koopt gewoon vooraf in.
Ten tweede als aanduiding voor echte verzekeringsproducten die energiegerelateerde schade dekken. Denk aan je opstalverzekering die uitkeert bij beschadigde zonnepanelen, of een speciale warmtepompverzekering die inkomsten compenseert als je installatie uitvalt. Die tweede categorie is de afgelopen jaren sterk gegroeid, mede door de explosieve toename van verduurzamingsinstallaties op Nederlandse daken en in tuinen.
Vast energiecontract als prijsplafond-alternatief
Het overheidsgestuurde prijsplafond voor energie liep in Nederland eind 2023 af. Sindsdien zijn consumenten volledig aangewezen op de markt. Een vast contract is daarmee de meest toegankelijke vorm van prijsbescherming geworden. Hoe werkt het precies?
Je legt met je energieleverancier een vaste prijs per kilowattuur en per kubieke meter gas vast voor een afgesproken looptijd. Die prijs verandert niet, zelfs als spotprijzen op de beurs verdubbelen. De leverancier neemt het marktrisico over — en berekent daarvoor een opslag in zijn tarief. In mei 2026 lagen de gemiddelde vaste contractprijzen voor een huishouden met normaal verbruik (2.500 kWh elektriciteit, 1.500 m³ gas) zo’n 30 tot 40 euro per maand hoger dan een dynamisch uurprijscontract in rustige perioden. Maar in perioden van marktvolatiliteit — zoals nu — pakt het vaste contract juist gunstig uit.
Experts van Keuze.nl en energievergelijkers raden in 2026 aan om te kiezen voor een contract van 1 jaar in plaats van 3 jaar: het 1-jaarstarief is gemiddeld 180 euro per jaar goedkoper dan een 3-jarig contract, omdat leveranciers bij kortere looptijden minder risicopremie opbouwen.
Let ook op de overstapboetes. Bij vaste contracten geldt doorgaans een opzegvergoeding als je eerder vertrekt. Die kan oplopen tot 250 euro, afhankelijk van de resterende looptijd. Vergelijk dus niet alleen de prijs per kWh, maar ook de voorwaarden voor tussentijds opzeggen.
Opstalverzekering en energiestoring: wat is gedekt?
Je opstalverzekering dekt schade aan de muren, het dak, de vloer en de vaste installaties van je woning. Maar wat als er door een ernstige energiestoring schade ontstaat aan je huis of installaties? De situaties zijn talrijker dan je denkt:
- Overspanning door blikseminslag: doorbrandt elektra, beschadigt omvormers en meterkast. Gedekt bij de meeste opstalpolissen als "brand en bliksem"-risico.
- Waterschade door uitgevallen CV-pomp: als de pomp stilvalt en leidingen bevriezen, vergoedt de opstal de schade aan het leidingwerk en aangrenzende wanden. De pomp zelf valt er buiten, tenzij je een uitgebreide all-risk polis hebt.
- Schade door stroomuitval aan koelketen: bederf van voedsel in koelkast of vriezer valt standaard onder de inboedelverzekering, niet opstal.
Wat niet gedekt is bij energiestoring: de kosten van de stroom zelf die je mist, of economisch verlies doordat je apparatuur niet werkt. Daarvoor bestaan aparte bedrijfsschadeverzekeringen, relevant voor ZZP’ers en thuiswerkers met een eigen bedrijf. Particulieren kunnen bij sommige verzekeraars via een rider op de inboedel een "indirecte schade"-module bijverzekeren. Vraag je verzekeraar expliciet naar de mogelijkheden.
Kijk ook of je polis voldoet aan de nieuwe EU-duurzaamheidseisen die per 2026 zijn ingegaan. Enkele grote verzekeraars — waaronder Nationale Nederlanden en InShared — geven inmiddels een premiekorting voor woningen met een energielabel A of B. Die korting kan oplopen tot 8 procent op de jaarpremie.
Zonnepanelen verzekeren: meer dan alleen storm en brand
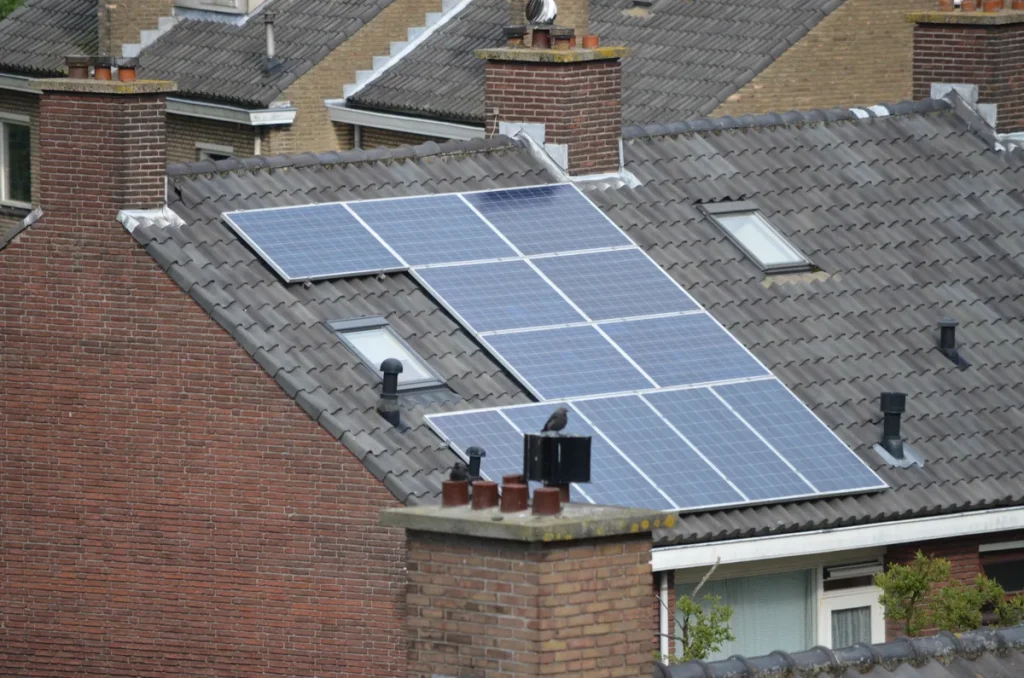
Ruim 3,5 miljoen Nederlandse huishoudens hebben in 2026 zonnepanelen op het dak liggen. Standaard zijn zonnepanelen die vast op het dak gemonteerd zijn meeverzekerd via de opstal, zolang ze geinstalleerd zijn volgens de specificaties van de fabrikant. Maar die basisdekking heeft grenzen.
Wat de standaard opstal wel dekt:
- Stormschade (windkracht 7 of hoger)
- Hagelschade
- Brandschade
- Inbraak en vandalisme
Wat de standaard opstal niet dekt:
- Productieverlies tijdens reparatie (gederfde opbrengst doordat je panelen tijdelijk niet werken)
- Mechanisch falen van de omvormer zonder externe schadeveroorzaker
- Micro-scheurtjes (microcracks) door thermische belasting
Voor die laatste risico’s zijn specifieke zonnepanelenverzekeringen beschikbaar. Nationale Nederlanden biedt bijvoorbeeld een vergoeding van 2,50 euro per paneel per week gedurende maximaal 26 weken bij gedekte schade die leidt tot productiestilstand. Bij een installatie van 16 panelen is dat 40 euro per week — niet enorm, maar het compenseert een deel van je gemiste salderingsopbrengst terwijl je wacht op reparatie.
Meer uitgebreide polissen van gespecialiseerde aanbieders dekken ook omzetderving, garantieverlies na schade, en zelfs rendementsverlies als panelen langzaam degraderen buiten de normale specificaties. Vergelijk voor je eigen situatie of zo’n polis loont: bij een gemiddeld systeem van 10 panelen met een jaarproductie van 3.000 kWh en een salderingswaarde van 0,25 euro per kWh is je jaarlijkse energieopbrengst circa 750 euro. Een polis van 80 tot 120 euro per jaar kan dan zeker de moeite waard zijn. Zie ook onze categorie Groene en klimaatrisicoverzekeringen voor meer vergelijkingen op dit terrein.
Warmtepomp verzekeren: uitval kan flink geld kosten
De warmtepomp is in 2026 uitgegroeid tot de standaard verwarmingsoplossing bij woningrenovaties. Meer dan 800.000 Nederlandse huishoudens verwarmen nu primair op een warmtepomp — lucht/water, bodem of hybride. De aanschafprijs ligt typisch tussen de 5.000 en 15.000 euro inclusief installatie. Als zo’n systeem uitvalt, loopt de schade snel op.
Onder de opstalverzekering is een warmtepomp verzekerd als onderdeel van de vaste installatie, maar uitsluitend bij externe schadeveroorzakers zoals brand, bliksem of stormschade. Slijtage, fabrieksfouten of mechanisch falen zijn doorgaans uitgesloten.
Fabrikanten bieden vaak een garantie van 5 tot 7 jaar, maar die dekt geen gevolgschade. Als de warmtepomp midden in de winter uitvalt en je tijdelijk in een hotel moet logeren terwijl de technicus wacht op een onderdeel, betaal je die kosten zelf — tenzij je een speciale warmtepompverzekering of een uitgebreide all-risk woonverzekering hebt afgesloten.
Enkele aandachtspunten bij het kiezen van een warmtepompverzekering:
- Technische garantieverzekering: dekt mechanisch en elektronisch falen na afloop van de fabrieksgarantie. Kost doorgaans 150 tot 300 euro per jaar afhankelijk van vermogen en merk.
- Bedrijfsschadeverzekering (voor ZZP of thuiskantoor): compenseert productieverlies als je bedrijf stilligt door uitval van je verwarmingssysteem.
- All-risk woonverzekering: dekt naast externe schades ook plotselinge en onvoorziene schade van binnenuit — vaak de meest praktische keuze als je zowel warmtepomp als zonnepanelen wil verzekeren.
Controleer bij je huidige opstalverzekeraar expliciet of nieuwe verduurzamingsinstallaties automatisch meeverzekerd zijn of dat je die moet melden. Veel polissen vereisen een melding bij renovaties boven de 10.000 euro. Doe je dat niet, riskeer je onderverzekering. De Consumentenbond publiceerde begin 2026 een onderzoek waaruit bleek dat ruim 15 procent van de woningbezitters met een warmtepomp hun polis nog niet had bijgewerkt na installatie.
Thuisbatterij: de vergeten schakel in je energieverzekering
Naast zonnepanelen en warmtepompen installeren steeds meer huishoudens een thuisbatterij — een accu die overdag opgeslagen zonnestroom beschikbaar maakt voor gebruik in de avond. De installatieprijzen zijn in 2025 en 2026 flink gedaald (gemiddeld 4.000 tot 8.000 euro voor een systeem van 10 kWh), waardoor de terugverdientijd nu realistisch onder de 10 jaar ligt.
Thuisbatterijen vallen verzekeringstechnisch in een grijs gebied. Ze zijn fysiek verbonden met het huis, maar worden door sommige verzekeraars als "losse apparatuur" beschouwd en vallen dan onder de inboedel. Andere verzekeraars zien ze als "vaste installatie" en rekenen ze tot de opstal. Vraag dit expliciet na — de dekkingsgap kan bij brand of diefstal oplopen tot het volledige vervangingsbedrag van je systeem.
Ook relevant: lithium-ijzerfosfaat (LFP) batterijen zijn minder brandgevoelig dan de oudere lithium-kobaltoxidevarianten, maar verzekeraars hanteren soms nog dezelfde premieopslagen ongeacht het type. Informeer naar certificering (IEC 62619, CE-markering) en of je installateur aangesloten is bij Techniek Nederland of een erkende branchevereniging. Goed gecertificeerde installaties leiden bij diverse verzekeraars tot lagere premies. Zie ook onze pagina over woonhuis- en inboedelverzekering voor aanvullende informatie.
Praktisch: zo zet je je energieverzekering op orde in 2026
Een concrete aanpak in vijf stappen:
- Inventariseer je installaties: noteer merk, type, installatiedatum en aanschafwaarde van je zonnepanelen, warmtepomp en thuisbatterij.
- Controleer je opstalpolis: zijn die installaties gemeld en meeverzekerd? Kloppen de herbouwwaarden nog na verduurzaming?
- Vergelijk productspecifieke verzekeringen: vraag offertes op voor speciale zonnepanelen- of warmtepompverzekering. Vergelijk dit met een upgrade naar all-risk.
- Kies je energiecontract bewust: gebruik een vergelijkingssite als Energievergelijk.nl of die van de Consumentenbond om vast vs. variabel te vergelijken op basis van actuele markttarieven.
- Check jaarlijks: energieprijzen en verzekeringsmarkten veranderen snel. Plan elk jaar een moment om beide te herijken, bij voorkeur aan het einde van je contractperiode.
Wil je ook checken of je premies fiscaal aftrekbaar zijn — bijvoorbeeld als je een eigen bedrijf hebt en zakelijk gebruikmaakt van je zonnepanelen? Bekijk dan onze overzichten in de categorie Premies en fiscale aftrek. Een energieverzekering op orde is in 2026 geen luxe maar een noodzakelijke stap voor iedereen die serieus investeert in verduurzaming.
Veelgestelde vragen
Wat is een energieverzekering precies?
De term "energieverzekering" wordt op twee manieren gebruikt. Ten eerste als omschrijving van een vast energiecontract, waarbij je een vaste prijs per kilowattuur afspreekt voor 1 of 3 jaar — dat geeft prijszekerheid maar is geen echte verzekering. Ten tweede als aanduiding voor verzekeringspolissen die schade aan energiegerelateerde installaties dekken, zoals zonnepanelen, warmtepompen en thuisbatterijen. In 2026 zijn beide vormen actueel en relevant voor Nederlandse huishoudens.
Dekt mijn opstalverzekering schade door energiestoring?
Dat hangt af van de oorzaak. Schade door blikseminslag, brand of storm is vrijwel altijd gedekt. Schade als direct gevolg van een netonderbreking — bijvoorbeeld bevroren leidingen doordat je verwarmingspomp stilstond — is bij veel polissen ook gedekt als gevolgschade. Puur economisch verlies (gemiste productie, hogere energierekening) is echter bij een standaard opstal niet gedekt. Controleer de polisvoorwaarden van je eigen verzekeraar en vraag indien nodig naar uitbreiding.
Zijn mijn zonnepanelen automatisch verzekerd via de opstal?
Zonnepanelen die vast gemonteerd zijn op het dak tellen bij de meeste verzekeraars als onderdeel van het gebouw en vallen daarmee onder de opstalverzekering. Maar de basisdekking sluit productieverlies, mechanisch falen en degradatie uit. Voor volledige bescherming — inclusief gederfde salderingsopbrengst tijdens reparatie — is een aanvullende of speciale zonnepanelenverzekering aan te raden. Vergelijk aanbieders op prijs en dekkingsomvang voordat je tekent.
Is een warmtepomp verzekerd bij uitval door defect?
Niet standaard. Een opstalverzekering dekt externe schade (brand, bliksem, storm), maar niet mechanisch of elektronisch falen van de warmtepomp zelf. Na het verstrijken van de fabrieksgarantie ben je dus ongedekt voor reparatiekosten en gevolgschade. Een technische garantieverzekering of all-risk woonpolis biedt wel dekking. Kosten liggen rond de 150 tot 300 euro per jaar afhankelijk van het vermogen en merk van je installatie.
Loont een vast energiecontract in 2026?
Ja, in veel gevallen wel. Door de geopolitieke onrust in mei 2026 zijn energieprijzen op de spotmarkt fors gestegen. Een vast 1-jaarscontract is op dit moment gemiddeld 388 euro per jaar goedkoper dan een variabel contract. Let wel op de opzegvergoeding bij tussentijdse beeindiging en vergelijk altijd meerdere aanbieders. Een 3-jarig vast contract is doorgaans duurder dan een 1-jarig contract en biedt minder flexibiliteit als de markt draait.
Moet ik mijn warmtepomp of thuisbatterij melden bij mijn verzekeraar?
Ja, zeker als de totale renovatiewaarde boven de 10.000 euro uitkomt. Veel opstalpolissen vereisen een melding van significante verbouwingen of installaties om de herbouwwaarde correct te houden. Als je dit nalaat, riskeer je onderverzekering: bij schade keert de verzekeraar dan naar rato minder uit. Meld je installaties proactief en vraag om een herbouwwaardecheck. Dat kost je niets maar bespaart mogelijk tienduizenden euros bij een toekomstige claim.
Tekst geoptimaliseerd in mei 2026.









