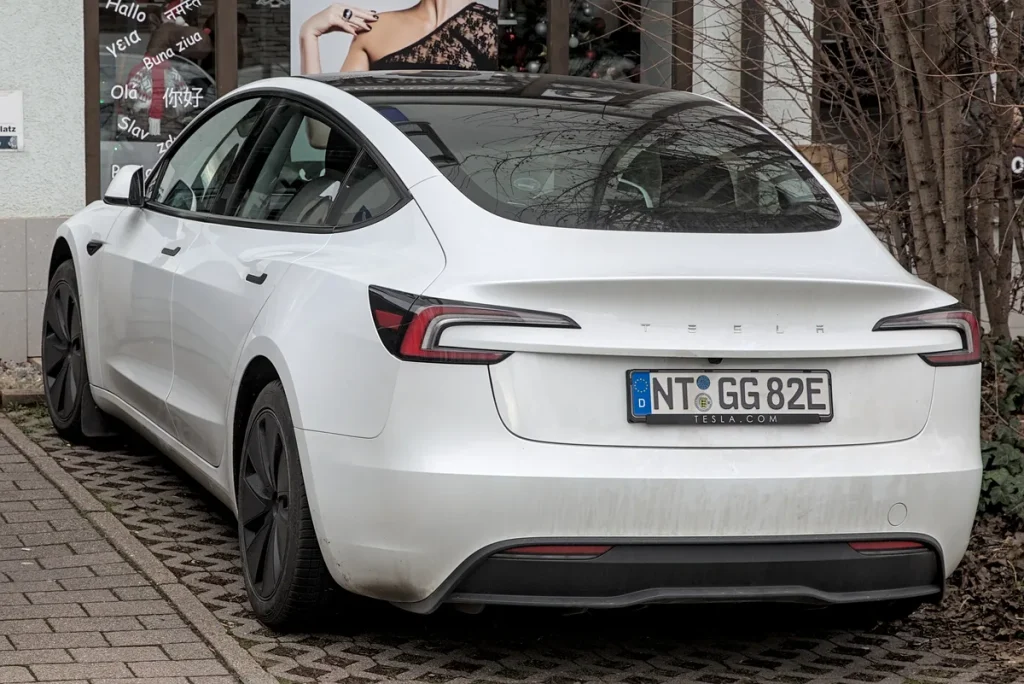
Allrisk is de meest complete autoverzekering die je kunt afsluiten — maar voor een aantal groepen valt de premie fors hoger uit dan gemiddeld. Ben je net je rijbewijs kwijt, rij je in een Tesla of andere elektrische auto met een cataloguswaarde van €45.000 of meer, of leg je jaarlijks 40.000 kilometer af? Dan weet je wat het is om bij een vergelijkingssite een prijsopgave te krijgen die je de adem beneemt.
In 2026 zijn de allrisk-premies in Nederland opnieuw gestegen: gemiddeld betalen automobilisten zo’n 24% meer dan vorig jaar, en vergeleken met 2022 is de stijging over vier jaar opgeteld al 30%. Dat maakt het voor de zogenaamde ‘lastige gevallen’ — de jonge bestuurder, de rijder met een dure of elektrische auto en de veelrijder — extra urgent om slimmer te verzekeren. In dit artikel ga je per situatie na waarom allrisk in jouw geval zo duur uitvalt én welke concrete stappen je kunt zetten om de premie toch beheersbaar te houden.
Waarom allrisk voor sommige groepen zo duur uitvalt
Verzekeraars berekenen de premie op basis van risico. Hoe groter de kans op schade én hoe hoger de verwachte schadelast, des te meer je betaalt. Voor de groepen die we in dit artikel bespreken, schieten beide factoren tegelijk omhoog. Een jonge bestuurder van 20 jaar heeft statistisch gezien een beduidend hogere kans op een aanrijding dan een automobilist van 45. En een elektrische SUV met een nieuwwaarde van €55.000 kost de verzekeraar bij een total loss meer dan het dubbele van een doorsnee compacte benzineauto.
Daarbij komen in 2026 nog externe factoren: herstelkosten voor moderne auto’s — vol met rijhulpsystemen, camera’s en sensoren — zijn fors gestegen. Autodiefstal nam in de eerste helft van 2025 met ruim 20% toe ten opzichte van een jaar eerder. Al die kosten worden doorberekend in de premie. Voor wie al in een ‘hoog-risico’ categorie valt, pakt dat extra hard uit.
De jonge bestuurder die toch allrisk wil of moet
Jongeren tot 24 jaar betalen in 2026 gemiddeld bijna €49 per maand voor een allrisk verzekering op een gewone auto — en dat kan voor een nieuwere wagen oplopen tot €120 à €170 per maand. Rij je in een leaseauto, dan heb je geen keuze: de leasemaatschappij verplicht allrisk. Maar ook als je een nieuwe auto hebt gekocht of gefinancierd, is de bank of financier doorgaans niet blij met minder dan volledige casco-dekking.
Wat kun je doen? Ten eerste: telematica-verzekering. Steeds meer verzekeraars — waaronder ANWB en een aantal challenger-merken — bieden een app of kastje aan dat je rijgedrag bijhoudt. Rij je rustig, rem je geleidelijk en vermijd je nachtelijke ritten? Dan kun je kortingen oplopen van 10 tot soms 25% op de basispremie. Voor een jonge bestuurder die netjes rijdt, is dit de snelste weg naar een lagere rekening.
Ten tweede: een hoger eigen risico kiezen. Standaard eigen risico bij allrisk ligt vaak tussen €150 en €300. Verhoog je dat naar €500 of €750, dan daalt de maandpremie merkbaar — bij sommige verzekeraars tot €150 per jaar goedkoper. Zorg wel dat je dat eigen risico ook echt op je rekening hebt staan als de nood aan de man is.
Ten derde: een tweedehands auto kiezen in plaats van een nieuwe. Hoe lager de dagwaarde, hoe lager de allrisk-premie. Een 3 à 4 jaar oude auto met een dagwaarde van €12.000 is aanzienlijk goedkoper te verzekeren dan een splinternieuwe auto van €25.000, terwijl je technisch gezien hetzelfde rijdt.
Let op: sommige ouders overwegen de auto op hun eigen naam te zetten en de jongere als bestuurder te melden. Dat lijkt goedkoper, maar het heeft serieuze nadelen. De jongere bouwt geen eigen schadevrije jaren op — en die zijn later goud waard. Bovendien gaat schade ten koste van de schadevrije jaren van de ouder, wat diens premie jarenlang omhoogtrekt. En bij sommige polissen geldt een extra hoog eigen risico als een jongere achter het stuur bleek te zitten bij een claim.
De dure of premium auto: hoge dagwaarde, hoge premie
Een BMW 5-serie, een Mercedes E-klasse of een Audi Q7 — wie in een premium segment rijdt, betaalt voor allrisk al gauw €100 tot €200 per maand. De verzekeraar kijkt naar de dagwaarde: hoe meer de auto waard is, hoe meer de verzekeraar uitbetaalt bij total loss of diefstal. En diefstal speelt mee: bepaalde merken en modellen staan bij verzekeraars intern als ‘diefstal-gevoelig’ gemarkeerd.
Een effectieve maatregel: extra beveiliging. Een SCM-goedgekeurd alarmsysteem of een tracker (zoals Trackstar of Webfleet) geeft bij sommige verzekeraars recht op premiekorting. Vraag je verzekeraar of tussenpersoon altijd expliciet welke beveiligingseisen gelden voor korting — dat staat niet altijd duidelijk op de website.
Verder geldt: beperkt kilometrage opgeven als je de auto weinig rijdt. Veel verzekeraars bieden een tarief voor minder dan 10.000 of 15.000 km per jaar. Wie een tweede auto heeft voor dagelijks gebruik en de dure wagen alleen voor weekenden of vakanties gebruikt, kan hier fors op besparen. Geef wel eerlijk op hoeveel je rijdt — bij een claim die niet klopt met je opgave kan de verzekeraar weigeren te betalen.
Tot slot: stalling opgeven als je de auto ’s nachts in een garage of carport stalt. Dat verlaagt het diefstalrisico in de ogen van de verzekeraar en werkt positief door in de premie. Zeker in combinatie met een extra slot of tracker kan dat oplopen tot tientallen euro’s per jaar minder.
De elektrische auto: hoge cataloguswaarde én dure herstelkosten
De elektrische auto is het schoolvoorbeeld van een lastig geval. Een Tesla Model 3 kost in 2026 al snel €45.000 à €55.000 nieuw. Een Volkswagen ID.4 of Kia EV6 zit in hetzelfde segment. Die hoge cataloguswaarde trekt de allrisk-premie omhoog, want bij total loss betaalt de verzekeraar de (dag)waarde uit. Maar er is meer: reparaties aan elektrische auto’s zijn gemiddeld 15 tot 25% duurder dan aan vergelijkbare benzinewagens. Schade aan batterijpack, laadsysteem of elektrische aandrijving vraagt om gespecialiseerde werkplaatsen met opgeleid personeel. Dat alles maakt de schadelast voor de verzekeraar hoger.
Wat helpt? Kijk in de eerste plaats naar EV-specialisten onder de verzekeraars. Allianz Direct, Univé en een aantal challenger-verzekeraars hebben in 2025 en 2026 producten gelanceerd die specifiek op EV-rijders gericht zijn, met dekking voor laadpalen thuis, batterijschade en zelfs laadpasdiefstaf. Door gericht te vergelijken via autoverzekering-vergelijkers vind je soms aanmerkelijk lagere premies dan bij de traditionele aanbieders.
Overweeg ook of allrisk de eerste jaren zinvol is en daarna niet meer. Een vuistregel: zolang de dagwaarde van de auto hoger is dan tien keer je jaarlijkse allrisk-meerkosten ten opzichte van beperkt casco, loont allrisk financieel. Voor een EV die snel in waarde daalt, is het slim om dat moment bewust te herberekenen — na 4 à 5 jaar kan afschalen naar beperkt casco duizenden euro’s besparen over de looptijd.
De veelrijder: méér kilometers, méér premie
Rij je meer dan 30.000 kilometer per jaar — als vertegenwoordiger, zzp’er die veel op pad is, of gewoon omdat je ver van je werk woont — dan betaal je daar premietechnisch voor. Meer kilometers betekent meer rijuren op de weg, en daarmee statistisch meer kans op een aanrijding. Allrisk-premies lopen per 10.000 km extra al snel €5 tot €15 per maand op.
De makkelijkste besparing voor de veelrijder: nauwkeurig opgeven. Veel mensen ronden hun kilometrage ruim af naar boven, uit voorzichtigheid. Maar als je 28.000 km rijdt, hoef je niet 35.000 op te geven. Controleer je werkelijk verreden kilometers via je auto’s trip-teller of een tankapp. Elke band die je dichter bij een lagere tariefstap brengt, scheelt geld.
Voor de veelrijder die ook zakelijk rijdt, is de zakelijke autoverzekering of een combi-constructie het overwegen waard. Zakelijke verzekeringen kennen soms andere premiestructuren. Bespreek dit met een onafhankelijke verzekeringsadviseur of vergelijk via premies & fiscale aftrek-tools. De Consumentenbond geeft hiervoor ook handige keuzehulpen.
Tot slot: overweeg voor de veelrijder een tweede-autoregeling als je huishouden twee auto’s heeft. Sommige verzekeraars geven korting op de tweede polis. Combineer dit met een hogere no-claimkorting door schades bewust klein te houden (kleine schades zelf betalen in plaats van claimen), en je bouwt op termijn een voordeliger risicoprofiel op.
Allrisk alleen de eerste jaren: een bewuste exit-strategie
Voor alle lastige gevallen geldt één overkoepelend principe: allrisk is niet voor altijd de beste keuze. De meeste automobilisten betalen te lang allrisk voor een auto die in waarde is gedaald tot onder het punt waar dat financieel zinvol is. Bij een auto jonger dan vier à vijf jaar en een dagwaarde boven €15.000 is allrisk bijna altijd zinvol. Daarna loont het om jaarlijks de rekensom te maken.
De formule is simpel: wat betaal je extra voor allrisk ten opzichte van beperkt casco? Vermenigvuldig dat met de verwachte resterende jaren. Als dat bedrag de dagwaarde van je auto benadert, is het tijd om af te schalen. Je loopt dan feitelijk het risico zelf dat allrisk je had afgedekt — maar met een auto die nog maar €8.000 waard is, is dat een bewuste en verdedigbare keuze.
Voor jongeren, EV-rijders en rijders van dure auto’s is het extra verstandig om dit moment niet te vergeten. Zet een herinnering in je agenda voor het moment dat je auto vier jaar oud wordt en doe de berekening opnieuw. Je verzekeraar zal je er niet spontaan op wijzen dat je te veel betaalt — dat moet je zelf doen. Vergelijk daarvoor ook geregeld via vergelijkings- en dekkingstools voor een actueel marktoverzicht.
Veelgestelde vragen
Kan ik als jonge bestuurder echt korting krijgen via telematica?
Ja, meerdere verzekeraars bieden in 2026 telematica-verzekeringen aan voor jonge bestuurders. Via een app of kastje wordt je rijgedrag gemeten: snelheid, remprofiel, bochtengedrag en tijdstip van rijden (nachtelijk rijden telt zwaarder). Rij je structureel veilig, dan kun je kortingen oplopen van 10 tot 25% op je basispremie. Het nadeel: je geeft data af aan de verzekeraar. Lees de privacyvoorwaarden goed door. Maar financieel is het voor nette jonge rijders één van de meest directe manieren om allrisk betaalbaar te houden.
Waarom is allrisk voor een elektrische auto duurder dan voor een benzineauto?
Drie redenen: ten eerste is de cataloguswaarde van EV’s gemiddeld hoger, wat de maximale uitkering bij total loss of diefstal verhoogt. Ten tweede zijn reparatiekosten voor elektrische aandrijflijnen, batterijen en gespecialiseerde rijhulpsystemen duurder dan voor vergelijkbare verbrandingsmotoren. Ten derde beschikken niet alle schadeherstellers over gecertificeerde EV-technici, wat de herstelkosten verder opdrijft. Vergelijken bij EV-gespecialiseerde verzekeraars loont, want die hebben hun schadeprocessen efficiënter ingericht en kunnen soms scherpere premies bieden.
Mag ik mijn auto op naam van mijn ouder verzekeren om goedkoper uit te zijn?
Formeel mag de auto op naam van een ouder staan als die ook regelmatig in de auto rijdt en als de eigenaar van de polis als hoofdbestuurder kan worden aangemerkt. Maar gebruik je de auto zelf dagelijks als jongere? Dan is de ouder niet de hoofdbestuurder, en dat is verzekeringsfraude — ook al klinkt dat zwaar. Bij schade kan de verzekeraar weigeren te betalen of de claim terugvorderen. Bovendien bouw je zelf geen schadevrije jaren op. Op eigen naam verzekeren is verstandiger en eerlijker op de lange termijn.
Hoeveel kan ik besparen door het eigen risico te verhogen?
Dat verschilt per verzekeraar en auto, maar verhoog je het eigen risico van €150 naar €500, dan bespaar je bij veel aanbieders €80 tot €150 per jaar op de premie. Bij een eigen risico van €750 of €1.000 kan de besparing oplopen tot €200 per jaar. Zorg dat je het eigen risico ook daadwerkelijk kunt betalen als je schade hebt. Een noodfonds van het gekozen eigen risico op je spaarrekening is een slimme basis.
Heeft stalling ’s nachts echt effect op mijn allrisk-premie?
Ja, voor veel verzekeraars is het stallingtype een premiebepalende factor. Een auto die ’s nachts in een afgesloten garage staat, heeft een lager diefstalrisico dan een auto op straat. Combineer je stalling met een goedgekeurd alarm- of trackersysteem, dan is de kans op premiekorting groter. Bij dure of diefstalcertige auto’s (bepaalde merken en modellen) kan dat oplopen tot €100 à €200 per jaar minder. Geef je stallingssituatie dus altijd eerlijk en volledig op bij het afsluiten of verlengen van je verzekering.
Wanneer is het slim om van allrisk naar beperkt casco te gaan?
Een veelgebruikte vuistregel: zodra de dagwaarde van je auto lager is dan tien keer het jaarlijkse premieverschil tussen allrisk en beperkt casco, loont allrisk financieel niet meer. Stel: allrisk kost je €900 per jaar en beperkt casco €500 — het verschil is €400. Als je auto nog maar €3.500 waard is, loont allrisk niet meer. Herbereken dit jaarlijks, zeker als je auto ouder dan vijf jaar is. Veel mensen betalen te lang te veel.
Tekst geoptimaliseerd in mei 2026.









