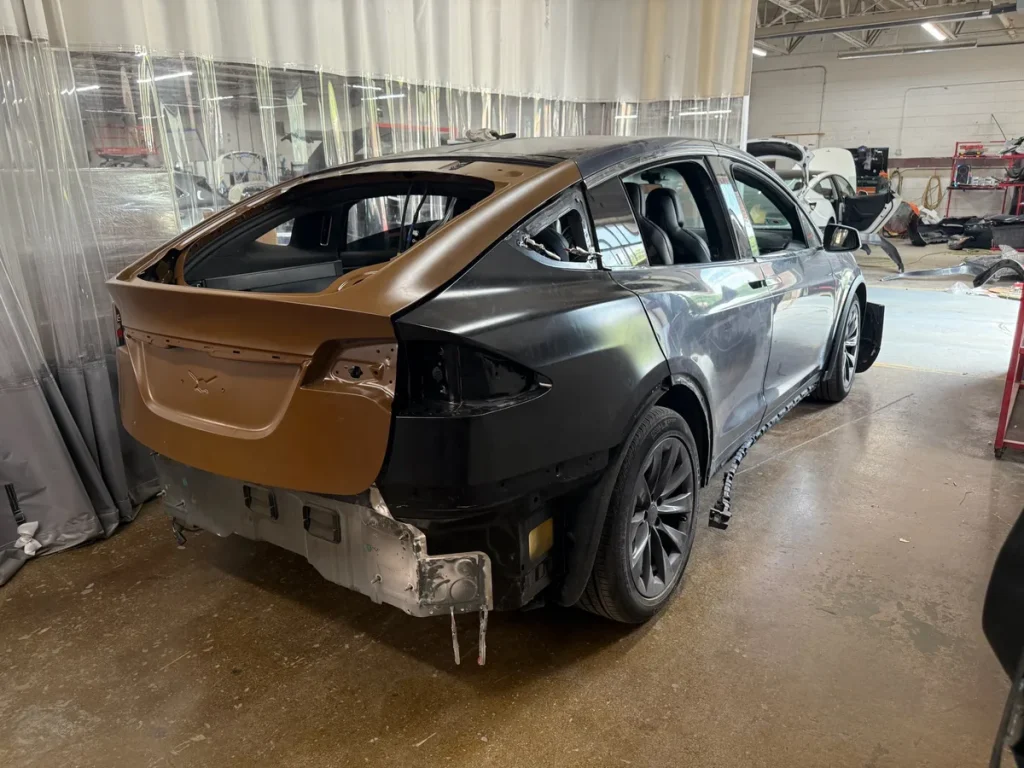
Je koopt een tweedehandsauto voor €18.000, rijdt drie maanden later een ongeluk en de auto is total loss. Zonder aanvullende dekking krijg je van je verzekeraar de dagwaarde uitbetaald — misschien €14.000 of minder, afhankelijk van hoe snel het model in waarde daalde. Het verschil van €4.000 ben je kwijt. Precies dat gat dicht de aanschafwaarderegeling bij je autoverzekering.
In 2026 bieden vrijwel alle grote verzekeraars deze optie aan als aanvullende module op een WA+ of all-risk polis. De regelingen verschillen onderling fors: in looptijd (1 tot 3 jaar, soms 5 jaar), in de maximale aanschafprijs die wordt gedekt, en in de premie-opslag die je daarvoor betaalt. Dit artikel legt precies uit hoe de regeling werkt, wat je moet weten over de voorwaarden, en waar de valkuilen zitten bij leasing en voorfinanciering.
Wat is de aanschafwaarderegeling precies?
De aanschafwaarderegeling is een aanvullende dekking bij je casco autoverzekering. Als je auto total loss wordt verklaard door schade, of wordt gestolen en niet teruggevonden, vergoedt de verzekeraar het bedrag dat jij zelf voor de auto hebt betaald — de aanschafprijs of aankoopprijs. Zonder deze regeling krijg je alleen de dagwaarde: de marktwaarde van je auto op het moment van de schade, na aftrek van slijtage, kilometers en leeftijd.
Het verschil kan al na een half jaar aanzienlijk zijn. Auto’s dalen gemiddeld 10 tot 20 procent in waarde in het eerste jaar. Bij een occasion van €20.000 kan de dagwaarde na twaalf maanden al €16.000 zijn. De aanschafwaarderegeling overbrugt dat gat en zorgt dat je met hetzelfde budget een vergelijkbare auto kunt kopen als je dat wil.
Je moet de aanschafprijs aantoonbaar maken met een aankoopnota of bankafschrift. Zonder bewijs van de werkelijke aankoopsom keert de verzekeraar alsnog de dagwaarde uit. Bewaar dat aankoopbewijs dus zorgvuldig, ook als je privé koopt via Marktplaats of een particulier.
Hoe lang geldt de regeling — en wat zijn de looptijdvarianten?
De meeste verzekeraars hanteren een looptijd van 1 tot 3 jaar na aankoop van de auto. Daarna vervalt de aanschafwaarderegeling automatisch en val je terug op de dagwaardeklausule. Een paar verzekeraars gaan verder:
- Interpolis (via Rabobank): standaard 3 jaar aanschafwaarderegeling inbegrepen bij hun All-in Autoverzekering, zonder extra premie-opslag in het eerste jaar.
- Allianz Direct (Verlengde Aanschafwaarde): standaard 3 jaar, met optie tot verlenging. De exacte premie-opslag is afhankelijk van je voertuigtype en aanschafprijs.
- ANWB Autoverzekering: dekking tot 3 jaar na aankoopdatum, met aanschafwaardegarantie als optionele module.
- Univé: het eerste jaar gratis inbegrepen bij WA+ en all-risk; verlenging met 1 of 2 jaar mogelijk tegen een maandelijks meerprijs van gemiddeld enkele euro’s.
- FBTO: biedt de aanschafwaarderegeling als losse keuzeoptie, eerste jaar doorgaans inbegrepen in de basispremie all-risk.
Let op: de looptijd loopt altijd vanaf de oorspronkelijke aankoopdatum van de auto, niet vanaf de ingangsdatum van je verzekering. Als je een auto koopt die al 1,5 jaar geleden bij een dealer is aangeschaft, heb je bij een 3-jaarsregeling nog 1,5 jaar dekking over. Controleer dit bij het afsluiten altijd goed.
Premie-opslag: wat kost de aanschafwaarderegeling?
De premie-opslag voor de aanschafwaarderegeling varieert in de markt. Een paar euro per maand extra is een gangbare indicatie, maar de werkelijke meerkosten hangen af van de aanschafprijs van je auto, het bouwjaar, en de verzekeraar. Bij een auto van €12.000 is de opslag bescheidener dan bij een occasion van €35.000.
Als vuistregel kun je rekenen op een jaarlijkse meerprijs van 5 tot 15 procent bovenop je basispremie voor de casco-dekking, al zijn er verzekeraars die de aanschafwaarderegeling in het eerste jaar standaard inbegrepen hebben. Bij Interpolis zit de 3-jaarsregeling al inbegrepen in de all-in premie; bij Allianz Direct en ANWB betaal je een duidelijk zichtbare toeslag.
Reken eens door: als je voor je all-risk polis €80 per maand betaalt en de aanschafwaarderegeling voegt €6 per maand toe, betaal je over 3 jaar €216 extra. Stel dat je auto in jaar 2 total loss gaat en je aanschafprijs was €18.000 terwijl de dagwaarde op dat moment €13.500 is — dan is het voordeel €4.500. De regeling betaalt zichzelf dan ruimschoots terug. Uiteraard hoopt niemand dat scenario mee te maken, maar de autoverzekering is juist bedoeld voor die onverwachte momenten.
Voorwaarden en leeftijdsgrenzen per verzekeraar
De aanschafwaarderegeling geldt niet voor elke auto en elke situatie. Dit zijn de meest voorkomende voorwaarden die je tegenkomt:
- Dekkingsniveau: je moet minimaal een WA beperkt casco (mini-casco) of all-risk verzekering hebben. Bij een WA-only polis is de aanschafwaarderegeling niet beschikbaar.
- Maximale leeftijd auto: bij sommige verzekeraars mag je auto niet ouder zijn dan 5 jaar op het moment van afsluiten. Andere verzekeraars kennen geen leeftijdsgrens. Check dit bij je verzekeraar expliciet.
- Maximale aanschafprijs: sommige verzekeraars hanteren een plafond van €50.000; anderen hebben geen maximum. Voor dure occasions is dat een relevant punt.
- Aantonen aanschafwaarde: een aankoopnota, koopovereenkomst of bankafschrift is verplicht. Mondeling bewijs wordt niet geaccepteerd.
- Total loss-definitie: de verzekeraar hanteert zijn eigen drempel voor wanneer een auto total loss is (meestal als de reparatiekosten boven 70 tot 80 procent van de dagwaarde uitkomen). Controleer dit in de polisvoorwaarden.
De Consumentenbond adviseert om bij het vergelijken van aanschafwaardeverzekeringen ook te letten op de exacte definitie van de periode en hoe de einddatum wordt berekend.
Valkuilen bij leasing en voorfinanciering
Hier worden veel automobilisten verrast: als je een auto leaset of hebt gefinancierd via een lening, is de situatie bij total loss fundamenteel anders dan bij een contante aankoop.
Bij financial lease ben jij de juridische eigenaar van de auto, maar de leasemaatschappij heeft een pandrecht op het voertuig. Als je auto total loss wordt verklaard, keert de verzekeraar de aanschafwaarde (of dagwaarde) uit aan jou — maar die moet direct naar de leasemaatschappij om de resterende leasetermijnen af te lossen. Als de uitkering lager is dan het openstaande leasebedrag, draai jij op voor het verschil. Zelfs mét aanschafwaarderegeling kan er dan een tekort ontstaan als je auto snel in waarde is gedaald terwijl je nog veel aflossingen hebt openstaan.
Bij operational lease via je werkgever ben jij doorgaans helemaal geen eigenaar — en heb je dus ook geen recht op de aanschafwaarderegeling als werknemer. De leasecontractant (werkgever of leasemaatschappij) regelt de verzekering.
Bij een autolening of voorfinanciering (via bank of dealer) geldt een vergelijkbare logica. De aanschafwaarde die de verzekeraar uitkeert, moet mogelijk worden gebruikt om de lening in te lossen. Een GAP-verzekering (Guaranteed Asset Protection) is specifiek bedoeld voor dit scenario: die dekt het verschil tussen de verzekeringsuitkering en het openstaande leenbedrag. Sommige verzekeraars bieden GAP als apart product aan; andere verwerken het in de aanschafwaarderegeling.
Koop je een auto volledig contant of betaal je hem af vóór de schade optreedt? Dan heb je dit probleem niet en werkt de aanschafwaarderegeling precies zoals bedoeld. Ga je financieren, vraag dan altijd expliciet bij je verzekeraar na hoe de uitkering verloopt bij een openstaande lening.
Aanschafwaarderegeling versus dagwaardeclausule: wanneer kies je wat?
De dagwaardeclausule is de standaard bij de meeste all-risk en WA+ polissen: bij total loss of diefstal ontvang je de marktwaarde van je auto op het schademoment. Voor een auto van vijf jaar of ouder is dat veelal een reële vergoeding — de dagwaarde ligt dan al dicht bij wat je bij verkoop zou ontvangen, en de aanschafprijs ligt alweer verder in het verleden.
De aanschafwaarderegeling loont het meest wanneer:
- Je een occasion koopt die recent is aangeschaft (0-3 jaar geleden).
- Het model snel in waarde daalt (veel middenklasse- en kompakte SUV-modellen).
- Je de auto contant hebt betaald of bijna volledig hebt afgelost.
- Je auto een relatief hoge aanschafprijs had (boven de €12.000).
Voor een oude auto van €4.000 is de meerwaarde van de aanschafwaarderegeling minimaal — het gat tussen aanschafprijs en dagwaarde is dan klein, en de extra premie weegt niet op tegen het potentiële voordeel. Voor een occasion van €22.000 die je vorig jaar hebt gekocht, is de regeling duidelijk de moeite waard. Gebruik de dekkingstool op deze site om je specifieke situatie door te rekenen.
Nieuwwaarderegeling: de variant voor nieuwe auto’s
Voor wie een nieuwe auto koopt, bestaat er naast de aanschafwaarderegeling ook de nieuwwaarderegeling. Die gaat nog een stap verder: bij total loss of diefstal binnen (doorgaans) 1 tot 2 jaar na aankoop ontvang je de nieuwprijs — het bedrag dat je bij de dealer hebt betaald inclusief BTW en opties. Na die periode schakelt de polis over op aanschafwaarde en daarna op dagwaarde.
Koop je tweedehands? Dan is de nieuwwaarderegeling niet van toepassing — je hebt immers geen nieuwe auto gekocht. In dat geval is de aanschafwaarderegeling de logische keuze als je het verschil met de dagwaarde wilt afdekken.
Veelgestelde vragen
Hoe lang geldt de aanschafwaarderegeling gemiddeld?
De meeste verzekeraars hanteren een looptijd van 1 tot 3 jaar na de aankoopdatum van de auto. Interpolis en Allianz Direct bieden standaard een 3-jaarsregeling aan. Univé geeft het eerste jaar gratis en laat je daarna verlengen. Na de looptijd valt je dekking terug op de dagwaardeclausule. Let op: de termijn loopt altijd vanaf de aankoopdatum van de auto, niet de ingangsdatum van je polis.
Is de aanschafwaarderegeling ook beschikbaar bij een WA-verzekering?
Nee. De aanschafwaarderegeling is uitsluitend beschikbaar in combinatie met een WA beperkt casco (ook wel mini-casco of WA+) of een all-risk autoverzekering. Bij een puur WA-polis heb je geen casco-dekking en daarmee ook geen basis voor de aanschafwaarderegeling. Als je een occasion hebt gekocht voor meer dan €10.000, is een WA beperkt casco of all-risk polis dan ook vrijwel altijd verstandig.
Wat als mijn gefinancierde auto total loss gaat — krijg ik dan het volledige bedrag?
De verzekeraar keert de aanschafwaarde uit, maar als er nog een lening of leasebedrag openstaat, moet dat hiervan worden afgelost. Als de uitkering lager is dan de resterende schuld, draai je zelf op voor het tekort. Een GAP-verzekering (Guaranteed Asset Protection) dekt precies dat gat. Vraag bij je verzekeraar of dit product beschikbaar is, of neem contact op met de Nibud-budgetcoach voor advies over financieringsrisico’s bij auto-aankopen.
Moet ik mijn aankoopbewijs bewaren voor de aanschafwaarderegeling?
Ja, absoluut. De verzekeraar vraagt bij een totaal-lossituatie altijd om bewijs van de betaalde aanschafprijs: een factuur, koopovereenkomst of bankafschrift. Heb je privé gekocht en geen factuur? Dan kan ook een getekende koopovereenkomst of een schriftelijke verklaring van de verkoper volstaan, maar dit verschilt per verzekeraar. Scan je documenten meteen bij aankoop en sla ze op in de cloud — zo ben je zeker dat je ze kunt tonen als het nodig is.
Kan ik de aanschafwaarderegeling later nog toevoegen aan mijn bestaande polis?
In veel gevallen ja, maar er gelden beperkingen. Sommige verzekeraars staan toe dat je de optie toevoegt zolang je auto niet ouder dan 3 of 5 jaar is en je al een geschikte basisdekking hebt. Het tijdstip van toevoegen kan wel de effectieve looptijd beïnvloeden. Vraag altijd bij je verzekeraar na wat de uiterste datum is om de aanschafwaarderegeling toe te voegen. Via de premie-overzichten op deze site kun je snel de meerkosten per verzekeraar vergelijken.
Wat is het verschil tussen aanschafwaarderegeling en nieuwwaarderegeling?
De aanschafwaarderegeling vergoedt de prijs die jij zelf voor je (tweedehands) auto hebt betaald. De nieuwwaarderegeling vergoedt de catalogusprijs van een nieuwe auto van hetzelfde type — en geldt alleen bij aankoop van een splinternieuwe auto. Ben je een occasionkoper? Dan is de aanschafwaarderegeling jouw relevante optie. Koop je nieuw bij de dealer? Vraag dan specifiek naar de nieuwwaarderegeling, die doorgaans 1 of 2 jaar geldt, waarna overgegaan wordt op aanschafwaarde en daarna dagwaarde.
Wil je weten of de aanschafwaarderegeling voor jouw specifieke auto en situatie het waard is? Bereken dan het potentiële waardeverlies in het eerste jaar (gemiddeld 15 tot 20 procent van de aanschafprijs) en zet dat af tegen de jaarlijkse meerkosten van de regeling. In de meeste gevallen bij occasions boven de €10.000 is de conclusie snel getrokken: de aanschafwaarderegeling kost je een paar tientjes per jaar en kan je bij een vervelend ongeluk honderden of zelfs duizenden euro’s besparen. Laat je niet verrassen door de dagwaardeclausule als je had kunnen kiezen voor betere bescherming.
Tekst geoptimaliseerd in mei 2026.









