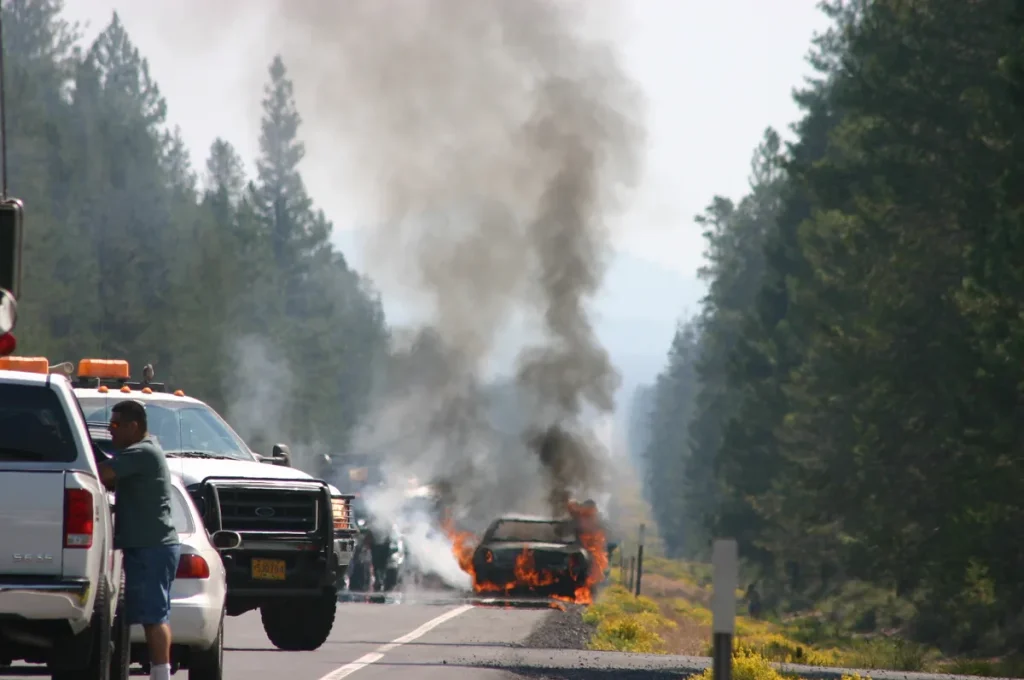
Je staat naast je auto en ziet hoe de motorkap rookt. Binnen minuten is er open vuur — geen brandstichting, geen ongeluk met een andere auto, gewoon een technisch defect. Een gebarsten brandstofleiding, een kortsluiting in het elektrische systeem, of de gevreesde thermische run-away van een lithium-ionbatterij in een elektrische auto. Autobranden door technische oorzaken komen vaker voor dan de meeste mensen denken. In Nederland registreert het Verbond van Verzekeraars jaarlijks duizenden autobranden waarbij geen sprake is van opzet.
Goed nieuws: bij een brand door technisch defect sta je als automobilist er veelal beter voor dan bij brandstichting. WA met beperkt casco (WA+) dekt deze categorie namelijk wél in vrijwel alle Nederlandse polissen. Maar er zijn haken en ogen — zeker als je een elektrische auto rijdt of als je voertuig slecht onderhouden bleek. Dit artikel legt precies uit wat er gedekt is in 2026, hoe je de claim aanpakt en waarom forensisch onderzoek soms weken op zich laat wachten.
Wat dekt WA+ bij brand door technisch defect?
De WA met beperkt casco — door verzekeraars ook aangeduid als WA+, semi-casco of beperkt omnium — is de middenweg tussen een kale WA-polis en een allriskverzekering. In de standaard dekking van WA+ zit brand door een technische oorzaak standaard meeverzekerd. Dat betekent: brand als gevolg van kortsluiting in de bedrading, vlam uit het motorcompartiment door een defecte brandstofpomp of -leiding, brand door oververhitting van de katalysator, of brand die ontstaat door een technisch falen van het accupakket in een elektrische auto.
Wat WA+ niet dekt, is brandstichting door derden (dat valt onder vandalisme en vereist allrisk). En als de brand het gevolg is van ernstige nalatigheid van jouw kant — denk aan een auto waarvan de APK al twee jaar verlopen is en waarvan de brandstofleiding zichtbaar aangetast was — kan een verzekeraar in theorie de uitkering weigeren of beperken op grond van eigen schuld. In de praktijk hangt dit sterk af van de ernst van de nalatigheid en de polisvoorwaarden.
Met een allriskverzekering ben je sowieso gedekt bij brand door technisch defect. Allrisk dekt namelijk alle schade aan je eigen voertuig, behalve schade die je opzettelijk hebt veroorzaakt. Kijk bij het vergelijken van polissen altijd naar de exacte definitie van ‘brand’ in de polisvoorwaarden: sommige verzekeraars hanteren een strikte definitie waarbij schroeischade (smeulend, roken maar geen open vuur) soms niet onder de branddekking valt.
Elektrische auto’s en lithium-batterijbrand: een bijzonder geval
De toename van elektrische auto’s in Nederland — eind 2025 reden er al meer dan 650.000 volledig elektrische personenauto’s op de Nederlandse wegen — heeft de verzekeringswereld voor nieuwe uitdagingen gesteld. Een lithium-ionbatterij die in thermal runaway gaat, is een van de meest complexe schadegevallen waarmee een autoverzekeraar te maken kan krijgen.
Thermal runaway is een kettingreactie waarbij één of meer accucellen oververhit raken, waarna aangrenzende cellen worden meegetrokken. De brandende cellen produceren daarbij hun eigen zuurstof, waardoor bluswater nauwelijks effectief is. De Nederlandse brandweer experimenteert sinds 2024 met dompelbakken — grote waterbakken waar een brandende elektrische auto urenlang in wordt ondergedompeld. Dat voorkomt herbrand, maar de auto is daarna altijd total loss.
Voor de verzekeringsdekking maakt het niet zoveel uit hoe de EV-brand precies ontstond. Als er sprake is van een technisch defect in het batterijpakket of het laadsysteem, valt dit bij WA+ en allrisk doorgaans gewoon onder de branddekking. De accu — als fabrieksonderdeel van het voertuig — is standaard onderdeel van de verzekerde waarde. Let wel: als jij de accu hebt opgewaardeerd of vervangen door een niet-gecertificeerd exemplaar, kan dat problemen geven. Verzeker je altijd dat modificaties aan de fabrieksaccu bij de verzekeraar zijn gemeld.
In 2026 bieden steeds meer verzekeraars — waaronder Nationale-Nederlanden met hun EV Accu Zekerheid-dekking — specifieke aanvullende modules voor elektrische auto’s aan. Die kunnen extra dekking bieden voor schade aan de thuislaadpaal, of voor verhoogde sleepdienst-kosten omdat een uitgebrande EV bijzondere bergingsapparatuur vereist. Het Verbond van Verzekeraars heeft in 2025 nieuwe richtlijnen voor EV-brandveiligheid gepubliceerd, die door verzekeraars als basis worden gebruikt voor risicobeoordelingen en premieberekening.
De meest voorkomende technische brandoorzaken bij reguliere auto’s
Bij voertuigen met een verbrandingsmotor zijn de meest voorkomende technische oorzaken van autobrand: defecte bedrading of kortsluiting (verantwoordelijk voor een groot deel van de technische autobranden), lekkage in het brandstofsysteem (benzine of diesel die in contact komt met hete motoronderdelen), olielekkage op een hete uitlaat of katalysator, en defecte turbokoelleiding. Bij oldtimers spelen ook verouderde rubberen slangen en slechte aarding een rol.
Een autobrand door kortsluiting begint vaak in het dashboard of motorcompartiment en kan zich razendsnel verspreiden. Bij een auto met een goedgekeurde APK en regelmatig onderhoud zal de verzekeraar in principe geen probleem maken van de claim. Heb je de auto recent zelf laten sleutelen door een garage die de bedrading heeft aangeraakt, bewaar dan het werkorderbewijs — dat kan later als bewijs dienen dat de installatie correct is gedaan.
Bij een brandstoflekkage is de situatie soms ingewikkelder. Verzekeraars controleren bij de claimafhandeling of het voertuig een geldige APK had. Een auto zonder APK kan in theorie aanleiding geven tot discussie over nalatigheid, al is dit bij een enkelvoudige technische storing zelden een weigeringsgrond. Raadpleeg de polisvoorwaarden of bel de Consumentenbond bij twijfel over je dekking.
Wat doe je direct als je auto in brand staat?
Bij een brand door technisch defect gelden andere prioriteiten dan bij brandstichting. Je hoeft geen aangifte te doen bij de politie (dat is niet verplicht, tenzij de schade ook derden treft of als de oorzaak onduidelijk is). Wél is het zaak om snel en goed te handelen:
- Stop de auto onmiddellijk op een veilige plek, ver van andere voertuigen en brandbare materialen. Zet de motor uit.
- Verlaat het voertuig en breng alle inzittenden in veiligheid. Bewaar minimaal 10 meter afstand — bij EV’s meer, vanwege het risico op herbrand en explosieve gasvorming.
- Bel 112 voor de brandweer. Probeer nooit zelf een ernstige autobrand te blussen.
- Fotografeer de schade zodra dit veilig is, vanuit meerdere hoeken, inclusief het motorcompartiment als dat te zien is.
- Meld de schade bij je verzekeraar — bij voorkeur dezelfde dag. De meeste polissen schrijven voor dat je schade binnen 3 tot 5 werkdagen meldt. Te late melding kan de claim in gevaar brengen.
- Laat de auto niet verwijderen of demonteren zonder toestemming van de verzekeraar. De auto is bewijsmateriaal voor het schaderapport.
Bij een elektrische auto: waarschuw de berger dat het een EV betreft. Speciale bergingsprotocollen gelden voor elektrische voertuigen — een brandende EV mag niet op een gewone sleepwagen worden geladen zonder brandblokken. De meerkosten voor EV-berging zijn soms aanvullend verzekerd; check je polis of informeer bij de verzekeraar.
Forensisch onderzoek: hoe lang duurt het en wat betekent het?
Bij een autobrand door technisch defect schakelen verzekeraars bij grotere schades vrijwel altijd een forensisch expert of schade-expert in. Dat klinkt alarmerend, maar is standaardprocedure — zeker als de auto total loss is en de schade de €10.000 overstijgt. De expert onderzoekt de brandhaard: waar is de brand begonnen, wat was de vermoedelijke oorzaak, en zijn er aanwijzingen voor opzet?
Bij een technisch defect — zeker bij een EV-batterijbrand — kan de expertise meerdere weken in beslag nemen. De restanten van een lithium-ionbatterij vereisen gespecialiseerde analyse door experts met ervaring in batterijchemie. In complexe gevallen, waarbij de brandoorzaak niet direct duidelijk is (was het een technisch defect of toch brandstichting?), kan het onderzoek zes tot tien weken duren.
Wat betekent dit praktisch? Je claim staat in de tussentijd ‘on hold’. De meeste verzekeraars bieden bij total loss een tijdelijke vervangende auto aan (als dat in je polis zit), maar bij een lang durend forensisch onderzoek is het verstandig hierover proactief contact op te nemen met je verzekeraar. Vraag schriftelijk om een tussenstand na twee weken als je niets hoort.
Het forensisch rapport is bepalend voor de uitkering. Als de expert concludeert dat de brand is veroorzaakt door een technisch defect, wordt de claim doorgaans goedgekeurd. Wijst het rapport op aanwijzingen van opzet of fraude, dan volgt een uitgebreider onderzoek. Als je het niet eens bent met de conclusies van de expert, heb je het recht om een eigen tegenexpert in te schakelen. De kosten hiervan — doorgaans €500 tot €1.500 — zijn soms terug te vorderen via een rechtsbijstandsverzekering.
Premies en dekking in 2026: wat kost het en wat krijg je?
In april 2026 start een WA+-verzekering (beperkt casco) bij aanbieders als FBTO al vanaf circa €14,83 per maand voor een voertuig met een gunstig profiel. Een allriskverzekering bij hetzelfde profiel kost vanaf €20,44 per maand. Over het hele marktspectrum ligt WA+ gemiddeld tussen de €25 en €60 per maand, en allrisk tussen de €70 en €130 per maand — afhankelijk van de leeftijd van de bestuurder, bonus-malus klasse, regio en het gekozen eigen risico.
Bij een brand door technisch defect vergoedt de verzekeraar de dagwaarde van de auto. Dat is de marktwaarde op het moment van de schade, vastgesteld via taxatiemethodes zoals de ANWB-koerslijst of vergelijkbare databases. Voor relatief nieuwe auto’s — doorgaans jonger dan drie jaar — hanteren sommige polissen de aanschafwaarde of nieuwwaarde als basis. Controleer dit in je eigen polisblad.
Van het schadebedrag wordt je eigen risico afgetrokken. In 2026 variëren standaard eigen risico’s bij WA+ en allriskverzekeringen tussen de €0 en €500. Een hoger eigen risico verlaagt je maandpremie, maar bij een total loss-schade door brand merk je dat verschil niet zo sterk — het gaat dan om bedragen waarbij €300 eigen risico minder dan 2 procent van de schade is.
Elektrische auto’s hebben in 2026 soms een hogere premie vanwege de hogere dagwaarde en de complexere schadeafhandeling bij batterijbrand. Vergelijk polissen gericht via de Vergelijkings- & Dekkingstools op deze site of raadpleeg de Consumentenbond autoverzekeringsvergelijker. Let specifiek op of de polis een EV-module heeft en of de accu als onderdeel van de verzekerde waarde is opgenomen.
Kan de fabrikant aansprakelijk zijn voor een EV-batterijbrand?
Als de brand aantoonbaar is veroorzaakt door een fabricagefout — een defect in het batterijpakket dat de fabrikant niet heeft gerepareerd, of een terugroepactie die nooit bij jou is uitgevoerd — dan kan de fabrikant aansprakelijk worden gesteld voor de gevolgschade. In dat geval verhaalt je verzekeraar de uitgekeerde schadevergoeding op de fabrikant via regres. Voor jou als eigenaar verandert er praktisch niets: je ontvangt de uitkering van je verzekeraar, die daarna de juridische strijd met de fabrikant voert.
Wil je zelf de fabrikant aanspreken — bijvoorbeeld voor gevolgschade die niet door de verzekering wordt gedekt, zoals huurkosten voor een vervangende auto — dan is een rechtsbijstandsverzekering essentieel. Productaansprakelijkheidszaken zijn complex en kunnen jaren duren. De ANWB biedt via hun juridisch adviesloket ook gratis eerste advies bij auto-gerelateerde aansprakelijkheidsvragen, bereikbaar via anwb.nl/juridisch-advies.
Een brand door technisch defect is een vervelende en soms traumatische ervaring — maar in verzekeringstermen is het een van de beter gedekte schadesoorten. WA+ dekt het in vrijwel alle gevallen, mits je auto onderhouden is en de melding tijdig wordt gedaan. Zorg voor goede foto’s, houd de verzekeraar op de hoogte en laat de forensisch expert zijn werk doen. Dan ligt de uitkering doorgaans binnen zes tot tien weken op je rekening.
Veelgestelde vragen
Dekt mijn WA+ verzekering brand door technisch defect?
Ja, in vrijwel alle gevallen dekt WA met beperkt casco (WA+) brand die ontstaat door een technisch defect — denk aan kortsluiting, brandstoflekkage of een defecte motor-onderdeel. Dit is een van de kerndekkingen van WA+. Wel geldt: de auto moet een geldige APK hebben en er mag geen sprake zijn van grove nalatigheid van jouw kant. Lees de polisvoorwaarden voor de exacte definitie van ‘brand’ die jouw verzekeraar hanteert.
Is een EV-batterijbrand anders verzekerd dan een gewone autobrand?
Qua dekking maakt het voor de meeste polissen niet uit of het een EV-batterijbrand of een reguliere technische brand is — beide vallen onder de branddekking van WA+ en allrisk. Wel is de schadeafhandeling complexer en duurder: forensisch batterijonderzoek kost meer tijd, en berging van een brandende EV vereist speciale apparatuur. Controleer of je polis EV-specifieke extra’s biedt, zoals verhoogde bergingskosten of schade aan de thuislaadpaal.
Hoe lang duurt de claimafhandeling bij brand door technisch defect?
Bij een eenvoudige technische brand — duidelijke oorzaak, geen twijfel over opzet — duurt de afhandeling gemiddeld drie tot zes weken. Bij een EV-batterijbrand of een complex forensisch onderzoek kan dit oplopen tot acht tot twaalf weken. De betaling volgt doorgaans binnen vijf werkdagen na goedkeuring van de claim. Lever alle documenten (foto’s, kentekenbewijs, onderhoudshistorie) zo snel mogelijk aan om vertraging te voorkomen.
Verlies ik mijn schadevrije jaren als ik een brand door technisch defect claim?
Dit verschilt per verzekeraar. Bij brand door een externe technische oorzaak hebben veel verzekeraars een ‘no-claim’-bescherming: je bonus-malus klasse wordt niet teruggedraaid. Maar dit is niet universeel — sommige verzekeraars passen ook bij technische brandschade de schadevrije-jarencorrectie toe. Vraag dit expliciet na bij je verzekeraar voordat je de claim indient, zodat je een weloverwogen keuze kunt maken.
Wat als de verzekeraar vermoedt dat ik de brand zelf heb veroorzaakt?
De verzekeraar mag vermoedens van fraude niet gebruiken als automatische weigeringsgrond. Vermoedens moeten worden onderbouwd met bewijs. Bij een technisch defect toont het forensisch rapport in vrijwel alle gevallen de brandoorzaak duidelijk aan. Als je toch klachten hebt over de behandeling van je claim, kun je een bezwaarschrift indienen bij de verzekeraar en vervolgens een klacht voorleggen aan het Klachteninstituut Financiële Dienstverlening via Kifid.nl.
Moet ik aangifte doen bij politie als mijn auto door technisch defect in brand vliegt?
Een politieaangifte is bij een brand door technisch defect niet verplicht — in tegenstelling tot bij brandstichting. De verzekeraar vraagt alleen om een aangifte als er aanwijzingen zijn voor opzet of als de brand schade aan derden heeft veroorzaakt. Wel is het verstandig de brandweer altijd te bellen (112) en een brandweerrapport te bewaren, want dat kan als ondersteunend bewijs bij je claim dienen.
Tekst geoptimaliseerd in mei 2026.









