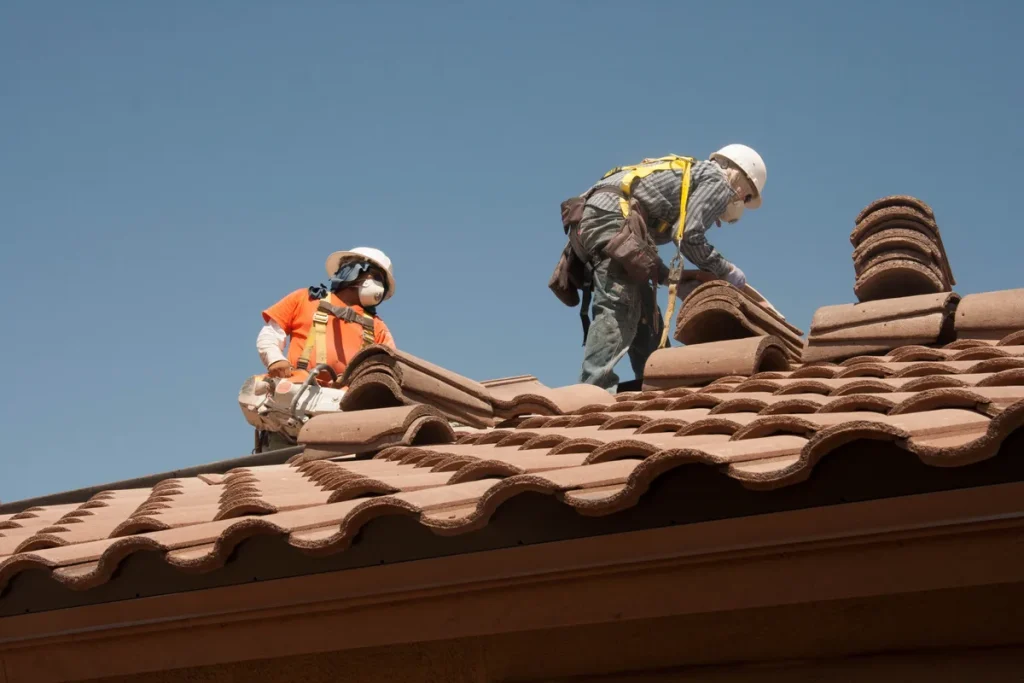
Dakdekkers behoren tot de meest risicovol werkende vakmensen van Nederland. Je klimt dagelijks meters omhoog, werkt met open vuur bij bitumen of EPDM, en bent verantwoordelijk voor het dak boven iemands hoofd — letterlijk. Gaat er iets mis, dan kan de schade snel in de tienduizenden euro’s lopen. Niet alleen voor de klant, maar ook voor jezelf: een valpartij van een dak heeft levenslange gevolgen.
Dat maakt een goede dakdekkers verzekering in 2026 geen luxe maar bittere noodzaak. Opdrachtgevers in de GWW-sector, woningcorporaties en projectontwikkelaars eisen steeds vaker bewijs van een actuele aansprakelijkheidsverzekering voordat je zelfs maar een offerte mag uitbrengen. Dit artikel legt uit welke polissen je als dakdekker of dakdekkersbedrijf nodig hebt, wat ze kosten en waar je op moet letten bij het vergelijken.
Waarom dakdekkers een hoger risicoprofiel hebben
Verzekeraars rekenen dakdekkers standaard in een hogere risicoklasse dan veel andere bouwvakkers. Dat heeft alles te maken met drie factoren die tegelijk spelen: hoogteverschil, brandrisico en waterrisico.
Werken op hoogte is de meest voor de hand liggende factor. Een val van drie meter kan al fatale gevolgen hebben. Bij schadeafhandeling of letselclaims kijkt de verzekeraar altijd naar wie aansprakelijk is: was de steiger goed opgezet, droeg de medewerker een harnas, was de rand beveiligd? Ontbreekt documentatie, dan kan de dekking deels of geheel worden geweigerd.
Brandrisico speelt bij warmwerkende dakdekkers: het verweken van bitumen met een gasbrander is een courante techniek, maar veroorzaakt elk jaar meerdere grote dakbranden in Nederland. Veel verzekeraars maken onderscheid tussen kouddekkers (EPDM, PVC, lijm) en warmdekkers (bitumen, fakkelwerk). Voor warmdekkers geldt doorgaans een hogere premie en soms een aparte brandclausule.
Ten slotte waterrisico: een slordig aangebrachte dakafdichting kan jarenlang onopgemerkt lekken. Schimmel, houtrot en beschadigde isolatie zijn het gevolg. Als de dakdekker aansprakelijk is voor deze gevolgschade, kunnen uitkeringen aanzienlijk oplopen.
De bedrijfsaansprakelijkheidsverzekering (AVB): de basis
De bedrijfsaansprakelijkheidsverzekering (AVB) is de meest essentiële verzekering voor ieder dakdekkersbedrijf, groot of klein. Ze dekt schade aan personen of eigendommen van derden die ontstaat door jouw bedrijfsactiviteiten. Stel: een medewerker gooit per ongeluk gereedschap van het dak, dat belandt op een geparkeerde auto. Zonder AVB betaal je de reparatie uit eigen zak.
Voor dakdekkers zijn er enkele bijzondere aandachtspunten in de AVB-polis:
- Werkzaamheden op hoogte moeten expliciet vermeld zijn in de polisomschrijving, anders is hoogteschade uitgesloten.
- Brandschade door warmwerk (fakkelbitumen) vereist een aparte clausule of aanvullende brandverzekering. Standaard AVB-polissen sluiten dit soms uit.
- Gevolgschade door lekkage is in basispolissen vaak gelimiteerd tot een laag bedrag; verhoog dit als je grote projecten uitvoert.
- VCA-certificering: verzekeraars als Boveko, Veza en Interpolis eisen bij dakdekkers een geldig VCA-diploma (bij voorkeur VCA-VOL) voor acceptatie. Zonder certificaat geen polis, of een stevige premieopslag.
De premie voor een dakdekkers AVB ligt in 2026 doorgaans tussen de €500 en €2.000 per jaar voor een eenmanszaak of klein mkb-bedrijf. De exacte hoogte hangt af van de jaaromzet, het soort werk (koud of warm), het eigen risico en de maximale uitkering per aanspraak. Grote dakdekkersbedrijven met twintig man personeel betalen uiteraard meer — vergelijken bij meerdere aanbieders loont al snel honderden euro’s per jaar.
Meer informatie over de wettelijke kaders voor aansprakelijkheid vind je op de website van de Autoriteit Financiële Markten (AFM). Kijk ook op de site van de Nederlandse Dakdekkers Bond, die sectorspecifieke verzekeringsarrangementen voor leden onderhoudt.
CAR-verzekering: onmisbaar bij nieuwbouw en renovatie
De Construction All Risk (CAR)-verzekering dekt schade aan het werk in uitvoering. Stel: je legt een nieuw bitumendak op een appartementencomplex, maar na een hevige storm waaien onvoldoende verankerde dakbanen weg. De CAR vergoedt de herstelkosten van het aangebrachte werk — iets wat een AVB juist niet doet, want die richt zich op schade aan derden, niet aan het werk zelf.
Bij grote projecten schrijven opdrachtgevers vrijwel altijd een CAR-verzekering voor in het bestek. Soms sluiten zij die zelf af als opdrachtgevers-CAR, maar vaker moet de aannemer of onderaannemer voor eigen rekening zorgen. Controleer altijd vóór aanvang welke partij de CAR draagt, om dubbele dekking of — erger — een gat in de dekking te voorkomen.
Een CAR voor dakwerkzaamheden in 2026 kost voor een project met aannemingssom tot €500.000 ruwweg €300 tot €800 voor de projectduur, afhankelijk van het risicoprofiel en de looptijd. Voor lopende projecten is een doorlopende CAR soms voordeliger dan project-per-project afsluiten.
Interne link: bekijk ook onze categorie bedrijfsverzekeringen voor meer polissen die relevant zijn voor bouwbedrijven.
Werkgeversaansprakelijkheid: bescherming voor je personeel
Heb je werknemers in dienst, dan draag je als werkgever een wettelijke zorgplicht. Raakt een medewerker gewond op het werk — bij dakdekkers de meest reële vrees — dan kun je als werkgever aansprakelijk worden gesteld, ook als je denkt dat je alles goed geregeld had. De werkgeversaansprakelijkheidsverzekering (WA-polis voor werkgevers) dekt de letselschadeclaims van werknemers.
Let op: deze dekking zit soms verwerkt in de AVB, maar lang niet altijd. Vraag bij het afsluiten expliciet of schade aan eigen personeel tijdens uitvoering van werkzaamheden meegedekt is. Bij dakdekkers is het gangbaar om dit als apart onderdeel of uitbreiding op te nemen, gezien de hogere kans op valincidenten.
De Arbowet verplicht daarnaast een risico-inventarisatie en -evaluatie (RI&E) voor bedrijven met personeel. Sommige verzekeraars vragen bij de aanvraag of acceptatie om een actuele RI&E. Heb je die nog niet, dan kun je terecht bij de Rijksoverheid pagina over arbeidsomstandigheden.
Arbeidsongeschiktheidsverzekering (AOV): voor de zzp-dakdekker
Wie als zelfstandig dakdekker aan de slag gaat, heeft geen werkgever die loondoorbetaling regelt bij ziekte of een bedrijfsongeval. Een gebroken enkel, een hernia of een val van het dak — je inkomen stopt direct. Daarom is een AOV voor zzp-dakdekkers in 2026 praktisch onmisbaar.
Per 2027 treedt de verplichte AOV voor zelfstandigen in werking, als onderdeel van het arbeidsmarktpakket dat het kabinet in 2024 aankondigde. Veel zzp’ers sluiten nu al vrijwillig een AOV af om niet op het laatste moment te hoeven handelen — en om betere voorwaarden te bedingen dan wanneer iedereen tegelijk de markt opgaat.
Voor een dakdekker geldt een zware beroepsklasse, wat de AOV-premie verhoogt ten opzichte van kantoorwerk. Een dekking van €2.500 netto per maand bij volledige arbeidsongeschiktheid kost in 2026 al snel €200 tot €350 per maand, afhankelijk van de wachttijd, eindleeftijd en de exacte polisvoorwaarden. Een langere wachttijd (90 of 180 dagen in plaats van 30 dagen) drukt de premie aanzienlijk. Heb je voldoende spaarbuffer, dan is een langere wachttijd slim.
Vergelijk AOV-aanbieders via de categorie arbeidsongeschiktheidsverzekering op deze site voor een actueel overzicht.
Inboedel en gereedschapsverzekering: vergeten maar belangrijk
Een veelgemaakte fout is focussen op aansprakelijkheid en AOV, maar het eigen gereedschap en de bedrijfsauto te vergeten. Dakdekkers rijden rond met breekijzers, gasbranders, nagelschietapparaten en soms dure schroefmachines of dampopen-apparatuur in de bestelbus. Wordt de bus ingebroken of gestolen, dan ben je met een basisautoverzekering alles kwijt.
Een gereedschapsverzekering dekt diefstal, beschadiging en verlies van bedrijfsmiddelen, zowel in de auto als op de werkplek. Let op de dagwaarde- versus nieuwwaarderegeling: op basis van dagwaarde krijg je bij een brander van vijf jaar oud slechts een fractie van de vervangingswaarde. Nieuwwaardepolis is duurder maar voordeliger bij schade.
Heb je een eigen bedrijfspand of loods voor opslag? Dan is een bedrijfsgebouwenverzekering aangewezen, apart van de opstalverzekering op je woning. Combineer je meerdere polissen bij één verzekeraar, dan kom je vaak in aanmerking voor een pakketkorting van 5 tot 15 procent.
Hoe vergelijk je dakdekkers verzekeringen slim?
De verzekeringsmarkt voor dakdekkers is niet breed — het is een nichemarkt met specifieke risico’s. Vergelijkingssites voor consumenten (autoverzekering, zorgverzekering) zijn hier minder bruikbaar; voor beroepsgebonden polissen heb je baat bij een gespecialiseerde adviseur of een verzekeraar die aantoonbaar ervaring heeft met de bouwsector.
Hanteer bij het vergelijken de volgende criteria:
- Dekking voor warmwerk expliciet opgenomen, zonder verborgen brandclausule.
- Maximale uitkering per aanspraak minimaal €1 miljoen voor personenschade, €500.000 voor zaakschade.
- Eigen risico: standaard €500 tot €2.500 per geval. Hogere bedragen drukken de premie maar verhogen je cashflow-risico.
- Claimhistorie: sommige verzekeraars hanteren een bonus-malusregeling voor zakelijke polissen. Weinig claims = lagere premie na verloop van tijd.
- Looptijd en opzegtermijn: jaarpolissen met opzegtermijn van één maand geven de meeste flexibiliteit.
Vraag altijd minimaal drie offertes aan. De premieverschillen voor identieke dekking kunnen in 2026 oplopen tot 40 procent tussen aanbieders. Schakel bij twijfel een onafhankelijke adviseur in die is ingeschreven bij de Consumentenbond-richtlijnen voor verzekeringsadvies.
Als dakdekker doe je er verstandig aan je verzekeringspakket jaarlijks te evalueren. Groeide je bedrijf het afgelopen jaar — meer personeel, hogere omzet, nieuw materieel — dan is je risicoprofiel veranderd en kan je polis tekort schieten. Onderverzekering leidt bij schade tot navenant lagere uitkeringen, een onaangename verrassing op het verkeerde moment.
Veelgestelde vragen
Is een AVB verplicht voor dakdekkers?
Een bedrijfsaansprakelijkheidsverzekering is wettelijk niet verplicht, maar in de praktijk onmisbaar. Woningcorporaties, projectontwikkelaars en gemeenten stellen bij aanbestedingen een geldige AVB als harde eis. Zonder polis kom je simpelweg niet aan de opdracht. Bovendien dek je zonder AVB alle schade aan klanten en derden zelf, wat bij één grote dakbrand al ruineus kan zijn.
Wat kost een dakdekkers verzekering gemiddeld in 2026?
Een AVB voor een zzp-dakdekker begint in 2026 rond de €500 per jaar en loopt op tot €2.000 voor een mkb-bedrijf met meerdere medewerkers. Een aanvullende CAR kost per project €300 tot €800, afhankelijk van de aannemingssom. Een AOV voor zelfstandigen kost €200 tot €350 per maand voor dekking bij volledige arbeidsongeschiktheid. Combineer je meerdere polissen bij één verzekeraar, dan is een pakketkorting gebruikelijk.
Dekt mijn AVB ook schade door warmwerk (fakkelbitumen)?
Niet automatisch. Standaard AVB-polissen sluiten warmwerkrisico’s soms uit of beperken de brandschadedekking sterk. Je moet expliciet vragen of warmwerk gedekt is en dit laten opnemen in de polis. Sommige verzekeraars verlangen een speciaal warmwerkattest of bewijs van aanvullende brandveiligheidsmaatregelen op de werkplek voordat ze dekking verlenen.
Heb ik een aparte CAR-verzekering nodig naast mijn AVB?
Ja. De AVB dekt schade aan derden, niet aan het werk dat je zelf uitvoert. Als het aangelegde dakdeel beschadigd raakt door storm of een fout, vergoedt alleen de CAR de herstelkosten. Bij grotere projecten staat de verplichting tot een CAR vrijwel altijd in het bestek. Informeer bij aanvang altijd wie de CAR afsluit: opdrachtgever of uitvoerder.
Wat verandert er voor zzp-dakdekkers door de verplichte AOV?
Het kabinet heeft besloten dat per 2027 alle zelfstandigen verplicht een arbeidsongeschiktheidsverzekering moeten hebben. Voor dakdekkers, die in een zware beroepsklasse vallen, betekent dit hogere premies dan voor kantoorberoepen. Wie nu al vrijwillig een AOV afsluit, kan betere voorwaarden bedingen en loopt minder risico op wachttijden of acceptatieproblemen zodra de verplichting ingaat.
Moet ik VCA-gecertificeerd zijn om verzekerd te worden?
Veel verzekeraars stellen VCA-certificering als voorwaarde voor het accepteren van een dakdekkers AVB. Bij voorkeur VCA-VOL (voor mensen die operationeel leidinggeven op de bouwplaats) of minimaal VCA* voor medewerkers. Zonder VCA-diploma kan een verzekeraar weigeren of een forse premieopslag berekenen. Informeer vóór het afsluiten wat de eisen zijn bij de specifieke verzekeraar.
Tekst geoptimaliseerd in mei 2026.









