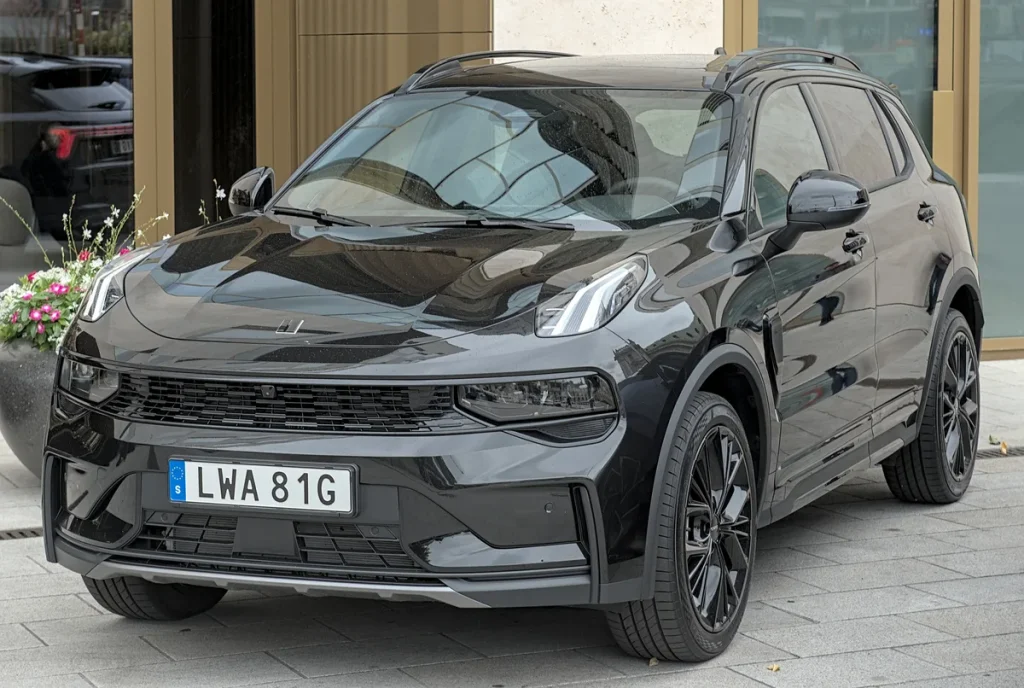
Lynk & Co heeft de automarkt in Nederland op zijn kop gezet met een model dat totaal anders werkt dan de doorsnee autodealer: een maandelijks abonnement waarbij je gewoon instap, rijdt en als het tegenzit kunt opzeggen. Maar wat doe je eigenlijk met de verzekering? En als je straks toch besluit de auto te kopen — of een occasion via de markt op de kop te tikken — dan staat je opeens voor een heel andere situatie.
In 2026 rijden er in Nederland duizenden Lynk & Co’s op de weg. Het merk, opgericht in 2016 als joint venture van Geely en Volvo, biedt voornamelijk de 01 PHEV en de 02 EV aan. Beide modellen zijn populair bij rijders die willen genieten van Volvo-technologie in een frissere jas, zonder de hoge aankoopprijs van een nieuw voertuig. Of je nu abonnee bent of koper: de verzekeringsoplossing is fundamenteel anders, en het loont om dat verschil te kennen.
Hoe werkt de verzekering in het Lynk & Co abonnement?
Wie een Lynk & Co via het officiële abonnement rijdt, hoeft zelf geen autoverzekering te regelen. De dekking is volledig inbegrepen en loopt via Allianz Partners, de strategische verzekeringspartner van het merk in Europa. Dit is een van de grotere voordelen van het abonnementsmodel: je betaalt één maandelijks bedrag en alle vaste lasten — onderhoud, wegenbelasting, pechhulp en verzekering — zijn gedekt.
De verzekering die Lynk & Co meegeeft is in feite een all-risk (volledig casco) polis. Ze dekt wettelijke aansprakelijkheid (WA) richting derden, schade aan de eigen auto én letselschade voor de bestuurder bij een ongeluk. Je bent dus optimaal beschermd. Wel geldt een eigen bijdrage bij schade: bij het maand-tot-maand abonnement voor consumenten is het eigen risico vastgesteld op €500 per incident, op voorwaarde dat je aan de abonnementsvoorwaarden hebt voldaan. Daarboven komt een administratieve vergoeding van €25. Voor zakelijke abonnementen geldt doorgaans een eigen risico van €1.000.
Je rijdt 1.250 vrije kilometers per maand. Extra kilometers kosten 20 cent per kilometer. Bij schade betaal je dus die €500 eigen risico, en Lynk & Co/Allianz handelt de rest af. Je hoeft zelf geen contact op te nemen met een verzekeraar, geen schaderapport in te vullen bij een externe maatschappij — dat loopt allemaal via Lynk & Co.
De deelfunctie: wat betekent dat voor je dekking?
Een van de meest onderscheidende kenmerken van het Lynk & Co concept is de ingebouwde deelfunctie. Via de app kun je jouw auto tijdelijk uitlenen aan vrienden, familie of zelfs onbekenden. Op het eerste gezicht roept dit een logische vraag op: ben je dan nog wel verzekerd?
Het antwoord is ja, mits je de officiële deelprocedure via de Lynk & Co app gebruikt. De verzekering via Allianz dekt ook schade die ontstaat terwijl een andere bestuurder in jouw abonnementsauto rijdt, zolang die persoon de auto heeft gereserveerd via het platform. Lynk & Co spreekt een servicevergoeding af met de lener — dat bedrag gaat terug naar jou als abonnee om je eigen maandelijkse kosten gedeeltelijk te compenseren. De dekking blijft gedurende die periode van kracht.
Gebruik nooit een informele afspraak buiten de app om de auto uit te lenen. Dan vervalt de bescherming van de Allianz-polis en sta je als abonnee zelf aansprakelijk voor schade door de lener. Dit is een van de voorwaarden waarover Lynk & Co in hun algemene voorwaarden heel duidelijk is.
Eigen polis afsluiten: wanneer is dat nodig?
Er zijn drie situaties waarin je als Lynk & Co-rijder zelf een autoverzekering moet regelen:
1. Je koopt een nieuwe Lynk & Co. Hoewel het merk primair op abonnementen focust, zijn er dealers — waaronder occasion-aanbieders en voormalige abonnementsauto’s — die Lynk & Co’s verkopen. Zodra de auto op jouw naam staat, val je niet meer onder de Allianz-vlootpolis van Lynk & Co. Je hebt wettelijk gezien een WA-verzekering nodig vanaf de eerste dag dat de auto op naam staat.
2. Je koopt een tweedehands Lynk & Co via de markt. Op platforms als AutoScout24, viaBOVAG en AutoUncle staan in mei 2026 honderden Lynk & Co 01 en 02 occasions te koop, vanaf circa €19.900 voor een 2021-model tot ruim €40.000 voor een nieuw exemplaar uit voorraad. Die zijn van particulieren of dealers, en komen zonder Lynk & Co-abonnementsverzekering.
3. Je abonnement eindigt en je wilt de auto kopen. Lynk & Co biedt bij sommige abonnementen de mogelijkheid om de auto aan het einde van het contract over te nemen. Op het moment van eigendomsoverdracht eindigt de Allianz-dekking en begin je op nul.
In al deze gevallen doe je er verstandig aan om vóór de overschrijving al een verzekering klaar te hebben staan. Veel verzekeraars — waaronder Centraal Beheer, Interpolis, ANWB Verzekeringen en Inshared — accepteren Lynk & Co als automerk zonder extra toeslag of bijzondere voorwaarden. De Lynk & Co 01 PHEV en 02 EV worden door de meeste vergelijkingssites gewoon meegenomen in de standaard premieberekening.
Welke dekking kies je voor een gekochte Lynk & Co?
De keuze tussen WA, WA+ (beperkt casco) en allrisk hangt af van de leeftijd en waarde van jouw auto. Als vuistregel geldt: hoe nieuwer en duurder de auto, hoe groter het voordeel van allrisk. Dat is ook de logica die vergelijkingssites en de Consumentenbond hanteren.
Voor een nieuwe Lynk & Co 01 (cataloguswaarde circa €38.000–€44.000 in 2026) raden de meeste experts allrisk aan. De reden: als je door eigen schuld schade rijdt aan een auto van die waarde, draag je het risico zelf. Bij een WA-polis vergoedt de verzekeraar niets aan jouw eigen voertuig.
Hieronder een indicatieve vergelijking voor een Lynk & Co 01 PHEV (bouwjaar 2022, dagwaarde circa €26.000), bestuurder 35 jaar, 12.000 km per jaar, 5 schadeverleden-jaren:
| Dekking | Indicatieve premie/maand | Eigen risico |
|---|---|---|
| WA | € 28 – € 42 | n.v.t. (alleen derden) |
| WA+ (beperkt casco) | € 55 – € 75 | € 150 – € 300 |
| Allrisk (volledig casco) | € 90 – € 135 | € 150 – € 500 |
Premies zijn indicatief op basis van vergelijkingsdata van begin 2026. Je werkelijke premie hangt af van je postcode, leeftijd, schadeverleden en gekozen verzekeraar. Vergelijk altijd meerdere aanbieders via een onafhankelijke site — de Consumentenbond publiceert jaarlijks de beste autoverzekeringen op basis van prijs én service.
Premies voor de Lynk & Co in 2026: wat bepaalt jouw tarief?
Net als bij elke andere auto bepalen een handvol factoren wat je precies betaalt. Voor een Lynk & Co zijn de volgende punten relevant:
Bonus-malus opbouw. Heb je jaren schadevrij gereden — ook tijdens je Lynk & Co abonnement — dan telt dat niet automatisch mee als korting op een eigen polis. De abonnementsverzekering staat op naam van Lynk & Co/Allianz als vlootpolis, niet op jouw naam. Vraag bij Lynk & Co een verklaring no-claim op, en kijk of jouw nieuwe verzekeraar die accepteert. Sommige verzekeraars doen dat, andere niet. Het is de moeite waard om dit vooraf na te vragen, want een goed bonus-malus-niveau kan je al snel €300–€500 per jaar schelen.
Het type aandrijving. De Lynk & Co 01 is een plug-in hybride (PHEV), de 02 is volledig elektrisch. Elektrische auto’s zijn doorgaans duurder in de allrisk-premie omdat reparatiekosten hoger liggen — accu’s en high-voltage systemen zijn kostbaar. Tegelijk zijn er specifieke PHEV- en EV-clausules bij sommige verzekeraars die laadkabelschade of acuschade apart afdekken.
Dagwaarde versus nieuwwaarde. Een occasion Lynk & Co van vijf jaar oud heeft een andere dagwaarde dan een nieuw exemplaar. Allrisk vergoedt bij totaalverlies doorgaans de dagwaarde, tenzij je een nieuwwaardeclausule hebt afgesproken (gebruikelijk in de eerste twee jaar na aanschaf).
Vraag bij je verzekeraar expliciet naar de dekking voor de laadkabel en de thuisoplader. Die zijn niet standaard inbegrepen in alle allrisk-polissen. Voor meer informatie over hoe premies worden berekend, verwijst de Nibud-gids over autokosten naar de gangbare factoren bij premieberekening.
Lynk & Co occasion kopen: aandachtspunten voor de verzekering
De markt voor tweedehands Lynk & Co’s groeit in 2026 flink. Voormalige abonnementsauto’s komen vrij en belanden via dealers of de officiële occasion-markt bij particuliere kopers. Dat betekent dat steeds meer mensen een Lynk & Co bezitten zonder dat het via het abonnementskanaal loopt.
Bij een occasion-aankoop gelden dezelfde verzekeringsregels als bij elke andere tweedehands auto. Let op:
- Controleer het onderhoudsboekje en de PHEV- of EV-batterijstatus. Een slechte accugezondheid kan een verzekeraar aanleiding geven tot een hogere premie of uitsluiting bij acuschade.
- Vraag de RDW-gegevens op via rdw.nl om te controleren of het voertuig eerder schade heeft gehad of als gestolen staat geregistreerd.
- Zorg dat je de nieuwe polis actief hebt op het moment van tenaamstelling — niet erna. Een dag zonder dekking kan bij een ongeluk grote financiële gevolgen hebben.
De meeste Nederlandse verzekeraars kennen Lynk & Co inmiddels als een gangbaar merk. De auto’s zijn gebouwd op het Volvo CMA-platform, wat voor verzekeraars een bekende basis is met ruime beschikbaarheid van onderdelen. Dat helpt bij het vaststellen van herstelkosten en houdt de premie in de hand.
Op de Autoverzekering-pagina van verzekering.veel.nl vind je meer vergelijkingen voor gangbare automerken. Kijk ook bij Robo-advisors & Digitale Verzekeringen voor slimme, app-gebaseerde polissen die goed passen bij het digitale rijdersprofiel van veel Lynk & Co-gebruikers.
Veelgestelde vragen
Is een Lynk & Co abonnement altijd inclusief verzekering?
Ja. Alle Lynk & Co abonnementen in Nederland — zowel het maandelijkse als het langere contractmodel — bevatten een all-risk verzekering via Allianz Partners. Je hoeft zelf niets extra te regelen. Het eigen risico bij schade is €500 per incident voor consumenten-abonnementen (plus €25 administratiekosten), mits je aan de abonnementsvoorwaarden hebt voldaan. Voor zakelijke abonnementen geldt doorgaans €1.000 eigen risico.
Telt mijn Lynk & Co abonnementstijd mee als schadevrije jaren?
Niet automatisch. De abonnementsverzekering staat op naam van Lynk & Co als vlootpolis, niet op jouw eigen naam. Je bouwt daarmee geen officieel bonus-malus-niveau op bij een Nederlandse verzekeraar. Sommige maatschappijen accepteren wel een verklaring van schadevrij rijden van Lynk & Co — vraag dit altijd na vóórdat je overstapt naar een eigen polis, zodat je niet onnodig in de hoogste risicoklasse begint.
Welke verzekeraars accepteren de Lynk & Co 01 en 02?
De meeste grote Nederlandse verzekeraars accepteren Lynk & Co als standaard automerk. Denk aan Centraal Beheer, Interpolis, ANWB Verzekeringen, Inshared en diverse labels op vergelijkingssites als Geld.nl en Independer. De Lynk & Co 01 is gebouwd op het Volvo CMA-platform, wat reparaties goed uitvoerbaar maakt. Bijzondere uitsluitingen voor dit merk zijn niet gangbaar, al kunnen specifieke EV/PHEV-clausules per polis verschillen.
Wat kost een allrisk verzekering voor een Lynk & Co in 2026?
Dat verschilt sterk per situatie. Voor een Lynk & Co 01 PHEV uit 2022 (dagwaarde circa €26.000) met een bestuurder van 35 jaar en een goed schadeverleden betaal je in 2026 indicatief tussen de €90 en €135 per maand voor allrisk. Voor een nieuwer model of minder schadeverleden kan dat oplopen naar €150 of meer. WA-only begint al rond de €28 per maand. Gebruik altijd een vergelijkingssite voor een actuele offerte op basis van jouw kenteken en situatie.
Wat gebeurt er met de verzekering als ik mijn Lynk & Co uitleen via de app?
Zolang je de officiële deelfunctie in de Lynk & Co app gebruikt, blijft de Allianz-verzekering van kracht, ook voor de lener. De ander bestuurder is gedekt voor schade en aansprakelijkheid tijdens de gereserveerde periode. Leen je de auto buiten de app om uit — zelfs aan een bekende — dan vervalt deze bescherming. Je staat dan als abonnee zelf aansprakelijk voor eventuele schade die de lener veroorzaakt.
Kan ik mijn Lynk & Co abonnementsauto ook meeverzekeren op een gezinspolis?
Nee. Omdat de auto eigendom is van Lynk & Co en niet van jou, kun je hem niet zelf verzekeren of meenemen op een bestaande gezins- of particuliere autopolis. De verzekering via Allianz is onlosmakelijk verbonden aan het abonnement en de vlootregistratie van Lynk & Co. Pas op het moment dat je een auto koopt en de tenaamstelling op jouw naam staat, kun je zelf een polis afsluiten.
Al met al is het Lynk & Co verzekeringsverhaal in twee lijnen te vatten: abonnees zijn zorgeloos gedekt via Allianz, maar zodra je de stap naar eigendom zet, moet je zelf aan de slag. Gelukkig is de Lynk & Co inmiddels zo’n bekend merk in Nederland dat de meeste verzekeraars je gewoon kunnen helpen — mits je op tijd je no-claimverklaring regelt en de juiste dekking kiest voor de waarde van je auto.
Tekst geoptimaliseerd in mei 2026.









