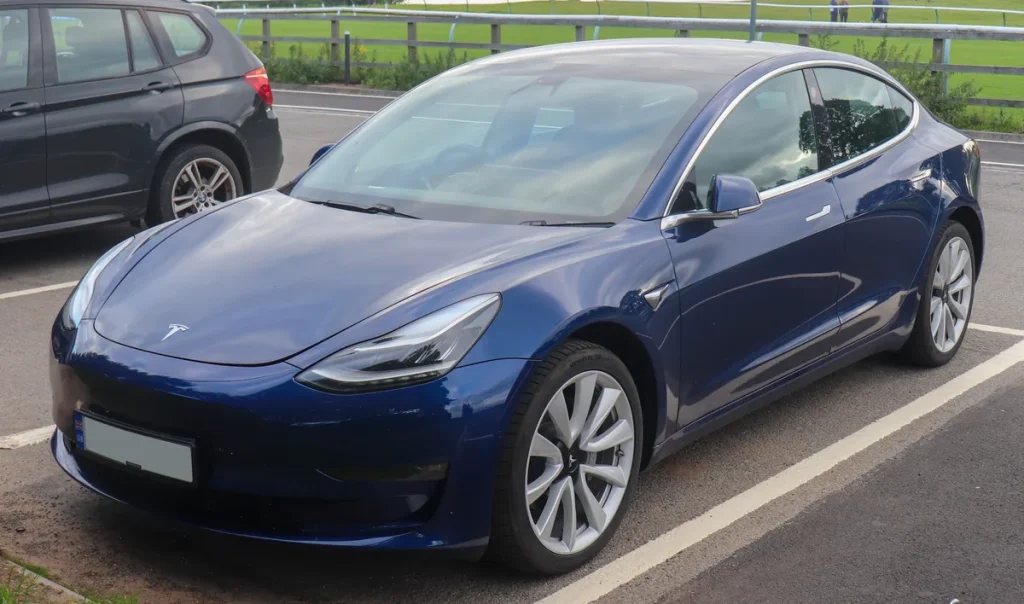
De tweedehands markt voor de Tesla Model 3 is de afgelopen twee jaar drastisch veranderd. Duizenden ex-leaseauto’s uit de piekjaren 2019 en 2020 stroomden de occasionmarkt op, de wegenbelastingvrijstelling voor EV’s verdween grotendeels, en de dagwaarde van een vijf jaar oude Model 3 zakte in sommige gevallen met meer dan €8.500 ten opzichte van 2023. Voor wie overweegt een occasion Model 3 te kopen — of er al een rijdt — heeft dat directe gevolgen voor de slimste verzekeringskeuze.
De vraag of je WA+, beperkt casco of allrisk nodig hebt, hangt bij een tweedehands Tesla meer dan bij een nieuw exemplaar af van de actuele dagwaarde van de auto. Die dagwaarde beïnvloedt niet alleen of allrisk financieel zinvol is, maar ook welke rol batterijdegradatie speelt in de verzekerde waarde, en of de resterende accugarantie van Tesla nog bescherming biedt. Dit artikel legt al die lagen uit, zodat je in 2026 een onderbouwde keuze kunt maken.
Wat kost een tweedehands Tesla Model 3 in 2026?
De dagwaarde van een tweedehands Tesla Model 3 is de primaire factor in je cascokeuze. Volgens marktdata van begin 2026 betaal je voor een occasion Model 3 uit 2019 gemiddeld €18.000 tot €24.000, afhankelijk van kilometerstand, uitvoering en batterijconditie. Een Model 3 Long Range uit 2020 staat gemiddeld op €22.000 tot €28.000, terwijl een 2021-model nog tussen de €25.000 en €32.000 wordt aangeboden.
Die prijzen zijn een stuk lager dan in 2023 en 2024. Gespecialiseerde occasion-trackers rapporteerden dat gebruikte Nederlandse EV’s tussen 2023 en begin 2026 gemiddeld 30 procent in waarde daalden — bij de Tesla Model 3 gaat het soms om een nominale daling van meer dan €8.500. De oorzaken zijn concreet: een grote instroom van ex-leaseauto’s, het afbouwen van de EV-subsidie voor occasions (de SEPP-regeling), en de invoering van wegenbelasting voor elektrische auto’s. Waar EV-rijders tot 2024 volledig vrijgesteld waren van motorrijtuigenbelasting, betalen zij in 2026 al 70 procent van het gewone tarief — een extra jaarlijkse kostenpost die de vraag naar tweedehands EV’s drukt.
| Bouwjaar | Uitvoering | Dagwaarde (indicatief) |
|---|---|---|
| 2019 | Standard Range Plus / Long Range RWD | €18.000 – €24.000 |
| 2020 | Long Range AWD / Performance | €22.000 – €28.000 |
| 2021 | Long Range AWD / Performance | €25.000 – €32.000 |
| 2022 | Long Range AWD (pre-Highland) | €29.000 – €36.000 |
WA+, beperkt casco of allrisk: de slimme afweging bij een occasion
Bij een nieuwe Tesla Model 3 is de keuze voor allrisk vrijwel vanzelfsprekend — de cataloguswaarde van €44.000 tot €52.000 rechtvaardigt die premie-opslag bijna altijd. Bij een tweedehands exemplaar is de rekensom fundamenteel anders. De basisvraag luidt: kan ik zelf de reparatiekosten dragen als ik eigen schuld-schade maak aan een auto die €20.000 waard is?
De gangbare vuistregel in de verzekeringsbranche: zodra de dagwaarde onder de €15.000 tot €20.000 zakt, wordt WA+ een serieuze optie. Maar er zijn twee factoren die die grens bij een Tesla Model 3 omhoogschrijven. Ten eerste blijven de reparatiekosten per schadegebeurtenis onverminderd hoog, ongeacht de leeftijd van de auto. Een bumperreplace met sensorkalibratie kost bij een 2019-model evenveel als bij een 2024-model: al snel €800 tot €1.500 bij een erkend herstelbedrijf. Ten tweede is de kans op economisch total loss hoger bij een lage dagwaarde. Als een auto met een dagwaarde van €20.000 voor €8.000 schade heeft, is dat 40 procent van de waarde — veel verzekeraars beschouwen dat al als grens voor totaalverlies-afwikkeling.
Op basis van marktgegevens van begin 2026 betaal je voor een occasion Model 3 (bouwjaar 2019-2021) de volgende indicatieve premies, uitgaande van een rijder van 35 jaar met 5 schadevrije jaren in een gemiddelde postcodeomgeving:
| Dekking | Premie per maand | Premie per jaar |
|---|---|---|
| WA (aansprakelijkheid) | €14 – €22 | €168 – €264 |
| WA+ (beperkt casco) | €22 – €38 | €264 – €456 |
| Allrisk (volledig casco) | €38 – €60 | €456 – €720 |
De premieopslag voor allrisk ten opzichte van WA+ bedraagt dus circa €15 tot €25 per maand. Bij een dagwaarde van €20.000 en een jaarlijkse allrisk-meerprijs van circa €300 heb je na zes tot zeven jaar de kostencumulatieve break-even bereikt. Dat maakt de afweging voor een Model 3 uit 2019 met een dagwaarde van €20.000 genuanceerd: allrisk is nog verdedigbaar, maar zeker niet meer zo vanzelfsprekend als bij een nieuwe auto. Raadpleeg de autoverzekering-categorie voor een overzicht van aanbieders die occasion-EV’s competitief aanbieden.
Batterijdegradatie: wat telt mee bij de verzekerde waarde?
De accu is het duurste onderdeel van een Tesla Model 3. Een accuvervanging kost in 2026 gemiddeld €8.000 tot €14.000, afhankelijk van de uitvoering. Voor wie een occasion Model 3 rijdt, is het begrijpelijk dat dit een zorg is — maar de werkelijkheid is minder dramatisch dan veel kopers verwachten.
Op basis van real-world data van Tesla Model 3-rijders geldt dat de meeste accu’s uit 2019-2021 na 80.000 tot 100.000 kilometer nog 88 tot 93 procent van de originele capaciteit hebben. De degradatiecurve is steiler in de eerste 30.000 kilometer, daarna vlakt die sterk af. Een 2020-model met 75.000 km heeft bij normaal laadgedrag (niet dagelijks tot 100 procent laden, niet regelmatig snelladen tot 80 graden omgevingstemperatuur) in de meeste gevallen nog ruimschoots meer dan 80 procent capaciteit.
Hoe beïnvloedt dat de verzekering? Ten eerste speelt batterijcapaciteit een rol bij de dagwaarde-taxatie na schade. Als jouw auto een accu heeft die aantoonbaar nog maar 75 procent capaciteit heeft, kan de verzekeraar dit meewegen bij het vaststellen van de dagwaarde bij total loss — wat uitmondt in een lagere uitkering. Ten tweede is accuslijtage door gebruik niet gedekt door een reguliere autoverzekering. Alleen plotselinge, externe accuschade — brand na aanrijding, onderdompeling bij overstroming — valt onder de cascoverzekering.
Wat wél beschermt tegen capaciteitsverlies door eigen gebreken is de Tesla accugarantie. Die garandeert voor de Long Range- en Performance-uitvoering 8 jaar of 192.000 kilometer een minimale capaciteit van 70 procent, voor de Standard Range-uitvoering 8 jaar of 160.000 kilometer. Cruciaal: die garantie is overdraagbaar aan volgende eigenaren. Een 2020-model heeft tot en met 2028 garantie — wie dat exemplaar nu koopt, profiteert dus nog minimaal twee jaar van de fabrieksgarantie. Bekijk het actuele garantieoverzicht op de officiële Tesla garantiepagina.
Wanneer verloopt de accugarantie en wat dan?
De accugarantie-overgang is een van de meest relevante momenten in de eigendomscyclus van een tweedehands Tesla. Zodra de acht jaar verstreken zijn — of het kilometerlimiet is bereikt — vervalt de fabrieksgarantie op de accu. Voor occasion-kopers van een 2019-model betekent dit dat de garantie al in 2027 afloopt. Voor een 2021-model loopt dat door tot 2029.
Na verloop van de accugarantie is er geen vangnet meer bij capaciteitsverlies door eigen gebreken van de accu. Drie opties staan dan open:
- Accu-module bij de autoverzekering: Nationale Nederlanden biedt de EV Accu Zekerheid-uitbreiding aan die ook capaciteitsverlies door eigen gebreken dekt, mits afgenomen voor het verstrijken van de fabrieksgarantie. Meerprijs: circa €6 tot €12 per maand.
- InsureMyTesla (Helvetia/Qover): Specifieke Tesla-polissen bevatten in bepaalde pakketten een accusector-dekking — maar lees de polisvoorwaarden goed: capaciteitsverlies door normale slijtage is bij de meeste pakketten ook hier uitgesloten.
- Zelfverzekeren: Bij een dagwaarde van €18.000 tot €22.000 voor een 2019-model is de accu-component al verdisconteerd in de prijs. Kopers betalen op de markt al een korting voor een auto met hogere kilometerstand of mindere accugezondheid. In die gevallen is een aparte accu-module minder urgent dan het lijkt.
Het praktische advies: vraag bij aankoop altijd een actueel accugezondheidsrapport op via de Tesla-app of via een onafhankelijke Tesla-diagnosetool. Dat rapport toont de State of Health (SoH) van de accu als percentage. Een SoH boven de 85 procent bij een 2019-model is goed; onder de 75 procent is reden om de aankoopprijs kritisch te heronderhandelen en extra na te denken over accudekking.
Restwaardedaling en het effect op je cascokeuze
De scherpe restwaardedaling van tweedehands EV’s heeft een directe consequentie voor de manier waarop verzekeraars omgaan met total loss. Als de reparatiekosten een bepaald percentage van de dagwaarde overstijgen — in de praktijk 60 tot 75 procent, afhankelijk van de verzekeraar — wordt een schade als economisch total loss beoordeeld. De auto is dan technisch nog goed, maar de verzekeraar keert de dagwaarde uit en schrijft de auto af.
Bij een 2019-model met dagwaarde €20.000 en een typische Tesla-schadeherstelfactuur van €10.000 voor bumper-replace plus sensorkalibratie plus carrosseriewerk, is het gat al klein: 50 procent van de dagwaarde. Voeg daar een kleine hoeveelheid bijkomende schade aan toe en je zit al snel in de total loss-zone. Dat is geen theoretisch risico — verzekerings-experts noteren dat total loss bij tweedehands EV’s vaker voorkomt dan bij vergelijkbare benzineauto’s van dezelfde dagwaarde, juist vanwege de combinatie van hoge herstelkosten en scherpe restwaardedaling.
De praktische implicaties voor je cascokeuze:
- Bij een dagwaarde boven de €28.000 (2021-model of jonger): allrisk is rationeel. De herstelkostenratio ten opzichte van de dagwaarde is laag genoeg dat je verzekeraar niet snel total loss afwikkelt bij normale schades.
- Bij een dagwaarde van €20.000 tot €28.000: allrisk is nog verdedigbaar, maar vraag expliciet of je verzekeraar een aankoopwaarderegeling aanbiedt voor de resterende perioden. Dat geeft zekerheid bij total loss.
- Bij een dagwaarde onder €18.000 tot €20.000: de stap naar WA+ wordt financieel interessant. De jaarlijkse allrisk-meerprijs van circa €250 tot €350 compenseert bij langdurig schadeverijj rijden in dit segment op den duur niet meer.
De NIBUD rijkostencalculator helpt je bij het doorrekenen van de totale autokosten inclusief verzekering op basis van jouw rijprofiel en dagwaarde. Een nuttig hulpmiddel als je twijfelt tussen WA+ en allrisk voor jouw specifieke occasion.
Premie-factoren die specifiek voor occasion-Tesla’s gelden
Naast de dekkingsvorm zijn er verzekeringsfactoren die specifiek voor tweedehands Tesla’s van belang zijn en die bij een nieuw exemplaar minder spelen.
Postcode en diefstalrisico: Tesla Model 3’s uit 2019-2021 zijn nog steeds populaire doelwitten voor relay attacks. Dat geldt voor alle bouwjaren, maar voor occasions in stedelijke postcodes betekent het dat de premie merkbaar hoger kan uitvallen dan voor hetzelfde model op een rustig adres in de provincie. In Amsterdam en Rotterdam kunnen de jaarlijkse premies voor WA+ bij een occasion-Tesla 20 tot 30 procent hoger liggen dan het landelijk gemiddelde.
Bonus-malus en schadehistorie: Bij een tweedehands Tesla is het verstandig om je verzekeraar te informeren over de technische staat van de accu en het rijprofiel. Sommige verzekeraars vragen bij EV’s boven een bepaalde leeftijd naar een recente APK-rapport of accugezondheidscheck. Heb je die beschikbaar, dan kan dat de risicobeoordeling gunstig beïnvloeden.
Vervanging van onderdelen en werkplaatskeuze: Bij oudere Tesla’s is het aanbod van Tesla Approved Body Shops beperkt — hetzelfde als bij nieuwe exemplaren, maar nu gecombineerd met een lagere dagwaarde. Als de herstelkosten de dagwaarde naderen, overweeg dan of je verzekeraar ook niet-gecertificeerde werkplaatsen accepteert voor bepaalde reparatietypen. Dat kan doorlooptijden verkorten en totaalverlies-scenario’s vermijden. Check dit expliciet in de polisvoorwaarden — niet elke verzekeraar heeft hier dezelfde regels voor.
Kilometrage en gebruikspatroon: Een occasion-Tesla met 120.000 km op de teller heeft een ander risicoprofiel dan eentje met 40.000 km. Sommige verzekeraars hanteren bij hogere kilomerages een toeslag of stellen strengere eisen aan een accucheck vooraf. Vraag hier naar bij de offrering — het is informatie die je kunt gebruiken bij het onderhandelen over de premie. Zie ook de premies & fiscale aftrek categorie voor een overzicht van relevante kostenfactoren bij EV-eigenaarschap.
Vijf praktische tips voor het verzekeren van een occasion Model 3
1. Laat een accucheck uitvoeren vóór aankoop. Vraag via de Tesla-app of een onafhankelijk Tesla-diagnosebedrijf een actuele State of Health-meting op. Dit bepaalt niet alleen de aankoopprijs maar ook je positie bij een verzekeraar die een accu-module wil meeverzekeren.
2. Vergelijk minimaal drie offertes. De premiespanning bij een tweedehands Tesla is groot. Interpolis, Nationale Nederlanden en Centraal Beheer scoren consistent goed bij EV-eigenaren, maar ook Allianz Direct biedt bij occasions soms scherpe tarieven. Gebruik een vergelijkingstool die EV-specifieke parameters accepteert.
3. Controleer of de accugarantie nog geldt en hoe lang. Een 2020-model heeft garantie tot 2028. Als die binnen afzienbare tijd verloopt, overweeg dan nu een accu-module aan je polis toe te voegen — sommige verzekeraars accepteren die uitbreiding alleen vóór het verstrijken van de garantie.
4. Kies een eigen risico dat past bij de dagwaarde. Bij een auto van €20.000 is een eigen risico van €300 tot €500 verdedigbaar — dat scheelt €10 tot €20 per maand ten opzichte van €0 eigen risico. Dien kleine schades niet in: de bonus-malus-gevolgen kosten je meer dan de claim zelf.
5. Check de polisvoorwaarden op total loss-beleid. Vraag bij je verzekeraar expliciet welk percentage van de dagwaarde als grens geldt voor total loss-afwikkeling. Bij een lage dagwaarde kan dat snel relevant worden, en het is beter om dat van tevoren te weten dan pas na een aanrijding.
Een tweedehands Tesla Model 3 verzekeren in 2026 vraagt om meer rekenwerk dan een nieuw exemplaar — maar biedt daarmee ook meer ruimte voor een bewuste, financieel onderbouwde keuze. Wie de dagwaarde, accugarantie-status en eigen risico scherp in beeld heeft, kan jaarlijks honderden euro’s besparen zonder de dekking die er werkelijk toe doet op te geven. Voor vragen over polisvoorwaarden bij EV-gerelateerde verzekeringen kun je ook terecht bij de AFM-consumentenpagina over verzekeringen.
Veelgestelde vragen
Wat kost een tweedehands Tesla Model 3 verzekeren in 2026?
Voor een occasion Tesla Model 3 uit 2019-2021 betaal je in 2026 met vijf schadevrije jaren gemiddeld €22 tot €38 per maand voor WA+ (beperkt casco), of €38 tot €60 per maand voor allrisk. De exacte premie hangt af van bouwjaar, kilometerstand, postcode en bonus-malustrap. Een rijder met weinig schadevrije jaren of een stedelijke postcode betaalt 20 tot 30 procent meer. Vergelijk altijd minimaal drie aanbieders — de onderlinge premieverschillen bij occasion-EV’s zijn groot.
Wanneer is WA+ slim bij een tweedehands Tesla Model 3?
Als de dagwaarde van je occasion Model 3 onder de €18.000 tot €20.000 zakt, wordt WA+ financieel interessant. De jaarlijkse allrisk-meerprijs van circa €250 tot €350 ten opzichte van WA+ compenseert dan minder snel een eigen-schuld-schade. Houd er rekening mee dat herstelkosten bij Tesla’s structureel hoog blijven — een bumper-replace met sensorkalibratie kost ook bij een 2019-model nog €800 tot €1.500. Boven de €25.000 dagwaarde is allrisk voor de meeste rijders nog steeds de verstandige keuze.
Is de accugarantie van Tesla overdraagbaar bij tweedehands aankoop?
Ja. De Tesla accugarantie — 8 jaar of 160.000 km voor Standard Range, 8 jaar of 192.000 km voor Long Range en Performance — gaat automatisch over op de nieuwe eigenaar. Een 2020-model heeft dus garantie tot en met 2028. De garantie dekt capaciteitsval onder 70 procent; normale slijtage daarboven is uitgesloten. Controleer bij aankoop de resterende garantieperiode via de Tesla-app en vraag een State of Health-rapport op om de actuele accugezondheid te kennen.
Wat gebeurt er met de verzekerde waarde als de accu is gedegradeerd?
Batterijdegradatie telt mee bij de dagwaarde-bepaling na schade. Als jouw accu aantoonbaar nog maar 75 procent capaciteit heeft, kan de verzekeraar de dagwaarde lager taxeren dan de marktwaarde van een vergelijkbaar exemplaar met betere accugezondheid. Bij total loss levert dat een lagere uitkering op. Normale capaciteitsslijtage is zelf niet verzekerd — alleen plotselinge, externe accuschade (brand, overstroming) valt onder de cascoverzekering. Een aparte accu-module bij verzekeraars zoals Nationale Nederlanden dekt ook capaciteitsverlies door eigen gebreken.
Hoe beïnvloedt de scherpe restwaardedaling mijn verzekeringsstrategie?
Doordat gebruikte Tesla Model 3’s in de Nederlandse markt 30 procent in waarde daalden sinds 2023, neemt het risico op economisch total loss toe. Bij een dagwaarde van €20.000 en herstelkosten van €10.000 is de grens voor total loss-afwikkeling snel bereikt. Praktisch advies: kies allrisk zolang de dagwaarde boven de €22.000 tot €25.000 ligt, overweeg WA+ daarna, en vraag expliciet naar het total loss-beleid van je verzekeraar. Gebruik de NIBUD rijkostencalculator om de totale kosten door te rekenen.
Moet ik een accu-module toevoegen als de Tesla-garantie bijna verloopt?
Dat hangt af van de accugezondheid en de dagwaarde van je auto. Als de accu een State of Health heeft van 85 procent of meer en de dagwaarde nog boven de €22.000 ligt, is een accu-module een serieuze overweging — zeker als de garantie binnen twee jaar verloopt. Wacht niet te lang: sommige verzekeraars accepteren de uitbreiding alleen zolang de fabrieksgarantie nog van kracht is. De meerprijs bedraagt circa €6 tot €12 per maand bij aanbieders zoals Nationale Nederlanden. Is de dagwaarde al gedaald naar €18.000 of lager, dan is zelfverzekering — en een marktkorting die al verrekend is — soms de betere keuze.
Tekst geoptimaliseerd in mei 2026.









