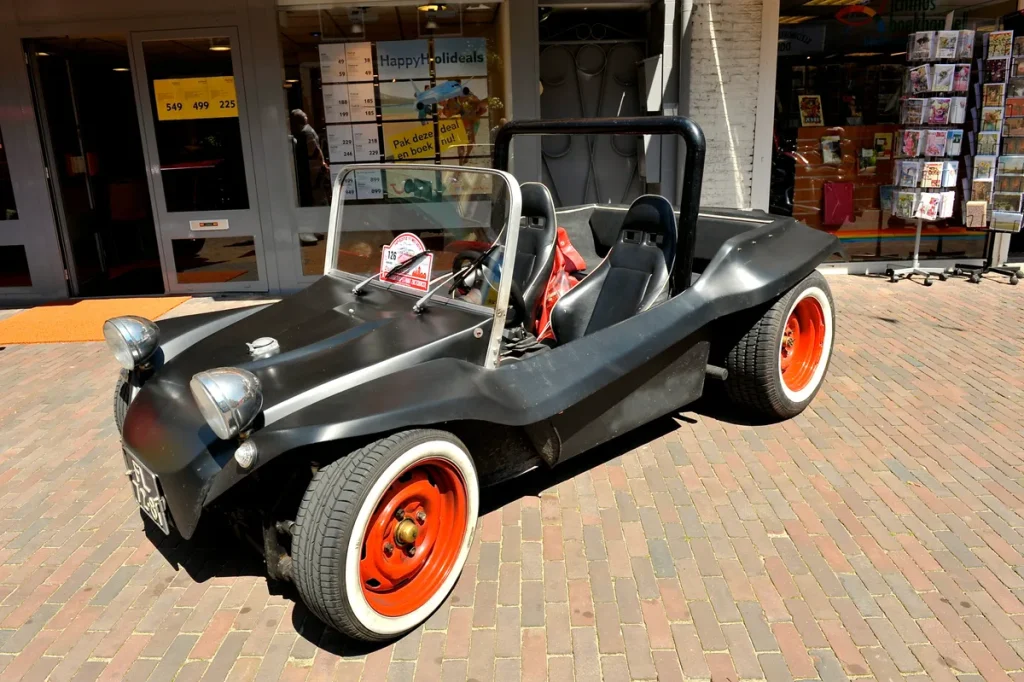
Een tweede auto afdoen als ‘gewoon een polis erbij’? Dat klopt in de meeste gevallen niet. Want of je nu een klassieker koopt die je alleen in het weekend rijdt, je privéauto verhuurt via een platform als SnappCar, of je na een scheiding ineens alleen verantwoordelijk bent voor je eigen verzekering — elk scenario vraagt om een andere aanpak. De standaard gezinsregeling (hoe die werkt, lees je in ons artikel over de gezinspolis) is niet op iedereen van toepassing.
In 2026 zijn de autoverzekeringspremies gemiddeld opnieuw iets gestegen ten opzichte van 2025. Dat maakt het extra belangrijk om per situatie te bekijken wat je nodig hebt — en wat je níet nodig hebt. Hieronder behandelen we vier specifieke scenario’s die vaak over het hoofd worden gezien: de weekendauto of klassieker, de deelauto via een peer-to-peer platform, de tweede auto bij een nieuw samengesteld huishouden, en de situatie na scheiding.
Weekendauto of klassieker als tweede auto verzekeren
Stel: je rijdt doordeweeks in je gewone auto, maar je hebt een oude Volkswagen Kever of een Peugeot uit de jaren zeventig staan die je op zonnige zondagen van stal haalt. Dan is een gewone WA-polis technisch gezien voldoende om legaal de weg op te gaan, maar het is bijna nooit de slimste keuze.
Oldtimerverzekeraars rekenen voor klassiekers (auto’s van 25 jaar en ouder) aanmerkelijk lagere premies dan reguliere verzekeraars. Dat komt doordat ze uitgaan van beperkt gebruik, zorgvuldig eigenaarschap en weinig kilometers per jaar. In 2026 betaal je voor een Volkswagen Kever uit de jaren zeventig met WA-dekking al vanaf circa 5 tot 8 euro per maand. Een klassieke Mini Cooper met WA+ ligt op 10 tot 20 euro per maand. Een hogerwaardig model zoals een Porsche 911 uit de jaren tachtig met allrisk-dekking begint rond de 25 euro per maand, afhankelijk van de getaxeerde waarde.
Let op de voorwaarden: de meeste oldtimerverzekeraars — zoals KNAC, TVM en Interpolis — stellen als eis dat je een tweede auto beschikbaar hebt voor dagelijks gebruik. Dat is precies de situatie waar je in zit: de klassieker is de tweede auto, de gewone auto is de dagelijkse rijder. Controleer ook het kilometermaximum: veel polissen beperken je tot 7.500 kilometer per jaar. Rij je meer, dan moet je dat opgeven.
Eén valkuil die mensen vaak missen: bij schade aan de klassieker is de getaxeerde waarde bepalend, niet de dagwaarde of de catalogusprijs. Laat je klassieker altijd taxeren door een erkende taxateur voordat je de polis afsluit. Doe je dat niet, en rijd je de auto total loss, dan kan de vergoeding fors tegenvallen.
Privéauto verhuren via SnappCar of andere platforms
Steeds meer mensen verhuren hun tweede auto via peer-to-peer platforms. SnappCar is het bekendste Nederlandse platform: je biedt je auto aan via de app, en tijdelijke huurders betalen per dag of per uur. Het klinkt als een ideale manier om de vaste lasten van een tweede auto te dekken — maar voor je verzekering gelden strikte regels.
De kern van het probleem: de meeste standaard WA- en cascopolissen sluiten commercieel gebruik expliciet uit. Verhuur van je privéauto valt daar bijna altijd onder. Rij je een schade terwijl je auto via SnappCar verhuurd is en je eigen verzekeraar weet dat niet, dan kan de claim worden afgewezen of beperkt uitbetaald.
Er zijn drie opties om dit goed te regelen:
- Via het platform zelf: SnappCar heeft een eigen verzekering via Allianz die automatisch actief is tijdens elke boeking. Die dekt WA én casco (inclusief diefstal, brand en glasschade) voor de gehuurde auto. Als verhuurder draag je tijdens de verhuurperiode dus geen risico — de platformverzekering is dan leidend. Maar buiten die uren valt je auto terug op je eigen polis.
- Eigen polis aanpassen: sommige verzekeraars — waaronder ANWB en Centraal Beheer — geven expliciet toestemming voor verhuur via erkende platforms. Check dit altijd bij je eigen verzekeraar. ANWB geeft haar klanten formeel toestemming voor SnappCar-verhuur.
- Aparte autodeelverzekering: Centraal Beheer biedt een specifieke autodeelverzekering aan voor particulieren die regelmatig verhuren buiten een platform om — ook voor vaste groepen. Je kiest zelf WA, WA+ of allrisk en krijgt 10% collectiviteitskorting via de Vereniging Deelauto.
Wil je je tweede auto incidenteel uitlenen aan vrienden of familie, maar niet via een platform? Ook dan geldt: check je polis. De meeste WA-polissen dekken uitlenen aan derden wel, maar bij casco of allrisk staat er vaak een beperking op ‘regelmatig gebruik door anderen’. Raadpleeg de uitleg van de Consumentenbond over auto uitlenen voor meer details.
Tweede auto bij scheiding: wat verandert er?
Een van de meest onderschatte verzekeringswijzigingen bij een scheiding is wat er met je autoverzekering gebeurt. Waren jij en je partner allebei met een auto via dezelfde gezinsregeling verzekerd? Dan vervalt die regeling op het moment dat jullie niet meer op hetzelfde adres staan ingeschreven. De verzekeraar controleert dat via de BRP, en als de situatie verandert, heb je formeel geen recht meer op de huishoudkorting.
Dat heeft direct gevolgen voor de premie. Stel: jij had de hoofdpolis met 15 schadevrije jaren, en de tweede auto van je partner liftte mee op die korting. Na de scheiding wordt de tweede polis losgekoppeld van jouw bonus-malustrede. Je partner begint dan — bij een nieuwe verzekeraar — op basis van zijn of haar eigen schadevrije jaren. Als die opgebouwde jaren beperkt zijn, stijgt de premie aanzienlijk.
Goed nieuws: sinds 2022 is de overdracht van schadevrije jaren bij scheiding wettelijk geregeld. Hadden jullie samen één auto waarbij één partner alle jaren opbouwde? Dan kunnen jullie via een afstandsverklaring afspreken wie de jaren meekrijgt. Beide partijen moeten ondertekenen. Jullie kunnen de jaren niet splitsen — het is alles of niets. Vraag de afstandsverklaring op bij je verzekeraar of check websites zoals Poliswijzer voor een overzicht per verzekeraar.
Praktisch stappenplan bij scheiding:
- Zorg dat je ex-partner de auto eerst zelf verzekert voordat de gezamelijke polis wordt beëindigd. Anders rij je tijdelijk onverzekerd.
- Leg de verdeling van schadevrije jaren vast via de afstandsverklaring, vóór de formele scheiding is afgerond.
- Vergelijk bij het afsluiten van een nieuwe losse polis actief de markt — je huidige verzekeraar heeft geen automatisch voordeel meer zonder de gezinskorting.
Premies in 2026: indicaties per situatie
Om de situaties concreet te maken, hier een overzicht van indicatieve premies voor een tweede auto in 2026. De bedragen zijn exclusief kortingen en zijn afhankelijk van postcode, rijervaring en voertuigwaarde.
| Situatie | Dekking | Indicatieve jaarpremie |
|---|---|---|
| Klassieker/oldtimer (hobby, ≤7.500 km) | WA | ca. €60 – €100 |
| Klassieker/oldtimer (hobby, ≤7.500 km) | WA+ / beperkt casco | ca. €120 – €240 |
| Tweede auto via platform (buiten verhuurperiode) | WA | ca. €200 – €400 |
| Tweede auto na scheiding (eigen polis, 5 SFJ) | WA+ | ca. €350 – €550 |
| Tweede auto na scheiding (eigen polis, 0-1 SFJ) | WA | ca. €500 – €800 |
SFJ = schadevrije jaren. De premies voor de scheiding-scenario’s zijn bewust breed: de impact van woonplaats (stedelijk vs. landelijk) en voertuigtype zijn hier dominante factoren. Raadpleeg voor een persoonlijke berekening de rekenmachines op verzekering.veel.nl of een onafhankelijk vergelijkingsplatform.
Tweede auto en het nieuwe huishouden
Na een scheiding of samenwonen in nieuwe combinaties ontstaan situaties die tussen de mazen vallen van standaardregelingen. Woon je samen met iemand maar zijn jullie niet getrouwd en staan jullie op hetzelfde adres ingeschreven? Dan kom je wél in aanmerking voor een tweede-autoregeling bij de meeste verzekeraars, ook zonder huwelijk of geregistreerd partnerschap. Bepalend is het gezamenlijke woonadres in de BRP, niet de burgerlijke staat.
Dat opent mogelijkheden die mensen in dit soort situaties vaak mislopen. Heb jij 12 schadevrije jaren en heeft je nieuwe partner nog maar 2? Dan kan de tweede auto — mits bij dezelfde verzekeraar — meteen profiteren van jouw opgebouwde korting. Concreet: waar je partner normaal op de laagste trede van de bonus-malusladder zou starten, kan de premie via de tweede-autoregeling een stuk lager uitvallen.
Let er wel op dat de samenstelling van het huishouden correct in de polis staat. Rijdt je partner regelmatig in jouw auto? Geef hem of haar op als regelmatige medebestuurder. Dat klinkt als extra last, maar voorkomt problemen bij schade — als blijkt dat een niet-opgegeven bestuurder structureel reed, kan de verzekeraar uitkering weigeren of de premie met terugwerkende kracht verhogen. Meer over de rechten en plichten van verzekerden vind je op de website van de AFM.
Slimme checks voordat je een tweede polis afsluit
Ongeacht het scenario zijn er een paar vragen die je altijd moet beantwoorden voordat je een tweede autoverzekering afsluit:
- Wat is het gebruiksdoel? Dagelijks gebruik vraagt om een andere polis dan een oldtimer die tien keer per jaar rijdt. Geef dat eerlijk op — het bepaalt je dekking én je premie.
- Welke waarde heeft het voertuig? Bij een klassieker: laat taxeren. Bij een jonge auto: is allrisk de leenwaarde waard? Bij auto’s ouder dan 8-10 jaar is WA+ vaak een betere keuze dan allrisk.
- Verhuur je wel eens? Eén keer je auto uitlenen via SnappCar zonder melding is misschien geen probleem. Maar als je structureel verhuurt, moet je polis dat weten. Victor Insurance en Centraal Beheer bieden specifieke dekkingen voor deelplatformen.
- Wie rijdt er nog meer in? Meld alle regelmatige bestuurders. Dat geldt voor een nieuwe partner, maar ook voor een thuiswonend kind dat af en toe in de tweede auto rijdt.
De premies en fiscale aftrek-sectie op verzekering.veel.nl geeft meer context over wat je zakelijk kunt aftrekken als de tweede auto ook zakelijk wordt gebruikt — een relevant punt als je zzp’er bent of als één van beide auto’s zakelijk rijdt.
Een tweede auto verzekeren is zelden een kwestie van dezelfde polis kopiëren. De situatie — klassieker, deelauto, nieuw samengesteld huishouden of scheiding — bepaalt volledig welke dekking je nodig hebt, bij welke verzekeraar dat het goedkoopst is, en wat je moet melden. Neem die moeite: een verkeerde of onvolledige opgave kan je bij schade veel meer kosten dan het premieverschil waar je op hebt bespaard.
Veelgestelde vragen
Moet ik mijn oldtimer apart verzekeren of kan dat via mijn gewone polis?
Je kunt een oldtimer technisch via een gewone WA-polis verzekeren, maar dat is bijna nooit slim. Gespecialiseerde oldtimerverzekeraars — zoals KNAC en TVM — rekenen aanmerkelijk lagere premies voor klassiekers die beperkt worden gebruikt. Bovendien werken ze met de getaxeerde waarde van de auto, zodat je bij total loss een eerlijke vergoeding krijgt. Een reguliere polis gaat uit van de dagwaarde, die bij een gewaardeerde klassieker veel lager kan liggen dan de werkelijke marktwaarde.
Wat dekt mijn autoverzekering als ik mijn privéauto via SnappCar verhuur?
Je reguliere WA- of cascoverzekering dekt in de meeste gevallen geen commerciële verhuur. Tijdens actieve SnappCar-boekingen springt de platformverzekering via Allianz in, die WA én casco afdekt. Buiten de verhuurperioden geldt je eigen polis weer. Controleer altijd bij je eigen verzekeraar of verhuur is toegestaan — ANWB geeft haar klanten formeel toestemming voor SnappCar, maar dit geldt niet voor iedere verzekeraar.
Wat gebeurt er met mijn bonus-malus bij scheiding?
Bij scheiding vervalt de gezinsregeling zodra jullie niet meer op hetzelfde adres staan. Ieder voertuig wordt dan op basis van eigen schadevrije jaren beoordeeld. Hadden jullie samen één auto waarbij één partner alle jaren opbouwde? Depuis 2022 kun je via een afstandsverklaring afspreken wie de schadevrije jaren meekrijgt. De jaren zijn niet splitsbaar: één partner neemt alles mee, de andere begint opnieuw.
Kan ik als samenwonende partner profiteren van de tweede-autoregeling, ook zonder huwelijk?
Ja. De meeste verzekeraars kijken naar het woonadres in de BRP, niet naar de burgerlijke staat. Woon je samen en staan jullie op hetzelfde adres ingeschreven, dan kun je bij de meeste verzekeraars gebruikmaken van de tweede-autoregeling. Je partner profiteert dan van jouw opgebouwde schadevrije jaren als startkorting voor de nieuwe polis.
Is het goedkoper om mijn tweede auto als beperkt-gebruik polis te verzekeren?
Dat hangt af van hoeveel je rijdt. Beperkt-gebruik polissen (soms aangeboden als ‘low mileage’ of kilometergebonden polissen) zijn voordeliger als je de tweede auto echt weinig gebruikt — denk aan minder dan 7.500 kilometer per jaar. Rij je toch meer dan het opgegeven maximum, dan ben je niet volledig gedekt bij schade. Geef je gebruik realistisch op en vergelijk wat een reguliere polis met dezelfde dekking kost via de vergelijkingstools op deze site.
Moet ik bij mijn verzekeraar melden dat ik een tweede auto heb?
Ja — en dat gaat niet vanzelf. Elke auto heeft een eigen kentekenpolis. Als je een tweede auto koopt, sluit je daarvoor een nieuwe polis af. Het gaat er om dat je bij die gelegenheid de juiste informatie verstrekt: wie is de regelmatige bestuurder, hoe gebruik je de auto, en wil je gebruikmaken van de tweede-autoregeling via je bestaande verzekeraar? Rij je in een nieuwe auto zonder polis, dan ben je niet gedekt — ook niet via de polis van de eerste auto.
Tekst geoptimaliseerd in mei 2026.









