De elektrische auto is allang geen nicheproduct meer. Begin 2026 rijden er ruim 600.000 volledig elektrische personenauto’s op Nederlandse wegen, en elke maand komen er duizenden bij. Maar wat betaal je voor de verzekering? En klopt het verhaal dat een EV altijd duurder te verzekeren is dan een benzineauto?
Het antwoord is genuanceerder dan veel mensen denken. Ja, de gemiddelde EV-premie ligt hoger dan die van een vergelijkbare verbrandingsmotor — maar het verschil is in 2026 kleiner geworden dan een jaar eerder. Verzekeraars hebben meer schadedata opgebouwd, de reparatieketens zijn beter ingericht op elektrische rijders, en concurrentie tussen aanbieders drukt de tarieven. Toch zijn er grote verschillen per segment en per verzekeraar. Dit artikel legt het cijfermatig uit.
Waarom EV-premies dalen in 2026
Tot 2024 hanteerden veel verzekeraars een flinke toeslag op EV-premies, simpelweg omdat ze weinig schadedata hadden. Een auto zonder uitlaatpijp was voor actuarissen grotendeels een onbekende. Dat is veranderd. De schadecijfers van de eerste generatie EV-rijders stromen nu binnen, en het beeld is beter dan gevreesd.
EV-rijders melden gemiddeld iets minder kleine schades dan benzinerijders — mogelijk doordat de auto gemiddeld wat ouder en bewuster wordt gereden, of doordat rijhulpsystemen ingrepen voorkomen. Wat wél overblijft als kostenfactor: reparaties zijn duurder als ze nodig zijn, accuvervanging valt buiten reguliere garages en bij een total loss is de cataloguswaarde vaak hoog. Maar per saldo gaan de marktpremies in 2026 per segment licht omlaag ten opzichte van 2025.
Tegelijk zijn er nieuwe factoren die de premie omhoog kunnen duwen. De motorrijtuigenbelasting voor EV’s is in 2026 verder gestegen na het grotendeels wegvallen van de EV-korting. Dat heeft geen direct effect op de verzekeringspremie, maar maakt de totale maandlast voor EV-rijders wel gevoeliger. En bij diefstal of total loss speelt de hogere restwaarde van moderne EV’s een rol: een auto van €40.000 cataloguswaarde verzekeren kost nu eenmaal meer dan een auto van €25.000.
Segmentvergelijking: budgetauto tot premium
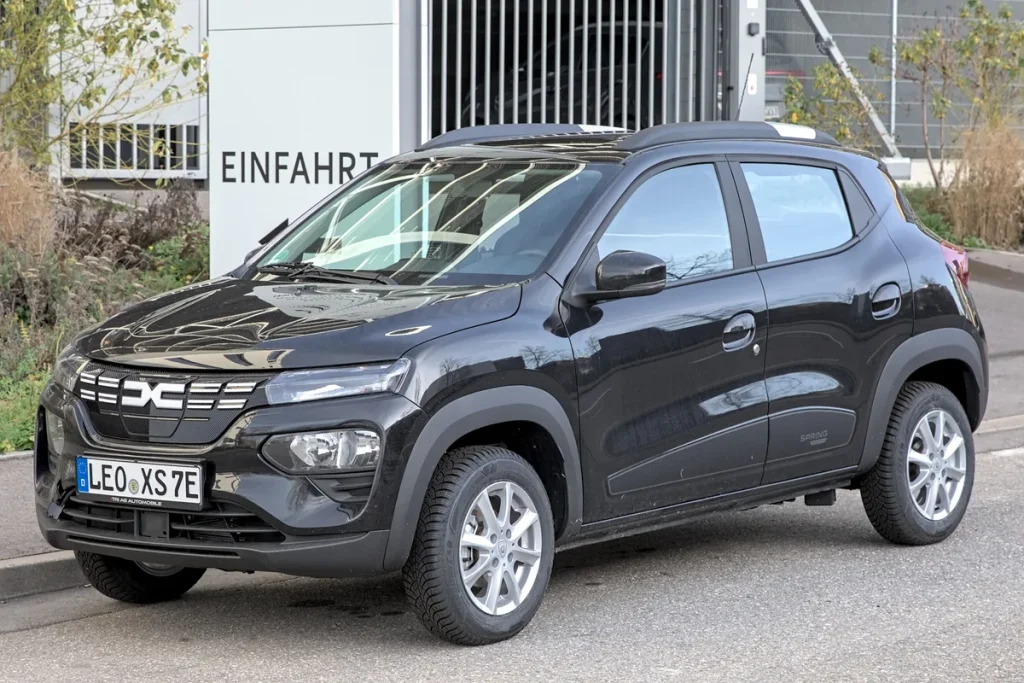
Om een eerlijk beeld te geven, vergelijken we vier EV’s die samen het volledige marktspectrum dekken: de Dacia Spring (instapmodel), de MG4 (middenklasse), de Tesla Model 3 (upper-mid) en de Audi e-tron / Q8 e-tron (premium). De indicatieve premies hieronder zijn gebaseerd op een 45-jarige bestuurder met 10 schadevrije jaren, regio Utrecht, all-risk dekking en standaard eigen risico van €150.
| Model | Cataloguswaarde | Segment | Indicatieve premie/mnd | Benzine-equivalent (ca.) |
|---|---|---|---|---|
| Dacia Spring Electric | ~€17.000 | Budget | €22 – €35 | €18 – €28 (Dacia Sandero) |
| MG4 Standard Range | ~€29.000 | Middenklasse | €38 – €58 | €32 – €50 (VW Golf benzine) |
| Tesla Model 3 Standard Range | ~€44.000 | Upper-mid | €55 – €80 | €48 – €70 (BMW 3-serie benzine) |
| Audi Q8 e-tron 55 quattro | ~€86.000 | Premium | €105 – €145 | €100 – €140 (Audi Q7 benzine) |
Wat opvalt: in het budget- en middensegment betaal je als EV-rijder iets meer dan voor een vergelijkbare benzinevariant, maar het verschil is kleiner dan je misschien verwacht — doorgaans 10 tot 20 procent. In het premiumsegment (Audi Q8 e-tron versus Q7) is het verschil praktisch nihil. Dat komt doordat bij dure auto’s de cataloguswaarde de premie domineert, ongeacht aandrijflijn.
Dacia Spring: de goedkoopste EV om te verzekeren
De Dacia Spring is met een cataloguswaarde van circa €17.000 de goedkoopste volledig elektrische auto op de Nederlandse markt. Dat vertaalt zich ook in de laagste verzekeringskosten van alle EV-segmenten. Voor een all-risk verzekering reken je op €22 tot €35 per maand, afhankelijk van je postcode en bonus-malustrap. Dat is betaalbaarder dan veel kleine benzine-crossovers.
Een aandachtspunt bij de Spring: de auto heeft geen standaard keyless entry, waardoor relay attack-diefstal hier geen rol speelt. Wel is de auto relatief kwetsbaar voor parkeerschade door de dunne bumpers en het compacte formaat. Controleer of de pechhulpmodule bij lege accu inbegrepen is — niet alle standaardpolissen dekken dit voor een EV.
MG4 en de opkomende Chinese EV-markt
De MG4 heeft in twee jaar tijd een vaste plek veroverd in de Nederlandse verkooptop-10 van elektrische auto’s. De cataloguswaarde van de instapversie ligt rond de €29.000, de uitgebreide Long Range-versie rond de €37.000. Voor de all-risk premie reken je in 2026 op €38 tot €58 per maand voor een gemiddeld profiel.
Er zijn twee zaken die de MG4-premie kunnen beïnvloeden. Ten eerste: sommige Nederlandse verzekeraars hanteren een toeslag voor auto’s van Chinese makelij, omdat de reserveonderdelen-logistiek en reparatienetwerken nog niet op hetzelfde niveau zitten als bij Europese en Japanse merken. Vraag hier expliciet naar bij het aanvragen van een offerte. Ten tweede heeft de MG4 een relatief hoge claimsfrequentie op rijschade in stedelijk gebied — mogelijk door de rijstijl van een jonger en meer stedelijk kopers-publiek. Dat werkt door in de premie bij bepaalde verzekeraars.
Tesla Model 3: technologie en premie
De Tesla Model 3 is de meest verzekerde EV in Nederland. De cataloguswaarde van de huidige generatie (2023-versie) ligt tussen de €44.000 en €52.000 afhankelijk van de uitvoering. Op basis van marktgegevens van begin 2026 betaal je voor een all-risk polis gemiddeld €55 tot €80 per maand als je 10 schadevrije jaren hebt. Dat loopt op tot €120 tot €150 per maand als je weinig of geen schadevrije jaren hebt.
Een bijzonderheid bij Tesla: het merk biedt via de InsureMyTesla-service van Qover een eigen verzekeringsprogramma aan, specifiek ontworpen voor Tesla’s rijhulpsystemen en OTA-updates. De premies zijn concurrerend, maar de polisvoorwaarden wijken soms af van traditionele Nederlandse polissen. Let in het bijzonder op de dekking bij softwaregebaseerde schade en autopilot-incidenten — dit is juridisch nog niet volledig uitgewerkt in Nederland.
Algemeen geldt voor de Tesla Model 3: de hoge cataloguswaarde, de dure reparaties via Tesla Service Centers en het beperkte aantal erkende schadeherstelbedrijven houden de premie omhoog. Aan de andere kant: de veiligheidsstatistieken van de Model 3 zijn uitstekend, wat bij sommige verzekeraars een lichte premiekorting oplevert. Bekijk ook de autoverzekering categorie voor aanvullende vergelijkingsartikelen.
Accu-only schade: wat dekt je polis wel en niet?
Eén van de meest gestelde vragen bij EV-verzekeringen is: wat gebeurt er als mijn accu beschadigd raakt of kapot gaat? Het antwoord verschilt per oorzaak en per verzekeraar.
Wat vrijwel altijd gedekt is: plotselinge en onverwachte schade aan de accu door een externe oorzaak. Denk aan brand na een aanrijding, overstromingsschade, of beschadiging door een inbraakpoging. In dat geval is de accu onderdeel van de verzekerde cataloguswaarde en wordt de schade vergoed via de casco-rubriek.
Wat standaard niet gedekt is: normale capaciteitsslijtage. Als je accu na acht jaar rijden nog maar 72% bereik heeft, is dat een technisch slijtageproces — vergelijkbaar met een uitgeputte benzinemotor. De fabrieksgarantie (doorgaans 8 jaar of 160.000 km, met minimum 70% capaciteit) dekt dit wel. De verzekering niet.
Nieuw in 2026 is dat Nationale Nederlanden een specifieke module aanbiedt: EV Accu Zekerheid. Met deze aanvulling word je ook vergoed als de accu door een eigen gebrek onder de 70% capaciteit zakt — een situatie die normaal buiten de garantie en de verzekering valt. De meerprijs varieert maar ligt doorgaans tussen de €5 en €12 per maand. Vraag bij NN of je verzekeringsadviseur naar de actuele condities. Meer informatie over groene en klimaatgerelateerde polissen vind je ook in de groene & klimaatrisicoverzekeringen categorie.
Top-5 verzekeraars voor elektrische auto’s vergeleken
Niet elke verzekeraar is even goed ingericht op EV’s. Op basis van polisvoorwaarden, klanttevredenheid en EV-specifieke opties onderscheiden zich in 2026 vijf aanbieders.
1. Interpolis scoort consistent hoog op klanttevredenheid bij EV-rijders. De laadkabel is standaard meeverzekerd en het eigen risico bij accuschade is laag. Goed voor wie gemak wil zonder veel uitzoekwerk.
2. Centraal Beheer biedt solide all-risk dekking met goede schadesupport. De EV-pechhulpmodule (inclusief sleepservice naar een laadpaal bij lege accu) is beschikbaar als uitbreiding. Bekend om snelle schadeafwikkeling.
3. ANWB Autoverzekering is aantrekkelijk voor ANWB-leden door de ledentoeslag. De combinatie van autoverzekering + ANWB Wegenwacht voor EV’s is een sterke propositie voor rijders die veel buiten de stad rijden en laadpaalzekerheid willen.
4. Nationale Nederlanden springt eruit door de eerder genoemde EV Accu Zekerheid-module. Voor rijders met een EV waarvan de accugarantie is verlopen (of een occasion zonder resterende garantie) is dit een serieuze optie.
5. Univé werkt als coöperatie en keert bonussen terug aan leden die geen schade melden. De EV-dekking is solide, de laadinfrastructuur valt wel standaard buiten de polis maar is als uitbreiding beschikbaar. Aantrekkelijk voor spaarzame rijders met weinig schadeclaims.
Voor een onafhankelijke beoordeling van autoverzekeraars, inclusief EV-specifieke scores, kun je terecht bij de Consumentenbond autoverzekeringtest 2026. Gebruik daarnaast een vergelijkingstool om je eigen premie te berekenen op basis van jouw postcode, leeftijd en bonus-malustrap.
Praktische bespaarstrategieën voor EV-rijders
Een paar concrete stappen die je premie merkbaar kunnen verlagen. Ten eerste: een hoger eigen risico kiest. Het verschil tussen €150 en €500 eigen risico scheelt doorgaans €8 tot €18 per maand, afhankelijk van de cataloguswaarde van je auto. Bij een auto van €30.000 of meer loopt dat op jaarbasis al snel op tot €100 à €200.
Ten tweede: vergelijk jaarlijks bij je prolongatiedatum. Verzekeraars passen hun EV-tarieven geregeld aan, en de aanbieder die vorig jaar het goedkoopst was, is dat dit jaar niet altijd meer. Gebruik een vergelijkingssite én vraag een directe offerte aan bij twee of drie verzekeraars — soms zitten er flinke verschillen in die vergelijkingssites niet meenemen.
Ten derde: kijk naar combinatiedeals. Als je ook je woonhuis, inboedel of rechtsbijstand verzekert bij dezelfde maatschappij, zijn er doorgaans multipoliskortingen beschikbaar. Die kunnen tussen de 5 en 15 procent op de autoverzekering schelen. Meer over fiscale aspecten van je autoverzekering vind je in de premies & fiscale aftrek sectie.
De EV-markt in Nederland groeit snel en de verzekeringsmarkt past zich aan. Premies dalen licht, maar de kwaliteit van de polisvoorwaarden — met name rond accudekking, diefstal en pechhulp bij lege accu — verschilt nog aanzienlijk per aanbieder. De sleutel is vergelijken: niet alleen op prijs, maar ook op wat er in de kleine lettertjes staat.
Veelgestelde vragen
Is een elektrische auto duurder te verzekeren dan een benzineauto?
Gemiddeld wel, maar het verschil is in 2026 kleiner dan een jaar eerder. Voor budget-EV’s zoals de Dacia Spring is het verschil met een vergelijkbare benzineauto nauwelijks nog merkbaar — soms €5 tot €10 per maand. In het middensegment (MG4 versus VW Golf) bedraagt het verschil 10 tot 20 procent. In het premiumsegment (Audi e-tron versus Audi Q7) is het verschil praktisch nihil, omdat de cataloguswaarde de premie domineert. Vergelijken per aanbieder blijft essentieel, want de tariefverschillen tussen verzekeraars zijn groter dan het verschil tussen EV en benzine.
Wordt accuschade door slijtage vergoed door mijn autoverzekering?
Nee, normale slijtage van de accu (capaciteitsverlies door gebruik en ouderdom) is uitgesloten van de autoverzekering. Plotselinge en onverwachte accuschade door een externe oorzaak — zoals brand na een aanrijding of overstromingsschade — is wél gedekt onder beperkt casco en all-risk. Voor bescherming tegen eigen gebreken van de accu kun je kijken naar de EV Accu Zekerheid-module van Nationale Nederlanden, of naar de fabrieksgarantie van jouw merk (doorgaans 8 jaar, minimaal 70% capaciteit).
Welke verzekeraar is het beste voor een elektrische auto in 2026?
Dat hangt af van jouw situatie. Interpolis en Centraal Beheer scoren het hoogst op klanttevredenheid bij EV-rijders. Nationale Nederlanden onderscheidt zich met de EV Accu Zekerheid-module. ANWB is aantrekkelijk voor leden die veel rijden en pechhulp bij lege accu belangrijk vinden. Univé is interessant voor zuinige rijders zonder veel schadeclaims. Gebruik de Consumentenbond-vergelijker én een directe premiecheck bij minimaal twee aanbieders voordat je een keuze maakt.
Is laadpaalschade gedekt onder mijn autoverzekering?
Schade aan je eigen laadkabel of de laadaansluiting van de auto is bij sommige verzekeraars standaard meedekt onder casco, bij andere niet. Schade aan de publieke of thuislaadpaal zelf valt doorgaans buiten de autoverzekering — daarvoor is een aansprakelijkheidsverzekering (AVP) of een aanvullende laadpaalmodule nodig. De meerprijs voor een EV-uitbreiding met laadkabeldekking ligt doorgaans tussen de €3 en €8 per maand. Vraag dit expliciet na bij het afsluiten van je polis.
Kan ik bij total loss van mijn nieuwe EV de aanschafwaarde terugkrijgen?
Bij total loss betaalt een standaard all-risk polis de dagwaarde — niet de aanschafwaarde. Een nieuwe EV verliest in het eerste jaar gemiddeld 15 tot 20 procent van zijn waarde, dus dat kan een significant verschil zijn. Sommige verzekeraars bieden een aanschafwaarderegeling aan (ook: nieuwwaardegarantie) die bij total loss of diefstal in het eerste jaar de volledige aanschafwaarde vergoedt. Dit is met name relevant voor nieuwe EV’s boven de €35.000. Vraag hier bij het afsluiten altijd expliciet naar.
Tekst geoptimaliseerd in mei 2026.









