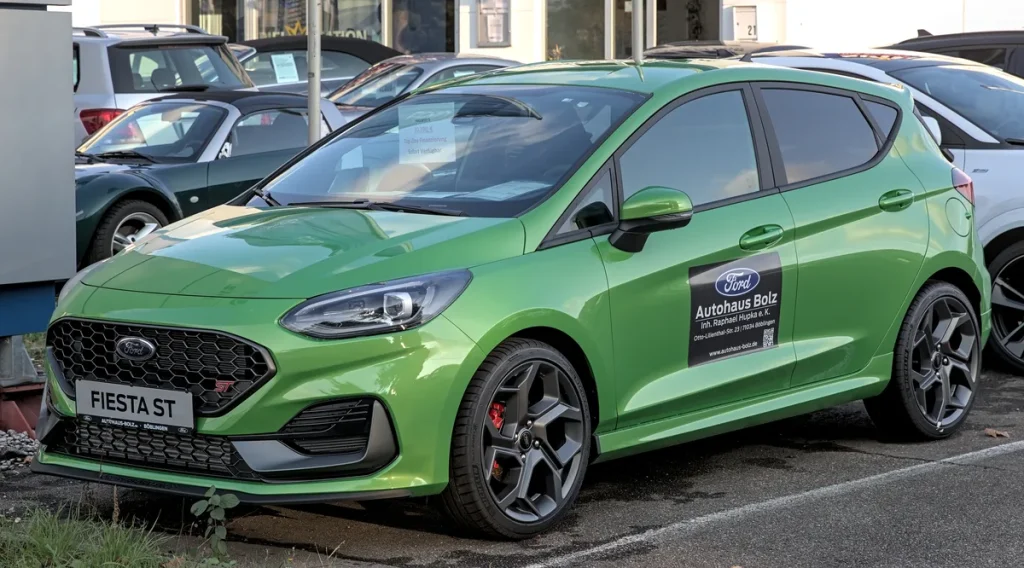
De Ford Fiesta heeft decennialang zijn stempel gedrukt op de Nederlandse wegen. Compact, betaalbaar in aanschaf en zuinig in gebruik — het zijn eigenschappen die de Fiesta tot een logische eerste auto maken voor studenten, jongeren en starters. Toch is de aanschafprijs slechts een deel van het plaatje. De verzekeringspremie kan fors oplopen, zeker als je jonger bent dan 25 of kiest voor een sportievere uitvoering zoals de ST of ST-Line.
In 2026 is de Fiesta formeel uit productie — Ford stopte eind 2023 met de bouw — maar er rijden nog altijd honderdduizenden exemplaren rond op Nederlandse kentekens. Dat maakt een goede verzekeringsstrategie des te relevanter: tweedehands prijzen zijn de afgelopen twee jaar gedaald, maar verzekeringsmaatschappijen kijken niet alleen naar waarde. Ze kijken naar rijervaring, leeftijd, uitvoering en postcode. Dit artikel legt je uit hoe je slimmer omgaat met al die factoren.
Welke Ford Fiesta uitvoeringen zijn er en wat maakt dat voor de premie uit?
De laatste generatie Ford Fiesta (MK7, 2017–2023) kende meerdere uitvoeringen die elk hun eigen risicoprofiel meebrengen bij verzekeraars. De basisversie Trend en de EcoBoost 95pk-variant zijn in verzekeringsogen vrij goedaardig: beperkt vermogen, bescheiden cataloguswaarde, weinig sportieve associaties. De premie voor WA-dekking bij een doorsnee Fiesta Trend van vijf jaar oud ligt voor een bestuurder van 30+ met acht schadevrije jaren in 2026 op zo’n €25 tot €40 per maand.
De ST-Line is een stap omhoog in aankleding, met een sportiever onderstel en visueel agressievere bumpers. Verzekeraars behandelen die doorgaans vergelijkbaar met de standaard Fiesta. De Ford Fiesta ST is een heel ander verhaal: 200 pk, agressief onderstel, uitgesproken jonge doelgroep. Dat combinatie maakt verzekeraars terughoudend. De ST wordt door meerdere grote partijen ingedeeld in een hogere risicoklasse, wat de WA-premie al snel €10 tot €20 per maand duurder maakt vergeleken met de basisversie.
De Fiesta Active, de licht verhoogde crossover-variant, heeft dan weer een meer gezinsgericht imago en wordt doorgaans iets goedkoper ingedeeld dan de ST.
Premies per leeftijdsgroep: wat betaal jij in 2026?
Leeftijd is voor verzekeraars de grootste variabele. Jongeren rijden vaker schade, hebben geen bewezen trackrecord en beginnen met nul schadevrije jaren. Dat is direct in de premie te zien. Op basis van vergelijkingssites en actuele marktdata voor 2026 zie je de volgende globale bandbreedte voor een Fiesta met WA+ (beperkt casco) dekking:
| Leeftijd | Schadevrije jaren | Maandpremie WA+ |
|---|---|---|
| 18–20 jaar | 0–1 | €110 – €180 |
| 21–24 jaar | 1–3 | €70 – €120 |
| 25–29 jaar | 2–5 | €45 – €75 |
| 30–39 jaar | 5–10 | €30 – €55 |
| 40+ jaar | 10+ | €22 – €38 |
Voor een 18-jarige die zijn eerste auto verzekert, kan de premie bij sommige maatschappijen oplopen tot bijna €150 per maand — meer dan het maandbedrag aan motorrijtuigenbelasting en brandstof bij elkaar. Volgens gegevens van vergelijkingsplatforms is de gemiddelde premie voor een 18-jarige automobilist in Nederland in 2026 zo’n €147 per maand voor een volledige WA+-dekking. Daarmee is de verzekering voor veel jongeren de grootste maandelijkse vaste last rond de auto.
WA, beperkt casco of all risk: wat heeft de Ford Fiesta nodig?
De keuze voor het dekkingsniveau hangt sterk af van de dagwaarde van de auto. Een nieuwe Fiesta — of liever gezegd, de resterende voorraad nieuwe exemplaren bij dealers in 2026 — heeft een dagwaarde van €20.000 tot €28.000. Daarvoor is all risk de verstandige keuze: een diefstal of total loss is anders een klap van meerdere maanden salaris.
Een tweedehands Fiesta van acht jaar oud heeft een dagwaarde van grofweg €6.000 tot €9.000. Bij dat bedrag is all risk vaak niet meer rendabel: je betaalt honderden euro’s per jaar extra premie voor een uitkering die bij grote schade toch beperkt is. Beperkt casco (WA+) biedt dan de beste prijs-kwaliteitverhouding: je bent gedekt voor brand, diefstal, storm en ruitschade, maar eigenrijschade is jouw rekening.
Reken als vuistregel: is de jaarlijkse meerprijs van all risk meer dan 10% van de dagwaarde? Dan is beperkt casco vrijwel altijd de slimmere optie. De Consumentenbond publiceert jaarlijks een overzicht waarbij je dit kunt toetsen aan je eigen situatie.
Vergelijking met concurrenten: Fiesta versus Polo, Peugeot 208 en Hyundai i20
De Ford Fiesta zat jarenlang in hetzelfde segment als de Volkswagen Polo, de Peugeot 208 (voorheen 207) en de Hyundai i20. Voor verzekeraars zijn er wel degelijk verschillen tussen die modellen. De Volkswagen Polo wordt iets conservatiever gereden — of wordt in elk geval zo geprofileerd — en kent lagere schadefrequenties in statistische modellen. Dat resulteert in een iets lagere premie voor vergelijkbare leeftijdsgroepen, gemiddeld zo’n €5 tot €10 per maand minder dan de Fiesta.
De Hyundai i20 scoort juist gunstig op onderhoudsprijzen en reparatiekosten, wat zijn weerslag heeft op de all risk premie. De Peugeot 208 zit er qua premie tussenin. De Fiesta is niet de duurste van het stel, maar ook zeker niet de goedkoopste. Wie puur op de laagste verzekeringspremie wil optimaliseren, doet er goed aan een paar modellen naast elkaar door een vergelijkingssite te halen — met het kenteken van het concrete exemplaar dat je wilt kopen.
De Ford Fiesta XR2 en klassieke Fiesta’s: youngtimer of oldtimer?
De Ford Fiesta XR2 is inmiddels een echte cultauto. De eerste generatie XR2 (1981–1989) valt fiscaal al ruim in de oldtimer-categorie: in 2026 geldt voor de motorrijtuigenbelasting een vrijstelling voor voertuigen van 40 jaar en ouder. Een XR2 uit 1984 rijdt daarmee belastingvrij op de openbare weg.
Verzekeren is een ander verhaal. Reguliere autoverzekeraars hanteren doorgaans dezelfde rekenmethode als voor moderne auto’s — op basis van dagwaarde en risicoklasse. Dat is voor een zeldzame XR2 in goede staat lang niet altijd eerlijk. Een klassiek voertuig in museale staat kan een dagwaarde hebben van €8.000 tot €15.000, maar bij standaard verzekering wordt die waarde bij total loss vaak aangevochten.
Betere optie voor XR2-rijders: een gespecialiseerde oldtimerverzekering via partijen als Oldtimer Verzekeringen Nederland, Bovemij of Allianz Collectors. Die verzekeringen werken op basis van een overeengekomen waarde (agreed value), waarvoor je vooraf een taxatierapport laat opstellen. De premie voor een XR2 met beperkt rijden (typisch max 6.000 km/jaar) ligt dan op €15 tot €35 per maand — aanzienlijk goedkoper dan een gewone autoverzekering voor dezelfde waarde, mede doordat oldtimerrijders statistisch gezien zeer weinig schade rijden. Meer informatie over het onderscheid tussen youngtimer en oldtimer voor verzekeringsdoeleinden vind je bij de RDW.
Vijf valkuilen voor jonge Fiesta-rijders
Jongeren die voor het eerst een Fiesta verzekeren maken regelmatig dezelfde fouten. Hier zijn de vijf meest voorkomende:
1. Onderschatten van de jaarkilometrage. Wie aangeeft minder dan 10.000 kilometer per jaar te rijden, betaalt minder premie — maar als je bij schade 20.000 km op de teller blijkt te hebben gereden, kan de verzekeraar de uitkering weigeren of korten. Wees realistisch.
2. Een te hoog eigen risico kiezen. Een vrijwillig eigen risico van €500 of €1.000 drukt de premie merkbaar, maar jonge bestuurders die dat bedrag niet direct beschikbaar hebben, schieten zichzelf in de voet bij de eerste kras op andermans auto.
3. De Fiesta ST als ‘gewone’ Fiesta opgeven. Sommige vergelijkingssites laten het kenteken de uitvoering automatisch bepalen, maar wie handmatig gegevens invult, maakt soms een fout. Een verkeerd opgegeven uitvoering kan bij schade leiden tot ontdekking van de fout en weigering van dekking.
4. Schadevrije jaren niet overdragen. Als je al eerder op naam van ouders verzekerd reed (en bijgeschreven stond als regelmatige bestuurder), kun je bij sommige verzekeraars schadevrije jaren overdragen. Dat scheelt tot 30% op je premie. Vraag er actief naar.
5. De goedkoopste aanbieder kiezen zonder de kleine lettertjes te lezen. Online vergelijkers tonen de goedkoopste premie, maar die kan gekoppeld zijn aan zeer beperkte service, hoge uitsluitingen of moeilijk bereikbare klantenservice bij schade. Bekijk de polisvoorwaarden via Rijksoverheid.nl voor hulp bij het begrijpen van je rechten als consument.
Al die factoren bij elkaar maken duidelijk dat de Ford Fiesta een verstandige auto is — mits je de verzekering serieus neemt. Kies de dekking die past bij de dagwaarde, vergelijk minimaal vijf aanbieders, en wees eerlijk in je opgaves. Dan is de Fiesta ook in 2026 nog altijd een van de meest aantrekkelijke opties in zijn klasse, zowel om te rijden als om te verzekeren.
Veelgestelde vragen
Wat kost een Ford Fiesta verzekering per maand in 2026?
Dat hangt sterk af van je leeftijd, schadevrije jaren en de gekozen dekking. Voor een bestuurder van 30 jaar met vijf schadevrije jaren en een WA+ dekking op een vijf jaar oude Fiesta ligt de premie globaal tussen de €30 en €55 per maand. Een 18-jarige betaalt bij dezelfde dekking al snel €110 tot €180 per maand, doordat jongeren statistisch vaker schade rijden en nul schadevrije jaren hebben. Vergelijk altijd meerdere aanbieders met je eigen kenteken voor de meest nauwkeurige offerte.
Is de Ford Fiesta ST duurder te verzekeren dan de gewone Fiesta?
Ja. De Fiesta ST heeft 200 pk, een sportiever rijprofiel en een hogere cataloguswaarde dan de basisversie. Verzekeraars rekenen die auto in een hogere risicoklasse, wat de premie bij WA of WA+ gemiddeld €10 tot €20 per maand extra kost. Bij all risk is het verschil nog groter, doordat ook de hogere dagwaarde meespeelt. Wie de ST als dagauto gebruikt en jonger is dan 25, moet rekening houden met premies die fors boven het gemiddelde uitkomen.
Moet ik mijn Ford Fiesta XR2 als oldtimer verzekeren?
Dat is sterk aanbevolen als het voertuig 25 jaar of ouder is en je beperkte kilometers per jaar rijdt. Een gespecialiseerde oldtimerverzekering werkt met een ‘agreed value’ — een vooraf vastgestelde vervangingswaarde — zodat je bij total loss of diefstal niet wordt verrast door een lage dagwaardebepaling. De premie is bovendien doorgaans lager dan bij een reguliere autoverzekering, mits je akkoord gaat met een jaarlijkse kilometerbeperking van meestal maximaal 6.000 km.
Kan ik schadevrije jaren van mijn ouders overnemen voor mijn Fiesta?
Dat is onder voorwaarden mogelijk bij een deel van de Nederlandse verzekeraars. Je moet dan aantoonbaar regelmatig als medebestuurder op de polis van je ouders hebben gestaan. De regels verschillen per verzekeraar: sommige kennen maximaal vijf jaar over, andere accepteren geen overdracht. Vraag dit expliciet na bij het aanvragen van een offerte — het kan de premie met 20 tot 30% verlagen. De Autoriteit Financiële Markten (AFM) houdt toezicht op eerlijke informatieverstrekking door verzekeraars; zie afm.nl voor je rechten.
Is all risk zinvol voor een tweedehands Ford Fiesta?
Voor een Fiesta met een dagwaarde onder de €8.000 is all risk zelden rendabel. De jaarlijkse meerprijs ten opzichte van WA+ bedraagt al snel €300 tot €600 — dat is 4 tot 7% van de dagwaarde, terwijl de vuistregel zegt dat all risk pas loont als de meerprijs onder de 10% blijft én de auto recent is aangeschaft. Voor een Fiesta van tien jaar oud in gemiddelde staat is WA+ (beperkt casco) de meest evenwichtige keuze.
Welke verzekeraar is het goedkoopste voor een Ford Fiesta?
Er is geen universeel antwoord: premies zijn strikt persoonsgebonden. FBTO en InShared worden in 2026 regelmatig als goedkoopste uit vergelijkingstests voor kleine hatchbacks, met startpremies voor WA+ van rond de €25 per maand voor bestuurders met veel schadevrije jaren. Gebruik een onafhankelijke vergelijker zoals de tool op Consumentenbond.nl of Pricewise en voer je kenteken in voor een eerlijke vergelijking op jouw situatie.
Tekst geoptimaliseerd in mei 2026.









