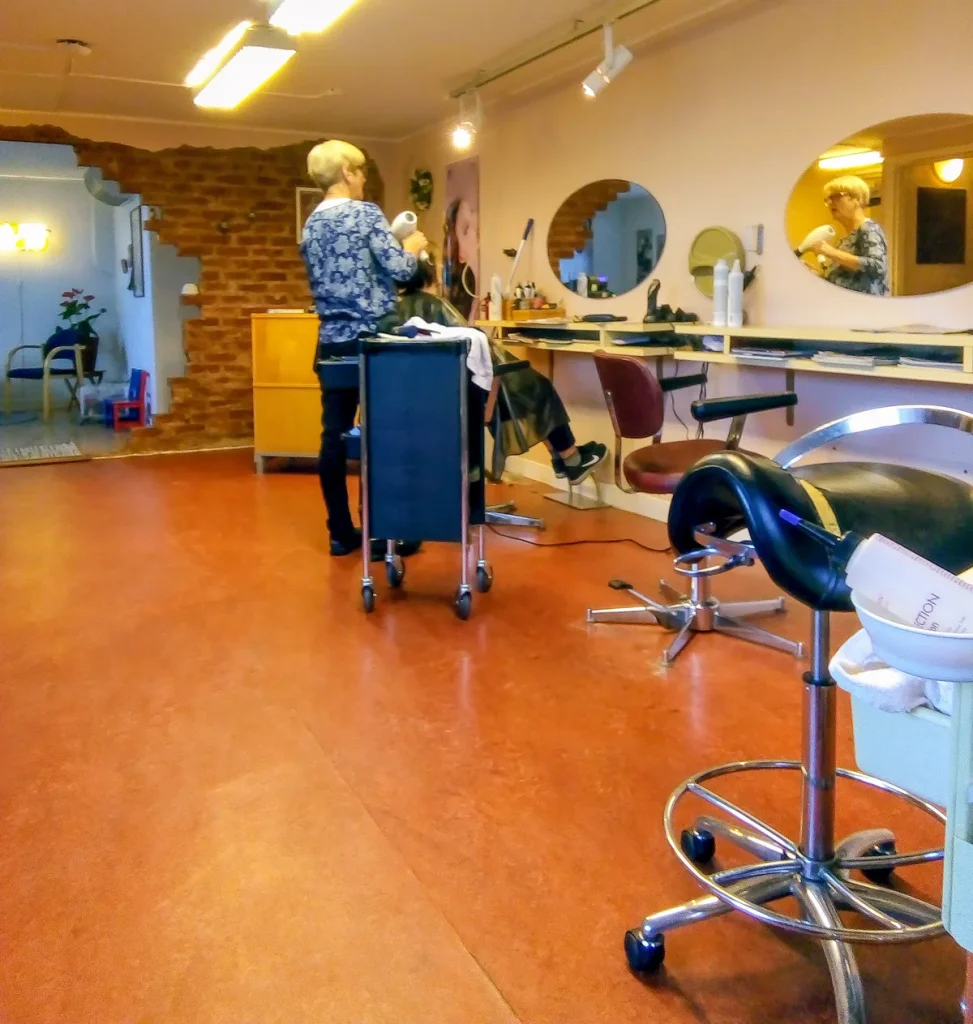
Als kapper of saloneigenaar zit je dagelijks dicht op de huid van je klanten — letterlijk. Je werkt met kleurstoffen, permanentvloeistoffen, hitteapparatuur en scharen. Eén allergische reactie op een verfproduct, een schaartje dat valt op de schoenen van een klant, of een brand die je geliefde inventaris verwoest: de risico’s zijn concreet en de financiële gevolgen kunnen groot zijn. In 2026 is een goede kapsalonverzekering dan ook geen luxe meer, maar een basisbeveiliging voor elke professional in de haarbranche.
De kappersmarkt in Nederland telt volgens brancheorganisatie ANKO ruim 22.000 actieve kappersondernemingen, waarvan een groot deel als ZZP’er of kleine salon werkt. Juist voor deze groep geldt dat één forse schadeclaim het verschil kan maken tussen doordraaien of faillissement. Dit artikel legt uit welke verzekeringen relevant zijn, wat je kunt verwachten qua dekking en premies in 2026, en hoe je als ZZP-kapper of saloneigenaar de beste keuze maakt.
Bedrijfsaansprakelijkheid: de kern van je kapsalonverzekering
De bedrijfsaansprakelijkheidsverzekering (AVB) is voor kappers de meest essentiële polis. Deze verzekering dekt schade die jij of je medewerkers toebrengen aan derden tijdens de bedrijfsuitoefening. Denk aan een klant die struikelt over een snoer van de föhn, een verfvlek op dure kleding, of een schaar die valt en een klant verwondt.
In 2026 bieden de meeste verzekeraars voor kappers een AVB aan met een dekking van minimaal €1.000.000 tot €2.500.000 per aanspraak. Specialisten als Univé en Klap hanteren standaard limieten van €2.500.000 per claim en €5.000.000 per verzekeringsjaar. De premie voor een AVB voor een eenmanssalon begint in 2026 bij ongeveer €15 tot €25 per maand, afhankelijk van de verzekerde som en de omzet van je salon.
Belangrijk aandachtspunt: de AVB dekt schade aan personen en eigendommen van derden. Schade aan je eigen inventaris, je eigen kapperstas of je eigen bedrijfspand valt hier niet onder. Daarvoor heb je aparte verzekeringen nodig.
Allergie-claims en verfschade: een specifiek kappersrisico
Eén van de meest voorkomende en potentieel kostbare risico’s in de kappersbranche zijn allergische reacties op haarkleurproducten. Oxidatieve haarverf bevat vaak para-fenylenediamine (PPD), een stof waarop sommige klanten ernstig kunnen reageren. Een allergische reactie kan leiden tot huiduitslag, zwelling en in ernstige gevallen zelfs ziekenhuisopname. De klant stelt jou aansprakelijk, en terecht als je geen allergietest hebt gedaan.
Verzekeraars zoals Univé en Insify dekken allergie-claims via de bedrijfsaansprakelijkheidsverzekering — maar met een belangrijke voorwaarde. De claim is alleen gedekt als je kunt aantonen dat je bij nieuwe klanten een allergietest hebt uitgevoerd en de klant hebt geïnformeerd over mogelijke risico’s. Heb je dit nagelaten, dan kan de verzekeraar weigeren uit te keren. In de praktijk betekent dit: zorg voor een registratie van uitgevoerde allergietests en laat klanten een toestemmingsverklaring tekenen. Dit beschermt je zowel juridisch als verzekeringstechnisch.
Verfschade aan kleding is een ander frequent voorkomend schadegeval. Een spat verf op een witte blouse of een jas: de verzekeraar vergoedt de herstelkosten of de dagwaarde. Let er bij het afsluiten van je polis op dat productaansprakelijkheid — schade door een product dat je verkoopt of gebruikt — expliciet is meeverzekerd. Dit is standaard bij de meeste kappersverzekeringen, maar het loont altijd om de polisvoorwaarden te controleren.
Inventarisverzekering: stoelen, spiegels en kapperstas
De inventaris van een kapsalon vertegenwoordigt al snel een waarde van €15.000 tot €50.000 of meer. Kappersstoelen kosten nieuw al snel €500 tot €2.000 per stuk, professionele waskommen €400 tot €800, en de totale uitrusting van een salon met 4 werkplekken kan oplopen tot €30.000. Een brand, overstroming of inbraak kan je in één klap alles kosten.
De inventarisverzekering (ook wel bedrijfsinventarisverzekering) dekt schade aan de bedrijfseigendommen in je salon. Verzekeraars als Klap bieden voor kappers een dekking van standaard tot €300.000 voor inventaris, voorraad en huurbelang. De premie hangt af van de verzekerde waarde en het risicoprofiel van je salon (locatie, beveiliging, brandpreventie).
Let op het onderscheid tussen nieuwwaarde en dagwaarde. Bij nieuwwaardedekking vergoedt de verzekeraar de kosten om gelijkwaardige nieuwe spullen aan te schaffen. Bij dagwaardedekking wordt afschrijving in mindering gebracht op de vergoeding. Voor een salon met nieuw aangeschafte apparatuur is nieuwwaardedekking in vrijwel alle gevallen de betere keuze, ook al is de premie iets hoger.
Heb je als ZZP-kapper een kapperstas die je meeneemt naar klanten thuis of naar een huurstoel? Dan valt deze tas mogelijk buiten de standaard inventarisverzekering van je salon of huurlocatie. Vraag expliciet na of je gereedschap en apparatuur tijdens transport en gebruik bij derden gedekt zijn, of sluit een aparte all-risk dekking af voor je professionele uitrusting.
Beroepsaansprakelijkheid bij behandelingsfouten
Naast de AVB bestaat er ook een beroepsaansprakelijkheidsverzekering (BAV). Waar de AVB lichamelijke schade en zaakschade dekt die tijdens de normale bedrijfsuitoefening ontstaat, dekt de BAV fouten in de professionele dienstverlening die financiële schade veroorzaken. Voor kappers gaat het dan om zaken als: een perm die misloopt en het haar zwaar beschadigt, een kleur die totaal anders uitpakt dan afgesproken, of een behandeling die tijdelijk haarverlies veroorzaakt.
In de praktijk lopen AVB en BAV voor kappers deels door elkaar. Allergie- en verfschade vallen onder de AVB. Permanente haarbeschadiging door een verkeerd toegepaste ontkleuringsbehandeling kan echter een grijs gebied zijn. Verzekeraars als Insify en Klap bieden combinatiepakketten aan waarbij zowel bedrijfs- als beroepsaansprakelijkheid meeverzekerd is. Dit is verstandig voor kappers die specialistische behandelingen uitvoeren zoals chemische ontkleuringen, hair extensions of keratinebehandelingen.
Bedrijfsschadeverzekering: als je salon dichtgaat
Stel: er breekt brand uit in het pand naast je salon, en de brandweer sluit de straat af. Je kunt drie weken niet open. Of een lekkage vernielt je vloer en plafond, waarna verbouwing zes weken duurt. Je vaste lasten lopen door — huur, leasetermijnen voor apparatuur, salarissen van medewerkers — maar er komt geen omzet binnen. Precies dit scenario dekt de bedrijfsschadeverzekering.
De bedrijfsschadeverzekering vergoedt gederfde omzet (of brutomarge) bij bedrijfsonderbreking door een gedekte schade zoals brand, storm, inbraak of waterschade. De indemniteitsperiode — de periode waarover de verzekeraar uitkeert — is meestal 12, 24 of 52 weken. Voor een kapsalon is een periode van minimaal 26 weken aan te raden, zeker als je een salon met meerdere medewerkers hebt waar vaste personeelskosten doorlopen.
Bij Centraal Beheer en andere grote verzekeraars is de bedrijfsschadeverzekering voor kappers vaak te combineren met de inventarisverzekering in een pakketpolis. Dat scheelt premie en gedoe — één polisblad, één aanspreekpunt bij schade.
ANKO-collectief: voordelen voor leden
De ANKO (brancheorganisatie voor kappers en haarstylisten) heeft in samenwerking met Schouten Zekerheid een eigen verzekeringsdienst opgezet: de ANKO Verzekeringsdienst. Als ANKO-lid profiteer je van collectief onderhandelde premies en polisvoorwaarden die specifiek zijn afgestemd op de kappersbranche.
Bijzonder interessant is het ANKO ZZP-pakket voor zelfstandige kappers zonder personeel. Dit pakket biedt een combinatie van AVB, inventarisverzekering en eventueel een arbeidsongeschiktheidsverzekering (AOV) tegen een vaste lage tariefstelling. Het pakket is specifiek ontworpen voor kappers die aan huis werken, bij klanten thuis, of een huurstoel bezetten in een salon. Je hoeft daarvoor geen uitgebreide intake te doorlopen; de tarieven zijn standaard en transparant.
Naast het ZZP-pakket biedt de ANKO Verzekeringsdienst ook maatwerkverzekeringen voor salons met meerdere medewerkers, inclusief een verzuimpakket voor werkgevers. Het lidmaatschap van ANKO kost geld, maar de besparingen op verzekeringspremies kunnen dit ruimschoots compenseren, zeker als je meerdere dekkingen combineert. Meer informatie vind je bij ANKO Verzekeringsdienst.
Premies in 2026: wat betaal je als kapper?
Hieronder een indicatief overzicht van premies in 2026. De exacte bedragen hangen af van omzet, verzekerde sommen, locatie en eigen risico.
| Verzekering | ZZP-kapper (geen personeel) | Salon (2-5 medewerkers) |
|---|---|---|
| Bedrijfsaansprakelijkheid (AVB) | €15 – €25 / maand | €30 – €60 / maand |
| Inventarisverzekering | €10 – €20 / maand | €25 – €60 / maand |
| Bedrijfsschadeverzekering | €20 – €35 / maand | €50 – €120 / maand |
| Beroepsaansprakelijkheid (BAV) | €10 – €20 / maand | €20 – €40 / maand |
| Pakketkorting bij combinatie | tot 10% korting | |
Een ZZP-kapper die alleen een AVB en inventarisverzekering afsluit, is al goed beschermd voor ongeveer €25 tot €45 per maand. Een salon met personeel dat een compleet pakket (AVB + inventaris + bedrijfsschade + BAV) afsluit, betaalt indicatief €100 tot €250 per maand. Vergelijk offertes via gespecialiseerde platforms of neem contact op via bedrijfsverzekeringen en zakelijke aansprakelijkheid.
Welke verzekering is verplicht voor kappers?
In Nederland is er voor kappers geen wettelijk verplichte bedrijfsverzekering, maar er zijn wel sterke indirecte verplichtingen. Als je een pand huurt, eist de verhuurder in vrijwel alle gevallen een aansprakelijkheidsverzekering met huurderbelangdekking. Werk je voor een grote opdrachtgever of winkelketen, dan is een AVB vaak contractueel vereist. En als werkgever ben je verplicht je personeel te verzekeren via een ziekteverzuimverzekering.
Hoewel de bedrijfsaansprakelijkheidsverzekering formeel niet wettelijk verplicht is, is het in de praktijk ondenkbaar om als kapper zonder te werken. Eén ernstige allergie-claim kan snel €10.000 tot €50.000 kosten aan medische kosten, rechtsbijstand en schadevergoeding — bedragen die de meeste ZZP’ers en kleine salons niet zomaar kunnen dragen. De KVK adviseert elke ondernemer dan ook een AVB als basisverzekering te beschouwen.
Een complete kapsalonverzekering is in 2026 een no-brainer voor iedereen die professioneel knipt, kleurt of behandelt. De premies zijn overzichtelijk, de risico’s reëel. Begin met een goede AVB, combineer die met een inventarisverzekering, en overweeg bedrijfsschade en beroepsaansprakelijkheid op basis van je bedrijfsgrootte en het type behandelingen dat je uitvoert. Via het ANKO-collectief of gespecialiseerde verzekeraars als Univé, Klap en Insify vind je in 2026 altijd een pakket dat past bij jouw salon.
Veelgestelde vragen
Wat dekt een kapsalonverzekering bij een allergische reactie van een klant?
De bedrijfsaansprakelijkheidsverzekering (AVB) dekt allergische reacties op haarkleurproducten die jij hebt gebruikt, maar alleen onder bepaalde voorwaarden. Je moet kunnen aantonen dat je een allergietest hebt uitgevoerd bij nieuwe klanten en dat je hen hebt geïnformeerd over mogelijke risico’s. Heb je geen test gedaan en reageert een klant ernstig op een verfproduct, dan kan de verzekeraar dekking weigeren. Laat klanten een toestemmingsformulier tekenen en houd een testregistratie bij — dit is essentieel voor jouw bescherming.
Is een bedrijfsaansprakelijkheidsverzekering verplicht voor kappers?
Wettelijk gezien is een AVB voor kappers niet verplicht in Nederland. In de praktijk is het echter vrijwel onmisbaar: verhuurders eisen het, opdrachtgevers contractueel ook, en de financiële gevolgen van een schadeclaim zonder dekking kunnen fnuikend zijn. Eén allergie-claim of letselschade kan gemakkelijk €10.000 tot €50.000 kosten. De KVK beschouwt de AVB als een basisverzekering voor alle ondernemers, ongeacht de branche. Voor kappers geldt dat extra sterk vanwege het directe fysieke contact met klanten en het gebruik van chemische middelen.
Wat is het verschil tussen een bedrijfsaansprakelijkheid en een beroepsaansprakelijkheid voor kappers?
De bedrijfsaansprakelijkheidsverzekering (AVB) dekt lichamelijke schade en zaakschade die tijdens je bedrijfsvoering ontstaat — zoals een klant die valt of verfschade aan kleding. De beroepsaansprakelijkheidsverzekering (BAV) dekt fouten in je professionele dienstverlening die financiële schade veroorzaken, zoals haarbeschadiging door een verkeerd uitgevoerde bleekbehandeling. Voor kappers die alleen standaard knippen en kleuren volstaat een goede AVB. Voer je specialistische behandelingen uit zoals chemische ontkleuringen, hair extensions of keratinebehandelingen? Dan is een BAV een verstandige aanvulling.
Wat kost een kapsalonverzekering in 2026?
Een eenvoudige bedrijfsaansprakelijkheidsverzekering voor een ZZP-kapper begint in 2026 bij ongeveer €15 tot €25 per maand. Combineer je die met een inventarisverzekering, dan kom je op €25 tot €45 per maand. Een compleet pakket voor een salon met 2 tot 5 medewerkers (AVB + inventaris + bedrijfsschade + beroepsaansprakelijkheid) kost indicatief €100 tot €250 per maand. Via het ANKO-collectief zijn speciale ZZP-pakketten beschikbaar met vaste tarieven. Vergelijk altijd meerdere offertes, want premies kunnen per verzekeraar behoorlijk verschillen.
Dekt de inventarisverzekering ook mijn kapperstas als ik bij klanten thuis werk?
Niet automatisch. Een standaard inventarisverzekering dekt de spullen in je salon op het verzekerd adres. Werk je als ZZP-kapper ook bij klanten thuis of op een andere locatie, dan valt je kapperstas met professioneel gereedschap en apparatuur mogelijk buiten de dekking. Vraag bij je verzekeraar expliciet na of buitenshuis gebruik is meeverzekerd. Sommige verzekeraars bieden een all-risk uitbreiding die ook schade tijdens transport en gebruik bij derden dekt. Dit is bij het ANKO ZZP-pakket soms al standaard inbegrepen.
Wat vergoedt een bedrijfsschadeverzekering bij brand in mijn kapsalon?
Bij brand in of nabij je salon en gedwongen sluiting vergoedt de bedrijfsschadeverzekering de gederfde omzet (of brutomarge) gedurende de herstelperiode. Vaste kosten zoals huur, leasekosten voor apparatuur en salarissen van vaste medewerkers worden in de berekening meegenomen. De duur van de vergoeding hangt af van de afgesproken indemniteitsperiode — meestal 12 tot 52 weken. Voor een salon met meerdere medewerkers is een indemniteitsperiode van minimaal 26 weken verstandig. Let ook op de wachttijd: veel polissen kennen een wachttijd van 2 tot 7 dagen voordat de vergoeding ingaat.
Tekst geoptimaliseerd in mei 2026.









