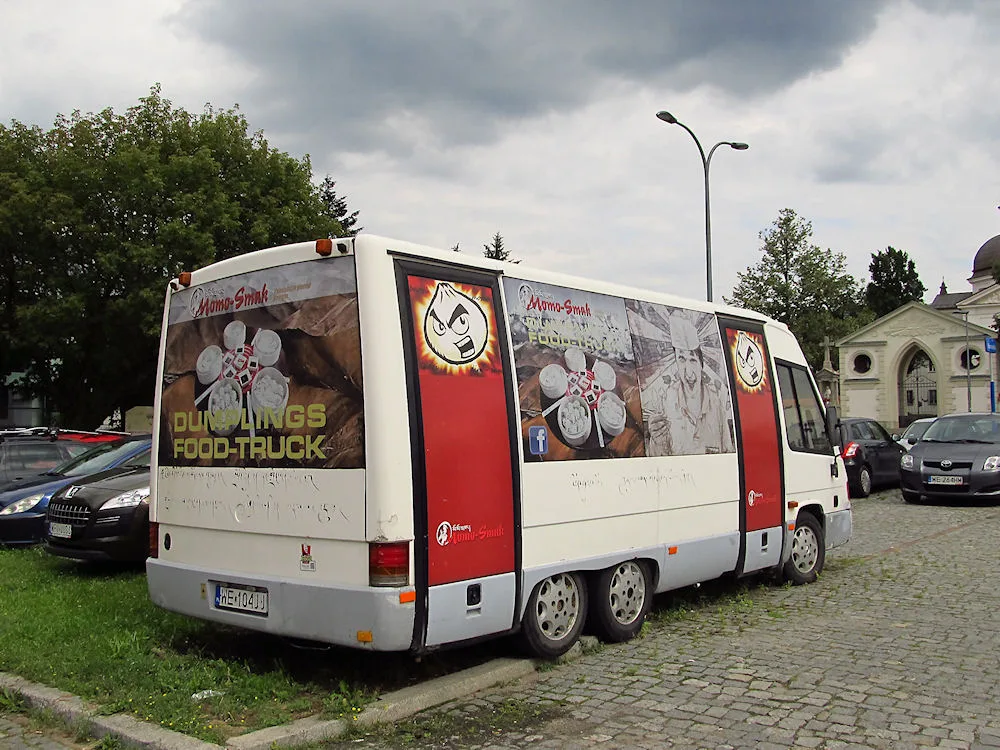
Je staat op de markt met een vers geladen verkoopwagen, de geur van stroopwafels of gegrilde kippen hangt in de lucht, en voor je het weet staat er een kind tegen je uitklaptrap aan. Of je wordt ’s nachts ingebroken en je frituurapparatuur is weg. Wat dan? Een gewone autoverzekering dekt dit soort situaties niet, en een standaard inboedelpolis al helemaal niet. Voor een verkoopwagen — of het nu een foodtruck, een marktwagen of een rijdende kraam is — heb je een combinatie van verzekeringen nodig die precies past bij dit bijzondere bedrijfsmodel.
In 2026 is het aanbod aan verzekeringen voor mobiele voedselverkopers gelukkig goed uitgebreid. Gespecialiseerde aanbieders zoals De Foodtruck Verzekering en OOM Verzekeringen bieden combinatiepolissen aan die voertuig, inventaris, voorraad en aansprakelijkheid in één pakket bundelen. Toch zijn er grote verschillen in dekking en prijs, en is het zaak te weten wat je afsluit.
WAM: de verplichte basis voor elke verkoopwagen
De Wet Aansprakelijkheidsverzekering Motorrijtuigen (WAM) verplicht iedere eigenaar van een motorrijtuig op de openbare weg een WA-verzekering te hebben. Voor een rijdende foodtruck geldt dit dus voluit. De WAM-dekking vergoedt schade die je met je verkoopwagen aan anderen toebrengt: letselschade aan voetgangers, schade aan andere voertuigen of aan straatmeubilair.
Let op: zodra je verkoopwagen niet-rijdend is en als aanhanger wordt meegenomen, valt hij juridisch onder de WAM-dekking van het trekkende voertuig. Is je verkoopwagen zelfrijdend, dan heb je altijd een aparte WAM-polis nodig. Sommige ondernemers vergeten dit en rijden jarenlang onverzekerd rond, met alle risico op hoge schadeclaims van dien.
De basispremie voor een WAM-verzekering op een verkoopwagen begint in 2026 bij circa 39,50 euro per maand, afhankelijk van het bouwjaar, de cataloguswaarde en het gebruik. Bij WA+ of all-risk ligt de premie hoger, maar zijn ook cascoschades zoals brand, storm en diefstal meeverzekerd.
Cascodekking: voertuig en vaste installaties
De WA dekt alleen schade aan anderen. Schade aan de verkoopwagen zelf valt daar niet onder. Daarvoor heb je cascodekking nodig. Een all-risk (volledig casco) polis voor een verkoopwagen dekt onder meer:
- Botsingschade, ook als je zelf de veroorzaker bent
- Brand en explosie (cruciaal bij friteuses en gasgrillen)
- Diefstal en inbraak
- Storm- en hagelschade
- Vandalisme
Belangrijk voor foodtruck-ondernemers: de vaste installaties in de wagen — denk aan een ingebouwde friteuse, oven, koelinstallatie of kassa-unit — worden bij goede polissen meegenomen onder het cascogedeelte. Controleer dit altijd in de polisvoorwaarden, want niet elke verzekeraar telt deze mee in de herbouwwaarde van het voertuig. Aanbieders als De Foodtruck Verzekering bieden een 5-jarige nieuwwaarderegeling, zodat je bij totaalverlies niet met een afgeschreven waarde wordt afgescheept.
Bedrijfsinventaris en handelsvoorraad verzekeren
Vaste apparatuur valt vaak onder de cascoverzekering van het voertuig, maar losse inventaris en handelsvoorraad vallen daar doorgaans buiten. Denk aan:
- Mobiele kassasystemen en betaalterminals
- Tentzeilen, markiezen en terrasmeubilair
- Voedselvoorraad: vlees, vis, AGF, diepvriesproducten
- Sauzen, kruiden en verpakkingsmateriaal
Voor deze categorie heb je een aparte inventaris- en goederenverzekering nodig. OOM Verzekeringen biedt dit als module binnen hun Combinatiepolis aan; je kunt kiezen voor brand, inbraak en vandalisme als losstaande of gecombineerde modules. Bij vier of meer modules ontvang je volgens OOM korting op de totale premie.
Bijzonder aandachtspunt voor foodtrucks: koelinstallaties. Als je koelinstallatie uitvalt en je diepvriesproduct bederft, dekt een standaard inbraakverzekering dat niet. Je hebt een aparte module voor koelingsfalen nodig om bederf van gekoeld of bevroren voedsel te kunnen declareren. Dit is een relatief goedkope uitbreiding die marktkramers met verse waar absoluut zouden moeten overwegen.
Bedrijfsaansprakelijkheid: als het misgaat met een klant
De WAM dekt schade die je met het rijdende voertuig aan anderen veroorzaakt. Maar wat als een klant uitglijdt op een vettige mat voor je verkoopwagen? Of als iemand ziek wordt na het eten van een product uit jouw kraam? Dan heb je een Aansprakelijkheidsverzekering Bedrijven (AVB) nodig.
De AVB dekt schade aan personen of eigendommen van derden die ontstaat door jouw bedrijfsactiviteiten. Voor ondernemers in de bedrijfsverzekeringen-sector is dit een standaard aanbeveling van de Kamer van Koophandel. Marktstanhouders lopen specifiek risico op:
- Letsel bij klanten door struikelen of vallen bij de kraam
- Voedselgerelateerde schade (voedselvergiftiging, allergische reacties)
- Schade aan marktinfrastructuur (kabels, wegdek, aangrenzende kramen)
Een AVB voor een kleine verkoopwagen-ondernemer begint in 2026 bij circa 7,95 euro per maand voor een basisdekking tot 1 miljoen euro. Hogere dekkingsbedragen van 2,5 of 5 miljoen euro zijn aan te raden als je regelmatig grote evenementen bedient. Sommige gemeenten of evenementenorganisatoren stellen een minimaal verzekerd bedrag verplicht voordat je een vergunning krijgt.
HACCP en voedselveiligheid: ook een verzekeringsrisico
Elke ondernemer die voedsel bereidt of verkoopt is verplicht te werken volgens de HACCP-principes (Hazard Analysis Critical Control Points). Dit houdt in dat je risico’s in je productieproces identificeert en beheerst. Voor verzekeraars is HACCP-compliance steeds vaker een voorwaarde voor de AVB-polis, of invloed op de premie.
Concreet betekent dit dat je als foodtruck- of marktwagen-ondernemer een schriftelijk HACCP-plan bijhoudt, temperatuurregistraties documenteert en periodiek wordt gecontroleerd door de Nederlandse Voedsel- en Warenautoriteit (NVWA). Als je bij een claim niet kunt aantonen dat je HACCP-procedures hebt gevolgd, kan een verzekeraar de dekking bij voedselvergiftigingsclaims weigeren. Zorg dus dat je registraties op orde zijn en bewaar ze minimaal twee jaar.
Bedrijfsschadeverzekering: omzetverlies na calamiteit
Stel dat je verkoopwagen volledig uitbrandt. De casco verzekering vergoedt de wagen, maar wie vergoedt de omzet die je misloopt terwijl je wacht op een vervanging? Dat doet een bedrijfsschadeverzekering (ook wel omzetderving of bedrijfsonderbrekingsverzekering genoemd).
OOM Verzekeringen biedt bij hun combinatiepolis een bedrijfsonderbrekingsmodule aan die tot 26 weken omzetverlies vergoedt, gebaseerd op je gedocumenteerde jaaromzet. Dit is voor seizoensgebonden marktondernemers — die in de zomer de meeste omzet draaien — bijzonder waardevol. Let op dat de uitkering gebaseerd wordt op je gemiddelde omzet, niet op je topweken; houd dus goede administratie bij.
Niet alle bedrijfsschadeverzekeringen dekken omzetverlies door weersinvloeden of door een door de gemeente afgelast marktdag. Controleer de uitsluitingen zorgvuldig. Schade door overstromingen of aardbevingen is doorgaans niet gedekt; voor klimaatgerelateerde risico’s bestaan aparte klimaatrisicoverzekeringen.
Combinatiepakket of los afsluiten?
Voor de meeste verkoopwagen-ondernemers is een combinatiepakket de slimste keuze. Je bundelt dan WAM/casco, inventaris, AVB en eventueel bedrijfsschade bij één aanbieder. Voordelen:
- Geen gaten tussen polissen (een claim valt nooit “buiten” alle verzekeringen)
- Kortingen bij meerdere modules (OOM geeft korting bij vier of meer modules)
- Eén aanspreekpunt bij schade
- Minder administratie
Gespecialiseerde aanbieders zoals Marktverzekeringen.nl bieden pakketten specifiek voor marktstandhouders aan, inclusief rechtsbijstand en glasdekking. Vergelijk altijd meerdere offertes, want premieverschillen van 20 tot 30 procent zijn niet ongewoon. Een gespecialiseerde tussenpersoon die aantoonbaar ervaring heeft met horecaverzekeringen of mobiele handel kan je hierbij helpen.
Wat kost een complete verkoopwagen-verzekering in 2026?
| Module | Indicatieve premie per maand |
|---|---|
| WAM (verplicht, WA-only) | Vanaf €39,50 |
| All-risk casco | +€15 – €40 (afhankelijk van waarde) |
| Inventaris en voorraad | +€10 – €25 |
| AVB (aansprakelijkheid) | Vanaf €7,95 |
| Bedrijfsschade (26 weken) | +€12 – €30 |
| Koelingsfalen | +€5 – €15 |
Een complete pakketpolis voor een verkoopwagen van gemiddelde grootte kost je in 2026 realistisch gezien 80 tot 150 euro per maand, afhankelijk van de waarde van je installaties, je omzet en de modules die je kiest. Dat is circa 1 tot 2 procent van een jaarlijkse omzet van 60.000 euro — een acceptabele kostpost voor de bescherming die je krijgt.
Als marktstandhouder of foodtruck-ondernemer draai je een bedrijf dat dagelijks blootstaat aan fysieke risico’s, voedselwetgeving en weersomstandigheden. Een goed samengesteld verzekeringspakket is geen overbodige luxe, maar een bedrijfsmatige noodzaak. Neem de tijd om je situatie goed in kaart te brengen — hoeveel evenementen per jaar, welke waarde aan inventaris, hoeveel procent van je omzet is seizoensgebonden — en laat een gespecialiseerde tussenpersoon of verzekeraar een pakket samenstellen dat echt bij jouw verkoopwagen past. Dat bespaart je bij de eerste echte calamiteit een hoop ellende.
Veelgestelde vragen
Is een WAM-verzekering verplicht voor mijn foodtruck?
Ja, als je foodtruck of verkoopwagen zelfrijdend is en gebruik maakt van de openbare weg, is een WAM-verzekering wettelijk verplicht. Dit geldt ongeacht of je de wagen ook daadwerkelijk dagelijks rijdt. Staat de wagen stilgeparkeerd op een vaste locatie zonder gebruik van de weg, dan kun je bij de RDW een schorsing aanvragen. Een aanhangwagen zonder eigen motor is meeverzekerd onder de WAM van het trekkende voertuig.
Dekt mijn cascopolis ook de ingebouwde apparatuur?
Dat hangt af van de polis. Bij gespecialiseerde verkoopwagen-verzekeraars zoals De Foodtruck Verzekering is vaste inbouwapparatuur (friteuse, koelinstallatie, oven) doorgaans inbegrepen in de cascowaarde. Bij standaard autoverzekeraars is dat zelden het geval. Controleer altijd de polisvoorwaarden op welke onderdelen als casco gelden en welke als losse inventaris worden beschouwd — en verzeker die losse inventaris apart indien nodig.
Wat is HACCP en waarom is het relevant voor mijn verzekering?
HACCP staat voor Hazard Analysis Critical Control Points en is het wettelijk verplichte systeem voor voedselveiligheidsbeheer. Als je voedsel bereidt of verkoopt, moet je aantoonbaar HACCP-procedures volgen. Dit is relevant voor je AVB-verzekering: bij een claim wegens voedselvergiftiging of een allergische reactie kan een verzekeraar dekking weigeren als je geen aantoonbaar HACCP-plan hebt bijgehouden. Zorg dus voor schriftelijke registraties van temperatuurmetingen, reinigingsroosters en leveranciersdocumentatie.
Wordt omzetverlies door een afgelaste marktdag vergoed?
Normaal gesproken niet. Bedrijfsschadeverzekeringen vergoeden omzetverlies dat het gevolg is van een gedekte calamiteit (brand, storm, inbraak) die jouw bedrijfsmiddelen treft. Een afgelaste marktdag door regen, een gemeentebesluit of een evenement dat niet doorgaat valt daar niet onder. Voor structureel omzetrisico door weersomstandigheden bestaat geen standaard verzekering; dat behoort tot het normale ondernemersrisico.
Heb ik als marktstandhouder een aparte rechtsbijstandsverzekering nodig?
Een rechtsbijstandsverzekering is niet verplicht, maar wel zinvol. Conflicten met gemeenten over marktplaatsen, geschillen met leveranciers of een juridisch geschil na een schadeclaim kunnen flink oplopen in kosten. Sommige combinatiepolissen voor markthandel bevatten al een basismodule voor rechtsbijstand. Check dit bij je aanbieder. Afzonderlijk afsluiten kost gemiddeld 15 tot 25 euro per maand extra, maar kan je duizenden euro’s aan advocaatkosten besparen. Zie ook de aansprakelijkheidsverzekering categorie voor meer informatie.
Tekst geoptimaliseerd in mei 2026.









