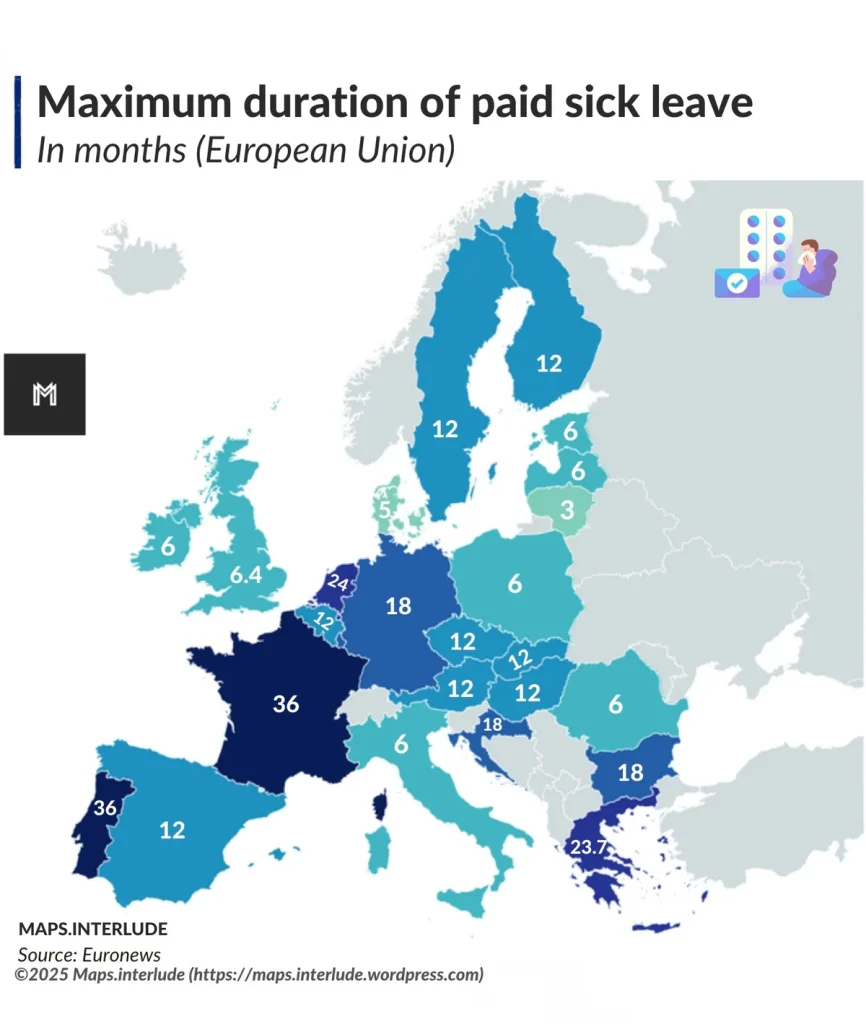
Een zieke werknemer kost je als werkgever in 2026 gemiddeld 360 tot 400 euro per dag — en dat tikt aan als je twee jaar lang aan de haak zit. De Nederlandse wet legt de loondoorbetalingsplicht volledig bij de werkgever: minimaal 70% van het loon gedurende 104 weken, plus de kosten voor re-integratie, arbodienst en vervanging. Voor een mkb’er met tien medewerkers kan één langdurig ziektegeval oplopen tot meer dan 80.000 euro. Toch zijn er goede instrumenten om dat financiële risico te beperken: een verzuimverzekering, eigenrisicodragerschap voor de WGA of de Ziektewet, of een combinatie van beide.
In 2026 zijn de werkgeverspremies voor de Werkhervattingskas (Whk) opnieuw gestegen. De gemiddelde WGA-premie bedraagt nu 0,96% van de loonsom (plus 0,13 procentpunt ten opzichte van 2025), en de Ziektewetpremie voor flexibel personeel staat op gemiddeld 0,56%. Dat maakt het voor steeds meer werkgevers interessant om te rekenen of het slimmer is om eigenrisicodrager te worden en een private verzuimverzekering af te sluiten — in plaats van publiek te verzekeren via UWV.
De 2-jaar loondoorbetalingsplicht: wat staat je te wachten?
Zodra een werknemer zich ziek meldt, begint de klok. Je bent als werkgever verplicht minimaal 70% van het brutoloon door te betalen gedurende maximaal 104 weken (2 jaar). In het eerste ziektejaar geldt bij veel cao’s een aanvulling naar 100%, wat de kosten verder opdrijft. Bovenop de loondoorbetaling betaal je ook de arbodienst of bedrijfsarts — verplicht voor begeleiding en poortwachtersverplichtingen — plus eventuele vervanging of overwerk van collega’s.
Voldoe je niet aan de re-integratieverplichtingen uit de Wet verbetering poortwachter, dan kan UWV het tijdvak van loondoorbetaling met maximaal 52 weken verlengen. Dat is een boete van een heel extra ziektejaar. Goed verzuimmanagement — en een verzuimverzekering die daarin begeleiding biedt — betaalt zich op dit vlak dubbel terug.
Wat dekt een verzuimverzekering voor werkgevers?
Een verzuimverzekering vergoedt de loondoorbetalingsverplichting (of een deel daarvan) als een werknemer langer ziek is dan de gekozen wachttijd. Standaard wachttijden zijn 14, 30, 60 of 90 dagen: hoe langer je zelf het risico draagt, hoe lager de premie. De meeste verzekeringen vergoeden 70% tot 100% van het brutoloon, met als maximum het UWV-dagloon of een hogere contractuele grens.
Naast de basisverzuimdekking bieden grote aanbieders zoals Centraal Beheer (onderdeel van Achmea) en Avéro Achmea ook een MKB Verzuim Ontzorg-verzekering. Daarin is de arbodienstverlening geïntegreerd: de poortwachtersbegeleiding, het plan van aanpak en de re-integratierapportages worden door de verzekeraar gecoördineerd. Dat scheelt tijd én verlaagt het risico op een loonsanctie.
De premie voor een verzuimverzekering ligt in 2026 gemiddeld tussen 1,5% en 5,5% van de loonsom, afhankelijk van sector, verzuimhistorie en gekozen eigen risico. Bij een loonsom van 500.000 euro betaal je bij een premie van 3% dus 15.000 euro per jaar, ofwel 1.250 euro per maand. Vergeleken met de kosten van één langdurig ziektegeval is dat voor veel werkgevers een aantrekkelijke ruilhandel. Per werknemer loopt de premie doorgaans van 129 tot 196 euro per jaar bij lagere loonklassen.
Eigenrisicodrager worden: wanneer loont het?
Als eigenrisicodrager voor de WGA kies je ervoor om de UWV-premie niet meer te betalen en in plaats daarvan zelf de WGA-uitkeringen te financieren voor arbeidsongeschikte (ex-)werknemers. Je blijft dan tien jaar lang financieel verantwoordelijk voor de WGA-lasten — ook voor werknemers die inmiddels uit dienst zijn. Dat klinkt riskant, maar grotere bedrijven met een goed verzuimbeleid betalen via private herverzekering vaak beduidend minder dan via de publieke UWV-premie.
Er is ook eigenrisicodragerschap voor de Ziektewet, met name relevant voor werkgevers met veel flexibel personeel (uitzendkrachten, oproepkrachten, payroll). Als eigenrisicodrager voor de ZW betaal je zelf de Ziektewetuitkering voor ex-werknemers die na einde dienstverband ziek worden, maximaal 104 weken lang. Wil je als eigenrisicodrager starten per 1 januari 2027, dan moet je dat uiterlijk 13 weken voor 1 oktober 2026 bij de Belastingdienst melden — het aanvraagmoment voor 1 juli is al verstreken. Meer informatie vind je op de Ondernemersplein-pagina van de Rijksoverheid over eigenrisicodragerschap.
De WIA-premies zijn in 2026 fors gestegen, waardoor de drempel voor eigenrisicodragerschap concreet lager wordt. Voor werkgevers met meer dan 25 medewerkers en een verzuimpercentage onder het branchegemiddelde is doorrekenen zeker de moeite waard. Kleinere werkgevers met minder dan 10 medewerkers betalen een vaste sectorpremie en hebben minder te winnen bij de overstap.
Premies 2026 op een rij: publiek vs. privaat
Hieronder een vergelijking van de belangrijkste premies in 2026 voor een werkgever met een loonsom van 500.000 euro:
| Verzekering/risico | Publiek (UWV) | Privaat (indicatie) |
|---|---|---|
| WGA-premie (gem.) | 0,96% = €4.800/jaar | 0,5–0,9% afhankelijk van verzuimhistorie |
| Ziektewet-premie flex (gem.) | 0,56% = €2.800/jaar | 0,3–0,6% bij ERD + private herverzekering |
| Verzuimverzekering loondoorbetaling | Niet gedekt — eigen risico | 1,5–5,5% van loonsom |
De publieke premies dekken uitsluitend de UWV-uitkeringen na het tweede ziektejaar. De loondoorbetaling gedurende de eerste twee jaar blijft altijd jouw eigen risico — tenzij je een verzuimverzekering hebt afgesloten. Dat maakt een combinatie van een goede verzuimverzekering plus eventueel eigenrisicodragerschap WGA voor de meeste middelgrote werkgevers de meest robuuste constructie.
Welke aanbieders zijn actief in 2026?
De markt voor verzuimverzekeringen kent een handvol grote spelers. Centraal Beheer (Achmea) is de meest bekende voor mkb’ers en biedt zowel een basisverzuimverzekering als de geïntegreerde MKB Verzuim Ontzorg-variant. Avéro Achmea richt zich meer op de intermediair-markt. Loyalis (dochter van ABP/PGGM) bedient vooral (semi-)overheidswerkgevers. AON, Marsh en kleinere assurantietussenpersonen begeleiden grotere bedrijven bij maatwerkoplossingen inclusief WGA ERD-herverzekering.
Vergelijk je aanbieders? Let dan niet alleen op de premie maar ook op de kwaliteit van de arbodienstverlening, de snelheid van uitkering na de wachttijd, en de voorwaarden rond werkhervatting en eigen risicodrempel. Een goedkopere polis met een slechte re-integratieondersteuning kan op termijn duurder uitvallen door hogere loonsancties. De Consumentenbond biedt een overzicht van zakelijke verzekeringen en onafhankelijke beoordelingen.
Wil je ook je bredere bedrijfsrisico’s in kaart brengen? Bekijk dan ons overzicht van arbeidsongeschiktheidsverzekeringen en bedrijfsverzekeringen voor werkgevers.
Fiscale aspecten: wat mag je aftrekken?
De premie voor een verzuimverzekering is voor werkgevers volledig aftrekbaar als bedrijfskosten in de vennootschapsbelasting of inkomstenbelasting (IB-ondernemers). Ook de kosten van de arbodienst, re-integratietrajecten en second opinions vallen onder de aftrekbare bedrijfslasten. Er geldt geen specifiek belastingvoordeel bovenop de standaard aftrekbaarheid — maar doordat de premie de potentiële schade van een langdurige ziekteperiode significant verlaagt, is het effectieve voordeel aanzienlijk. Raadpleeg je accountant of bekijk de actuele fiscale informatie op rijksoverheid.nl voor je specifieke situatie.
Veelgestelde vragen
Moet ik als werkgever altijd een verzuimverzekering hebben?
Nee, een verzuimverzekering is niet wettelijk verplicht. Wel ben je als werkgever wettelijk verplicht bij ziekte het loon tot 104 weken door te betalen. De verzuimverzekering is een manier om dat financiële risico te beheersen. Zonder verzekering draag je het volledige risico zelf: dat kan bij een langdurig ziekgeval oplopen tot 80.000 euro of meer per werknemer.
Wat is het verschil tussen een verzuimverzekering en een AOV?
Een verzuimverzekering is een werkgeversverzekering die de loondoorbetalingsverplichting dekt als een werknemer langdurig ziek is. Een arbeidsongeschiktheidsverzekering (AOV) is een persoonlijke verzekering die een zelfstandige of werknemer zelf afsluit om zijn eigen inkomen bij arbeidsongeschiktheid te beschermen. Voor werkgevers zijn beide relevant: een verzuimverzekering voor werknemers in loondienst, en een AOV voor de directeur-grootaandeelhouder of zelfstandigen.
Wanneer kan ik eigenrisicodrager WGA worden?
Je kunt eigenrisicodrager voor de WGA worden per 1 januari of per 1 juli van enig jaar. Daarvoor dien je minimaal 13 weken voor de gewenste ingangsdatum een aanvraag in bij de Belastingdienst, samen met een garantieverklaring van een private verzekeraar. Wil je per 1 januari 2027 eigenrisicodrager worden, meld je dan uiterlijk 1 oktober 2026 aan. Meer informatie via Ondernemersplein.overheid.nl.
Hoe hoog zijn de premies voor een verzuimverzekering in 2026?
De premie voor een verzuimverzekering varieert in 2026 van 1,5% tot 5,5% van de loonsom, afhankelijk van branche, verzuimhistorie, wachttijd en dekkingsniveau. Per werknemer betaal je grofweg 129 tot 196 euro per jaar bij lagere loonschalen. Bedrijven in zwaarder belastende sectoren (bouw, zorg, transport) betalen doorgaans een hogere premie. Een langere wachttijd (eigen risicotermijn) verlaagt de premie merkbaar.
Wat is de WGA-eigenrisicodrager en welke risico’s brengt het mee?
Als WGA-eigenrisicodrager ben je tien jaar lang financieel verantwoordelijk voor de WGA-uitkering van je (ex-)werknemers die gedeeltelijk arbeidsongeschikt worden verklaard. Dat is aanzienlijk: ook na uitdiensttreding blijft het risico op jou rusten. Daarom sluiten eigenrisicodragers doorgaans een private WGA-herverzekering af bij aanbieders als Centraal Beheer, Loyalis of Achmea. De gemiddelde publieke WGA-premie bedraagt in 2026 0,96% van de loonsom. Eigenrisicodragers met laag verzuim kunnen via private herverzekering soms onder dat percentage uitkomen.
Is eigenrisicodragerschap Ziektewet alleen interessant voor uitzendbureaus?
Eigenrisicodragerschap voor de Ziektewet is het meest relevant voor werkgevers met veel flexibel personeel: uitzendkrachten, oproepkrachten, en payrollers van wie het dienstverband eindigt terwijl ze ziek zijn. Maar ook reguliere werkgevers met een grote flexibele schil profiteren van de mogelijkheid om via private herverzekering een lagere premie te bedingen dan de publieke Ziektewetpremie van gemiddeld 0,56% in 2026. Kleine bedrijven met weinig flexwerkers hebben er doorgaans minder baat bij.
Als werkgever heb je meer knoppen om aan te draaien dan veel ondernemers denken. Een goed doordachte combinatie van verzuimverzekering, eventueel eigenrisicodragerschap en actief re-integratiebeleid is niet alleen kostenbesparend, maar ook een signaal naar medewerkers dat je serieus omgaat met hun welzijn. In een arbeidsmarkt waarin personeel schaars is, telt dat mee.
Tekst geoptimaliseerd in mei 2026.









