Ford heeft zijn gamma in 2026 drastisch verlegd. De compacte hatchbacks — Fiesta en Focus — staan nog op de markt of rijden in grote aantallen rond als tweedehands exemplaar, maar de aandacht van de fabrikant gaat steeds verder naar SUV’s en elektrische auto’s. De Ford Puma is inmiddels de best verkochte Ford in Nederland, de Kuga PHEV trok jarenlang zakelijke rijders aan met gunstige bijtelling, en de Mustang Mach-E plus de nieuwe Explorer EV vertegenwoordigen Fords elektrische toekomst op de Europese markt.
Dat veranderende gamma heeft ook gevolgen voor de verzekeringspremie. Een elektrische Ford SUV van €55.000 verzeker je heel anders dan een Puma van €28.000. Cataloguswaarde, elektrische aandrijflijn, hogere reparatiekosten bij carrosserieschade en de specifieke EV-dekkingsonderdelen zoals laadkabel en thuislaadpaal spelen een rol die bij een benzine-hatchback simpelweg niet bestaat. In dit artikel zetten we de modellen naast elkaar en laten we zien wat je per segment in 2026 kunt verwachten.
Ford Puma: de bestverkochte Ford verdient serieuze vergelijking
De Ford Puma is een compacte crossover op het platform van de Fiesta. Met een lengte van 4,19 meter en een hogere zitpositie heeft hij het type rijders aangetrokken dat vroeger voor een Fiesta of een kleine Renault Clio zou kiezen. De instapmotor is de 1.0 EcoBoost Hybrid 125pk met milde hybridetechnologie; de sportievere ST heeft 200pk en staat apart in de risicoklassen van verzekeraars.
Voor de gewone Puma met 1.0 of 1.5 EcoBoost liggen de verzekeringskosten voor een bestuurder van 35 jaar met acht schadevrije jaren op een auto van drie jaar oud (dagwaarde circa €19.000) globaal als volgt:
| Dekking | Maandpremie globaal |
|---|---|
| WA (basis) | €22 – €32 |
| WA+ (beperkt casco) | €38 – €58 |
| All risk | €65 – €95 |
De Puma ST, met zijn 200pk en sportief profiel, trekt een hogere risicoklasse dan de basisversie — vergelijkbaar met de Fiesta ST. Reken voor WA+ op een toeslag van €10 tot €18 per maand. Bij de keuze voor all risk bij een drie jaar oude Puma is het de moeite waard om de dagwaarde af te zetten tegen de jaarlijkse meerprijs. De vuistregel: is de meerprijs van all risk boven WA+ hoger dan 10% van de dagwaarde? Dan is WA+ verstandiger. Voor een Puma van drie jaar oud met dagwaarde rond de €19.000 is all risk nog goed te verdedigen — de breekgrens ligt bij een dagwaarde van ongeveer €12.000 tot €13.000.
Ford Kuga PHEV: plug-in hybride na de bijtellingswijziging
De Ford Kuga PHEV (Plug-In Hybrid Electric Vehicle) was jarenlang een van de populairste zakelijke leaseauto’s van Nederland. De gunstige CO2-uitstoot zorgde voor een lage bijtelling, wat de auto met name voor zzp’ers en kleine bedrijven aantrekkelijk maakte. Die situatie is in 2026 fundamenteel veranderd.
Vanaf 1 januari 2026 geldt voor PHEV-voertuigen het volledige motorrijtuigenbelasting-tarief (mrb). De korting die in 2024 nog 50% bedroeg en in 2025 terugviel naar 25%, is volledig verdwenen. Tegelijkertijd loopt de bijtelling voor PHEV’s verder op richting het standaardtarief van 22%. Dat neemt niet weg dat de Kuga PHEV als gebruikte auto nog altijd een interessant voertuig is — hij heeft een ruim interieur, een elektrisch rijbereik van 56 kilometer en een cataloguswaarde (nieuw) die begint rond de €42.000.
Voor de verzekeringspremie van een Kuga PHEV in 2026 gelden een paar bijzonderheden. Ten eerste is de reparatierekening bij carrosserieschade aan een PHEV hoger dan bij een pure benzineauto, mede vanwege de complexere aandrijflijn en de veiligheidsprotocollen rond de accu. Verzekeraars reflecteren dat in een hogere all risk premie. Ten tweede bieden steeds meer verzekeraars, waaronder Ford’s eigen verzekeringspartner Allianz en partijen als Univé, specifieke dekkingsmodules voor de laadkabel en thuislaadpaal. Voor een Kuga PHEV van drie jaar oud (dagwaarde circa €27.000) met all risk dekking, inclusief EV-module, zijn premies van €85 tot €120 per maand voor een 40-jarige rijder met tien schadevrije jaren reëel.
Kuga-rijders die de auto particulier gebruiken, doen er verstandig aan om na te gaan of de PHEV-specifieke dekking (laadkabel, laadpaal thuis) standaard in de polis zit of als aanvullende module. Niet elke verzekeraar biedt dat automatisch aan. De Consumentenbond heeft vergelijkingstests gepubliceerd waaruit blijkt dat de polisvoorwaarden voor EV en PHEV bij verschillende aanbieders sterk uiteenlopen.
Ford Mustang Mach-E: elektrische sportigheid vraagt om bewuste dekking
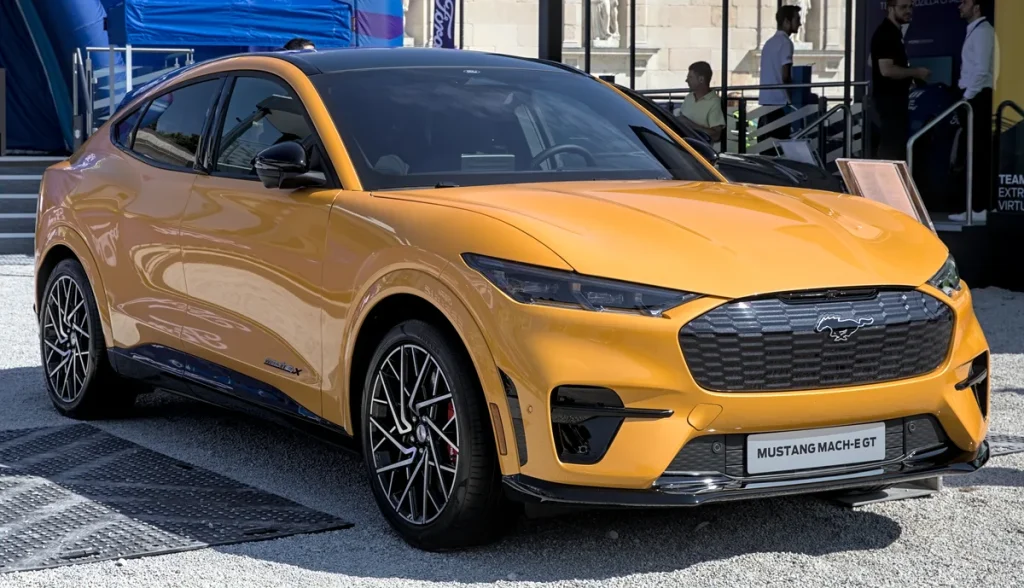
De Ford Mustang Mach-E is Fords meest iconische elektrische model. Met een catalogusprijs die in 2026 start bij circa €57.400 voor de instapversie en oploopt naar boven de €70.000 voor de GT-uitvoering met 487pk, is dit een auto in een heel ander verzekeringssegment dan de Puma of Kuga. De hogere cataloguswaarde vertaalt zich direct in hogere all risk premies — en die zijn voor een EV toch al 30 tot 50% hoger dan bij een vergelijkbare benzineauto, vanwege de hogere reparatiekosten en de complexiteit van de elektrische aandrijflijn.
Praktisch gezien zijn voor een Mach-E in 2026 de volgende premie-indicaties reëel voor all risk dekking:
| Profiel rijder | Model | All risk maandpremie globaal |
|---|---|---|
| 35 jaar, 10 schadevrije jaren | Mach-E Standard Range RWD | €105 – €145 |
| 35 jaar, 10 schadevrije jaren | Mach-E Extended Range AWD | €130 – €175 |
| 45 jaar, 15+ schadevrije jaren | Mach-E GT (487pk) | €140 – €190 |
| 25 jaar, 3 schadevrije jaren | Mach-E Standard Range RWD | €175 – €235 |
Let bij de Mach-E ook op de nieuwwaarderegeling. Meerdere verzekeraars bieden voor EV’s boven een bepaalde cataloguswaarde een periode aan waarbij bij total loss of diefstal de volledige aankoopwaarde wordt vergoed in plaats van de gedaalde dagwaarde. Dat is bij een auto van €57.000 of meer een wezenlijk verschil. Vraag er expliciet naar bij het aanvragen van een offerte.
Ford biedt via zijn dealernetwerk de eigen Ford Insure-polis aan, uitgevoerd door Allianz. Een voordeel van Ford Insure is dat bij schade reparatie plaatsvindt met originele Ford-onderdelen via een erkend dealernetwerk. Dat is voor EV’s relevant: een niet-gecertificeerde carrosseriehersteller kan bij werk aan hoogspanningscomponenten van de accu risico’s opleveren. Meer informatie over de Ford Insure-polis vind je via Ford.nl/insure.
Ford Explorer EV: de nieuwkomer met een scherpe instapprijs
De Ford Explorer EV is de nieuwste elektrische aanwinst in het Ford-gamma. Waar de Mustang Mach-E met zijn hogere catalogusprijs zich positioneert als premium EV-keuze, pakt de Explorer EV het anders aan. De catalogusprijs start in 2026 bij circa €40.600 voor de Style-uitvoering, een stuk toegankelijker dan de Mach-E. De Select en hogere uitvoeringen bewegen richting €50.000 tot €55.000.
Die lagere instapprijs heeft directe gevolgen voor de verzekeringspremie. Bij all risk dekking op een Explorer EV Style (cataloguswaarde €40.600) zijn premies voor een 40-jarige rijder met tien schadevrije jaren globaal €75 tot €110 per maand — merkbaar minder dan bij de Mach-E. Kies je voor de hogere uitvoeringen rondom €50.000, dan stijg je naar €90 tot €130 per maand.
De Explorer EV is ook in 2026 onderhevig aan de geleidelijke afbouw van het EV-voordeel op de motorrijtuigenbelasting. In 2026 geldt nog een korting van 70% op het standaard mrb-tarief (je betaalt dus 30% van het voltarief). Die korting verdwijnt in de komende jaren verder. Ondanks die afbouw zijn de totale maandlasten van een Explorer EV — all risk verzekering inbegrepen — voor veel rijders lager dan je zou verwachten, omdat de vrij lage bijtelling voor zakelijk gebruik en het ontbreken van brandstofkosten het totaalplaatje gunstig houden. De Allianz Direct website heeft een overzichtspagina waar je de actuele EV-verzekeringsregels kunt nalezen.
Ford Financial Services en merk-eigen verzekeringen
Ford biedt via Ford Financial Services en het eerder genoemde Ford Insure-programma (in samenwerking met Allianz) een geïntegreerde aanpak voor financiering en verzekering. Het voordeel is de één-loket-gedachte: je lease of financieringscontract loopt via Ford Financial Services, de all risk polis via Ford Insure, en bij schade werk je alleen met erkende Ford-dealers. Dat stroomlijnt de administratie en geeft zekerheid over de reparatiekwaliteit.
Het nadeel is dat merk-eigen polissen niet altijd de goedkoopste optie zijn. Vergelijkingssites als autoverzekering.nl laten in 2026 zien dat onafhankelijke verzekeraars zoals FBTO, InShared, Centraal Beheer en Univé voor bepaalde rijderprofielen 15 tot 25% goedkopere premies bieden dan de merk-polis. Het loont altijd om minimaal drie tot vijf offertes naast elkaar te leggen — ook als je principieel voor Ford-originaliteit kiest, weet je dan in elk geval wat die keuze extra kost.
Voor Ford EV-rijders speelt ook de laadinfrastructuurkoppeling mee. Ford Insure biedt een optionele dekking voor schade aan de laadkabel en de thuislaadpaal. Die modules zijn ook los verkrijgbaar via onafhankelijke verzekeraars, maar controleer of ze standaard zijn inbegrepen of als add-on komen. Bij een Mach-E of Explorer EV is een laadkabelschadeverzekering geen overbodige luxe: vervanging van een Type 2-kabel kost al snel €300 tot €600.
Vergelijking modellijn: welk Ford-model is het voordeligst te verzekeren?
Als je de Ford-modellen in 2026 naast elkaar legt puur op verzekeringskosten, ziet het er voor een gemiddeld rijdersprofiel (40 jaar, tien schadevrije jaren, WA+ of all risk passend bij dagwaarde) globaal zo uit:
| Model | Cataloguswaarde nieuw | Aanbevolen dekking | Maandpremie indicatief |
|---|---|---|---|
| Ford Puma 1.0 EcoBoost | €26.000 – €33.000 | All risk (nieuw), WA+ (3+ jaar) | €40 – €75 |
| Ford Kuga PHEV | €42.000 – €50.000 | All risk + EV-module | €85 – €125 |
| Ford Explorer EV Style | €40.600 – €52.000 | All risk + laadkabeldekking | €75 – €115 |
| Ford Mustang Mach-E RWD | €57.400 – €70.000 | All risk + nieuwwaarderegeling | €105 – €175 |
De Puma is het goedkoopste Ford-model om te verzekeren, zeker als hij een paar jaar oud is. De Mustang Mach-E is het duurst, maar dat is ook een logisch gevolg van de hoge cataloguswaarde en de EV-specifieke risicofactoren. De Explorer EV biedt een interessante middenweg: een bereikbaardere catalogusprijs dan de Mach-E, maar wel de EV-specifieke dekkingsmodules die bij elk elektrisch voertuig horen.
Kies je voor een Ford SUV of EV in 2026, zorg dan dat je de vergelijking maakt met het concrete kenteken of de exacte uitvoering van je keuze. Premies zijn strikt persoonsgebonden en hangen af van je postcode, jaarkilometrage, leeftijd en schadevrije jaren. Een verschil van vijf schadevrije jaren kan de premie bij een Mach-E met €30 tot €50 per maand doen dalen. Gebruik een onafhankelijke vergelijker, vraag ook een offerte aan via Ford Insure, en weeg de totale eigenaarslast — inclusief brandstofkosten, mrb en bijtelling — mee in je beslissing.
Veelgestelde vragen
Wat kost het verzekeren van een Ford Puma in 2026?
Voor een Ford Puma van drie jaar oud met beperkt casco (WA+) betaal je als 35-jarige met acht schadevrije jaren globaal €38 tot €58 per maand. All risk op dezelfde auto kost zo’n €65 tot €95 per maand. De Puma ST heeft een sportiever profiel en een hogere risicoklasse, wat de premie met €10 tot €18 per maand kan verhogen. Vergelijk altijd met je eigen kenteken, want premies zijn strikt persoonsgebonden.
Is de Ford Kuga PHEV duurder te verzekeren na de mrb-wijziging van 2026?
De wijziging in de motorrijtuigenbelasting per 1 januari 2026 beïnvloedt de mrb direct, maar niet automatisch de verzekeringspremie. Toch zijn PHEV’s in 2026 gemiddeld iets duurder te verzekeren dan vergelijkbare benzineauto’s, vanwege hogere reparatiekosten aan de elektrische aandrijflijn en accu. Een Kuga PHEV van drie jaar oud met all risk en EV-module kost voor een 40-jarige met tien schadevrije jaren typisch €85 tot €125 per maand.
Heeft een Ford Mustang Mach-E een speciale verzekering nodig?
Niet perse, maar het loont om actief te vragen naar EV-specifieke dekkingsonderdelen: laadkabelschade, thuislaadpaaldekking en een nieuwwaarderegeling bij total loss. De Mach-E heeft een hoge cataloguswaarde (vanaf €57.400) en all risk is bij een nieuwe of jonge Mach-E nagenoeg verplicht. Premies voor all risk liggen voor een gemiddelde rijder op €105 tot €175 per maand, afhankelijk van uitvoering en rijderhistorie. Ford Insure via Allianz biedt een geïntegreerde polis specifiek voor Ford-rijders.
Wat is het verschil in verzekeringspremie tussen de Ford Explorer EV en de Mustang Mach-E?
De Explorer EV start bij een catalogusprijs van circa €40.600, de Mustang Mach-E bij €57.400. Die prijsverschil van bijna €17.000 werkt direct door in de all risk premie: voor vergelijkbare rijdersprofielen betaal je voor de Explorer EV globaal €20 tot €40 per maand minder dan voor de Mach-E. Beide auto’s vallen in de EV-categorie met bijbehorende hogere premies, maar de Explorer EV is voor veel rijders de toegankelijkere keuze in totale maandlasten.
Wat dekt de Ford Insure-polis en is die goedkoper dan de markt?
Ford Insure, aangeboden via Allianz, biedt dekking met reparatie door originele Ford-onderdelen bij erkende dealers, laadkabeldekking voor EV’s en optionele modules voor thuislaadpaal en pechhulp bij lege accu. De polis is niet altijd de goedkoopste optie: onafhankelijke vergelijkers laten zien dat partijen als FBTO, InShared en Univé soms 15 tot 25% lagere premies bieden. Haal altijd minimaal drie offertes op via een onafhankelijke vergelijker voordat je voor Ford Insure kiest. De AFM houdt toezicht op eerlijke polisvoorwaarden.
Is all risk altijd nodig voor een elektrische Ford?
Voor een nieuwe of jonge EV (minder dan vier jaar oud) met een dagwaarde boven de €25.000 is all risk vrijwel altijd de verstandige keuze. De reparatiekosten bij schade aan een EV zijn aanzienlijk hoger dan bij een benzineauto, en een total loss zonder all risk-uitkering op een auto van €40.000 of meer is financieel een zware klap. Pas zodra de dagwaarde daalt onder de €15.000 is het zinvol om de meerprijs van all risk te vergelijken met de resterende dagwaarde. Meer algemene tips over autodekking vind je bij Nibud.nl.
Tekst geoptimaliseerd in mei 2026.









