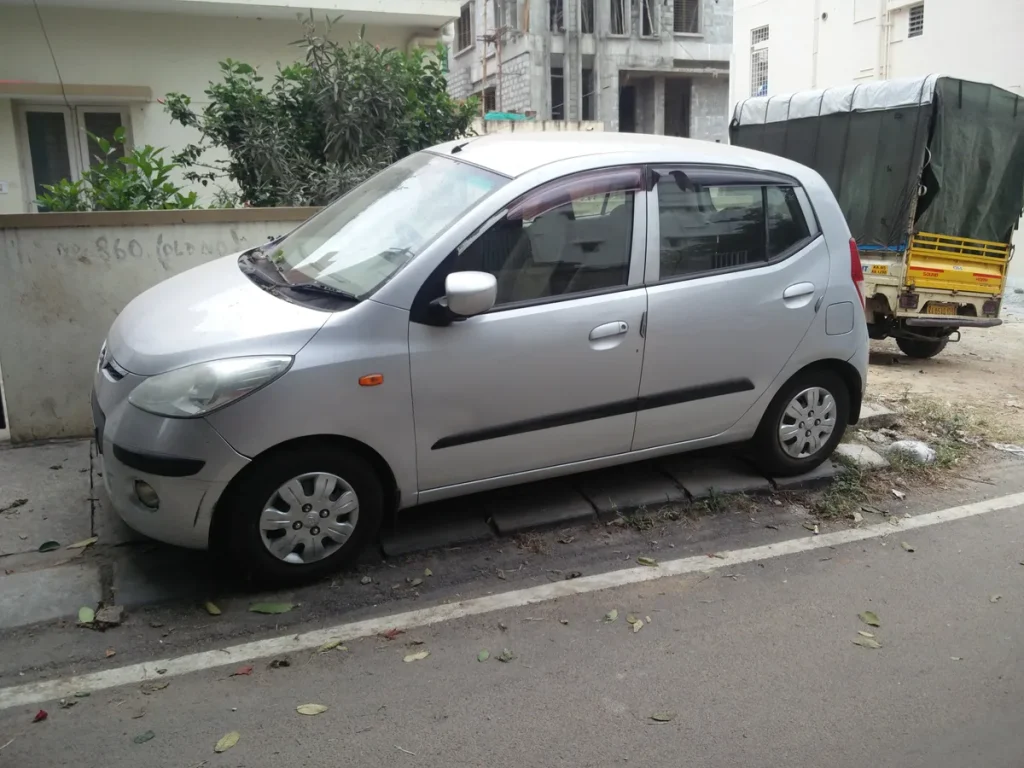
De Hyundai i10 is al jarenlang een van de populairste stadsauto’s in Nederland. Klein, wendbaar, zuinig — en betaalbaar in aanschaf. Maar wat kost het verzekeren van een i10 in 2026? En hoe verhoudt die premie zich tot concurrenten als de Kia Picanto of Toyota Aygo X? Dat zijn vragen die zowel starters als senioren bezighouden, want juist voor hen is de i10 een logische keuze.
De verzekeringsmarkt is de afgelopen jaren flink bewogen. In het eerste kwartaal van 2026 zijn autoverzekeringen gemiddeld 9,2% duurder geworden ten opzichte van een jaar eerder. Dat klinkt schrikbarend, maar het is een vertraging ten opzichte van de 18,6% stijging die men in 2025 noteerde. Toch betekent dit concreet dat wie in 2022 nog zo’n €1.040 per jaar betaalde voor zijn autoverzekering, nu al snel €1.450 of meer kwijt is — een stijging van zo’n 40% in vier jaar. Reden genoeg om goed na te denken over welke dekking je kiest voor je i10.
Wat maakt de Hyundai i10 een goede verzekeringskeuze?
De i10 valt in het A-segment: de kleinste klasse personenauto’s. Met een lengte van 3.670 mm en een wielbasis van 2.425 mm is het een compacte auto die in elke parkeervak past. De motor is in de meeste gevallen een 1.0i van 67 pk of, in de sportievere N Line-uitvoering, een 1.0 T-GDi van 100 pk. De nieuwprijs van een i10 lag tot aan het einde van de productie tussen de €15.195 en €22.195.
Voor verzekeraars zijn dit gunstige eigenschappen. Een lage aanschafwaarde betekent een lagere cataloguswaarde, en dus een lagere basis voor de berekening van je allriskverzekering. Bovendien scoren kleine stadsauto’s doorgaans goed op schadestatistieken: ze rijden minder snelwegkilometers, worden minder gestolen dan premium merken, en zijn goedkoper te repareren. Dat vertaalt zich in relatief lage premies.
WA, WA+ of allrisk: wat heeft een i10-rijder nodig?
Bij het kiezen van een autoverzekering heb je drie basisopties. De WA-verzekering (Wettelijke Aansprakelijkheid) is verplicht en dekt schade die je aan anderen toebrengt. Een WA+ of beperkt casco-verzekering voegt daar dekking aan toe voor brand, diefstal, storm, hagel en glasbreuk. De allriskverzekering (volledig casco) dekt ook schade aan je eigen auto, ook als jij de veroorzaker bent.
Voor een nieuwe of relatief jonge i10 is allrisk vaak slim. De aanschafwaarde van een recente i10 ligt tussen de €15.000 en €22.000 — genoeg om het verlies te voelen als je een flinke deuk oploopt of de auto total loss is na een aanrijding. Voor een oudere i10 (meer dan 6 à 8 jaar oud, restwaarde onder de €6.000) is WA of WA+ in veel gevallen voldoende en financieel verstandiger.
Een handige vuistregel: als de jaarlijkse allriskpremie meer dan 10% van de dagwaarde van je auto bedraagt, loont allrisk economisch gezien niet meer. Het Nibud raadt aan dit jaarlijks opnieuw te beoordelen.
Wat betaal je concreet in 2026?
Op basis van marktcijfers uit vergelijkingstools begin 2026 betaal je voor een Hyundai i10 uit 2018, een 40-jarige bestuurder uit Amersfoort, 10.000 km per jaar en 5 schadevrije jaren:
| Dekkingstype | Goedkoopste per maand | Duurste per maand |
|---|---|---|
| WA | € 21 | € 55 |
| WA+ (beperkt casco) | € 25 | € 68 |
| Allrisk (volledig casco) | € 42 | € 93 |
Wat opvalt: het verschil tussen de goedkoopste en de duurste aanbieder is enorm. Voor allrisk loopt dat op tot ruim €50 per maand verschil — dat is meer dan €600 per jaar. Wie niet vergelijkt, betaalt dus structureel te veel. De Consumentenbond adviseert dan ook om je autoverzekering elk jaar opnieuw te vergelijken, zeker nu premies al jaren stijgen.
Invloed van leeftijd en schadevrije jaren
Twee factoren drukken zwaar op je premie: je leeftijd en het aantal schadevrije jaren dat je hebt opgebouwd. Starters — denk aan een 20-jarige die net zijn rijbewijs heeft — betalen aanzienlijk meer. Dat komt door statistisch hogere schaderisico’s in die leeftijdsgroep. Een starter zonder schadevrije jaren kan voor allrisk op een i10 al snel €80 tot €120 per maand betalen.
Senioren met tientallen schadevrije jaren profiteren van maximale no-claimkorting en betalen juist weinig — soms onder de €20 per maand voor WA. Dat maakt de i10 ook voor deze groep aantrekkelijk: lage aanschafwaarde gecombineerd met een lage verzekeringspremie resulteert in uitzonderlijk lage maandlasten.
Je woonplaats speelt ook mee. In grote steden — Amsterdam, Rotterdam, Utrecht — liggen premies hoger dan in landelijke gebieden. Stadsverkeer brengt meer kans op kleine aanrijdingen en parkeerdeukjes. Wie in een stad woont, ziet dat doorgaans in zijn premie terug. Bekijk meer tips over premies en kosten in onze categorie Premies & Fiscale Aftrek.
i10 versus Picanto, Aygo X en Twingo: wie is goedkoper te verzekeren?
De Hyundai i10 staat in de A-segmentmarkt naast de Kia Picanto, Toyota Aygo X en — tot zijn recente discontinuering — de Renault Twingo. Hoe verhouden de verzekeringspremies zich?
De Kia Picanto heeft een vergelijkbare cataloguswaarde als de i10 en daarmee ook vergelijkbare verzekeringspremies. De Picanto heeft als voordeel dat Kia een 7-jarige garantie biedt, wat de dagwaarde langer hoog houdt — en daarmee kan de allriskpremie iets langer relevant zijn.
De Toyota Aygo X begint duurder (catalogusprijs vanaf €20.495) en heeft een hogere dagwaarde, wat allriskverzekeringen doorgaans iets kostbaarder maakt. Hier betaal je voor de extra’s van Toyota’s veiligheidssystemen, maar die komen terug in de aanschafprijs.
De Renault Twingo was jarenlang een goedkope optie maar is niet meer nieuw leverbaar; occasionprijzen zijn laag en daarmee ook de verzekeringskosten voor WA. Maar de Twingo profiteert niet meer van fabrikantswaarborg en vervangingsonderdelen worden duurder.
Conclusie voor verzekering: de i10 en de Picanto komen het beste uit de bus als het gaat om totale maandlasten inclusief verzekering. De Hyundai 5-jaarsgarantie (met onbeperkt kilometrage) helpt de restwaarde stabiel te houden. Meer vergelijkingen vind je in onze categorie Autoverzekering.
Tips om goedkoper uit te zijn met je i10-verzekering
Er zijn een aantal manieren om de premie laag te houden. Ten eerste: vergelijk actief. Gebruik meerdere vergelijkingssites, want niet elke verzekeraar zit op elk platform. Ten tweede: let op het eigen risico. Een hoger vrijwillig eigen risico (bovenop het verplichte) verlaagt je premie direct — maar zorg dat je dat bedrag ook echt kunt missen bij schade.
Ten derde: overweeg een telematicaverzekering. Sommige verzekeraars bieden via een app of blackbox korting aan als je aantoonbaar veilig rijdt. Voor starters op een i10 kan dat 10 tot 20% besparing opleveren. Ten vierde: betaal je premie jaarlijks in plaats van maandelijks — de meeste verzekeraars rekenen een toeslag van 3 tot 6% voor maandbetalingen.
Tot slot: controleer of je in aanmerking komt voor groepskortingen via een vakbond, ANWB-lidmaatschap of werkgeverskorting. Die kunnen flink schelen. De AFM en de rijksoverheid benadrukken dat je als consument altijd vrij bent om over te stappen — ook midden in het jaar, mits je 30 dagen opzegtermijn aanhoudt.
Veelgestelde vragen
Wat kost een Hyundai i10 verzekeren per maand in 2026?
De premie voor een Hyundai i10 begint bij circa €21 per maand voor een WA-verzekering, voor een gemiddeld profiel (40 jaar, 5 schadevrije jaren, buiten de Randstad). Allrisk begint vanaf €42 per maand bij de goedkoopste aanbieders. Starters of mensen zonder schadevrije jaren betalen aanzienlijk meer. Vergelijken loont: het verschil tussen de duurste en goedkoopste aanbieder kan oplopen tot €600 per jaar voor dezelfde dekking.
Is allrisk zinvol voor een Hyundai i10?
Allrisk is zinvol zolang de dagwaarde van je i10 voldoende hoog is. Als vuistregel geldt: als de jaarlijkse allriskpremie meer dan 10% van de dagwaarde bedraagt, loont het financieel niet meer. Een nieuwe of enkele jaren oude i10 (catalogusprijs €15.000 tot €22.000) is allrisk-waardig. Een i10 ouder dan 8 jaar met een dagwaarde onder de €5.000 is in de meeste gevallen beter af met WA of WA+.
Hoe verhoudt de i10 zich qua verzekering tot de Kia Picanto?
De Hyundai i10 en de Kia Picanto zijn vergelijkbaar in cataloguswaarde en A-segment specificaties. Verzekeringspremies liggen dan ook dicht bij elkaar. Een belangrijk onderscheid: Kia biedt 7 jaar fabrieksgarantie, Hyundai 5 jaar. Dat kan de dagwaarde van de Picanto iets langer hoog houden, waardoor allrisk iets langer relevant blijft. In de praktijk zijn de premieverschillen klein en zijn andere factoren (leeftijd, schadevrije jaren, woonplaats) bepalender.
Waarom zijn autoverzekeringen in 2026 duurder?
Autoverzekeringen zijn in het eerste kwartaal van 2026 gemiddeld 9,2% duurder dan een jaar eerder. De onderliggende oorzaken: reparatiekosten stijgen sterk door duurdere onderdelen, tekorten aan chips en hogere arbeidskosten. Ook het aantal autodiefstallen nam in 2025 toe met 12%. Verzekeraars dekken hogere schadelasten af via hogere premies. Over vier jaar gezien (2022–2026) zijn premies al met circa 40% gestegen.
Kan ik als starter goedkoop een Hyundai i10 verzekeren?
Starters betalen altijd meer, maar de i10 is een van de meest betaalbare keuzes in het segment. De lage cataloguswaarde drukt de allriskpremie. Kies je voor WA en bouw je schadevrije jaren op, dan daal je snel in premietrap. Een telematicaverzekering via een app kan starters 10 tot 20% korting opleveren als ze aantoonbaar veilig rijden. Vergelijk altijd via meerdere vergelijkingssites, want de spreiding in premies voor starters is groot.
Hoeveel schadevrije jaren heb ik nodig voor een lage i10-premie?
De meeste verzekeraars hanteren een bonus-malusschaal waarbij je na vijf schadevrije jaren al significant korting hebt (soms tot 50% op de basispremie). Na tien jaar loopt die korting verder op. Wisselen van verzekeraar? Laat je huidige no-claimverklaring meenemen — die is overdraagbaar en bepaalt direct je nieuwe premietrap bij een andere maatschappij.
Tekst geoptimaliseerd in mei 2026.









