Het kan midden in de nacht gebeuren: de koelinstallatie hapert, de stroom valt weg, en tegen de ochtend is de complete vriescel verloren. Voor een restaurant, café of cateraar betekent dat niet alleen verdwenen ingrediënten — het is ook een directe aanslag op de kasstroom. Een goede horeca-voorraadverzekering dekt precies dit soort scenario’s, maar er zitten belangrijke haken en ogen aan die veel ondernemers missen.
In 2026 is de horeca een van de branches die het hardst geraakt wordt door klimaatgerelateerde risico’s en netinstabiliteit. Extreme hitte in de zomer 2025 zorgde voor een recordaantal koelketen-incidenten in de Nederlandse foodservice-sector. Tegelijk zijn polissen scherper geworden: verzekeraars stellen hogere eisen aan onderhoud en beveiliging, terwijl premies voor bederfelijke voorraden licht zijn gestegen. Tijd om je dekking van 2026 grondig onder de loep te nemen.
Wat valt onder de horeca-voorraadverzekering?
Een horeca-voorraadverzekering — ook wel goederen- en inventarisverzekering voor de horeca — dekt je bedrijfsbezittingen in twee categorieën. Inventaris zijn alle spullen die je nodig hebt om het bedrijf te runnen maar die je niet verkoopt: keukenapparatuur, koelkasten, vriezers, barstoelen, bestek, kassa’s en IT-apparatuur. Goederen zijn de producten in je bedrijfsproces: grondstoffen, dranken, vlees, vis, zuivel, wijnen, diepvriesproducten en verpakkingsmateriaal.
Voor horeca-goederen geldt een afwijkende berekeningsgrondslag: bij schade vergoedt de verzekeraar altijd de marktwaarde op het moment van de schade, dus de inkoopprijs plus eventuele bewerkingskosten. Bij inventaris geldt de nieuwwaarde of dagwaarde, afhankelijk van je poliskeuze. Dit onderscheid is bepalend voor de hoogte van je uitkering — zeker bij een complete vriescelschade met dure specialiteiten.
Koelschadedekking: de kern van horeca-voorraadprotectie
De koelschadedekking is de meest kritieke aanvullende module voor horecaondernemers. Zonder deze clausule ben je bij uitval van je koelinstallatie of vriezer niet gedekt — hoe goed je basispolis ook is. De module vergoedt verlies, bederf of waardevermindering van gekoelde en bevroren producten als gevolg van een plotselinge en onvoorziene uitval van de installatie.
Verzekeraars als De Goudse en OOM hanteren in 2026 standaard een minimale stroomuitvalduur van zes uur aaneengesloten voordat de koelschadedekking in werking treedt. Dat lijkt lang, maar bij een stroomstoring door een netincident of een zomerse piekbelasting op het elektriciteitsnet is zes uur eerder bereikt dan je denkt. Avéro Achmea dekt koelschade op basis van de werkelijke inkoopwaarde tot het verzekerd bedrag, met keuze uit drie niveaus: 2.500, 5.000 of 10.000 euro. De Goudse verzekert bedorven producten standaard tot 5.000 euro, waarbij hogere bedragen beschikbaar zijn tegen een premietoeslag.
Cruciaal: koelschade door nalatig onderhoud is uitgesloten. Als je koelinstallatie al maanden piepte en je dat niet hebt laten nakijken, weigert de verzekeraar bij schade terecht dekking. Laat je installaties minimaal jaarlijks onderhouden door een gecertificeerd koeltechnisch bedrijf en bewaar de servicebon — die is je bewijs bij een schadeclaim.
Bederfelijke goederen en bijzondere risico’s
Naast koelschadedekking bestaan er specifieke risico’s voor bederfelijke horeca-goederen die aparte aandacht verdienen. Een lekkende drankeninstallatie — een biertap of sapinstallatie die ’s nachts lek slaat — veroorzaakt niet alleen water- en bodemlekschade, maar ook waardevermindering van omringende producten door vochtigheid en gisting. De meeste uitgebreide horeca-polissen vergoeden schade door uitlopen van drankeninstallaties inclusief de weggelopen vloeistoffen zelf.
Brand en blikseminslag vormen ook voor voorraden een reëel risico. Een keukenbrand die de koude opslag beschadigt of de stroom uitschakelt, activeert de koelschadedekking én de branddekking tegelijk. Let op de samenloop: als meerdere dekkingen van toepassing zijn op één schadegebeurtenis, geldt de ruimste dekking — je betaalt niet meerdere eigen risico’s tegelijk.
Diefstal van voorraad is een bijzonder hoofdstuk. Standaard is diefstal alleen gedekt na aantoonbare braak aan het pand of jouw specifieke bedrijfsruimte. Een slimme insluiper die via een open personeelsdeur binnenglipt en kratten wijn meeneemt, levert in de meeste polissen geen recht op vergoeding op. KHN Verzekeringen beveelt horecaondernemers aan de SKG-eisen voor sloten te volgen (sloten gecertificeerd conform SKG 2-ster of hoger) zodat dekking bij inbraak gewaarborgd is.
Wijnverzekering: bijzonder risico voor restaurants en slijterijen
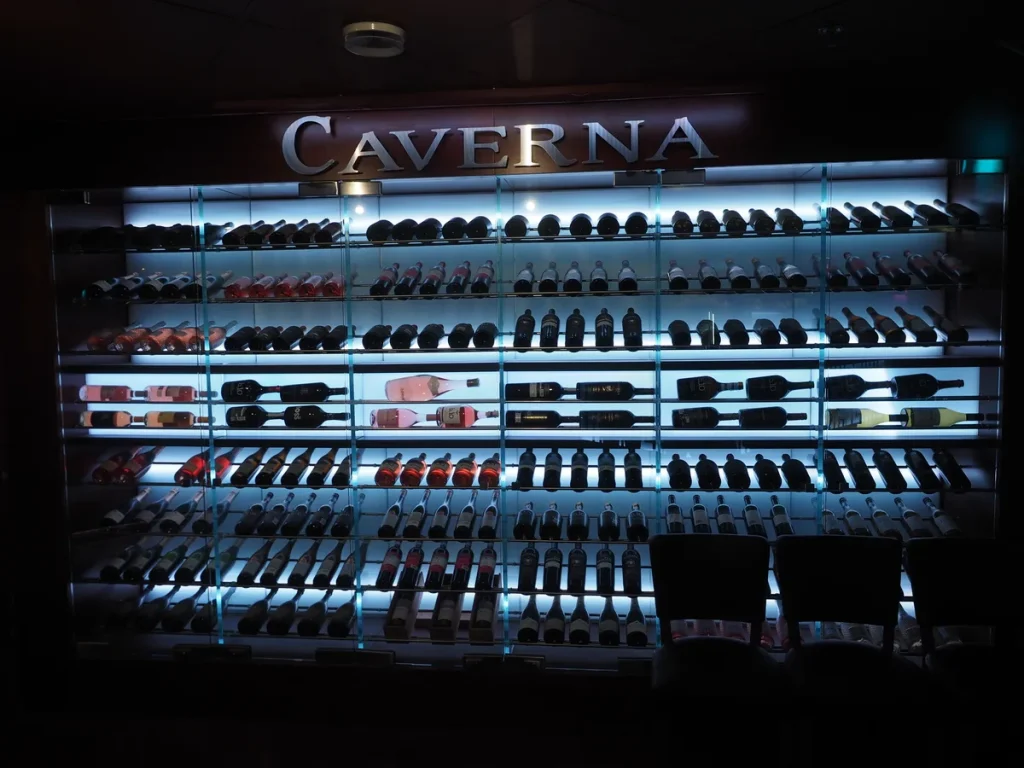
Voor restaurants met een uitgebreide wijnkelder of kaart, en voor slijterijen met een klimaatgecontroleerde opslagruimte, is de gewone koelschadedekking vaak niet voldoende. Wijn is gevoelig voor temperatuurschommelingen boven 18 graden Celsius en onder 10 graden — schommelingen die beide de kwaliteit onomkeerbaar beschadigen. Een beschadigde wijnvoorraad is niet altijd direct zichtbaar; de schade openbaart zich pas bij opening van de fles.
P&V dekt in hun horecapakket schade aan koopwaar in wijnbewaarkastjes door kortsluiting of accidentele stroomuitval tot 10.000 euro. Grotere wijnkelders — denk aan restaurants met 500+ flessen à gemiddeld 40 euro per fles — hebben een verzekerd bedrag van 20.000 euro of meer nodig. Bespreek dit expliciet met je verzekeraar of assurantieadviseur: de standaard koelschadepremie is gebaseerd op een gemiddeld horecabedrijf zonder bijzondere voorraadwaarden.
Een aparte wijnverzekering (ook wel Fine Wine Insurance) is in Nederland beschikbaar voor grotere kelders, doorgaans bij gespecialiseerde bedrijfsverzekeringsadviseurs. Die polis dekt ook beschadiging door temperatuurfluctuatie zonder directe oorzaak, trillingen, en in sommige gevallen zelfs kwaliteitsbederf door verkeerde bewaring — dekkingen die in een standaard koelschadepolis ontbreken. Voor een gedetailleerd overzicht van bedrijfsverzekeringen in de horeca verwijst Ondernemersplein van de Rijksoverheid naar erkende verzekeringsadviseurs.
Premies 2026: wat betaal je als horecaondernemer?
De premie voor een horeca-voorraad- en inventarisverzekering hangt af van meerdere factoren: het type horeca (café, restaurant, hotel, cateraar), het verzekerde bedrag voor goederen en inventaris, het bouwmateriaal van het pand, de aanwezige beveiligingsmaatregelen en het gekozen eigen risico. Op basis van marktinformatie begin 2026 gelden de volgende indicatieve bandbreedtes:
| Type horeca | Verzekerd bedrag goederen | Indicatieve jaarpremie | Koelschadedekking |
|---|---|---|---|
| Café / kroeg | € 15.000 – € 30.000 | € 300 – € 600 | € 2.500 standaard |
| Restaurant (middenklasse) | € 30.000 – € 80.000 | € 500 – € 1.200 | € 5.000 standaard |
| Restaurant (hoog segment / wijnkelder) | € 80.000 – € 200.000 | € 1.000 – € 2.500 | € 10.000+ maatwerk |
| Hotel met restaurant | € 100.000 – € 300.000 | € 1.200 – € 3.500 | Maatwerk |
| Cateraar / grootkeuken | € 50.000 – € 150.000 | € 700 – € 2.000 | € 10.000 aanbevolen |
Een compleet horecapakket — inclusief bedrijfsaansprakelijkheid, inventaris en goederen, koelschade en glas — kost gemiddeld 50 tot 400 euro per maand, afhankelijk van omzet en schaalgrootte. Bundelen bij één verzekeraar geeft doorgaans 10-15% premiekorting ten opzichte van losse polissen. Via de goederenverzekering-categorie op deze site vind je vergelijkingen voor aanverwante dekkingen.
Vergelijking sector-polissen: KHN, individueel en pakket
Horecaondernemers kunnen kiezen uit drie routes voor hun voorraadverzekering. Ten eerste een branchepakket via Koninklijke Horeca Nederland (KHN): KHN Verzekeringen biedt via Schouten Zekerheid een sectorspecifieke polis waarbij koelschade standaard zonder eigen risico is meeverzekerd. Het voordeel is dat de voorwaarden specifiek zijn afgestemd op horeca-risico’s; het nadeel is dat de premies voor grotere bedrijven niet altijd de scherpste zijn.
Ten tweede een individueel maatwerkaanbod via een onafhankelijke tussenpersoon: voor bedrijven met een bijzondere voorraadsamenstelling (grote wijnkelders, exclusieve delicatessen, levend zeebanket) is maatwerk de betere route. Een Wft-gecertificeerde adviseur die bekend is met horeca-risico’s kan offertes aanvragen bij Nationale Nederlanden, Allianz, Achmea en niche-verzekeraars. De AFM houdt een openbaar register bij van gecertificeerde financieel adviseurs.
Ten derde een digitaal pakket via online vergelijkers: platforms als Centraal Beheer en OOM bieden directe offertes voor horeca-goederenverzekeringen tot bepaalde bedragen. Dat werkt goed voor kleinere cafés en snackbars, maar voor restaurants met een serieuze wijnkaart of grote voorraden bederfelijke specialiteiten schiet een standaard online aanvraag tekort — de risicoanalyse is dan te beperkt. Raadpleeg voor vergelijkingen ook de bedrijfsverzekeringen categorie op deze site voor aanvullende context.
Preventie loont: hoe je premie verlagen
Verzekeraars belonen preventieve maatregelen met lagere premies — en in de horeca zijn die maatregelen goed te realiseren. Een gecertificeerde brandmeld- en sprinklerinstallatie kan de premie op je inventarisdeel met 15-25% verlagen. Een temperatuurmonitoringsysteem dat bij uitval automatisch een alarm stuurt naar je smartphone en naar een alarmcentrale, is een sterk argument bij polisonderhandelingen: je toont daarmee aan dat je schades actief beperkt.
Voldoe je aan de SKG-beveiligingseisen voor sloten en toegangsdeuren? Dan is de kans op diepstaldekking bij inbraak aanzienlijk hoger én kan de premie lager uitvallen. Sommige verzekeraars bieden aanvullend korting als je een aaneengesloten seizoensluiting doorgeeft: een strandtent die drie maanden gesloten is, heeft dan gedurende die periode een lagere risicopremie. Meld wijzigingen altijd tijdig door — de Consumentenbond wijst erop dat ondernemers die relevante veranderingen niet binnen 30 dagen melden, hun recht op uitkering volledig kunnen verliezen.
Voor horecaondernemers die hun verzekeringspositie willen optimaliseren, is een jaarlijkse check essentieel. Laat een erkende taxateur je inventaris- en goederenwaarde vaststellen, zodat je bij schade niet te maken krijgt met onderverzekering. De horeca is een sector met snelle veranderingen in voorraadwaarden — een nieuw seizoensmenu of een uitgebreide wijnkaart kan de te verzekeren waarde in korte tijd flink ophogen. Een degelijke horeca-voorraadverzekering met koelschadedekking op maat is geen luxe, maar een zakelijke noodzaak die je bij het eerste incident dubbel en dwars terugverdient.
Veelgestelde vragen
Is koelschadedekking standaard inbegrepen in een horecaverzekering?
Nee. Koelschadedekking is in vrijwel alle polissen een aparte keuzedekking die je actief moet toevoegen. Zonder deze module ben je niet vergoed als je vriescel of koelkast uitvalt en je voorraad bederft. Sommige branchepolissen — zoals via KHN Verzekeringen — voegen koelschadedekking standaard toe zonder eigen risico, maar het is altijd verstandig dit expliciet te controleren op je polisblad.
Hoe lang moet de stroomstoring duren voordat koelschade vergoed wordt?
De meeste verzekeraars hanteren een minimumdrempel van zes aaneengesloten uren stroomuitval voordat de koelschadedekking in werking treedt. Dit geldt zowel bij uitval van de koelinstallatie zelf als bij netuitval van de energieleverancier. Kortere storingen vallen buiten de dekking, tenzij je een uitgebreide polis hebt die ook kortdurende uitval dekt. Controleer je polisvoorwaarden op de exacte drempelwaarde.
Is mijn wijnvoorraad voldoende gedekt via een standaard koelschadedekking?
Niet altijd. Standaard koelschadedekking is gemaximeerd op 2.500 tot 10.000 euro, afhankelijk van je polis. Voor een serieuze wijnkelder — van 500 flessen à gemiddeld 40 euro is dat al 20.000 euro — is dat onvoldoende. Bovendien dekt standaard koelschade alleen uitval van de installatie, niet temperatuurschade door geleidelijke klimaatproblemen of trillingen. Bespreek met je adviseur of een specialistische wijnverzekering of hogere koelschadegrens nodig is.
Wat is er niet gedekt bij koelschadedekking in de horeca?
Koelschade door nalatig onderhoud is de meest voorkomende uitsluitingsgrond. Als de koelinstallatie al geruime tijd mankementen vertoonde en je hebt geen onderhoud laten uitvoeren, weigert de verzekeraar dekking. Verder zijn uitgesloten: schade door opzet of bewuste roekeloosheid, schade door geleidelijke achteruitgang, en — in de meeste polissen — uitval korter dan zes uur. Diefstal van gekoelde producten is alleen gedekt bij aantoonbare braak aan het pand.
Wat kost een horeca-voorraadverzekering met koelschadedekking gemiddeld in 2026?
Voor een gemiddeld restaurant met een voorraadwaarde van 30.000 tot 80.000 euro ligt de jaarpremie in 2026 ruwweg tussen 500 en 1.200 euro. Een volledig horecapakket inclusief aansprakelijkheid, inventaris, goederen en koelschade kost 50 tot 400 euro per maand. Bundelen bij één verzekeraar levert doorgaans 10 tot 15% korting op. De exacte premie hangt af van type bedrijf, pand, omzet en beveiligingsmaatregelen.
Moet ik een risicowijziging melden aan mijn verzekeraar als ik mijn wijnkaart uitbreid?
Ja. Als de waarde van je goederen significant stijgt — bijvoorbeeld door aanschaf van een grote wijnpartij of uitbreiding van de keukenapparatuur — moet je dit melden aan je verzekeraar. Doe je dat niet en de werkelijke waarde ligt hoger dan het verzekerde bedrag, dan geldt bij schade de onderverzekeringsproportion: je ontvangt slechts een evenredig deel van de schade. Bij verzwijging van risicowijzigingen kan de verzekeraar zelfs weigeren geheel uit te keren.
Tekst geoptimaliseerd in mei 2026.









