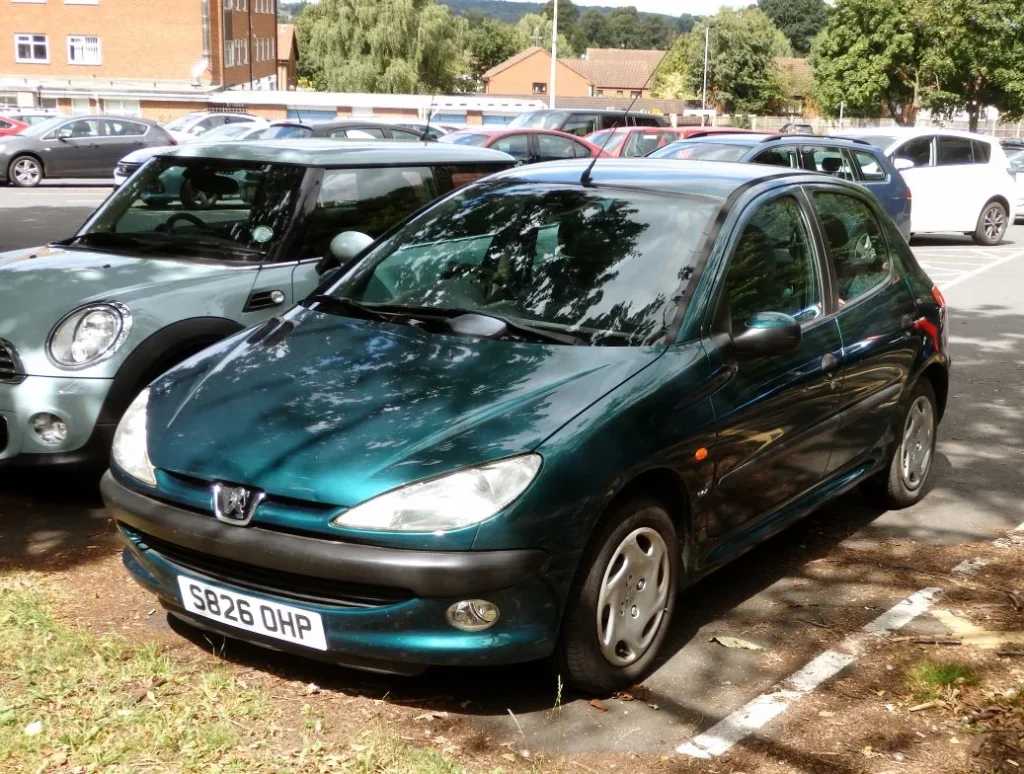
De Peugeot 206 is een van de best verkochte compacte auto’s van de afgelopen decennia. Miljoenen exemplaren rijden nog dagelijks door Europa, ook in Nederland. Maar wat kost het eigenlijk om zo’n 206 in 2026 te verzekeren? De WA-premie voor een gemiddelde 206 ligt een stuk lager dan voor een nieuwer model — maar door de forse premiestigingen van de afgelopen jaren betaal je toch meer dan vroeger. Dit artikel vergelijkt de goedkoopste verzekeraars en laat zien welke factoren jouw premie bepalen.
Autoverzekeringen zijn in het eerste kwartaal van 2026 gemiddeld 9,2 procent duurder geworden ten opzichte van een jaar eerder, volgens cijfers van Geld.nl en Risk&Business. De WA-premie is in vier jaar tijd zelfs ruim 35 procent gestegen, mede door hogere letselschadevergoedingen en een toename van het aantal autodiefstallen. Voor 206-rijders betekent dat: overstappen loont meer dan ooit, want het verschil tussen de goedkoopste en duurste aanbieder kan oplopen tot honderden euro’s per jaar.
Waarom de Peugeot 206 relatief goedkoop te verzekeren is
De 206 is een kleine, lichte hatchback met een bescheiden motorvermogen. De meest verkochte versies in Nederland — de 1.4 HDi diesel, de 1.4 16v benzine en de 1.6-liter benzine — worden door verzekeraars ingedeeld in relatief lage schadefrequentie- en ernstigheidsklassen. Dat drukt de premie. De 2.0 GTi en de CC-cabriolet vallen in een hogere categorie: meer vermogen, jongere rijders gemiddeld, iets hogere reparatiekosten bij schade.
Verzekeraars kijken bij de premieberekening ook naar de cataloguswaarde van de auto. Een 206 uit 2000-2010 heeft een dagwaarde van doorgaans €500 tot €2.500. Voor zo’n bedrag is een allriskverzekering economisch gezien zinloos — de premie overtreft al snel de waarde van de auto zelf. WA of WA+ (beperkt casco) is de logische keuze voor de meeste 206-rijders.
Gemiddelde WA-premies voor de Peugeot 206 in 2026
Op basis van vergelijkingssites als Poliswijzer, Autoverzekering.nl en Geld.nl zijn begin 2026 de volgende indicatieve maandpremies zichtbaar voor een WA-verzekering op een Peugeot 206, uitgaande van een ervaren bestuurder (35 jaar, 10 schadevrije jaren, postcode grote stad):
| Uitvoering | Bouwjaar | WA/maand (indicatief) | WA+/maand (indicatief) |
|---|---|---|---|
| 1.4 HDi (diesel) | 2004–2008 | € 13 – € 22 | € 17 – € 29 |
| 1.4 16v (benzine) | 2001–2009 | € 14 – € 24 | € 18 – € 31 |
| 2.0 GTi | 1999–2004 | € 22 – € 42 | € 28 – € 52 |
| CC (cabriolet, 1.6/2.0) | 2001–2007 | € 19 – € 38 | € 25 – € 46 |
Let op: dit zijn indicatieve bandbreedte-premies. Jouw exacte premie hangt af van je persoonlijke situatie. Gebruik een vergelijkingstool zoals Poliswijzer.nl of Geld.nl autoverzekering voor een nauwkeurige berekening op basis van jouw kenteken en postcode.
Top 3 goedkoopste aanbieders voor de 206 in 2026
Op basis van vergelijkingen die begin 2026 zijn uitgevoerd via meerdere Nederlandse vergelijkingssites, komen steeds dezelfde drie aanbieders naar voren als de goedkoopste opties voor een Peugeot 206 met WA-dekking:
1. FBTO — Consequent de laagste WA-premie, met maandprijzen die al beginnen bij €13,31 voor een ervaren bestuurder. FBTO werkt zonder tussenpersoon, wat de prijs laag houdt. Nadeel: digitaal schadeherstel-netwerk is beperkter dan bij grote concerns.
2. InShared — Volledig digitale verzekeraar met een winstdelingsmodel. Als er weinig schades zijn in de pool, krijg je aan het einde van het jaar een deel van je premie terug. Voor zuinige rijders met een schadevrij verleden is dit aantrekkelijk. WA-premies vergelijkbaar met FBTO voor de 206.
3. Allianz Direct (voorheen Lippmann) — Digitale dochter van Allianz, scherp geprijsd voor oudere auto’s met lage dagwaarde. Goede klantbeoordeling en een breed herstelbedrijvennetwerk. WA+premie voor een 206 1.4 HDi regelmatig onder de €20 per maand.
Grotere traditionele verzekeraars als Univé, ANWB en Centraal Beheer zitten voor de 206 doorgaans 20 tot 40 procent hoger in prijs, maar bieden soms betere service of aanvullende dekkingen. Voor een auto met lage dagwaarde weegt dat voordeel zelden op tegen het prijsverschil. Vergelijk ook via de Vergelijkings- & Dekkingstools op deze site.
Vijf factoren die jouw 206-premie bepalen
De premie die jij betaalt voor je Peugeot 206 kan sterk verschillen van die van je buurman met precies dezelfde auto. Dat komt door een combinatie van factoren die elke verzekeraar anders weegt:
Postcode. Woon je in een dichtbevolkte stad als Amsterdam, Rotterdam of Utrecht? Dan betaal je significant meer dan iemand in een landelijke gemeente. Stedelijke gebieden scoren hoger op diefstalrisico, parkeerongevallen en aanrijdingen. Het verschil tussen een stadspostcode en een plattelandspostcode kan voor een 206 oplopen tot €10 à €15 per maand.
Leeftijd van de hoofdbestuurder. Jonge bestuurders onder de 25 betalen fors meer — soms twee tot drie keer de standaardpremie. Boven de 25 daalt de premie snel. Boven de 70 kan de premie weer iets oplopen, afhankelijk van de verzekeraar. Voor een 206 als eerste auto van een jongere student loopt de WA-premie al snel op naar €45 à €70 per maand.
Schadevrije jaren. Het aantal jaren dat je schadevrij hebt gereden, bepaalt je bonus-maluskorting. Met 10 schadevrije jaren betaal je doorgaans 30 à 50 procent minder dan een beginning. Heb je recentelijk schade geclaimd? Dan kan je premie een of twee jaar aanzienlijk hoger liggen. Controleer je schadevrije jaren via het Roy-Data register.
Jaarkilometrage. Rij je meer dan 20.000 kilometer per jaar, dan betaal je meer dan iemand die de 206 alleen voor korte ritten gebruikt. De meeste verzekeraars hanteren kilometerklassen (bijv. tot 7.500 km, 7.500–15.000 km, 15.000–25.000 km, meer dan 25.000 km). Een eerlijk opgegeven kilometrage is belangrijk: onderschatting kan bij schade tot problemen leiden.
Dekkingsniveau. WA is verplicht en goedkoopst. WA+ (beperkt casco) voegt dekking toe voor diefstal, brand, storm, hagel en ruiten. Voor een 206 met een dagwaarde van meer dan €1.500 kan WA+ zinvol zijn, zeker als je geen reserve hebt voor onverwachte schade aan eigen auto. Vergelijk jaarlijks of de WA+-toeslag nog opweegt tegen de dagwaarde via de Autoverzekering-sectie.
Wanneer overstappen en hoeveel kun je besparen?
De meeste autoverzekeringen kennen een jaarlijkse opzegtermijn van één maand. Maar door de wettelijke mogelijkheid tot maandelijks opzeggen (bij maandpremie) of opzeggen na premieverhoging kun je vaak eerder weg. Controleer je polisblad op de exacte voorwaarden.
Wat levert overstappen op? Op basis van vergelijkingen in begin 2026 bedraagt het gemiddelde verschil tussen de duurste en goedkoopste aanbieder voor een Peugeot 206 WA zo’n €120 tot €240 per jaar. Voor iemand die al vijf jaar bij dezelfde verzekeraar zit zonder opnieuw te vergelijken, kan dat al snel €500 of meer aan onnodige premiekosten zijn. De Consumentenbond adviseert dan ook om je autoverzekering elk jaar te vergelijken, zeker nu de marktprijzen snel bewegen.
Let bij overstappen ook op de acceptatievoorwaarden: sommige goedkopere verzekeraars stellen aanvullende eisen aan de leeftijd van de auto, de dagwaarde of het rijbewijs van de bestuurder. Een 206 van vóór 2000 kan bij bepaalde aanbieders in een aparte categorie vallen of worden geweigerd voor WA+.
De 206 GTi en CC: hogere premie, andere afweging
De 2.0 GTi en de CC-cabriolet zijn geliefd bij autoliefhebbers, maar verzekeraars kijken er anders tegenaan. De GTi heeft meer vermogen (136 pk), trekt jongere bestuurders aan en heeft statistisch een hogere schadefrequentie. Dat vertaalt zich in een premietoeslag van 30 à 60 procent ten opzichte van de standaard 1.4-versies.
Voor de CC speelt ook het diefstalrisico van cabriodaken mee, al is de stof-kap van de 206 CC vrij robuust in de praktijk. Heb je een GTi of CC in bezit en ben je 30-plus met een ruim schadevrij verleden? Dan zijn sommige nicheverzekeraars voor sportieve auto’s mogelijk goedkoper dan de grote vergelijkingssites laten zien. Vraag bij twijfel ook een offerte aan bij oldtimer- of klassiekerspecialisten, want een 206 GTi uit de vroege jaren 2000 begint inmiddels het oldtimersegment te naderen.
Veelgestelde vragen
Wat is de gemiddelde WA-premie voor een Peugeot 206 in 2026?
Voor een ervaren bestuurder (35 jaar, 10 schadevrije jaren) in een middelgrote stad ligt de WA-premie voor een standaard Peugeot 206 1.4 tussen de €13 en €25 per maand. De precieze premie verschilt sterk per postcode, leeftijd en verzekeraar. Vergelijk via Poliswijzer of Geld.nl voor een exacte berekening op basis van jouw kenteken.
Is WA of WA+ beter voor de Peugeot 206?
Dat hangt van de dagwaarde van je 206 af. Is de auto minder dan €1.000 waard? Dan volstaat WA. Heeft je 206 nog een dagwaarde van €1.500 of meer — wat voor goed onderhouden exemplaren zeker mogelijk is — dan kan WA+ (beperkt casco) zinvol zijn. WA+ dekt diefstal, brand, storm en glasschade. Reken uit of de meerprijs opweegt tegen het risico dat je zelf draagt.
Welke verzekeraar is het goedkoopst voor een Peugeot 206?
In 2026 zijn FBTO, InShared en Allianz Direct consequent de goedkoopste opties voor WA-verzekeringen op oudere, laagwaardige auto’s zoals de 206. FBTO begint al bij €13,31 per maand. Maar de goedkoopste keuze hangt af van jouw specifieke situatie: postcode, leeftijd, schadevrije jaren en kilometergebruik bepalen de eindprijs. Vergelijk altijd minimaal vijf aanbieders tegelijk.
Kan ik een Peugeot 206 allrisk verzekeren?
Technisch gezien kun je elke auto allrisk verzekeren, maar economisch is het zelden verstandig voor een 206. De meeste 206-modellen hebben een dagwaarde van €500 tot €2.500. Allrisk-premies voor oudere auto’s starten al snel bij €35 à €60 per maand, wat op jaarbasis meer kan zijn dan de waarde van de auto. Overweeg allrisk alleen als je 206 een bijzonder goed onderhouden exemplaar is met hoge historische waarde.
Hoe beïnvloedt mijn postcode de premie voor mijn 206?
Verzekeraars kijken naar de historische schadefrequentie per postcodegebied. In stedelijke gebieden als Amsterdam, Rotterdam en Den Haag is de kans op parkeerongevallen, diefstal en aanrijdingen statistisch hoger dan op het platteland. Het verschil in premie tussen een stadspostcode en een landelijke gemeente kan voor een Peugeot 206 oplopen tot €10 à €15 per maand — zo’n €120 à €180 per jaar.
Betaal ik meer premie als jongere bestuurder voor een 206?
Ja, aanzienlijk meer. Bestuurders onder de 25 betalen voor een Peugeot 206 WA doorgaans twee tot drie keer de standaardpremie. Dat komt door het hogere statistische schaderisico bij jonge rijders. Boven de 25 daalt de premie snel, zeker als je ook schadevrije jaren opbouwt. Sommige verzekeraars bieden speciale jongerentarieven aan, maar vergelijk altijd de totaalprijs.
Al met al is de Peugeot 206 een van de voordeligste auto’s om te verzekeren in zijn klasse — mits je de moeite neemt om jaarlijks te vergelijken. Het verschil tussen klakkeloos je polis verlengen en actief shoppen bedraagt voor een 206-rijder al snel €150 tot €250 per jaar. Met de aanhoudende premiestijgingen in 2026 is dat een bedrag dat de moeite waard is om op te letten.
Tekst geoptimaliseerd in mei 2026.









