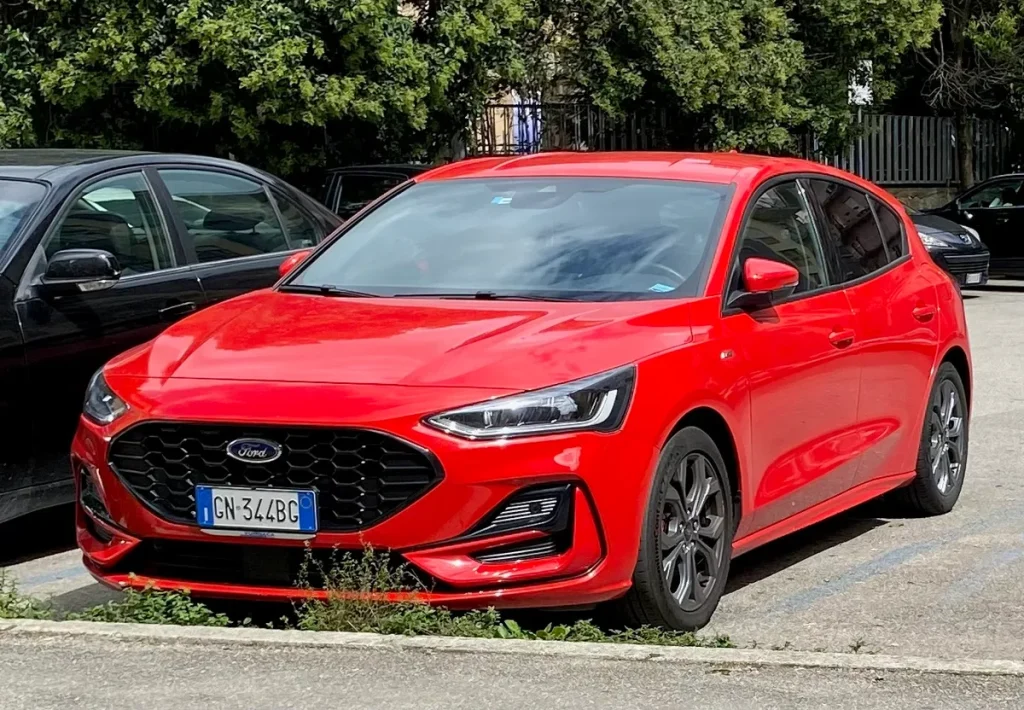
De Ford Focus is al meer dan twee decennia een van de meest gereden gezinsauto’s van Nederland. Groter dan een Fiesta, praktischer dan een SUV en met een rij-eigenschappen-reputatie die concurrenten als de Volkswagen Golf en Opel Astra steevast op achterstand zet — de Focus heeft zijn plek op de oprit van tal van Nederlandse gezinnen verdiend. In 2026 rijden er nog altijd tienduizenden exemplaren op Nederlandse kentekens, van de robuuste MK3 uit 2011 tot de modernste MK4-generatie met mild hybrid technologie.
Toch negeert menig Focus-rijder de verzekeringspremie als hij een exemplaar overweegt. Dat is een vergissing. De Focus is een auto die in meerdere vermogensklassen leverbaar is, van de zuinige 1.0 EcoBoost Trend tot de krachtige RS met 350 pk. Die bandbreedte heeft directe gevolgen voor je maandelijkse verzekeringslast. In dit artikel lees je wat je in 2026 kunt verwachten qua premies, hoe uitvoering en leeftijd de kosten bepalen, en hoe de Focus zich verhoudt tot zijn scherpste rivalen.
De Ford Focus uitvoeringen en hun risicoprofiel
De huidige Ford Focus MK4 (2018–heden) is in Nederland verkrijgbaar in vier hoofduitvoeringen: Trend, Titanium, ST-Line en de exclusievere Vignale. Elk van die versies heeft een eigen cataloguswaarde en — daarmee samenhangend — een eigen risicoprofiel bij verzekeraars.
De Trend is de instapversie met doorgaans een 1.0 EcoBoost 100pk of 125pk. Cataloguswaarde in 2026 begint rond de €28.000 voor nieuwe exemplaren; tweedehands Trend-exemplaren van vier à vijf jaar oud hebben een dagwaarde van €14.000 tot €18.000. Verzekeraars kennen deze versie een gemiddeld risicoprofiel toe: flinke cataloguswaarde, maar geen sportieve uitstraling.
De Titanium voegt infotainment, lederen stuurwiel en extra rijhulpsystemen toe. Qua verzekering is het verschil met de Trend beperkt; de meerprijs zit in de hogere dagwaarde, niet in een ander rijprofiel.
De ST-Line oogt sportiever met een lager onderstel, sport-bumpers en 18 inch velgen, maar rijdt in de meeste gevallen op dezelfde 125pk of 155pk motoren als de Trend. Verzekeraars behandelen de ST-Line doorgaans in dezelfde risicoklasse als de gewone Focus, al kan de hogere cataloguswaarde de all risk premie iets opdrijven.
Dan is er de Focus ST met 280pk en de legendarische Focus RS met 350pk vierwielaandrijving. Dat zijn een heel andere wereld voor de assuradeur: hogere maximumsnelheid, sportiever gebruik en een reparatierekening die bij schade fors kan uitvallen. De RS werd gebouwd van 2016 tot 2018 (MK3-generatie) en is inmiddels een gewild tweedehands exemplaar. De ST is in de MK4 beschikbaar gebleven. Beide varianten vallen bij de meeste verzekeraars in een hogere risicoklasse, met bijbehorende premieopslag van €15 tot €35 per maand ten opzichte van een vergelijkbare Trend.
Premies per leeftijdsgroep: globale bandbreedtes in 2026
Op basis van actuele marktgegevens van Nederlandse vergelijkingsplatforms kan je voor een Ford Focus met WA+ (beperkt casco) dekking in 2026 de volgende premie-indicaties verwachten. Uitgangspunt: Focus Titanium 1.0 EcoBoost 125pk, vier jaar oud, dagwaarde circa €16.000, 12.000 km/jaar.
| Leeftijd | Schadevrije jaren | Maandpremie WA+ | Maandpremie all risk |
|---|---|---|---|
| 18–22 jaar | 0–2 | €130 – €210 | €175 – €270 |
| 23–26 jaar | 1–4 | €80 – €130 | €110 – €165 |
| 27–35 jaar | 3–8 | €50 – €85 | €75 – €115 |
| 36–50 jaar | 7–15 | €35 – €60 | €55 – €85 |
| 50+ jaar | 15+ | €25 – €45 | €42 – €68 |
Voor een Focus Wagon met vergelijkbare specificaties liggen de premies gemiddeld €5 tot €10 per maand hoger vanwege de hogere dagwaarde. Vergelijkingsplatforms als Consumentenbond en Poliswijzer laten zien dat voor een 40-jarige Focus-rijder met vijf schadevrije jaren en een auto van 2019 de all risk premie bij de goedkoopste aanbieders in 2026 start rond de €55 per maand.
WA, beperkt casco of all risk: hoe kies je voor de Focus?
De dekkingskeuze hangt volledig af van de dagwaarde van je Focus. Een nieuwe Focus heeft een cataloguswaarde van €28.000 tot €38.000 afhankelijk van de uitvoering. Bij die waarde is all risk vanzelfsprekend: diefstal, eigen schade of total loss anders zelf betalen is financieel onverantwoord.
Bij een Focus van zes tot acht jaar oud met een dagwaarde van €10.000 tot €14.000 is beperkt casco (WA+) doorgaans de juiste middenweg. Je bent dan gedekt voor brand, diefstal, storm en hagel, maar eigenrijschade betaal je zelf. De jaarlijkse meerprijs van all risk ten opzichte van WA+ bedraagt dan typisch €300 tot €600 — en dat is voor een auto van €12.000 al 2,5 tot 5% van de dagwaarde per jaar extra verzekeringslast. Rendabel is anders.
Valt de dagwaarde van je Focus onder de €8.000? Dan is puur WA in veel gevallen voldoende. Gebruik als vuistregel: is de jaarlijkse meerprijs van de zwaardere dekking meer dan 10% van de dagwaarde? Dan kies je de lichtere dekking. De Nibud-website heeft handige rekentools om autokosten in perspectief te plaatsen.
Let ook op het eigen risico. Een vrijwillig eigen risico van €250 of €500 drukt de premie merkbaar — soms met 10 tot 15% — maar zorg er dan voor dat dat bedrag daadwerkelijk beschikbaar is als de schade er ooit komt.
Vergelijking met Golf, Astra en Civic
De Ford Focus deelt zijn segment met de Volkswagen Golf, de Opel Astra en de Honda Civic. Voor verzekeraars zijn die auto’s niet uitwisselbaar, ook al lijken ze op paper in dezelfde klasse te zitten.
De Volkswagen Golf geldt als de meest conservatief gereden auto in dit segment — een beeld dat is opgebouwd op basis van jarenlange schadestatistieken. Het gevolg: de Golf scoort bij veel verzekeraars iets lagere premies dan de Focus, gemiddeld €5 tot €12 per maand goedkoper bij vergelijkbare uitvoering en leeftijdsgroep. De Golf GTI en Golf R zijn de uitzondering: die vallen net als de Focus ST en RS in hogere risicoklassen.
De Opel Astra heeft historisch gezien goedkopere onderdelen en lagere reparatiekosten dan de Focus. Dat weerspiegelt zich in een iets lagere all risk premie — typisch €5 tot €15 per maand minder. De Astra heeft echter in 2026 een lagere restwaarde na vijf jaar dan de Focus, wat het voordeel op de verzekering deels neutraliseert in het totale eigenaarsperspectief.
De Honda Civic scoort doorgaans gunstig op betrouwbaarheidsstatistieken, wat zijn weerslag heeft op de schadefrequentie. Verzekeraars kennen de Civic daarmee soms een iets lagere premie toe dan de Focus voor vergelijkbare dekking, hoewel het verschil per maatschappij sterk varieert.
Al met al is de Focus qua verzekeringspremie iets duurder dan de Golf en Astra, maar nauwelijks duurder dan de Civic. Het zijn marginale verschillen die voor het merendeel van de rijders minder gewicht hebben dan de eigen schadevrije jaren en leeftijd. Wie zuiver op verzekeringspremie wil optimaliseren, doet er goed aan om bij vergelijkingssites een kenteken-gebaseerde berekening te laten maken voor zowel de Focus als zijn alternatieven.
Ford Focus als leaseauto: hoe zit de verzekering in elkaar?
De Ford Focus is van oudsher een populaire keuze in het zakelijke leasepark. In 2026 is de Focus MK4 als Mild Hybrid (1.0 EcoBoost Hybrid 125pk of 155pk) aantrekkelijk voor lease vanwege de lagere bijtelling voor milieuvriendelijkere varianten. Leasemaatschappijen als Athlon, Ayvens en Superlease bieden de Focus vanaf circa €420 per maand in operational lease, inclusief verzekering en onderhoud.
Wanneer de auto via de werkgever wordt geleasd, is de verzekering onderdeel van het leasecontract — de leasemaatschappij of de werkgever regelt dat. Kies je voor private lease of financial lease, dan sluit je zelf een verzekering af. Bij financial lease is all risk doorgaans verplicht zolang de lening loopt, omdat de financier het voertuig als onderpand beschouwt.
Voor zzp’ers die een Focus zakelijk rijden en die op naam van de zaak willen verzekeren: let op de zakelijke kilometrageregistratie. Zakelijke autoverzekeringen van partijen als Interpolis Zakelijk of Allianz Zakelijk kennen soms andere schadevrije-jaren-structuren dan particuliere polissen. Controleer ook of de auto voor persoonlijk gebruik gedekt is; niet alle zakelijke polissen dekken privégebruik automatisch. Meer informatie over zakelijk autorijden en fiscale aftrekbaarheid vind je bij de Rijksoverheid.
De Ford Focus MK1 als youngtimer of klassieker
De eerste generatie Ford Focus — de MK1 uit 1998 tot 2004 — heeft inmiddels de grens van 22 tot 28 jaar bereikt. In verzekeringstermen raakt die auto aan de grens van youngtimer- en beginnende klassieker-status. Vanaf 2026 geldt een aangepaste drempelleeftijd voor de youngtimer-bijtellingsregeling: de grens is opgetrokken, met vanaf 2027 een minimumleeftijd van 25 jaar voor de preferentiële fiscale behandeling.
Voor verzekeringsdoeleinden geldt de MK1 als youngtimer, niet als oldtimer (die status begint fiscaal bij 40 jaar). Een gespecialiseerde youngtimer-verzekering via partijen als KNAC of dedikate aanbieders biedt één groot voordeel boven een gewone autoverzekering: de mogelijkheid om de auto te verzekeren op taxatiewaarde (agreed value) in plaats van dagwaarde. De dagwaarde van een MK1 Focus in gewone staat is inmiddels gedaald tot €2.000 tot €4.500. Maar een goed onderhouden exemplaar met lage kilometerstand en rijkere uitvoering (zoals de MK1 ST170) heeft een werkelijke marktwaarde van €5.000 tot €9.000 of meer.
Bij een gewone autoverzekering op dagwaarde word je bij total loss uitbetaald op basis van de gedaalde boekwaarde — niet op basis van wat je er zelf voor hebt betaald of wat je ervoor terugkrijgt op de markt. Laat je MK1 Focus taxeren als je hem voor meer dan de dagwaarde wilt verzekeren. De meerkosten van een youngtimer-polis zijn bij beperkt rijden (maximaal 5.000 à 8.000 km per jaar) relatief laag, typisch €15 tot €35 per maand.
De Ford Focus is in al zijn generaties een auto die zijn waarde bewijst — zowel op de weg als in het dagelijks gebruik. Wie de juiste uitvoering kiest, de dekking afstemt op de dagwaarde en minimaal vijf aanbieders vergelijkt met het concrete kenteken in de hand, voorkomt dat de verzekeringspremie het rijplezier overschaduwt. In 2026 zijn er meer dan genoeg opties om de Focus concurrerend verzekerd te krijgen, ook als je jong bent of een sportieve versie kiest.
Veelgestelde vragen
Wat kost een Ford Focus verzekering per maand in 2026?
Dat hangt sterk af van je leeftijd, schadevrije jaren, postcode en de dagwaarde van je Focus. Voor een bestuurder van 35 jaar met acht schadevrije jaren op een Focus Titanium van vijf jaar oud ligt de WA+ premie in 2026 globaal tussen de €35 en €60 per maand. Voor een 20-jarige zonder schadevrije jaren loopt diezelfde dekking al snel op naar €130 tot €200 per maand. Vergelijk altijd met het kenteken van je specifieke auto voor een nauwkeurig aanbod.
Is de Ford Focus ST of RS veel duurder te verzekeren?
Ja, fors. De Focus ST met 280pk en zeker de RS met 350pk vallen bij verzekeraars in een hogere risicoklasse dan de basisuitvoeringen. Dat levert een premieopslag op van gemiddeld €15 tot €35 per maand voor WA+, meer voor all risk. De RS is bovendien een tweedehandsauto (bouw gestopt in 2018) met een hoge dagwaarde bij goed onderhouden exemplaren, wat de all risk premie verder opdrijft. Laat bij aanschaf altijd eerst een verzekeringsofferte maken vóór je definitief koopt.
Is de Ford Focus goedkoper of duurder te verzekeren dan de Volkswagen Golf?
In de meeste gevallen iets duurder. De Golf staat bekend om lagere schadefrequenties in de statistieken van verzekeraars, wat resulteert in een premie van gemiddeld €5 tot €12 per maand lager dan een vergelijkbare Focus bij dezelfde leeftijdsgroep en uitvoering. Het gaat om marginale verschillen die in de praktijk worden overschaduwd door je persoonlijke rijhistorie. Voor jou als individu kan de Focus goedkoper uitvallen dan de Golf, simpelweg door een iets andere score bij de gekozen verzekeraar.
Welke dekking is slim bij een Focus van zeven jaar oud?
Voor een Focus van zeven jaar oud met een dagwaarde van €8.000 tot €12.000 is beperkt casco (WA+) in de meeste gevallen de beste keuze. Je bent dan gedekt voor diefstal, brand, storm en hagel, maar niet voor eigen schade. All risk is bij deze dagwaarde zelden rendabel: de jaarlijkse meerprijs vertegenwoordigt al gauw een te hoog percentage van de autowaarde. Controleer de grens met de vuistregel: is de jaarlijkse meerprijs meer dan 10% van de dagwaarde? Dan kies je WA+.
Hoe zit de verzekering bij een geleasde Ford Focus?
Bij operational lease via je werkgever of een leasemaatschappij is de verzekering onderdeel van het leasecontract — je hoeft zelf niets te regelen. Bij private lease of financial lease sluit je in de regel zelf een all risk verzekering af; bij financial lease is dit doorgaans contractueel verplicht zolang de lening loopt. Zzp’ers die een Focus zakelijk rijden, controleren of de polis ook privégebruik dekt. De AFM houdt toezicht op eerlijke polisvoorwaarden; vergelijk de kleine lettertjes voor je tekent.
Hoe verzeker ik een Ford Focus MK1 als youngtimer?
Een Ford Focus MK1 van voor 2004 is in 2026 oud genoeg om voor een gespecialiseerde youngtimer-polis in aanmerking te komen. Het grote voordeel: je kunt de auto verzekeren op taxatiewaarde in plaats van de lage dagwaarde. Laat een erkend taxateur een rapport opstellen, dan kun je bij total loss de werkelijke marktwaarde vergoed krijgen. Bij beperkt rijden (maximaal 6.000 à 8.000 km per jaar) liggen de premies voor een youngtimer-polis doorgaans op €15 tot €35 per maand — goedkoper dan reguliere verzekering bij dezelfde dekking.
Tekst geoptimaliseerd in mei 2026.









