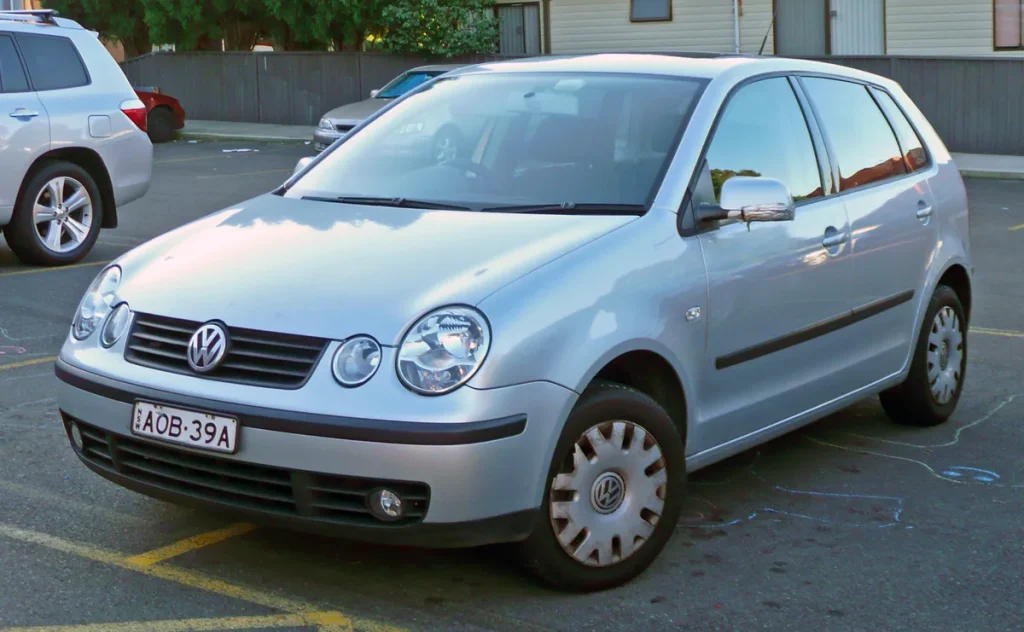
Je hebt je rijbewijs, je hebt een tweedehands Polo van €2.500 en je moet nu ook nog een autoverzekering regelen. Als student ben je blij als je überhaupt een auto hebt — maar de premierekening kan flink tegenvallen. Goed nieuws: voor studenten met een goedkope occasion zijn er in 2026 verzekeringen beschikbaar voor minder dan €800 per jaar als je verstandig kiest. De sleutel zit in de juiste dekkingsvorm, het goede moment van vergelijken en weten wat je echt nodig hebt.
Deze post gaat niet over telematica-polissen of het opbouwen van schadevrije jaren via je ouders — die onderwerpen komen elders aan bod. Hier draait het om de meest praktische vraag voor de meeste studenten: welk type verzekering past bij een auto van €1.500 tot €6.000, welke verzekeraars bieden de scherpste premies in 2026, en wat moet je weten als je je auto even aan een studievriend uitleent?
WA-only: logische keuze voor een goedkope occasion
Voor studenten met een kleine, goedkope auto is de keuze bijna altijd dezelfde: WA (wettelijke aansprakelijkheid). Dit is de wettelijk verplichte minimale dekking. Het dekt schade die je aan anderen veroorzaakt — letsel, schade aan andermans auto of eigendom. Wat het niet dekt: schade aan je eigen auto. Dat klinkt als een nadeel, maar bij een auto van €2.000 is het veelal de verstandigste financiële keuze.
De redenering is eenvoudig. Stel je betaalt €45 per maand voor een WA+-polis met bescherming bij diefstal en brand. Dat is €540 per jaar voor een auto die zelf maar €2.000 waard is. Bij een WA-polis voor €25 per maand betaal je €300 per jaar — en als je in drie jaar geen schade hebt, heb je al bijna de waarde van de auto bespaard. Voor een auto die je toch al overweegt te vervangen als hij stukgaat, is dat zuivere rekenkunde.
Wanneer is WA+ wel de moeite waard? Als je auto €5.000 of meer waard is, als je in een postcodegebied woont met verhoogde diefstalrisico’s (Rotterdam, Amsterdam) of als je auto specifiek gevoelig is voor ruitschade door veelvuldig rijden op onverharde wegen. WA+ dekt namelijk ook brand, storm, diefstal en ruitschade — de beperkt-casco-module die bij een iets hogere waarde zinvol wordt.
Wat kost een studenten-autoverzekering in 2026?
De premieverschillen tussen verzekeraars zijn in 2026 groot. Studentenverzekering.nl rapporteerde in mei 2026 een starttarief van €37,08 per maand voor studenten, wat neerkomt op iets minder dan €445 per jaar. De goedkoopste WA-polissen in de markt gaan in februari 2026 al van start bij pakweg €10,53 per maand bij aanbieders zoals FBTO op vergelijkingssites — al zijn die laagste tarieven sterk afhankelijk van auto, postcode en leeftijd.
Realistischer voor de meeste studenten: plan je budget op €30 tot €55 per maand, afhankelijk van de volgende factoren:
- Postcode: het verschil tussen de duurste provincie (Zuid-Holland) en de goedkoopste (Friesland) is gemiddeld €437 per jaar — dat is meer dan €36 per maand verschil puur op basis van je adres.
- Auto: het APM-gewicht (cataloguswaarde) en vermogen bepalen je verzekeringsklasse. Een Polo 1.0 scoort beter dan een Golf 1.6 TDI.
- Leeftijd: als student van 22 betaal je minder dan als 18-jarige. Elke leeftijdsgroep heeft een ander risicoprofiel.
- Schadevrije jaren: heb je nog geen eigen schadevrije jaren, dan is je no-claimkorting nul — maar dat hoeft de premie niet extreem hoog te maken als de rest van het profiel gunstig is.
Gebruik altijd een actuele vergelijkingssite zoals die van de Consumentenbond of Geld.nl om jouw specifieke situatie te vergelijken. De markt beweegt, en hetzelfde profiel kan bij verzekeraar A tientallen euro’s goedkoper zijn dan bij verzekeraar B.
InShared versus FBTO: de twee populairste keuzes voor studenten
Twee verzekeraars duiken steeds bovenaan in de studentenvergelijkingen: InShared en FBTO. Ze hanteren allebei een scherpere premie dan de traditionele grote merken, maar werken op een andere manier.
InShared is volledig digitaal en werkt met het principe van de jaarbalans. Als aan het eind van het jaar meer premie is binnengekomen dan er is uitbetaald aan schade, verdelen ze een deel van het overschot terug aan klanten. Dat kan in een goed jaar een aardige terugbetaling opleveren — maar het is geen garantie. InShared is in de Consumentenbond-test in 2025 en april 2026 herhaaldelijk als een van de beste autoverzekeringen beoordeeld. WA-premies beginnen bij pakweg €25,46 per maand. De klantenservice loopt volledig digitaal, wat voor veel studenten prima werkt maar bij complexe schades soms iets meer geduld vraagt.
FBTO richt zich specifiek op jongeren en studenten en staat bekend om flexibiliteit: je kunt je dekking makkelijk aanpassen, tijdelijk verhogen of verlagen en de polis eenvoudig opzeggen. FBTO werd begin 2026 op vergelijkingssites regelmatig als goedkoopste aanbieder aangemerkt voor WA. Naast lage premies biedt FBTO ook een rijstijlkorting via hun app — interessant als je weinig rijdt of bewust remmend rijgedrag aantoont.
| Kenmerk | InShared | FBTO |
|---|---|---|
| WA startpremie | Vanaf ~€25/mnd | Vanaf ~€10,53/mnd (laagste vergelijkingsmarkt) |
| Jaarvoordeel | Jaarbalans-terugbetaling mogelijk | Rijstijlkorting via app |
| Flexibiliteit | Volledig digitaal, eenvoudig opzeggen | Dekking aanpasbaar, studentvriendelijk |
| Klantenservice | Online/chat | Telefoon + online |
| Aanbevolen voor | Digitale gebruiker die schadevrij rijdt | Student die flexibiliteit en lage prijs wil |
Vergelijk in alle gevallen het aanbod via onze premiepagina’s of een onafhankelijke tool, want premies wisselen regelmatig en de goedkoopste voor profiel A is niet per se de goedkoopste voor profiel B.
Je auto uitlenen aan een studievriend: wat dekt je verzekering?
Je roommate vraagt of hij even je Polo mag lenen voor een weekendje naar zijn ouders. Mag dat zomaar? En wat gebeurt er als hij schade rijdt?
Het korte antwoord: in de meeste gevallen is je auto gewoon verzekerd als je hem uitleent, mits de lener een geldig rijbewijs heeft en je hem gratis uitleent. De autoverzekering is immers gekoppeld aan het voertuig, niet aan de bestuurder. Heeft je auto een WA-verzekering, dan is schade die jouw vriend aan een derde toebrengt ook gedekt wanneer hij rijdt.
Waar het ingewikkelder wordt: schade aan je eigen auto (bij WA niet gedekt), schade door een onervaren bestuurder, of de vraag of jouw no-claim teruggaat als je vriend een buts rijdt. En dat laatste is precies het probleem: bij een schade rijden beiden terug op de bonus-malus ladder — jij als polishouder, ook al reed je zelf niet.
Wil je structureel je auto delen of voor langere periodes uitlenen? Dan zijn er twee specifieke opties in 2026: de Ohra Leenautoverzekering en de Centraal Beheer leenautoverzekering. Beide kosten vanaf €6 per dag en geven de lener een eigen tijdelijke dekking, los van jouw polis. Dit beschermt jouw eigen schadevrije jaren. De FBTO-uitleg over auto uitlenen en het artikel van de Consumentenbond over auto uitlenen geven praktische handvatten.
De vuistregel voor studenten: leen je auto incidenteel uit aan iemand met rijbewijs? Geen probleem. Maar maak duidelijke afspraken over wat er gebeurt bij schade — en overweeg een dagverzekering als het om langere periodes gaat.
Kort rijden en flexibele polissen
Veel studenten rijden niet elke dag. Je woont op kamers in de stad, de auto staat drie weken stil terwijl je met de fiets of het ov gaat. Toch betaal je gewoon maandpremie. Dat voelt oneerlijk — maar er zijn manieren om hier slim mee om te gaan.
Ten eerste: kilometerbegrenzing. Sommige verzekeraars bieden een korting als je jaarlijks minder dan 10.000 of 7.500 kilometer rijdt. FBTO en InShared vragen allebei naar verwacht kilometrage bij het afsluiten van je polis. Geef dit eerlijk op; rijdt je meer dan opgegeven, dan kan de verzekeraar bij schade problemen maken.
Ten tweede: sommige aanbieders hebben flex- of pauseermogelijkheden. FBTO staat erom bekend dat je tijdelijk je dekking kunt aanpassen. Wil je de auto twee maanden stallen en niet rijden? Informeer of je de dekking tijdelijk kunt omzetten naar ‘opslag’ (brand- en stormschade terwijl de auto geparkeerd staat, zonder WA-component). Dat scheelt premie.
Ten derde: eigen risico bewust verhogen. Kies je voor WA+ of casco, dan heeft een hoger eigen risico (bijv. €500 in plaats van €150) direct effect op de maandpremie. Bij een auto van lage waarde is dit risico relatief beperkt, want de totale schadevergoeding zal hoe dan ook gemaximeerd zijn op de dagwaarde van de auto.
Voor studenten die weinig rijden en in een grotere stad wonen, loont het ook te kijken naar deelauto-alternatieven. Diensten als Snappcar of MyWheels bieden soms aantrekkelijkere financiële modellen dan een eigen auto met jaarlijkse verzekeringskosten. Dat is uiteraard een andere keuze, maar een die voor sommige studenten logischer is. Bekijk ook de autoverzekering categoriepagina voor meer vergelijkende informatie.
Waar je op moet letten bij het afsluiten
Een paar praktische punten die studenten regelmatig over het hoofd zien bij het afsluiten van een autoverzekering:
Hoofdrijder versus regelmatige bestuurder. De goedkoopste constructie is dat jij als polishouder de hoofdrijder bent — degene die de auto het meest gebruikt. Laat je paps of mams hoofdrijder worden terwijl jij de auto dagelijks gebruikt, dan is dat fraude. Niet alleen onethisch, maar bij schade een reden om de claim te weigeren.
Schademelding of zelf betalen? Bij een kleine schade — een deuk, een krasje, minder dan €400 — is het bijna altijd voordeliger om die zelf te betalen. Elke claim die je indient, kost je treden op de bonus-malus ladder. Die ladder herstel je pas na jaren schadevrij rijden. Een kleine claim nu kost je over vijf jaar aanzienlijk meer dan de uitkering waard was.
Controleer de polisvoorwaarden op bijrijders. Staat er een leeftijdsgrens of rijbewijseis in? Sommige polissen beperken de dekking voor bestuurders jonger dan 23 jaar als jij zelf ouder bent en als hoofdrijder staat vermeld. Dit is zeldzaam maar het komt voor.
Jaarlijks vergelijken loont. Verzekeraars indexeren premies jaarlijks, maar bieden nieuwe klanten soms significant lagere tarieven. Vergelijk elk jaar opnieuw op je verlengingsdatum. Stap over als een andere aanbieder €80 of meer per jaar goedkoper is — de administratie kost je een halfuur.
Als student in 2026 hoef je je autoverzekering niet als een vaste kostenpost te accepteren. Met een WA-polis bij InShared of FBTO, een realistic kilometeropgave, verstandig omgaan met schades en jaarlijks overstappen als het loont, kom je prima binnen een budget van €600 tot €750 per jaar voor een goedkope occasion — ruim onder de grens van €800 die voor veel studenten haalbaar is. De sleutelkeuze is altijd: ken de waarde van je auto, kies de dekking die daarbij past en vergelijk elk jaar opnieuw.
Veelgestelde vragen
Wat is de goedkoopste autoverzekering voor studenten in 2026?
De laagste WA-premies in mei 2026 beginnen op vergelijkingssites bij FBTO rond €10,53 per maand, al hangt het exacte bedrag sterk af van auto, postcode en leeftijd. InShared en FBTO scoren het vaakst hoog bij studenten vanwege lage basispremies en digitale toegankelijkheid. Studentenverzekering.nl rapporteerde een gemiddeld starttarief van €37,08 per maand voor studenten. Vergelijk altijd op een onafhankelijke site voor jouw specifieke profiel.
Heb ik WA-only of WA+ nodig als student?
Voor een auto tot circa €4.000 à €5.000 is WA-only financieel het meest logisch: je betaalt geen casco-premie voor een auto die bij totaalverlies toch weinig waard is. WA+ (beperkt casco) wordt interessant als je auto meer waard is, als je in een diefstalrisicogebied woont, of als ruitschade een reëel risico is. Volledig casco is voor studenten met een goedkope occasion bijna nooit de moeite waard.
Mag ik mijn auto uitlenen aan een studievriend?
Ja, dat mag. Je verzekering dekt de auto ook als iemand anders rijdt, mits de lener een geldig rijbewijs heeft en de lening gratis is. Maar als de lener schade rijdt, gaat jouw no-claim omlaag. Wil je dat voorkomen, dan is een dagverzekering via Ohra of Centraal Beheer (vanaf €6 per dag) een slimme oplossing: de lener heeft dan eigen dekking en jouw schadevrije jaren blijven intact.
Hoe bespaar ik als student die weinig rijdt?
Geef je werkelijke kilometerscotto eerlijk op bij het afsluiten — bij minder dan 7.500 of 10.000 kilometer per jaar bieden veel verzekeraars korting. Verhoog je eigen risico als je WA+ of casco hebt. Kijk ook of je tijdelijk de dekking kunt aanpassen als de auto gestald staat. Betaal jaarlijks in één keer in plaats van per maand — dat scheelt bij de meeste verzekeraars 3 tot 8%.
Wat is de InShared jaarbalans en wat levert die op?
InShared reserveert een deel van de premies voor het uitbetalen van schades. Is er aan het eind van het jaar een overschot — omdat er weinig claims zijn ingediend — dan verdeelt InShared dat geld terug over de klanten. Hoeveel je terugkrijgt is niet gegarandeerd: het hangt af van de totale schadecijfers in dat jaar. In jaren met weinig schade kan het een leuke meevaller zijn van tientallen euro’s, maar reken er niet op in je basisbudget.
Kan ik mijn premie verlagen door een hoger eigen risico te kiezen?
Ja, een hoger eigen risico verlaagt direct de maandpremie bij WA+ en casco-polissen. Kies je voor €500 in plaats van €150 eigen risico, dan kan de maandpremie met €8 tot €15 dalen, afhankelijk van de verzekeraar. Dat loont alleen als je een financiële buffer hebt om een eventuele schade zelf te betalen. Bij een goedkope auto is het totale schadebedrag ook begrensd, dus het risico van een hoog eigen risico is beperkt.
Tekst geoptimaliseerd in mei 2026.









