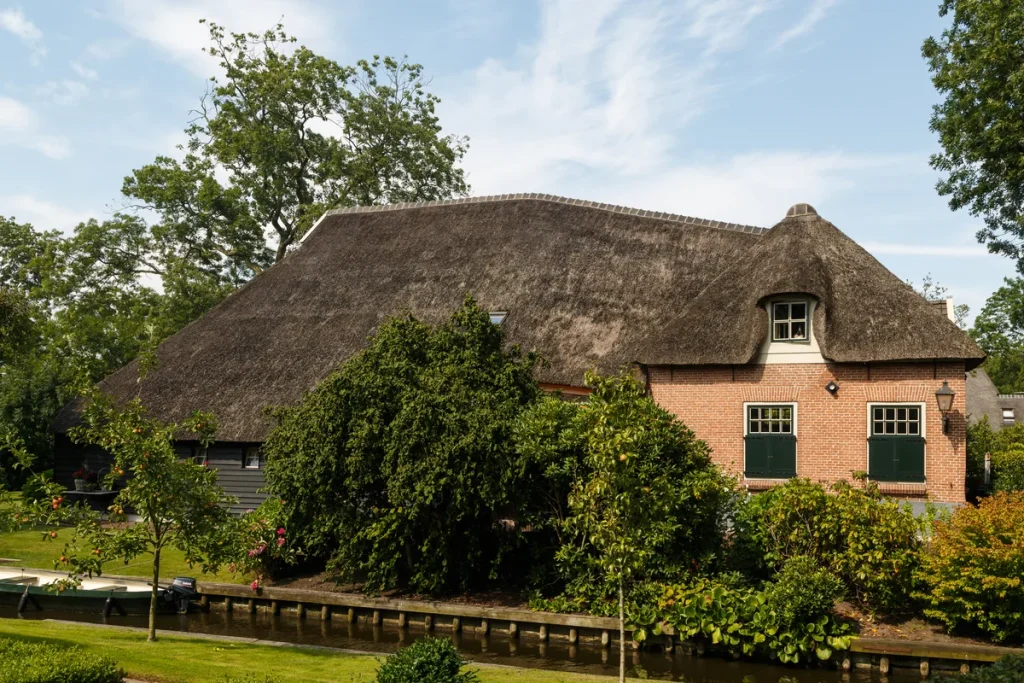
Wie een woning met rieten dak wil verzekeren, stuit al snel op een muur. De meeste grote landelijke verzekeraars wijzen traditionele rieten daken af of sturen je door naar een tussenpersoon voor maatwerk. Interpolis is daarin een uitzondering: via jouw Rabobank-adviseur kun je een woonhuisverzekering afsluiten die ook een rieten dak dekt. Dat klinkt eenvoudig, maar achter die acceptatie schuilt een uitgebreid pakket aan eisen en een premieopslag die fors hoger uitvalt dan bij een pannendak.
In 2026 is de vraag naar opstalverzekeringen voor rieten daken groter dan ooit. Biobased bouwen wint terrein, monumentale boerderijen worden gerenoveerd, en de populariteit van het Nederlandse platteland als woonplek stijgt. Tegelijkertijd zijn verzekeraars kritischer geworden op brandrisico’s. Die combinatie maakt het interessant om precies te weten waar je bij Interpolis aan toe bent — en wanneer een gespecialiseerde rietpolis een betere keuze is.
Interpolis en rieten daken: waarom regulier al bijzonder is
Interpolis is een merk van Achmea en wordt uitsluitend aangeboden via Rabobank-adviseurs. Dat bankverzekeringsmodel betekent dat je geen directe online offerte kunt aanvragen voor een rieten dakwoning: de acceptatie verloopt altijd via persoonlijk advies bij een Rabobank-kantoor of via de online bankomgeving, gevolgd door acceptatiecontrole door de back-office. Dit onderscheidt Interpolis meteen van pure onlineverzekeraars als FBTO of Centraal Beheer Direct, die voor traditionele rieten daken in de meeste gevallen geen dekking bieden.
Het feit dat Interpolis rieten daken accepteert — zowel traditionele open constructies als schroefdaken — heeft historische wortels. Achmea/Interpolis heeft via zijn coöperatieve netwerk van Rabobanken van oudsher sterke binding met de agrarische sector. Boerderijen met rieten daken zijn in de klantbasis sterk vertegenwoordigd. Die institutionele kennis van het risico vertaalt zich in een acceptatiebeleid dat genuanceerder is dan bij veel concurrenten.
Wel geldt bij elk rieten dak: je moet het melden bij Rabobank op het moment dat je de verzekering aanvraagt of aanpast. Doe je dat niet, en er volgt een brandschade, dan kan Interpolis de uitkering (gedeeltelijk) weigeren wegens verzwijging van een risicoverhogend kenmerk. Transparantie over het type dakconstructie is dus geen formaliteit — het is een harde poliseis.
Voorwaarden die Interpolis stelt aan een rieten dak
Interpolis publiceert op haar eigen website een uitgebreid overzicht van brandveiligheidseisen voor rieten daken. Die eisen zijn niet vrijblijvend: ze zijn onderdeel van de polisvoorwaarden en worden getoetst bij een eventuele schadeclaim. De belangrijkste vereisten in 2026 zijn de volgende:
Vonkenvanger met gecertificeerde specificaties. Als je een open haard, houtkachel of pelletkachel hebt — en bij veel rieten dakwoningen is dat het geval — is een vonkenvanger verplicht. Interpolis stelt concrete technische eisen: de kap moet gemaakt zijn van koperdraad of roestvrij staal, de draden moeten een minimale doorsnede van 1 mm hebben, de maaswijdte moet liggen tussen 9,5 en 12,5 mm, en het totale gaasoppervlak moet minimaal drie keer zo groot zijn als de doorlaat van de schoorsteen. Dit zijn strengere specificaties dan de standaard bouwbesluit-eisen.
Jaarlijkse schoorsteenveger. Interpolis adviseert het laten vegen van de schoorsteen één tot twee keer per jaar door een gespecialiseerd bedrijf. Bij een claim kan de verzekeraar om bewijs vragen — bewaar dus de facturen of afschriften. Bij een houtkachel die intensief wordt gebruikt, is twee keer per jaar de norm.
Rookmelders op elke verdieping. Rookmelders zijn sinds 1 juli 2022 wettelijk verplicht op iedere bouwlaag. Voor rieten dakwoningen geldt bovendien het advies om ook in de nok en op overlopen melders te plaatsen, omdat een dakbrand zich anders snel en onopgemerkt kan uitbreiden voordat het alarm afgaat.
Brandwerende omkokering bij doorgaande leidingen. Schoorstenen en leidingen die door de dakconstructie lopen, moeten brandwerend zijn omkoerd. Hiermee wordt voorkomen dat hitte of vonken via de constructie het riet van binnenuit bereiken.
Melding aan Rabobank bij daktype-wijziging. Vervang je het pannendak door riet, of laat je een behandeling met brandvertragende coating uitvoeren? Meld dit. Wijzigingen in dakconstructie of -behandeling hebben directe gevolgen voor de risicocategorie en daarmee voor premie en dekking.
Voldoe je niet aan één of meer van deze eisen, dan kan Interpolis bij een brandschade een beroep doen op de schadebeperkingsclausule of de vervulling van een eigen risicohoger opleggen. In het ergste geval vervalt de dekking geheel als sprake is van opzettelijke verzwijging.
Wat betaal je bij Interpolis voor een rieten dakwoning in 2026?
Interpolis publiceert geen vaste tariefkaart voor rieten daken — de premie wordt berekend op basis van de herbouwwaarde, het type dakconstructie, de ligging, de aanwezigheid van een open haard en het eigen risico dat je kiest. Op basis van marktinformatie en adviesgesprekken bij Rabobank-kantoren zijn in 2026 de volgende bandbreedtes realistisch:
| Daktype | Herbouwwaarde €250.000 | Herbouwwaarde €400.000 |
|---|---|---|
| Pannendak (referentie) | €340–€420/jaar | €520–€650/jaar |
| Schroefdak (riet op gesloten ondergrond) | €420–€560/jaar | €650–€850/jaar |
| Traditioneel rieten dak, met impregnering | €620–€900/jaar | €950–€1.400/jaar |
| Traditioneel rieten dak, zonder impregnering | €800–€1.100/jaar | €1.200–€1.700/jaar |
Interpolis hanteert een preventiepremiekorting van 7 tot 14 procent als je aantoonbaar extra brandveiligheidsmaatregelen hebt genomen boven het verplichte minimum — denk aan een automatische brandmeldinstallatie die doormeldt naar een erkende meldkamer, of een sprinklerinstallatie in de nok. Die korting kan op jaarbasis al snel €80 tot €200 bedragen en maakt de investering in extra maatregelen ook financieel interessant.
Het eigen risico bij Interpolis woonhuisverzekering is standaard €0, met de mogelijkheid dit te verhogen naar €100, €250 of €500. Een eigen risico van €500 levert doorgaans 8 tot 12 procent premiekorting op. Voor een rieten dakpolis van €900 per jaar is dat een besparing van €72 tot €108 per jaar — zinvol als je de reserve hebt om kleine schades zelf op te vangen.
Interpolis versus gespecialiseerde rietdakverzekeraars
De vergelijking tussen Interpolis en gespecialiseerde aanbieders zoals Rietpolis (Howden), Alpina of Klijn/Zijlmans & Partners is niet zwart-wit. Elk model heeft voor- en nadelen die afhangen van jouw specifieke situatie.
Voordelen van Interpolis: Je combineert opstal, inboedel en eventueel andere Rabobank-verzekeringen in één relatie. Dat geeft overzicht en levert doorgaans 5 tot 10 procent pakketkorting. De acceptatieprocedure is bij schroefdaken sneller dan bij gespecialiseerde aanbieders die altijd maatwerk beoordelen. Interpolis biedt ook dekking voor bijgebouwen, tuinaanleg en bouwkundige verbeteringen als standaard onderdeel van de woonhuisverzekering — iets wat bij gespecialiseerde rietpolissen soms beperkt of tegen meerprijs wordt aangeboden.
Nadelen van Interpolis: Voor traditionele open rieten daken op balken — de meest brandgevoelige constructie — is de premieopslag bij Interpolis relatief hoog vergeleken met Rietpolis. Gespecialiseerde verzekeraars kennen het risico beter en kunnen daardoor in sommige gevallen een lagere premie bieden, ook voor moeilijke objecten. Bovendien hanteren gespecialiseerde rietdakverzekeraars doorgaans all-risk als standaard, terwijl Interpolis een named-perils polis aanbiedt waarbij specifiek omschreven oorzaken gedekt zijn. All-risk geeft ruimere bescherming bij onvoorziene schades.
De vergelijkingstools op verzekering.veel.nl kunnen helpen bij een eerste oriëntatie, maar voor rieten daken is een gesprek met een onafhankelijk tussenpersoon of een Rabobank-adviseur onmisbaar. Online vergelijkers bevatten de meeste gespecialiseerde rietaanbieders niet.
De overstapprocedure bij Interpolis
Wil je overstappen naar Interpolis — of wil je je bestaande Interpolis-polis uitbreiden naar een rieten dakwoning — dan verloopt de procedure in een paar concrete stappen.
Stap 1: Inventarisatie bij Rabobank. Maak een afspraak bij je Rabobank-adviseur of via de Rabobank-app voor een telefonisch adviesgesprek. Je hebt nodig: de herbouwwaarde van de woning (laat deze professioneel vaststellen als je die niet weet), het bouwjaar, het daktype (open constructie of schroefdak), aanwezigheid van open haard of houtkachel, en bewijs van recent schoorsteenvegen.
Stap 2: Acceptatiecheck. De back-office van Interpolis beoordeelt het object. Bij schroefdaken is dit doorgaans een korte controle. Bij traditionele open rieten daken kan het enkele werkdagen duren en wordt soms aanvullende documentatie gevraagd, zoals foto’s van de dakconstructie of een taxatierapport.
Stap 3: Polisaanbod en vergelijking. Je ontvangt een polisblad met exacte premie en voorwaarden. Vergelijk dit met offertes van minimaal één gespecialiseerde rietverzekeraar voordat je tekent. Let daarbij niet alleen op de premie, maar ook op het dekkingsniveau (named-perils vs. all-risk), het eigen risico en de uitsluitingen rond onderhoud.
Stap 4: Opzegging huidige polis. De meeste verzekeringen kennen een opzegtermijn van één maand voor de verlengingdatum. Interpolis biedt ook de optie van overstap mid-looptijd als de huidige verzekeraar niet opzegt of weigert; in dat geval neemt Interpolis de dekking over vanaf de ingangsdatum van de nieuwe polis.
Wil je weten welke rechtsbescherming je hebt als je het oneens bent met een claimbeslissing van Interpolis? Raadpleeg dan het Klachteninstituut Financiële Dienstverlening (Kifid), waar je klachten over verzekeringsgeschillen gratis kunt indienen.
Hoe bespaar je op je Interpolis-premie voor een rieten dak
Er zijn concrete stappen die de Interpolis-premie voor een rieten dakwoning significant kunnen verlagen zonder dat je inlevert op dekking:
Brandvertragende impregnering laten uitvoeren. Een gecertificeerde coating (geldig 7 tot 10 jaar) verlaagt de risicocategorie bij Interpolis en kan de premie met 10 tot 20 procent drukken. De investering van €15 tot €30 per m² verdient zich terug via lagere premies — bij een dak van 150 m² en een premiebesparing van €100 per jaar heb je de kosten in 22 à 45 jaar terugverdiend. Maar er is ook een verzekeringstechnisch voordeel: zonder impregnering kan Interpolis bij schade claimen dat je onvoldoende preventieve maatregelen hebt getroffen.
Opstal en inboedel bij Interpolis combineren. Een gecombineerde woonverzekering (opstal + inboedel) bij Interpolis via Rabobank levert doorgaans 5 tot 10 procent korting op het totaalpakket. Voor een rieten dakwoning met een opstalpremie van €900 en een inboedelpremie van €200 is dat €55 tot €110 per jaar.
Herbouwwaarde laten hertaxeren. Veel rieten dakwoningen zijn onderverzekerd omdat de herbouwwaarde te laag is ingeschat — en soms oververzekerd. Een gecertificeerde taxateur met kennis van bijzondere dakconstructies kost €200 tot €400, maar zorgt voor een correct afgestemde premie en voorkomt problemen bij een claim. De Nibud-woonlastencalculator geeft een indicatie van gangbare verzekeringsbedragen in relatie tot de totale woonlasten.
Preventiepremiekorting maximaliseren. Interpolis kent een korting van 7 tot 14 procent voor aantoonbare extra brandveiligheidsmaatregelen. Een rookmeldinstallatie die doormeldt naar een gecertificeerde alarmcentrale — die je ook voor inbraakbeveiliging kunt gebruiken — telt als kwalificerende maatregel. Vraag je Rabobank-adviseur expliciet welke maatregelen voor de kortingsregeling in aanmerking komen.
Een overstap van Interpolis naar een gespecialiseerde rietverzekeraar loont financieel vooral als je een traditioneel open rieten dak hebt op een grote of monumentale woning. Voor een schroefdak op een moderne woning is Interpolis via Rabobank in de meeste gevallen concurrerend en biedt het de praktische voordelen van een gecombineerd pakket. Raadpleeg bij twijfel ook de Consumentenbond-vergelijker voor een actueel marktoverzicht, en bekijk de categoriepagina Woonhuis & Inboedelverzekering op deze site voor aanvullende tips over opstal- en inboedeldekking. De keuze tussen regulier en gespecialiseerd hangt uiteindelijk af van twee factoren: het type dakconstructie en de exacte dekkingsbehoefte die jij hebt.
Veelgestelde vragen
Accepteert Interpolis alle typen rieten daken?
Interpolis accepteert via Rabobank zowel schroefdaken (riet op gesloten ondergrond) als traditionele open rieten daken op balken. Bij schroefdaken verloopt de acceptatie doorgaans snel en tegen een beheersbare premieopslag. Bij traditionele open constructies vergt de acceptatie meer documentatie en is de premie fors hoger. In uitzonderingsgevallen — bijvoorbeeld bij een sterk verweerd dak zonder onderhoudsdocumentatie — kan Interpolis acceptatie weigeren en je doorverwijzen naar een gespecialiseerde verzekeraar.
Wat zijn de exacte eisen van Interpolis voor een vonkenvanger?
Interpolis stelt concrete technische specificaties aan de vonkenvanger: gemaakt van koperdraad of roestvrij staal, draden met een minimale doorsnede van 1 mm, maaswijdte tussen 9,5 en 12,5 mm, en een gaasoppervlak dat minimaal drie keer zo groot is als de doorlaat van de schoorsteen. Laat de vonkenvanger installeren door een erkend bedrijf en bewaar de installatiebon. Ontbreekt de vonkenvanger bij een brand waarbij een open haard in gebruik was, dan kan Interpolis de schade (deels) weigeren.
Is de Interpolis-polis voor een rieten dak all-risk of named perils?
De Interpolis woonhuisverzekering is een named-perils polis: gedekt zijn specifiek omschreven oorzaken zoals brand, bliksem, storm, inbraak en waterschade. Schade door een oorzaak die niet expliciet in de polis staat, is niet gedekt. Gespecialiseerde rietdakverzekeraars zoals Rietpolis hanteren all-risk als standaard, waarbij in principe alle plotselinge en onvoorziene schades gedekt zijn tenzij uitdrukkelijk uitgesloten. Voor rieten daken — waarbij onvoorziene schades relatief vaker voorkomen — is all-risk doorgaans de ruimere bescherming.
Hoe verloopt de overstap van een andere verzekeraar naar Interpolis voor een rieten dak?
Maak een afspraak bij Rabobank met de herbouwwaarde, daktype, en bewijs van onderhoud (schoorsteenveger, eventueel impregnering) bij de hand. Na acceptatiecheck ontvang je een polisaanbod. Zeg je huidige polis op per de dichtstbijzijnde verlengingsdatum of per direct als de huidige verzekeraar instemt met tussentijdse beëindiging. Interpolis laat de dekking ingaan op de dag dat je huidige polis eindigt, zodat er geen gat in de verzekering valt. Gemiddeld duurt het hele traject één tot drie weken.
Wanneer is een gespecialiseerde rietdakverzekeraar beter dan Interpolis?
Een gespecialiseerde verzekeraar zoals Rietpolis, Alpina of Klijn/Zijlmans & Partners is in de meeste gevallen beter bij: een traditioneel open rieten dak op een grote of monumentale woning (premie kan lager uitvallen), behoefte aan all-risk dekking als standaard, of als Interpolis acceptatie weigert. Voor een schroefdak op een standaard woning is Interpolis via Rabobank doorgaans concurrerend, zeker als je ook andere verzekeringen bij Rabobank onderbrengt. Vraag altijd een vergelijkende offerte op voordat je een definitieve keuze maakt.
Heeft impregnering van het rieten dak invloed op de Interpolis-premie?
Ja. Brandvertragende impregnering verlaagt de risicocategorie van het dak bij Interpolis en kan de premie met 10 tot 20 procent verminderen. Bovendien beschermt het je juridisch: bij een brand waarbij blijkt dat het dak niet was geïmpregneerd terwijl de polisvoorwaarden dit aanbevelen of vereisen, kan Interpolis een beroep doen op verzwaring van het risico. Laat de behandeling uitvoeren door een gecertificeerd bedrijf, bewaar het certificaat, en meld de uitvoering aan Rabobank zodat de premiekortingaanvraag kan worden verwerkt.
Tekst geoptimaliseerd in mei 2026.









