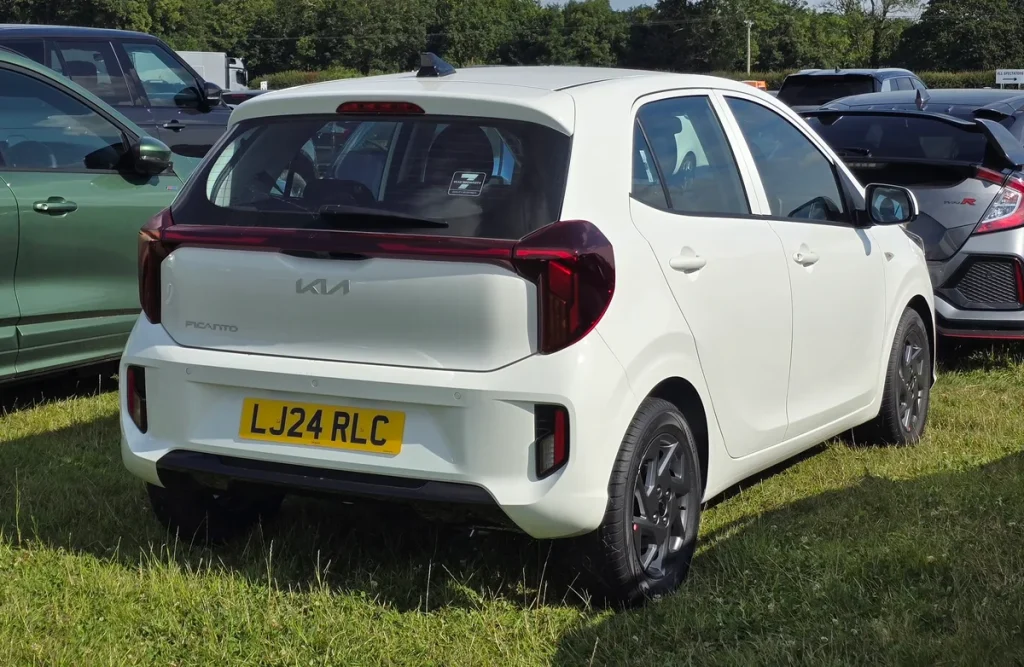
De Kia Picanto is al jaren een van de meest betaalbare stadsauto’s op de Nederlandse markt — en dat geldt ook voor de verzekering. Toch zijn ook Picanto-rijders geraakt door de premieverhogingen die in 2026 over de hele autoverzekeringsmarkt zijn doorgerold. In het eerste kwartaal van 2026 lagen de gemiddelde autopremies in Nederland 9,2 procent hoger dan een jaar eerder, zo blijkt uit cijfers van RiskEnBusiness. Reden genoeg dus om je huidige polis kritisch te bekijken, of je nu net een Picanto hebt gekocht of al jaren rijdt.
In dit stuk lees je precies wat een goede autoverzekering voor de Kia Picanto in 2026 kost, hoe je de juiste dekking kiest en op welke punten Picanto-rijders het vaakst de mist ingaan bij het vergelijken.
WA, beperkt casco of allrisk: wat past bij jouw Picanto?
De keuze tussen dekkingsniveaus is de eerste beslissing die je moet maken. Voor de Kia Picanto zijn er drie gangbare opties, en de juiste keuze hangt vooral af van de leeftijd en waarde van je auto.
WA (Wettelijke Aansprakelijkheid) is het wettelijk verplichte minimum. Het dekt schade die jij veroorzaakt aan anderen — zowel voertuigschade als letselschade. Schade aan je eigen auto valt hier niet onder. Voor een Picanto ouder dan tien jaar met een lage dagwaarde is WA vaak de verstandige keuze: de premie is laag en de kans dat een schadevergoeding hoger uitvalt dan de waarde van de auto is klein.
WA + Beperkt Casco voegt een laag extra bescherming toe. Diefstal, brand, storm, hagelschade, ruitbreuk en aanrijdingen met dieren zijn dan ook gedekt — maar een botsing waarvoor je zelf verantwoordelijk bent niet. Dit is voor veel Picanto-rijders met een auto van vier tot acht jaar oud de zoete plek: meer zekerheid, zonder het hogere prijskaartje van allrisk.
Allrisk (WA + Volledig Casco) biedt de ruimste dekking. Eigen schuld bij een botsing, uitwijkmanoeuvres met schade, vandalisme — het valt er allemaal onder. Logisch voor een nieuwe Picanto of een model van minder dan drie jaar oud waarbij de dagwaarde nog aanzienlijk is. Zodra de auto ouder wordt en de dagwaarde daalt, loopt de verhouding tussen premie en potentiële uitkering scheef.
Wat kost een autoverzekering voor de Kia Picanto in 2026?
Concrete premies hangen van veel factoren af, maar op basis van vergelijkingsdata uit april en mei 2026 zijn de volgende indicatieve maandpremies realistisch voor de Kia Picanto:
| Dekkingsvorm | Indicatieve premie per maand | Situatie |
|---|---|---|
| WA | vanaf ca. €7 – €15 | Picanto 2012, 10 schadevrije jaren, buiten stad |
| WA + Beperkt Casco | ca. €10 – €30 | Picanto 2018, 5 schadevrije jaren, middelgrote stad |
| Allrisk | ca. €19 – €50 | Nieuwere Picanto, jonge bestuurder of weinig no-claim |
Ter vergelijking: FBTO bood in april 2026 WA aan vanaf €12,64 per maand voor een oudere Picanto met een ervaren bestuurder en hoge no-claimkorting, en allrisk vanaf €20,44. Voor een jonger profiel — denk aan een Picanto uit 2018, bestuurder van 40 jaar in Amersfoort met 10.000 kilometer per jaar en vijf schadevrije jaren — lagen de marktpremies voor allrisk rond de €35 tot €40 per maand.
De premieverhogingen van 2026 zijn voor een belangrijk deel gedreven door hogere reparatiekosten. Moderne auto’s, ook instapmodellen als de Picanto, zitten vol met sensoren en camera’s. Een kleine deuk in de bumper die vroeger voor €200 te repareren was, kan nu €1.500 of meer kosten door de ingebouwde parkeersensoren en achteruitrijcamera. Dat verhoogt de schadelast voor verzekeraars — en dus de premie voor jou.
Welke factoren bepalen jouw premie het meest?
Verzekeraars kijken naar een combinatie van jouw profiel en dat van de auto. De invloedrijkste factoren voor een Kia Picanto zijn:
Schadevrije jaren (no-claim) is verreweg de grootste hefboom. Wie tien jaar schadevrij rijdt, betaalt soms minder dan de helft van wat een bestuurder zonder no-claimkorting betaalt. Opgebouwde schadevrije jaren zijn dan ook waardevol: laat ze niet zomaar verloren gaan voor kleine schades die je ook zelf kunt betalen.
Leeftijd en bouwjaar van de auto bepalen direct de dagwaarde. Hoe lager de dagwaarde, hoe minder zin allrisk heeft. De Kia Picanto heeft een gunstig schadeprofiel en valt in een relatief lage premiegroep, wat helpt de kosten beheersbaar te houden.
Postcode heeft meer invloed dan veel mensen denken. In gebieden met veel diefstal of meer verkeersongevallen rekenen verzekeraars een hogere premie. Een Picanto in Amsterdam binnenstad kost aanzienlijk meer om te verzekeren dan dezelfde auto in een dorp in Drenthe.
Jaarkilometrage is eenvoudig te controleren maar wordt soms onderschat. Rij je minder dan 7.500 kilometer per jaar? Dan kun je bij veel verzekeraars een lager tarief bedingen. Overschrijd je dat met regelmaat, meld het dan — onjuist opgegeven kilometers kunnen bij schade tot problemen leiden.
Leeftijd van de bestuurder speelt mee, maar minder dramatisch dan bij grote of krachtige auto’s. Jonge bestuurders (onder de 25) betalen ook voor de Picanto significant meer, maar de premie blijft in verhouding lager dan voor zwaardere voertuigen. Wie als jongere net begint met rijden, doet er goed aan de NIBUD-budgetwijzer te raadplegen om autokosten in het totaalplaatje te zetten.
Eigen risico: de stille premiedrukkende knop
Naast de dekkingsvorm is het vrijwillig eigen risico een van de weinige variabelen waarmee je zelf direct invloed uitoefent op je premie. Bij allrisk geldt altijd een wettelijk verplicht eigen risico voor diefstal (€135 in 2026), maar daarbovenop kun je vrijwillig extra eigen risico kiezen — vaak oplopend tot €500 of meer.
Voor een Picanto kan dat verstandig zijn. Als de auto al wat ouder is en de dagwaarde €5.000 bedraagt, is het logisch om een eigen risico van €500 te accepteren in ruil voor een lagere maandpremie. Bereken wel altijd de terugverdientijd: als een hoger eigen risico €8 per maand scheelt, duur het ruim vijf jaar voor je €500 hebt bespaard. Ben je een voorzichtig rijder met weinig schadehistorie, dan is dat een prima rekensom.
De Autoriteit Financiele Markten (AFM) adviseert consumenten om bij het kiezen van eigen risico altijd te denken in scenario’s: wat als ik binnen een jaar schade heb? Kun je het bedrag financieel opvangen zonder in de knel te komen?
Aanvullende dekkingen die het overwegen waard zijn
Naast de basisdekking kun je voor de Kia Picanto diverse aanvullingen kiezen. Niet alle zijn even zinvol; het hangt sterk af van hoe je de auto gebruikt.
Pechhulp is voor veel Picanto-rijders een zinvolle toevoeging. De Picanto is mechanisch betrouwbaar, maar ook moderne kleine auto’s staan weleens aan de kant — door een lege accu, een lekke band of een technisch defect. Pechhulp via de verzekering is doorgaans goedkoper dan een aparte ANWB-polis als je al een autoverzekering afsluit.
Inzittendenverzekering is relevant als je regelmatig passagiers vervoert. Bij een verkeersongeval dekt de WA van de tegenpartij hun schade, maar als jij schuld hebt, sta je als passagier met lege handen tenzij je een inzittendenverzekering hebt. Voor de Picanto — een kleine stadsauto die vaak als carpoolvehikel wordt gebruikt — kan dit de moeite waard zijn.
Rechtsbijstandsverzekering helpt bij geschillen na een ongeluk, bij discussies over schuld of bij problemen met reparateurs. De Consumentenbond constateert elk jaar dat dit een van de meest onderschatte dekkingen is; veel bestuurders realiseren zich de noodzaak pas als het te laat is. Check of je al rechtsbijstand hebt via een andere polis (sommige combinatiepolissen of werkgeversregelingen bieden dit) voordat je dubbel betaalt. Zie ook de autoverzekeringspagina van de Consumentenbond voor onafhankelijke vergelijkingen.
No-claimbeschermer voorkomt dat je korting daalt na een eerste schade. Voor ervaren rijders met veel schadevrije jaren kan dit zinvol zijn; voor wie nog maar een paar jaar rijdt is de waarde van de beschermer kleiner dan de extra premie die je betaalt.
Slim vergelijken en overstappen in 2026
Autoverzekeringen zijn in Nederland op elk moment opzegbaar met een maand opzegtermijn, tenzij je een jaarcontract hebt afgesloten met een langere opzegtermijn. Dat geeft je de vrijheid om te vergelijken wanneer je wilt — je hoeft niet te wachten op de jaarwisseling.
Bij het vergelijken gelden een paar praktische regels. Kijk verder dan alleen de goedkoopste premie: een verzekeraar die traag is met schadeafhandeling of veel uitsluitingsclausules hanteert, kan je duurder uitkomen dan de paar euro die je per maand bespaart. Lees minimaal de polisvoorwaarden op de punten die voor jou relevant zijn: buitenlanddekking, schade door dieren en het eigen risico per schadesoort.
Gebruik vergelijkingssites als startpunt, maar vraag ook direct een offerte aan bij verzekeraars waar je al klant bent. Klantloyaliteit levert niet altijd de beste prijs op, maar combinatiekortingen (meerdere polissen bij dezelfde aanbieder) kunnen aanzienlijk zijn. De rijksoverheid legt op rijksoverheid.nl de basisregels rond verplichte autoverzekering helder uit als je twijfelt over wat wettelijk verplicht is.
Interne tip: als je naast je autoverzekering ook nadenkt over aansprakelijkheidsdekking, lees dan ook ons stuk over de aansprakelijkheidsverzekering — de AVP vult de gaten die de autoverzekering open laat voor privesituaties. En bekijk de premies en fiscale aftrek als je zakelijk rijdt met je Picanto.
De Kia Picanto is en blijft een van de meest betaalbare auto’s om te verzekeren. Maar “betaalbaar” is geen reden om niet kritisch te vergelijken. Met een premieverschil van soms €15 tot €20 per maand tussen aanbieders voor dezelfde dekking, loopt dat over een jaar al snel op tot €200 of meer. Dat is geld dat je beter in je eigen zak houdt.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Wat is de goedkoopste autoverzekering voor een Kia Picanto in 2026?
De goedkoopste optie is een WA-verzekering. Voor een oudere Picanto (bouwjaar 2012 of eerder) met een ervaren bestuurder en veel schadevrije jaren begint de WA-premie in 2026 bij ruwweg €7 tot €10 per maand. Voor een jongere Picanto of een bestuurder met weinig no-claim liggen de laagste WA-premies eerder rond de €15 tot €25. Vergelijk altijd meerdere aanbieders, want het premiespectrum voor dezelfde dekking is breed.
Wanneer stap je over van allrisk naar beperkt casco voor een Kia Picanto?
Een vuistregel die veel verzekeringsadviseurs hanteren: zodra de jaarlijkse meerkosten van allrisk ten opzichte van beperkt casco meer dan 10 procent van de dagwaarde van de auto bedragen, is het tijd om te heroverwegen. Voor een Picanto met een dagwaarde van €4.000 betekent dat: als allrisk meer dan €400 per jaar duurder is dan beperkt casco, switch je naar beperkt casco. Bij de meeste auto’s van zeven jaar of ouder ligt dat omslagpunt al bereikt.
Heeft mijn postcode echt zo veel invloed op de premie?
Ja, en meer dan de meeste mensen verwachten. Verzekeraars gebruiken postcodefactoren op basis van historische schadedata per gebied. In stadsdelen met een hoog diefstalrisico of veel verkeersongevallen kan de premie tientallen procenten hoger uitvallen dan in een rustige buitenwijk of een dorp. Voor de Kia Picanto — een populair doelwit voor brekend-en-binnenkomende diefstallen in grotere steden — maakt dit verschil tastbaar.
Kan ik mijn Kia Picanto verzekeren als jonge bestuurder zonder schadevrije jaren?
Dat kan, maar de premie is aanzienlijk hoger. Jonge bestuurders zonder schadevrije jaren betalen bij vrijwel alle verzekeraars een forse toeslag. Een praktische tip: als je als jongere de Picanto deelt met een ouder gezinslid, kan het soms voordeliger zijn de auto op naam van dat gezinslid te verzekeren met jou als regelmatige bestuurder — mits je dit eerlijk opgeeft. Let op: de hoofdbestuurder moet de persoon zijn die de auto het meest rijdt, anders is er sprake van fronting, wat fraude is.
Is de Kia Picanto duurder of goedkoper te verzekeren dan vergelijkbare auto’s?
De Kia Picanto valt in een gunstige premiegroep en is doorgaans een van de goedkoopste kleine stadsauto’s om te verzekeren. De auto heeft een relatief lage catalogusprijs, een betrouwbare reputatie en gunstige schadecijfers. Dat vertaalt zich in lagere basispremies dan voor vergelijkbare modellen met een hoger schadeprofiel. Ten opzichte van een Volkswagen Polo of een Renault Clio met vergelijkbaar bouwjaar is de Picanto-premie doorgaans €5 tot €15 per maand lager.
Wat gebeurt er met mijn no-claim als ik de Kia Picanto verkoop?
Je opgebouwde schadevrije jaren zijn gekoppeld aan jou als bestuurder, niet aan de auto. Als je de Picanto verkoopt en een andere auto koopt, neem je die korting mee naar je nieuwe polis. Je verzekeraar geeft je een zogeheten royementsverklaring of een overzicht van je schadevrije jaren mee. Bewaar dat document goed: bij overstappen naar een andere verzekeraar heb je het nodig om je no-claim te bewijzen.









