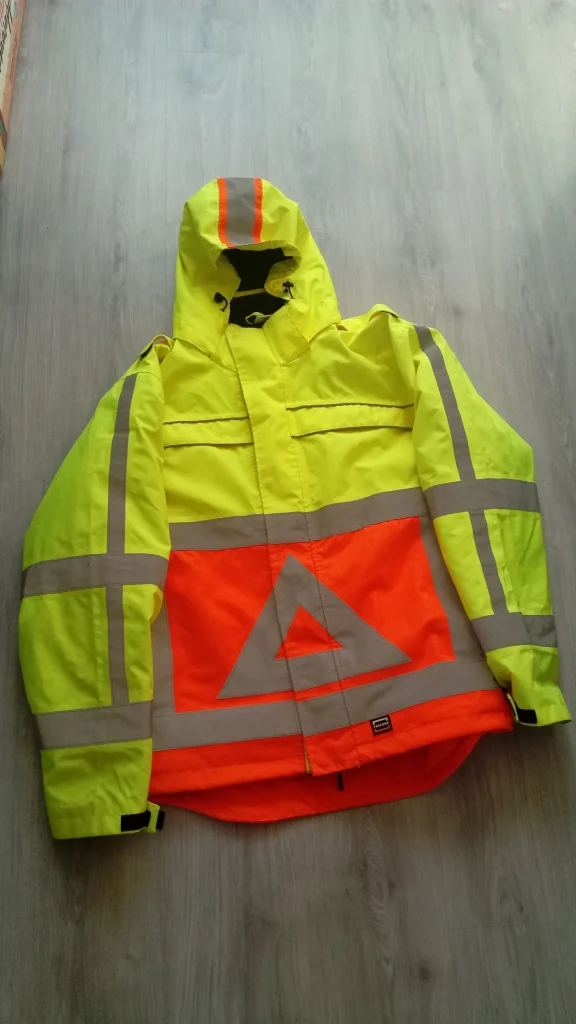
Je staat langs de kant van de weg, gekleed in een felgeel hesje met de oranje driehoek op je rug, en geeft aanwijzingen aan automobilisten die jou moeten vertrouwen. Het werk van een verkeersregelaar klinkt overzichtelijk, maar de aansprakelijkheidsrisico’s zijn groter dan veel mensen denken. Een automobilist die jouw handteken verkeerd interpreteert en een ongeluk veroorzaakt, een voetganger die struikelt over een afzethek dat jij plaatste, of een misverstand bij druk evenementenverkeer — elk van die situaties kan leiden tot een schadeclaim die jij persoonlijk treft. Zonder de juiste verzekering loop je financieel risico.
In 2026 zijn de eisen rond verkeersregelaars in Nederland aangescherpt. CROW heeft de richtlijn Werk in Uitvoering (96a/96b) verder aangescherpt, en steeds meer gemeenten en opdrachtgevers eisen aantoonbare verzekeringsdekking voordat je aan de slag mag. Of je nu als zzp’er werkt, via een bureau wordt ingezet of incidenteel bij een dorpsevenement helpt: weten welke dekking je nodig hebt, bespaart je achteraf veel ellende.
Wat doet een verkeersregelaar precies, en waar zitten de risico’s?
Een verkeersregelaar begeleidt verkeer bij wegwerkzaamheden, grote evenementen, schoolomgevingen of calamiteiten. Je geeft aanwijzingen die wettelijk bindend zijn — weggebruikers zijn verplicht die op te volgen. Dat klinkt als macht, maar het brengt ook directe aansprakelijkheid mee. Als jij een rijstrook vrijgeeft terwijl die dat niet is, of een voetganger toelaat terwijl er een fiets aankomt, dan kan de schade die daaruit volgt op jou worden verhaald.
Concreet onderscheiden we drie risicotypen:
- Letselschade aan derden — een weggebruiker raakt gewond na een aanrijding die jouw foutieve aanwijzing als oorzaak heeft.
- Materiaalschade — een voertuig of object raakt beschadigd doordat jij het verkeer verkeerd heeft geleid.
- Zuivere vermogensschade — een opdrachtgever lijdt financieel verlies doordat het evenement of de wegafsluiting niet goed is verlopen door jouw handelen.
Letselschade is verreweg het meest ingrijpend. Medische kosten, arbeidsongeschiktheid en smartengeld kunnen samen oplopen tot tienduizenden of zelfs honderdduizenden euro’s. Zonder dekking ben je persoonlijk aansprakelijk.
Welke verzekeringen zijn relevant voor een verkeersregelaar?
Er zijn drie verzekeringsvormen die voor verkeersregelaars van belang zijn. Welke je nodig hebt, hangt af van je rechtsvorm (loondienst, zzp of vrijwilliger) en de aard van je opdrachten.
Aansprakelijkheidsverzekering voor bedrijven (AVB)
De AVB dekt schade die je tijdens je werkzaamheden toebrengt aan derden — zowel letsel- als materiaalschade. Dit is de basisverzekering voor elke zelfstandige verkeersregelaar. De meeste AVB-polissen gaan uit van een dekking van 1 tot 2,5 miljoen euro per aanspraak; voor verkeersregelaars is een minimale dekking van 1,25 miljoen euro per incident verstandig, omdat letselschade snel hoog oploopt. Gemiddelde premies voor een AVB voor zzp’ers in een risicovolle buitenberoepsgroep liggen in 2026 rond de 25 tot 55 euro per maand, afhankelijk van omzet en dekkingshoogte.
Beroepsaansprakelijkheidsverzekering (BAV)
De BAV dekt zuivere vermogensschade — schade die niet het gevolg is van een fysieke handeling maar van een professionele fout of nalatigheid. Denk aan een logistieke fout in de verkeersplannen die leidt tot aanzienlijke vertraging en extra kosten bij een aannemer. In de praktijk is de BAV voor verkeersregelaars minder noodzakelijk dan de AVB, maar opdrachtgevers in de grond-, weg- en waterbouwsector (GWW) vragen er steeds vaker naar. Een BAV voor lagere risicoberoepen kost in 2026 gemiddeld 20 tot 40 euro per maand. Verzekeraars zoals Hiscox en Nationale-Nederlanden bieden specifieke zzp-polissen aan die zowel AVB als BAV combineren.
Particuliere aansprakelijkheidsverzekering (AVP) — alleen voor vrijwilligers
Wie incidenteel als vrijwilliger verkeersregelaar is tijdens een buurtmarathon of kermis, valt soms onder de collectieve verzekering van de organiserende vereniging. Toch is dat geen garantie. Check altijd of de organisator een evenementenverzekering met vrijwilligersdekking heeft afgesloten. Als dat niet zo is, biedt je eigen AVP als vangnet — al dekt die geen beroepsfouten. Zie ook ons overzicht van de aansprakelijkheidsverzekering voor meer achtergrondinformatie.
De CROW 96a/96b-certificering en het effect op je verzekering
Om legaal als verkeersregelaar te mogen werken bij wegwerkzaamheden in Nederland, heb je het CROW 96a/96b-certificaat nodig. Dat bewijs van vakbekwaamheid speelt ook een rol bij verzekeringen. Verzekeraars zien gecertificeerde verkeersregelaars als een lager risico dan niet-gecertificeerde, wat in de premie tot uiting kan komen. Bovendien is de Regeling Verkeersregelaars 2009 nog altijd van kracht; deze legt vast in welke situaties aanwijzingen bindend zijn en onder welke voorwaarden je ingezet mag worden.
Naast het CROW-certificaat is er voor tijdelijke verkeersmaatregelen (TVM) een aparte kwalificatie: de BRL 9101-certificering. Alleen houders van dit certificaat mogen tijdelijke verkeersborden, barriers en omleidingen plaatsen en verwijderen. Wie dit doet zonder BRL 9101 riskeert niet alleen een boete, maar ook dat de verzekeraar een claim weigert op grond van het ontbreken van de vereiste kwalificatie. Check bij het afsluiten van je polis altijd of jouw certificeringen worden erkend door de verzekeraar. Meer informatie over de actuele eisen vind je op crow.nl en Ondernemersplein.
Wat kost een verzekering voor een verkeersregelaar in 2026?
De premie wordt bepaald door een combinatie van factoren. Onderstaande tabel geeft een indicatie van maandpremies voor zelfstandige verkeersregelaars in 2026:
| Situatie | Verzekeringsvorm | Indicatiepremie/maand |
|---|---|---|
| Zzp, hoofdzakelijk evenementen, omzet < 40k | AVB (dekking 1,25 mln) | 25 – 35 euro |
| Zzp, wegwerkzaamheden + GWW, omzet < 75k | AVB + BAV combinatie | 45 – 70 euro |
| Bureau / uitzendkracht (via werkgever) | Collectieve bedrijfspolis | Inbegrepen in contract |
| Vrijwilliger (incidenteel) | AVP + evenementendekking organisator | 0 – 10 euro (eigen AVP) |
Let op dat deze bedragen indicatief zijn. Het eigen risico, de hoogte van de dekking en je schadeverleden bepalen de uiteindelijke premie. Vraag altijd minimaal drie offertes op en vergelijk de polisvoorwaarden — niet alleen de premie. Bekijk ook ons overzicht in de categorie arbeidsongeschiktheidsverzekering als je als zzp’er ook je inkomen wilt beschermen bij ziekte of letsel.
Loondienst of zzp: wie is verantwoordelijk voor de verzekering?
Veel verkeersregelaars werken via een bureau of worden door een beveiligingsbedrijf ingezet. In dat geval valt je doorgaans onder de bedrijfspolis van de werkgever — zowel de werkgeversaansprakelijkheid als de AVB zijn dan geregeld. Toch is het verstandig dit schriftelijk te bevestigen. Vraag je werkgever om een bewijs van verzekeringsdekking of laat de polisgegevens doornemen met een verzekeringsadviseur.
Als zzp’er ben je zelf verantwoordelijk. Een opdrachtgever in de GWW-sector of bij een gemeente eist tegenwoordig standaard dat je een actueel polisblad aanlevert voordat je mag beginnen. Dat is een goede gewoonte: zo weet je altijd zelf of je dekking up-to-date is. Verlopen je certificeringen, dan verliest je polis mogelijk zijn geldigheid — controleer de vervaldatum van je CROW-papieren dus tegelijk met je verzekeringspolis.
Veelgemaakte fouten bij het kiezen van een verzekering
De praktijk leert dat verkeersregelaars een aantal fouten consistent maken bij het afsluiten van hun verzekering. De meest schadelijke: aannemen dat een privé-AVP of een standaard zakelijke aansprakelijkheidspolis voor kantoorhoudende beroepen volstaat. Die polissen bevatten doorgaans een uitsluiting voor beroepen met verhoogd fysiek risico, en verkeersregelen valt daar bijna altijd onder.
Andere valkuilen:
- Dekkingsbedrag te laag kiezen — 500.000 euro klinkt hoog, maar bij ernstig letselschade met langdurige arbeidsongeschiktheid van het slachtoffer is dat bedrag snel bereikt. Kies minimaal 1,25 miljoen per aanspraak.
- Wijzigingen niet doorgeven — ga je meer uren werken, risicovoller werk aannemen (snelwegen i.p.v. woonstraten) of ga je van loondienst naar zzp? Geef dat direct door. Verzwijging kan ertoe leiden dat een claim volledig wordt afgewezen.
- Vergeten om te vergelijken — de markt voor zzp-aansprakelijkheidsverzekeringen is de afgelopen jaren flink gegroeid. Via vergelijkingssites of een onafhankelijk adviseur vind je in 2026 makkelijk betaalbare polissen die eerder alleen voor grotere bedrijven beschikbaar waren. De Consumentenbond heeft een jaarlijkse test van zakelijke aansprakelijkheidsverzekeringen die inzicht geeft in de beste prijs-kwaliteitverhouding.
Tot slot: als zzp’er is het verstandig naast je aansprakelijkheidsverzekering ook een arbeidsongeschiktheidsverzekering (AOV) te overwegen. Verkeersregelen is een fysiek beroep waarbij je buitenshuis werkt, soms bij slecht weer en bij druk gemotoriseerd verkeer. De kans op een bedrijfsongeval is niet verwaarloosbaar. Zonder AOV stop je je inkomen als je tijdelijk niet kunt werken. Meer informatie vind je bij het Nibud en via de AFM, die toezicht houdt op verzekeringsaanbieders in Nederland.
Een goed geregelde verzekering is geen luxe voor verkeersregelaars — het is een professionele basisvoorziening, net zoals je veiligheidshesje en je CROW-certificaat. Zorg dat je polis actueel is, sluit aan bij je feitelijke werkzaamheden en leg alles schriftelijk vast. Dan kun je je aandacht richten op wat er echt toe doet: veilig en vakkundig verkeer regelen.
Veelgestelde vragen
Ben ik als vrijwilliger verkeersregelaar automatisch verzekerd?
Niet automatisch. Je bent als vrijwilliger afhankelijk van de evenementenverzekering van de organiserende partij. Sommige gemeenten en sportverenigingen hebben een collectieve vrijwilligersverzekering, maar dat geldt niet overal. Vraag altijd vooraf schriftelijk aan de organisator welke dekking er is voor vrijwilligers. Is er geen adequate evenementenpolis, dan valt je terug op je eigen privé-AVP — die echter beroepsfouten en aanwijzingsfouten doorgaans uitsluit. Bij twijfel is het verstandig zelf een aanvullende polis af te sluiten.
Wat kost een aansprakelijkheidsverzekering voor een zzp-verkeersregelaar in 2026?
Voor een zzp’er met een omzet onder de 40.000 euro per jaar en een AVB-dekking van 1,25 miljoen euro per incident ligt de maandpremie in 2026 ruwweg tussen de 25 en 35 euro. Wie ook wegwerkzaamheden op rijkswegen uitvoert of TVM-taken heeft, betaalt meer — een gecombineerde AVB/BAV-polis kost dan al snel 45 tot 70 euro per maand. Vergelijk minimaal drie aanbieders en let op het eigen risico naast de premie.
Dekt mijn privé-AVP ook schade die ik als verkeersregelaar veroorzaak?
Nee, in vrijwel alle gevallen niet. Een particuliere aansprakelijkheidsverzekering (AVP) is bedoeld voor schade die je in je priveleven veroorzaakt. Zodra je voor schade aansprakelijk wordt gesteld in het kader van betaald werk of een functie waarbij je aanwijzingsbevoegdheid hebt, valt dat onder beroepsmatige aansprakelijkheid — en die is van de AVP uitgesloten. Je hebt voor zakelijke activiteiten altijd een aparte bedrijfsaansprakelijkheidsverzekering (AVB) nodig.
Mijn opdrachtgever vraagt om een certificaat van verzekering — wat is dat?
Een certificaat van verzekering (ook wel polisbewijsverklaring of insurance certificate) is een document dat je verzekeraar opstelt en waarop staat welke dekking je hebt, voor welk bedrag, en hoe lang de polis geldig is. Steeds meer gemeenten en aannemers in de GWW-sector eisen dit document als bewijs dat je afdoende verzekerd bent voordat ze je op locatie toelaten. Vraag je verzekeraar om zo’n document zodra je een offerte definitief maakt — de meeste aanbieders leveren het gratis en digitaal aan.
Wat gebeurt er als ik mijn CROW-certificaat laat verlopen en er dan schade optreedt?
Dit is een serieus risico. Veel verzekeringspolissen voor verkeersregelaars bevatten een bepaling dat je moet voldoen aan de geldende wettelijke en sectorale eisen, inclusief certificeringen. Werk je zonder geldig CROW-certificaat en treedt er schade op, dan kan de verzekeraar de claim weigeren op grond van risicowijziging of contractbreuk. Houd je vervaldatum bij en plan je herexamen ruim op tijd in — de herhalingscursus duurt doorgaans een halve dag.
Tekst geoptimaliseerd in mei 2026.









