Elke werkgever in Nederland betaalt maandelijks premies voor zijn medewerkers. Die premies gaan naar de WW, de WIA en de Ziektewet, en ze zijn niet vrijwillig. Maar daarboven kun je als werkgever nog een hele laag aan collectieve verzekeringen aanbieden: van een aanvullende arbeidsongeschiktheidsdekking tot een collectieve zorgverzekering met korting. In 2026 zijn de werkgeverslasten opnieuw gestegen, en het loont om te begrijpen waaruit dat premiepakket precies bestaat.
Dit artikel legt uit welke verplichte werknemersverzekeringen je als werkgever draagt, welke premiepercentages er in 2026 gelden, wat eigenrisicodragerschap inhoudt, en hoe collectieve particuliere verzekeringen de basis aanvullen. Concrete cijfers, heldere keuzes.
De verplichte werknemersverzekeringen op een rij
In Nederland zijn werknemersverzekeringen verplicht voor iedereen in loondienst. Als werkgever draag je de premies af via de loonaangifte. De drie centrale stelsels zijn de Werkloosheidswet (WW), de Wet werk en inkomen naar arbeidsvermogen (WIA) en de Ziektewet (ZW). Deze wetten bieden medewerkers een basisinkomen als ze ziek worden, arbeidsongeschikt raken of hun baan verliezen.
Naast de premies die jij als werkgever betaalt, houdt je ook een werknemersdeel in op het loon. Voor de WW geldt dat de medewerker zelf niets bijdraagt; die premie betaalt de werkgever volledig. Voor de Zorgverzekeringswet betaal je als werkgever de inkomensafhankelijke bijdrage (Zvw), die in 2026 op 6,51% ligt voor medewerkers in loondienst.
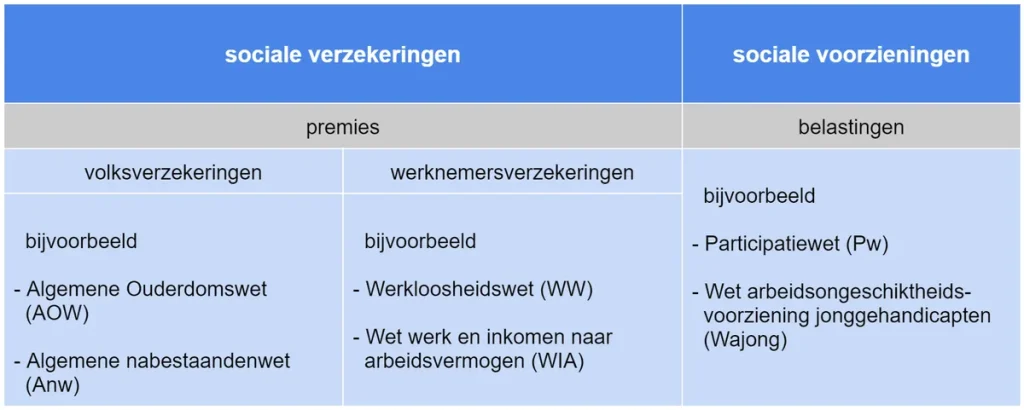
Het overzicht van de sociale verzekeringen is schematisch weergegeven in de afbeelding bij dit artikel: volksverzekeringen (AOW, Anw) staan naast werknemersverzekeringen (WW, WIA), gefinancierd uit premies, en sociale voorzieningen (Participatiewet, Wajong) uit belastingen. Dat onderscheid is cruciaal: alleen de werknemersverzekeringen zijn directe werkgeverslasten.
Premies 2026: forse stijging door meer langdurig verzuim
Per 1 januari 2026 zijn meerdere premies gestegen. De voornaamste oorzaak: een toename van langdurig verzuim, in het bijzonder door psychische klachten en post-COVID-verschijnselen bij jongere werknemers. Hogere uitkeringslasten werken direct door in de premies.
De belangrijkste percentages voor 2026:
| Premie | 2025 | 2026 |
|---|---|---|
| WW laag (vast contract) | 2,74% | 2,74% |
| WW hoog (flexibel contract) | 7,74% | 7,74% |
| Aof klein werkgever | 6,28% | 6,26% |
| Aof groot werkgever | 7,64% | 7,61% |
| Whk (rekenpremie) | 1,33% | 1,52% |
| WGA gemiddeld | 0,83% | 0,96% |
| ZW gemiddeld | 0,50% | 0,56% |
De Whk-premie (Werkhervattingskas) stijgt met bijna vijftien procent. In dienstverlenende sectoren en de groothandel liggen uitschieters tot vijfentwintig procent. Wie in 2025 weinig ziekmeldingen had met langdurig verzuim, profiteert van een gunstige gedifferentieerde premie. Wie veel WGA-instroom kende, betaalt nu de rekening.
Vrijwillige verzekeringen WIA en WAO: premies ook omhoog
Voor medewerkers die niet onder de verplichte regelingen vallen, of voor werkgevers die een aanvullende dekking willen bieden, zijn er vrijwillige verzekeringen. De premie voor de vrijwillige WAO-verzekering is voor 2026 vastgesteld op 7,63%. Voor de vrijwillige WIA-verzekering geldt 8,59%. Beide percentages zijn verhoogd ten opzichte van 2025, in lijn met de stijgende uitkeringslasten bij het UWV.
Deze vrijwillige verzekeringen kunnen relevant zijn voor medewerkers die van loondienst naar zelfstandigheid gaan maar tijdelijk verzekerd willen blijven, of voor directeuren-grootaandeelhouders (DGA’s) die een maatwerkdekking zoeken. Raadpleeg hiervoor de UWV-premiepagina voor de actuele tarieven.
Eigenrisicodrager worden: besparen op de Whk-premie?
Als werkgever kun je bij de overheid een aanvraag doen om eigenrisicodrager te worden voor de WGA (Werkhervatting Gedeeltelijk Arbeidsgeschikten) en/of de Ziektewet. Dat betekent dat je zelf het financieel risico van uitkeringen draagt, in plaats van premie te betalen aan het UWV via de Whk. Je verzekert dat risico dan bij een private verzekeraar.
Dit kan voordelig zijn als je een laag verzuim hebt en een goede ziekteverzuimbegeleiding. Maar het vereist ook meer administratie en een actief re-integratiebeleid. Centrale verzekeraars als Centraal Beheer en NN bieden collectieve WGA-verzekeringen aan voor eigenrisicodragende werkgevers. Vergelijk de private premies altijd met de publieke gedifferentieerde Whk-premie die het UWV jaarlijks vaststelt. Meer over de keuze lees je op de rijksoverheid.nl pagina over werknemersverzekeringen.
Let op de overstapdata: je kunt alleen per 1 januari of 1 juli van eigenrisicodragerschap wisselen, en de aanvraag moet maanden van tevoren ingediend zijn.
Collectieve aanvullende verzekeringen als arbeidsvoorwaarde
Boven op de verplichte stelsels kunnen werkgevers collectieve particuliere verzekeringen aanbieden als aantrekkelijke arbeidsvoorwaarde. De meest gangbare zijn:
- Collectieve arbeidsongeschiktheidsverzekering (cAOV) — vult het WIA-gat aan. Als een medewerker minder dan 35% arbeidsongeschikt is, heeft hij geen recht op WIA. Een cAOV dekt dat gat en biedt een aanvullende uitkering bovenop de WIA voor hogere inkomens boven het maximum dagloon (in 2026 circa 71.628 euro bruto per jaar).
- Collectieve zorgverzekering met werkgeverskorting — via een groepscontract bij een zorgverzekeraar kunnen medewerkers profiteren van vier tot twaalf procent premiekorting op hun aanvullende zorgverzekering. De werkgever faciliteert, de medewerker kiest.
- Collectieve levensverzekering / overlijdensrisicoverzekering — keert een bedrag uit aan nabestaanden als een medewerker overlijdt. Nuttig als extra zekerheid naast de ANW-uitkering, die beperkt is.
- Collectieve ongevallenverzekering — dekt letsel door ongelukken, ook buiten werktijd. Zeker relevant in branches met fysiek werk.
Het aanbieden van collectieve verzekeringen verhoogt je aantrekkelijkheid als werkgever zonder enorme kostenpost. Bekijk het aanbod via onze pagina over arbeidsongeschiktheidsverzekeringen voor meer inhoudelijke uitleg per dekking.
Kosten medewerkersverzekeringen: wat betaal je per jaar?
Om het concreet te maken: stel je hebt een medewerker met een bruto jaarsalaris van 45.000 euro en een vast contract. Dan betaal je als werkgever in 2026 ongeveer:
- WW (laag tarief vast contract): 2,74% x 45.000 = circa 1.233 euro
- Aof (klein werkgever): 6,26% x 45.000 = circa 2.817 euro
- Whk (rekenpremie, sectorspecifiek ca. 1,52%): circa 684 euro
- Zvw inkomensafhankelijke bijdrage (6,51%): circa 2.930 euro
Totaal verplichte werkgeverslasten voor deze medewerker: circa 7.664 euro per jaar, of bijna 17% bovenop het brutoloon. Dat is exclusief pensioenpremie, eventuele WGA-eigenrisicopremie en collectieve aanvullingen. Voor middelgrote en grote werkgevers gelden hogere Aof-tarieven (7,61%), wat de lasten verder verhoogt.
Meer inzicht in de totale werkgeverskosten geeft de Nibud-website met rekentools voor werkgevers en medewerkers. Raadpleeg ook de Consumentenbond voor vergelijkingen van collectieve zorgverzekeringen.
Verzuimverzekering: de eerste twee jaar ziekte
Als een medewerker ziek wordt, ben je als werkgever verplicht om gedurende maximaal 104 weken het loon door te betalen (minimaal 70%, het eerste jaar doorgaans 100% conform cao). Dat is een aanzienlijk financieel risico, zeker bij kleine bedrijven. Een verzuimverzekering (ook wel loondoorbetalingsverzekering) dekt dit risico: de verzekeraar vergoedt het doorbetaalde loon als een medewerker langdurig ziek is.
De premie voor een verzuimverzekering varieert sterk per branche, personeelsomvang en eigen risicoperiode (typisch 1, 4, 8 of 13 weken). In sectoren met hoog verzuim — zoals zorg, bouw en horeca — liggen de premies hoger. Het is zinvol om via een vergelijkingstool meerdere aanbieders naast elkaar te zetten voordat je tekent.
Een aandachtspunt voor 2026: door de stijgende premies in de Whk kan eigenrisicodragerschap gecombineerd met een private verzuimverzekering aantrekkelijker worden dan het standaard publieke traject. Vraag een offerte aan bij minimaal drie verzekeraars en vergelijk niet alleen de premie maar ook de re-integratiediensten die erbij komen.
Veelgestelde vragen
Welke werknemersverzekeringen moet ik als werkgever verplicht afdragen?
Je bent verplicht premies af te dragen voor de WW (Werkloosheidswet), de WIA via het Arbeidsongeschiktheidsfonds (Aof), de Werkhervattingskas (Whk, voor WGA en ZW) en de inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw). Deze premies worden berekend over het fiscale loon en maandelijks afgedragen via de loonaangifte bij de Belastingdienst. In 2026 bedraagt de Whk-rekenpremie gemiddeld 1,52%, een stijging van bijna 15% ten opzichte van 2025.
Wat is het verschil tussen de lage en hoge WW-premie?
De WW-premie kent twee tarieven. Voor medewerkers met een schriftelijk en onbepaald arbeidscontract geldt de lage premie van 2,74%. Voor flexibele contracten (tijdelijk, oproep, payroll zonder vaste uren) betaal je de hoge premie van 7,74%. Het verschil van 5 procentpunt is een bewuste overheidsprikkel om vaste contracten te stimuleren. Let op: als een flexibele medewerker meer dan 30% extra uren werkt, geldt alsnog de hoge premie voor het hele jaar, ook al had hij een vast contract.
Kan ik als kleine werkgever eigenrisicodrager worden voor de WGA?
Ja, ook kleine werkgevers kunnen eigenrisicodrager worden voor de WGA en/of de Ziektewet. Je verzekert het risico dan bij een private verzekeraar en betaalt geen gedifferentieerde Whk-premie meer aan het UWV. Of het financieel voordelig is, hangt af van je historische verzuimcijfers en de private premie die je kunt bedingen. De aanvraag moet uiterlijk 1 oktober ingediend zijn voor de overgang per 1 januari, of 1 april voor overgang per 1 juli.
Wat dekt een collectieve AOV voor mijn medewerkers precies?
Een collectieve arbeidsongeschiktheidsverzekering (cAOV) vult de WIA aan op twee punten. Ten eerste: medewerkers die minder dan 35% arbeidsongeschikt zijn, vallen buiten de WIA. Een cAOV kan ook die groep een uitkering bieden. Ten tweede: de WIA keert maximaal uit over het dagloon van circa 71.628 euro bruto per jaar (2026). Voor hogere inkomens compenseert de cAOV het inkomensverlies boven dat maximum. De exacte dekking verschilt per aanbieder en polis.
Is een collectieve zorgverzekering voor mijn medewerkers voordelig?
Voor medewerkers zeker: via een groepscontract krijgen zij doorgaans vier tot twaalf procent korting op de premie van de aanvullende zorgverzekering. Als werkgever lever je niet noodzakelijk een financieel voordeel, maar wel een arbeidsvoorwaarde die meeweegt bij recruitment en retentie. Sommige werkgevers betalen een deel van de zorgpremie mee als secundaire arbeidsvoorwaarde. De Consumentenbond vergelijkt collectieve zorgcontracten jaarlijks. Het eigen risico (385 euro in 2026) blijft altijd voor rekening van de medewerker zelf.
Hoe bescherm ik mijn bedrijf als een medewerker twee jaar ziek blijft?
Na 104 weken loondoorbetaling eindigt je loondoorbetalingsplicht en volgt een WIA-beoordeling door het UWV. Maar de financieel kwetsbaarste periode is juist die eerste twee jaar: jij betaalt het loon door. Een verzuimverzekering dekt dat risico. De premie varieert van grofweg 1,5% tot 4% van de loonsom, afhankelijk van branche en eigen risicoperiode. Investeer ook in een actief verzuimbeleid en een gecertificeerde bedrijfsarts, want re-integratie loont financieel: elke week eerder terug op de werkvloer bespaart kosten.
Tekst geoptimaliseerd in mei 2026.









