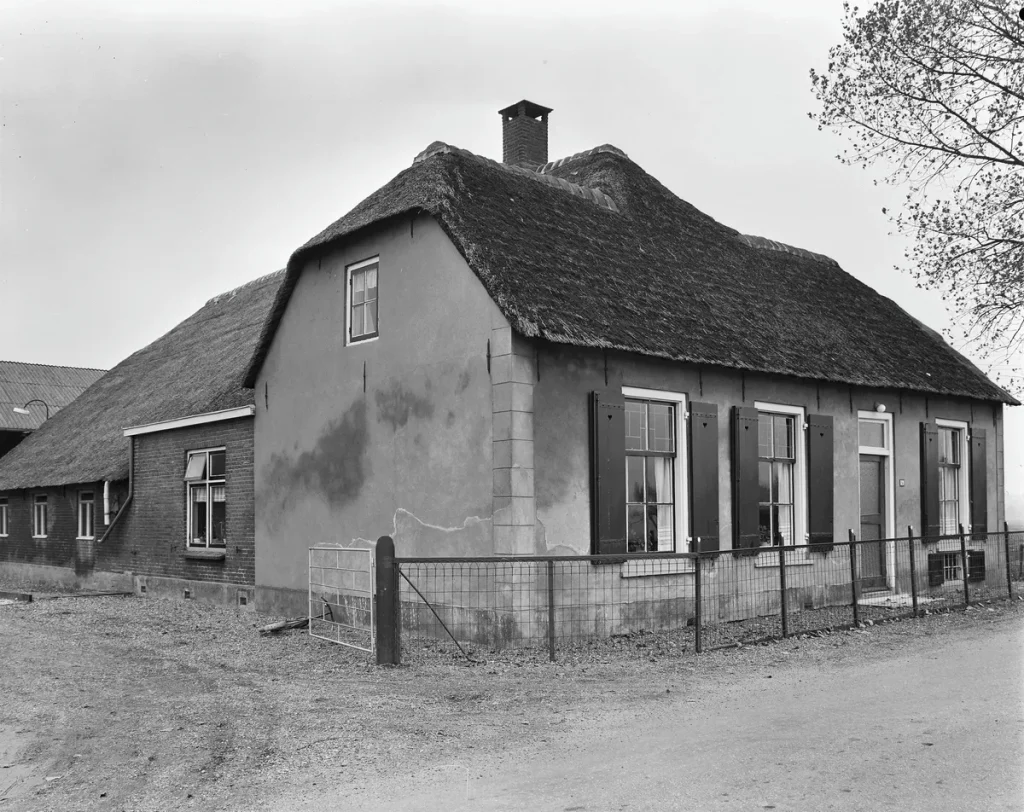
Een rietgedekte boerderij is een van de meest karakteristieke woningtypen in Nederland. Het rieten dak geeft de woning zijn onmiskenbare uitstraling, maar het brengt ook specifieke risico’s mee. Brand verspreidt zich bij riet sneller dan bij dakpannen, en herstel of vervanging van een rieten dak kost aanzienlijk meer dan bij standaard dakbedekking. Wie zo’n bijzonder pand bezit, merkt al snel dat een gewone woonverzekering tekortschiet.
In 2026 is de markt voor rietverzekeringen specialistischer geworden. Niet elke verzekeraar biedt dekking, en de voorwaarden lopen sterk uiteen. Toch zijn er oplossingen voor vrijwel elke rietgedekte woning, mits je weet waar je op moet letten en welke stappen je moet zetten. Dit artikel loodst je erdoorheen.
Waarom een standaard opstalverzekering niet volstaat
Bij het verzekeren van een woning kijken verzekeraars altijd naar de bouwaard en het risicoprofiel. Een rieten dak scoort hoger op brandrisico dan dakpannen, bitumen of metaal. Dit heeft twee directe gevolgen: sommige verzekeraars weigeren dekking, en degenen die het wel aanbieden rekenen een hogere premie.
Een traditioneel rieten dak, waarbij het riet van binnenuit zichtbaar is tussen de balken, wordt door grote massamarkt-verzekeraars zoals FBTO niet gedekt via hun standaard opstalverzekering. Niet eens als je bereid bent meer te betalen. De reden is simpel: bij brand kan een traditioneel open-constructie rieten dak razendsnel in lichterlaaie staan, waardoor het risico voor de verzekeraar te groot wordt geacht.
Er is echter goed nieuws: voor rietgedekte boerderijen met een gesloten dakconstructie, ook wel een schroefdak genoemd, zijn de mogelijkheden aanzienlijk beter. Bij deze constructie is het riet vastgeschroefd op brandwerende beplating, zodat er geen open ruimte bestaat waar vuur snel om zich heen kan grijpen. Meerdere verzekeraars bevestigen dat de premie voor zo’n schroefdak vergelijkbaar kan zijn met die van een pannendak. Dat scheelt in de praktijk honderden euro’s per jaar.
Welk type rieten dak heb je? De constructie bepaalt je opties
Voordat je offertes aanvraagt, moet je weten met welk type rieten dak je te maken hebt. Er zijn twee hoofdvormen:
Traditioneel rieten dak (open constructie): Het riet ligt direct op de dakspanten, en als je vanuit de zolder omhoogkijkt, zie je het riet. Deze constructie is karakteristiek voor oude boerderijen en monumentale panden, maar is verzekertechnisch het meest uitdagend. Je hebt speciale verzekeraars nodig, zoals Rietpolis of gespecialiseerde tussenpersonen.
Gesloten dakconstructie (schroefdak): Het riet is bevestigd op een laag brandwerende beplating. Van binnenuit is het riet niet zichtbaar. Het brandrisico is bij deze variant beduidend lager, en ook de keuze aan verzekeraars is groter. Sommige mainstream opstalverzekeraars bieden hier wel dekking voor.
Als je het niet zeker weet, laat het dan controleren door een erkende rietdekker. Een inspectierapport is sowieso verstandig, want veel verzekeraars vragen ernaar voordat ze een polis uitbrengen.
Vereisten die verzekeraars stellen in 2026
Heb je een rietgedekte boerderij, dan moet je rekening houden met een aantal concrete voorwaarden die de meeste verzekeraars stellen. Voldoe je er niet aan, dan kan een schadeclaim worden geweigerd.
Vonkenvanger op de schoorsteen: Als je een open haard, houtkachel of pelletkachel hebt, is een vonkenvanger verplicht. Een vonk die op een rieten dak valt, kan binnen minuten leiden tot een volledige dakbrand. De vonkenvanger houdt gloeiende deeltjes tegen voordat ze het dak bereiken.
Jaarlijks schoorsteenvegen: Roetaanslag in de schoorsteen is een brandrisico. Verzekeraars eisen dat je de schoorsteen minimaal eenmaal per jaar laat vegen door een erkend schoorsteenveger. Bewaar de bon of het rapport, want bij schade moet je kunnen aantonen dat het onderhoud heeft plaatsgevonden.
Brandblusser aanwezig: Een goedgekeurde brandblusser van minimaal zes kilogram is bij de meeste polissen een harde eis. Een kleine 1-kilo-blusser volstaat niet.
Rookmelders: Rook- en koolmonoxidemelders zijn tegenwoordig standaard. Sommige verzekeraars gaan verder en eisen rookmelders die zijn aangesloten op een alarmcentrale.
Brandwerende beplating (bij schroefdak): Als je dak als gesloten constructie is geclassificeerd, moet de brandwerende beplating ook daadwerkelijk aanwezig en intact zijn. Laat dit opnemen in het inspectierapport.
Aanvullend zijn er verzekeraars die extra eisen stellen, zoals een minimale afstand tot brandbare objecten als schuren of bomen, of het gebruik van brandvertragend middel dat periodiek op het riet wordt aangebracht. Informeer hier altijd expliciet naar bij de aanbieder.
Herbouwwaarde: de meest onderschatte factor
Bij het afsluiten van een opstalverzekering wordt de verzekerde som bepaald door de herbouwwaarde: wat kost het om de woning volledig opnieuw op te bouwen als die door brand of andere oorzaak verloren gaat? Voor een rietgedekte boerderij ligt dit bedrag structureel hoger dan voor een vergelijkbare reguliere woning.
De reden is vakmanschap en materiaalkosten. Een erkend rietdekker rekent fors meer dan een dakpannendekker. De benodigde expertise is schaars, zeker voor traditionele constructies of panden met monumentale status. Bovendien gelden voor monumenten vaak specifieke eisen voor de te gebruiken materialen en technieken, wat de kosten verder opdrijft.
Een veelgemaakte fout is het onderschatten van de herbouwwaarde, bijvoorbeeld door de WOZ-waarde of de verkoopwaarde als uitgangspunt te nemen. Beide zijn verkeerd. De herbouwwaarde staat los van de marktwaarde. Als je de herbouwwaarde te laag opgeeft, loop je het risico op onderverzekering: bij schade krijg je dan slechts een deel van de werkelijke herstelkosten vergoed.
Laat de herbouwwaarde vaststellen door een gecertificeerd taxateur met ervaring in monumentale of agrarische panden. De kosten hiervan zijn beperkt in vergelijking met het financieel risico als je het verkeerd inschat. De Verbond van Verzekeraars raadt aan de herbouwwaarde minimaal elke vijf jaar te laten hertaxeren.
Wat kost het verzekeren van een rietgedekte boerderij?
Een exacte premie is zonder een specifieke offerte onmogelijk te geven. De kosten hangen af van zoveel variabelen dat online calculators voor standaard woningen hier weinig houvast bieden. Toch zijn er richtlijnen.
Voor een rietgedekte boerderij met een gesloten dakconstructie, die voldoet aan alle veiligheidsvoorwaarden, kan de premie voor de opstalverzekering in de praktijk uitkomen op 400 tot 900 euro per jaar bij een herbouwwaarde van 300.000 tot 500.000 euro. Dat is ruwweg vergelijkbaar met een vergelijkbaar pand met pannendak, mits alle eisen op orde zijn.
Voor een traditioneel rieten dak (open constructie) liggen de premies beduidend hoger, en kies je doorgaans uit een beperktere groep gespecialiseerde aanbieders. Premies van 800 tot 1.500 euro per jaar of meer zijn realistisch, afhankelijk van de ligging, herbouwwaarde, ouderdom van het pand en aanwezige beveiligingsmaatregelen.
Factoren die de premie verlagen: sprinklerinstallatie, professioneel alarmcontract, brandvertragend geimpregneerd riet, goed bijgehouden onderhoudscontract met een rietdekker. Factoren die de premie verhogen: pand in risicogebied (droogte, stormgevoelig), monumentstatus zonder subsidie, hoge herbouwwaarde, traditionele constructie, oudere schoorsteen zonder moderne vonkenvanger.
Vergelijken via Consumentenbond of een onafhankelijke tussenpersoon levert in de meeste gevallen een betere prijs-kwaliteitverhouding op dan direct naar een aanbieder stappen.
Monumentenstatus: kansen en aandachtspunten
Veel rietgedekte boerderijen hebben een gemeentelijke of rijksmonumentenstatus. Dat heeft gevolgen voor zowel de verzekering als de kosten bij herstel.
Als monument ben je bij herstel verplicht om te werken met goedgekeurde materialen en erkende aannemers. Dat maakt herstel duurder, maar het opent ook deuren naar subsidies. Gemeenten en provincies bieden soms bijdragen voor brandpreventie-investeringen, zoals het aanbrengen van brandvertragende behandelingen of het installeren van een sprinklerinstallatie. Informeer bij je gemeente of bij de Rijksoverheid naar actuele subsidiemogelijkheden voor monumenteneigenaren.
Sommige verzekeraars hebben specifieke monumentenpolissen die rekening houden met de hogere herstelkosten en de verplichting tot authentieke materialen. Vraag hier expliciet naar. Een reguliere opstalverzekering dekt namelijk niet altijd de meerkosten die samenhangen met de monumentenstatus.
Interne link: voor meer achtergrond over het verzekeren van bijzondere woningen, zie ook onze artikelen in de categorie Woonhuis & Inboedelverzekering en lees meer over premiebesparingen in Premies & Fiscale Aftrek.
Hoe vind je de juiste verzekeraar?
De eerste stap is weten wat je hebt. Zorg dat je het type dakconstructie, de herbouwwaarde, de monumentstatus en het aanwezige brandpreventiemateriaal hebt gedocumenteerd. Dan kun je gericht vergelijken.
Zoek naar verzekeraars of tussenpersonen die expliciet ervaring hebben met rietgedekte objecten. Bedrijven als Rietpolis.nl zijn volledig gespecialiseerd in dit segment. Een algemene assurantietussenpersoon kan ook helpen, maar vraag altijd of hij of zij ervaring heeft met dit type pand. Een adviseur die het voor het eerst ziet, zal meer moeite hebben om de beste polis te vinden.
Vraag minimaal drie offertes aan en vergelijk ze niet alleen op prijs, maar ook op dekking (welke schadesoorten zijn gedekt?), eigen risico, de procedure bij schade, en de onderhoudseisen die de polis stelt. Lees de polisvoorwaarden grondig, met speciale aandacht voor de uitsluitingen en de verplichtingen van de verzekerde.
Tot slot: check de betrouwbaarheid van de verzekeraar via de Financiele Markten Autoriteit (AFM). Elke verzekeraar die in Nederland actief mag zijn, staat in het AFM-register. Een polis bij een niet-geregistreerde aanbieder biedt juridisch geen bescherming.
Het verzekeren van een rietgedekte boerderij vraagt meer voorbereiding dan het regelen van een gewone woonverzekering, maar met de juiste kennis en de juiste adviseur is er voor vrijwel elk pand een passende oplossing te vinden. Zorg dat je herbouwwaarde klopt, je preventie-eisen op orde zijn en je de polisvoorwaarden kent voordat je tekent.
Veelgestelde vragen
Kan ik een traditioneel rieten dak uberhaupt verzekeren?
Ja, maar niet bij iedere verzekeraar. Mainstream aanbieders zoals FBTO weigeren traditionele rieten daken (waar riet van binnenuit zichtbaar is). Je hebt een gespecialiseerde verzekeraar of tussenpersoon nodig die ervaring heeft met dit type pand. Neem contact op met aanbieders als Rietpolis of vraag een onafhankelijke assurantieadviseur om offertes op te halen bij gespecialiseerde partijen.
Welke eisen stelt een verzekeraar aan mijn rietgedekte boerderij?
De meest voorkomende eisen zijn: een vonkenvanger op de schoorsteen (verplicht bij open haard of houtkachel), jaarlijks schoorsteenvegen door een erkend bedrijf, een goedgekeurde brandblusser van minimaal 6 kg en rookmelders. Bij een gesloten dakconstructie moet de brandwerende beplating aantoonbaar aanwezig zijn. Sommige verzekeraars stellen aanvullende eisen, zoals brandverende behandeling van het riet of een minimale afstand van de woning tot brandbare objecten. Vraag dit altijd na bij de aanbieder voordat je tekent.
Wat is het verschil tussen een open en een gesloten rieten dak voor de verzekering?
Een traditioneel open rieten dak is het meest brandgevoelig omdat er lucht tussen het riet en het plafond zit, waardoor brand snel kan woekeren. Een gesloten dakconstructie (schroefdak) heeft riet op brandwerende beplating, wat het brandrisico aanzienlijk verlaagt. Voor een gesloten constructie zijn meer verzekeraars beschikbaar en is de premie doorgaans vergelijkbaar met die van een pannendak. Voor een open constructie kies je uit een beperktere, meer gespecialiseerde markt en betaal je gemiddeld meer premie.
Hoe bepaal ik de herbouwwaarde van mijn rietgedekte boerderij?
De herbouwwaarde is de werkelijke kosten om de woning volledig te herbouwen na totale vernietiging. Voor rietgedekte boerderijen liggen deze kosten hoger dan gemiddeld, vanwege de schaarse vakmanschap en de hogere materiaalkosten. Gebruik nooit de WOZ-waarde of verkoopprijs als maatstaf. Laat de herbouwwaarde vaststellen door een gecertificeerd taxateur met ervaring in monumentale of agrarische panden. Bij onderverzekering krijg je bij schade slechts een deel van de werkelijke kosten vergoed.
Zijn er subsidies voor brandpreventie bij een rietgedekte boerderij met monumentenstatus?
Ja, die bestaan. Gemeenten en provincies bieden soms subsidies voor brandpreventieve maatregelen aan eigenaren van monumentale panden, zoals brandvertragende behandelingen of sprinklerinstallaties. De regels verschillen per regio en wijzigen periodiek. Check de website van je gemeente of de Rijksoverheid (rijksoverheid.nl) voor actuele regelingen. Heb je een rijksmonument, dan is er ook contact mogelijk met de Rijksdienst voor het Cultureel Erfgoed.
Wat moet ik doen als mijn schade wordt geweigerd door de verzekeraar?
Vraag de verzekeraar altijd om een schriftelijke motivatie van de afwijzing. Controleer of je alle polisverplichtingen bent nagekomen, zoals het jaarlijks vegen van de schoorsteen of het aanwezig hebben van een vonkenvanger. Als je het niet eens bent met de beslissing, kun je een klacht indienen bij de interne klachtendienst van de verzekeraar. Helpt dat niet, dan kun je naar het Klachteninstituut Financiele Dienstverlening (Kifid) stappen, dat gratis bemiddelt in geschillen tussen consumenten en financiele dienstverleners.
Tekst geoptimaliseerd in mei 2026.









