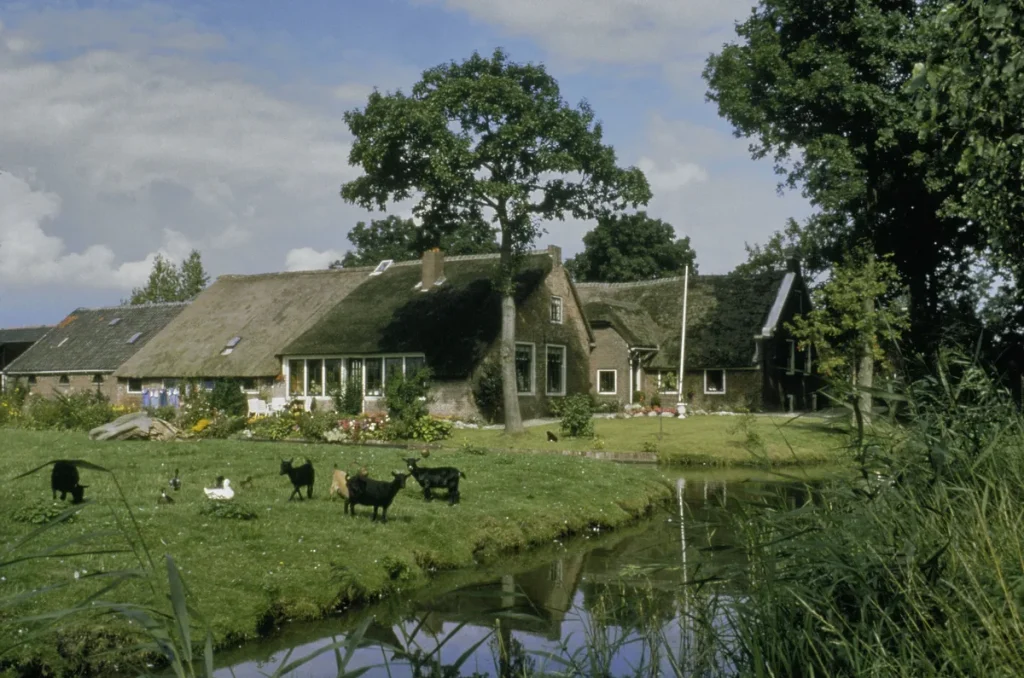
Een lekkend rieten dak is een andere wereld dan een kapotte dakpan. De schade kan omvangrijk zijn, de reparatie tijdrovend en de verzekeraar kritisch. Wie eigenaar is van een rietgedekt of monumentaal pand, betaalt doorgaans een aanzienlijk hogere premie voor de opstalverzekering — en heeft te maken met clausules die bij gewone woningen simpelweg niet bestaan. In dit stuk leggen we precies uit waarom dat zo is en wat je kunt verwachten als je met een daklekkage op een rieten of monumentaal dak te maken krijgt.
In 2026 neemt het aantal eigenaren van rietgedekte panden dat verzekeringstechnisch voor verrassingen komt te staan alleen maar toe. Klimaatverandering leidt tot hevigere regenval en extremere weersomstandigheden, terwijl de herbouwwaarde van historische panden fors is gestegen door hogere loon- en materiaalkosten. Wie zijn polis niet aanpast, loopt het risico onderverzekerd te zijn op het moment dat een lekkage werkelijk schade aanricht.
Waarom een rieten dak zo anders is
Riet is van nature een poreuze dakbedekking. Goed aangelegd en goed onderhouden houdt het jarenlang dicht, maar de kwetsbaarheid is groter dan bij dakpannen of bitumen. Mos, algen en het inrotten van de rietlaag vormen de meest voorkomende oorzaken van lekkage. Vervelend, want verzekeraars kijken daar nauwlettend naar: als een lekkage het gevolg is van achterstallig onderhoud, keert de meeste opstalverzekeringen niet uit. Dat geldt voor elk dak, maar bij riet is de lat hoger gelegd.
Mosbestrijding is daarmee geen luxe maar een verzekeringstechnische noodzaak. Vakfederatie Rietdekkers adviseert eigenaren om minimaal elke drie jaar een onderhoudsinspectie te laten uitvoeren en mos- en algengroei actief te bestrijden met toegelaten middelen. Wie dat nalaat en daarna een lekkage claimt, staat zwak. Bewaar inspectierapportages als bewijs dat je onderhoud niet hebt verwaarloosd.
Brandrisico: het onderschatte gevaar bij riet
Lekkage is niet het enige risico dat een rieten dak met zich meebrengt. Brandgevaar speelt een even grote rol in de premieberekening. Riet is brandbaar materiaal, en een vonk van een open haard, houtkachel of bbq kan dramatische gevolgen hebben. Verzekeraars rekenen dit risico expliciet mee in de premie, en de hoogte hangt af van het type dakconstructie.
De traditionele open rietdakconstructie heeft het hoogste brandrisico. Modernere schroefdakconstructies, waarbij het riet wordt vastgeschroefd op een onderliggende brandwerende plaat, zijn aanzienlijk veiliger en krijgen daarom een lagere risico-opslag. Het verschil in premie kan oplopen tot 30 tot 40 procent, afhankelijk van de verzekeraar.
Een bijkomende eis die vrijwel alle verzekeraars stellen: de schoorsteenafstand. Volgens de NEN 2757-1 norm voor rookkanalen en het Besluit Bouwwerken Leefomgeving (BBL) moet de horizontale afstand tussen de schoorsteenmondstuk en het rieten dakoppervlak minimaal 15 meter bedragen bij directe uitblaasrichting naar het dak. Veel oudere monumentale boerderijen voldoen hier niet standaard aan, wat betekent dat er aanpassingen nodig zijn of een funkenvangsysteem moet worden geplaatst. Beide zijn in feite voorwaarden voor een acceptabele premie bij serieuze verzekeraars. De brandveiligheidsstandaard NEN 6063 beschrijft de testmethode voor brandbaarheid van dakbedekking en vormt de basis voor de risicobeoordelingen van de verzekeraar.
Monumentale panden: een aparte categorie
Als het rietgedekte pand ook nog eens een rijksmonument of gemeentelijk monument is, dan wordt de verzekeringssituatie nog complexer. Monumenten mogen namelijk niet zomaar gerepareerd worden: voor vrijwel elke ingreep aan de buitenzijde heb je een omgevingsvergunning nodig, en bij dakwerk geldt vaak de eis dat alleen gecertificeerde rietdekkers mogen werken die ervaring hebben met historisch riet.
Gewone opstalverzekeringen dekken in zo’n situatie vaak onvoldoende, omdat ze de herbouwwaarde berekenen op basis van gangbare bouwkosten. Bij een monument liggen die echter veel hoger: traditioneel riet is schaars, ambachtslieden zijn duur en de restauratie moet historisch verantwoord zijn. Een reguliere verzekeraar betaalt je misschien de helft van wat de werkelijke restauratiekosten zijn.
De oplossing is een monumentenverzekering met een zogenaamde restauratieclausule. Hierin staat expliciet dat bij schade de herstelkosten worden vergoed op basis van traditionele materialen en historisch ambachtswerk, inclusief de meerkosten die voortvloeien uit monumentenstatus. Donatus is in Nederland de bekendste gespecialiseerde aanbieder voor dit segment. Donatus berekent de premie op basis van een taxatie door een erkend monumententaxateur, die de werkelijke herbouwwaarde vaststelt inclusief specifieke restauratiekosten voor riet en andere historische materialen. Andere aanbieders met monumentenervaring zijn onder meer Interpolis Zakelijk en gespecialiseerde assurantietussenpersonen zoals Rietpolis.nl, die bemiddelen voor meerdere verzekeraars tegelijkertijd.
Wat kost een opstalverzekering voor een rieten of monumentaal dak?
Een exacte premie is zonder taxatie niet te geven, maar de bandbreedte geeft al veel inzicht. Voor een regulier pand met rieten dak (geen monument) betaal je in 2026 ruwweg 25 tot 60 procent meer aan premie dan voor een vergelijkbaar pand met dakpannen. Bij een monumentaal rietgedekt pand lopen de premies op tot twee tot drie keer de standaardpremie, afhankelijk van de herbouwwaarde, het type constructie en de staat van onderhoud.
Factoren die de premie omlaag brengen:
- Schroefdakconstructie in plaats van open rietdak
- Sprinklerinstallatie of brandmeldinstallatie
- Brandwerende behandeling van het riet (gecertificeerd product)
- Funkenvangsysteem op schoorsteenmondstuk
- Aantoonbaar regelmatig onderhoud (inspectierapportages)
- Aanwezigheid van een bluswater- of blusmiddeleninstallatie
Factoren die de premie omhoog drijven of tot weigering leiden:
- Open constructie zonder brandwerende laag
- Schoorsteenafstand die niet voldoet aan NEN 2757-1
- Aantoonbaar achterstallig onderhoud
- Locatie in overstromingsgevoelig gebied (extra waterrisico-opslag)
- Monumentenstatus zonder passende restauratieclausule
Wat dekt de verzekering bij daklekkage op een rieten dak?
Bij een plotselinge en onvoorziene lekkage — storm die riet wegblaast, zware hagelbui die de rietlaag beschadigt, of een boom die op het dak valt — vergoedt een gedegen opstalverzekering de reparatiekosten inclusief drooglegkosten en eventuele gevolgschade aan de binnenkant van het pand. Dat is de normale lijn voor alle opstalverzekeringen.
De strikte uitsluitingen zijn echter belangrijk om te kennen. Lekkage die ontstaat door slijtage of gebrekkig onderhoud valt vrijwel altijd buiten de dekking. Dat betekent dat als de rietlaag dunner is dan de minimale dikte die de verzekeraar voorschrijft (doorgaans 25 tot 30 centimeter voor functioneel riet), en daardoor water doorlaat, je claim vermoedelijk afgewezen wordt. Bij monumenten geldt bovendien dat de verzekeraar bewijs kan vragen van de last omgevingsvergunning en dat de hersteller gecertificeerd was — anders wordt de uitkering gekort of geweigerd.
Een aanvullende overweging: eigen risico bij rietgedekte panden is dikwijls hoger dan bij normale woningen. Basiseigen risico’s van 500 tot 1.500 euro zijn gangbaar, waarbij sommige verzekeraars een aparte eigen risico-opslag hanteren specifiek voor rietdakschade. Controleer dit altijd in de polisvoorwaarden voordat je tekent.
Hoe kies je de juiste verzekering?
Niet elke verzekeraar wil een rietgedekt pand accepteren. Vergelijkingssites als Consumentenbond opstalverzekering vergelijker bieden een startpunt, maar voor een rieten dak is maatwerk nodig. Schakel bij voorkeur een assurantietussenpersoon in die gespecialiseerd is in bijzondere woningen. Voor monumenten is een taxatie door een erkend monumententaxateur niet optioneel — het is voorwaarde voor een correcte polis bij vrijwel elke serieuze aanbieder.
Raadpleeg ook de rijksoverheid informatie over monumenten en erfgoed voor subsidies bij restauratie van rieten daken. Eigenaren van rijksmonumenten kunnen via de Subsidieregeling Instandhouding Monumenten (SIM) in aanmerking komen voor een bijdrage in de restauratiekosten, wat ook de verzekeringslasten indirect verlicht.
Meer lezen over brede dekking voor je woning? Bekijk ook het overzicht in de categorie Woonhuis en Inboedelverzekering of verdiep je in de achtergrond via Premies en fiscale aftrek.
Een rietgedekt of monumentaal pand verzekeren vraagt meer werk dan een standaard woonhuis afsluiten, maar de risicos zijn er ook groter. Wie vooraf investeert in een goede taxatie, aantoonbaar onderhoud en een polis met restauratieclausule, staat een stuk sterker als de eerste regenbui door het riet sijpelt. Wacht daar niet mee tot de emmer al staat te overlopen.
Veelgestelde vragen
Vergoedt mijn opstalverzekering lekkage bij een rieten dak?
Dat hangt af van de oorzaak. Plotselinge schade door storm, hagel of vallende objecten valt doorgaans onder de dekking. Lekkage door achterstallig onderhoud of normale slijtage van het riet wordt vrijwel altijd uitgesloten. Bewaar onderhoudsrapporten van je rietdekker om bij een claim te kunnen aantonen dat je het dak goed hebt bijgehouden.
Waarom is de premie voor een rieten dak zo veel hoger?
Riet heeft een hoger brandrisico dan dakpannen of bitumen, en de reparatiekosten bij schade zijn aanzienlijk hoger. Verzekeraars rekenen die extra risicos door in de premie. Een schroefdakconstructie, brandwerende rietbehandeling en een funkenvangsysteem op de schoorsteen kunnen de premie-opslag gedeeltelijk terugbrengen.
Wat is de restauratieclausule bij een monumentenverzekering?
Een restauratieclausule garandeert dat bij schade de herstelkosten worden vergoed op basis van historisch verantwoorde materialen en ambachtelijk vakwerk, ook als dat duurder is dan gangbare bouwmethoden. Zonder deze clausule loopt u het risico dat de verzekeringsuitkering bij een monumentaal rietgedekt pand lang niet genoeg is om het dak correct te herstellen. Donatus is de bekendste Nederlandse aanbieder van monumentenverzekeringen met een dergelijke clausule.
Welke eisen stelt de verzekeraar aan de schoorsteen bij een rieten dak?
Bijna alle verzekeraars eisen dat de schoorsteenafstand voldoet aan de NEN 2757-1 norm: de uitmonding van het rookkanaal moet minimaal 15 meter horizontaal verwijderd zijn van het rieten dakoppervlak, of er moet een gecertificeerde funkenvangsysteem zijn geplaatst. Controleer dit met een gecertificeerde rietdekker of schoorsteenveger voordat je een claim indient of een polis afsluit.
Kan ik als monumenteigenaar subsidie krijgen voor restauratie van mijn rieten dak?
Ja. Via de Subsidieregeling Instandhouding Monumenten (SIM) van de rijksoverheid kunnen eigenaren van rijksmonumenten een bijdrage krijgen voor groot onderhoud en restauratie, inclusief rietdakwerk. Provincies als Zuid-Holland bieden aanvullende subsidieregelingen voor agrarische rijksmonumenten. Dit verlaagt de netto restauratiekosten, maar ontslaat je niet van de plicht om een polis met restauratieclausule te hebben voor de resterende kosten.
Tekst geoptimaliseerd in mei 2026.









