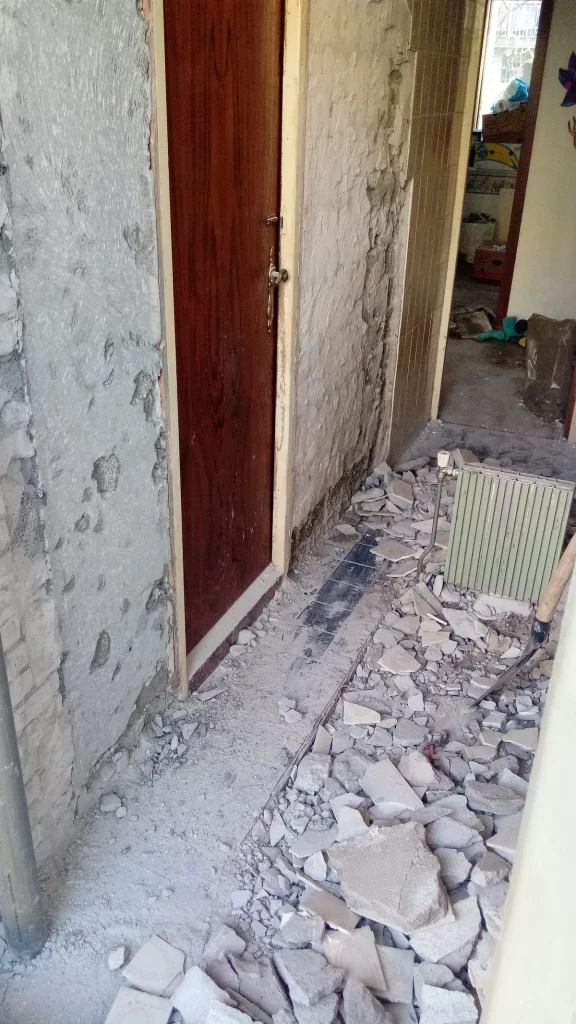
Je hebt een huis gekocht, maar je verhuist er nog niet meteen in. Eerst komt de aannemer. De keuken wordt gesloopt, wanden verdwijnen en het hele pand staat maanden leeg terwijl werklieden in en uit lopen. Het is een situatie die steeds vaker voorkomt: kopers die een verbouwing voltooien voordat ze de sleutel echt in het slot steken. Maar weet je wel hoe je dan verzekerd bent?
De standaard opstalverzekering is gemaakt voor bewoonde woningen. Zodra een pand leegstaat en tegelijk ingrijpend wordt verbouwd, verandert het risicoprofiel fors. Verzekeraars passen hun dekking aan, beperken die of sluiten bepaalde schades zelfs volledig uit. Wie dat niet weet, staat na een brand of inbraak met lege handen. In dit artikel lees je precies welke verzekeringen je nodig hebt en hoe je de overgangsperiode goed afdicht.
Waarom een leegstaand verbouwpand een apart verzekeringsrisico is
Verzekeraars beschouwen een onbewoond pand als een verhoogd risico. Er is niemand die brand vroeg opmerkt, een lekkage signaleert of verdachte bezoekers ziet. Bij een verbouwing komt daar bovenop dat vreemden dagelijks toegang hebben tot het pand, dat er brandbaar materiaal ligt en dat constructies tijdelijk verzwakt zijn.
De meeste standaard opstalpolissen beperken de dekking zodra een woning langer dan 60 dagen onbewoond is. Na die periode dek je in de regel alleen nog brand, blikseminslag en naburige brand. Schade door storm, water, diefstal of vandalisme valt dan buiten de polis. Dat is precies het moment waarop de verbouwing het meest kwetsbaar is.
Meld je de leegstand niet tijdig? Dan loop je het risico dat de verzekeraar bij een claim de uitkering weigert wegens verzwijging van een risicoverzwaring. Meld het dus altijd, ook als je denkt dat de periode kort zal zijn. Verbouwingen lopen regelmatig uit.
De opstalverzekering aanpassen of omzetten
Als je het nieuwe huis al overdraagt van de notaris, maar er nog niet in trekt, heb je vanaf dag een een opstalverzekering nodig. Die sluit je af op het moment van eigendomsoverdracht, want als eigenaar ben je aansprakelijk voor de opstal. Zit er al een hypotheek op het pand, dan eist de bank dit overigens contractueel.
Geef bij het afsluiten direct door dat het pand tijdelijk leeg staat en verbouwd wordt. Veel grote verzekeraars zoals Centraal Beheer, Univé en Interpolis bieden een speciale clausule of een aparte leegstandsverzekering voor opstal. De premie ligt hoger dan bij een bewoonde woning, maar de dekking is passend. Vergelijk je huidige polis via Consumentenbond.nl om te zien welke aanbieder de ruimste dekking biedt tijdens verbouwing.
Let op: een opstalverzekering voor leegstand dekt het gebouw, niet het bouwwerk. De schade aan materialen die al verwerkt zijn (nieuwe vloer, gestorte betonvloer, nieuwe kozijnen) valt meestal buiten deze polis. Daarvoor heb je een aparte CAR-verzekering nodig.
De CAR-verzekering: wie sluit hem af, jij of de aannemer?
CAR staat voor Construction All Risk. Het is een verzekering die schade aan het bouwwerk zelf, de bouwmaterialen op de locatie en aansprakelijkheid tegenover derden combineert in één polis. Denk aan een stellingval die de net geplaatste badkamertegels verwoest, of een aannemer die per ongeluk een gasleiding raakt van de buurman.
In de praktijk heeft een professionele aannemer vrijwel altijd een eigen CAR-polis. Vraag daar altijd naar voordat je een contract tekent. Laat hem het polisblad tonen en controleer of het bouwproject op jouw adres er specifiek onder valt. Veel aannemers-CAR-polissen dekken per project een maximaal aanneemsom en hebben een eigen risico. Als jouw verbouwing de aanneemsom overschrijdt of als je zelf ook kluswerk uitvoert, zit je mogelijk boven de dekking.
Voer je zelf ook werk uit naast de aannemer, of werk je met meerdere ZZP’ers die elk hun eigen takenpakket hebben? Sluit dan zelf een opdrachtgevers-CAR-polis af. Dat kan al vanaf circa 355 euro per bouwproject. Je bent dan als bouwheer gedekt voor schade aan het bouwwerk die niet valt onder de polis van de aannemer. De Rijksoverheid wijst eigenaren bij verbouwingen nadrukkelijk op de combinatie van opstalverzekering en bouwverzekering.
Inboedel: nog geen dekking nodig, maar wel opletten
Tijdens de verbouwing woont niemand in het pand. Er is dus geen inboedel te verzekeren in de klassieke zin. Toch is het slim om even te checken wat er al aanwezig is. Bouwmaterialen die jij zelf hebt aangeschaft (tegels, sanitair, parket dat nog in dozen staat) zijn geen inboedel en geen opstal. Ze vallen wel onder een CAR-polis als die goed is geformuleerd. Check dit expliciet met je verzekeraar of tussenpersoon.
Heb je al spullen in het pand neergezet ter opslag? Dan loop je een klein risico. Een reguliere inboedelverzekering dekt deze spullen alleen als de woning bewoond is. Kijk of je tijdelijk opslag kunt regelen elders, of vraag je huidige inboedelverzekeraar of je de spullen elders opgeslagen kunt meeverzekeren.
Overlap met je oude woning: dubbele polissen tijdelijk nuttig
Je woont intussen nog in je huidige huis. Daar loopt al een opstal- en inboedelverzekering. Op het moment van eigendomsoverdracht begin je een nieuwe opstalverzekering voor de aan te kopen woning. Dat betekent tijdelijk dubbele polissen. Dat is niet alleen normaal, het is ook noodzakelijk.
Wat je wel kunt doen: zodra je definitief verhuist en het oude huis verkoopt of opzegt, stop je de polis op de oude woning. Pas de inboedelverzekering tegelijk aan naar het nieuwe adres. Meld ook direct de verbouwing als afgerond bij de opstalverzekeraar van de nieuwe woning, zodat de clausule voor leegstand en verbouwing vervalt en je terugkeert naar de normale premie voor een bewoonde woning.
Controleer ook of je aansprakelijkheidsverzekering (AVP) doorloopt. Als eigenaar van het verbouwpand ben je aansprakelijk als er iemand gewond raakt op het terrein, ook al is dat een passant die over losliggend puin struikelt. Een AVP dekt dat in de meeste gevallen, maar check of er een clausule zit die bouwactiviteiten uitsluit.
NHG en meerwaarde na verbouwing: hypotheek herzien
Heb je een hypotheek met Nationale Hypotheek Garantie (NHG) afgesloten voor je aankoop, dan gelden er specifieke regels als je de hypotheek wilt verhogen voor de verbouwing. De NHG-grens in 2026 ligt op 470.000 euro. Voor energiebesparende maatregelen kan dit oplopen tot 498.200 euro, mits maximaal 106% van de marktwaarde na verbouwing wordt gefinancierd.
Na de verbouwing stijgt de taxatiewaarde van je woning, soms aanzienlijk. Die meerwaarde kun je inzetten om je opstalverzekering opnieuw te laten beoordelen. Een hogere herbouwwaarde betekent ook een hogere verzekerde som. Laat na oplevering altijd een nieuwe taxatie uitvoeren of gebruik de herbouwwaardemeter van je verzekeraar. Onderverzekering bij een volledig herbouwde woning is een veelgemaakte fout die bij brand kan leiden tot een te lage uitkering.
Meer informatie over NHG-voorwaarden bij verbouwing vind je op NHG.nl.
Praktische checklist: wat regel je wanneer?
| Moment | Actie |
|---|---|
| Bij eigendomsoverdracht notaris | Opstalverzekering nieuwe woning afsluiten, leegstand melden |
| Voor start verbouwing | CAR-polis aannemer controleren of zelf opdrachtgevers-CAR afsluiten |
| Tijdens verbouwing | Regelmatig controleren of pand gesloten is, leegstandsclausule actief houden |
| Na oplevering verbouwing | Leegstandsclausule opheffen, herbouwwaarde laten hertaxeren, CAR-polis beeindigen |
| Op verhuisdag | Inboedelverzekering omzetten naar nieuw adres, polis oude woning beeindigen |
Veelgestelde vragen
Is mijn opstalverzekering automatisch geldig als mijn nieuwe huis leegstaat tijdens de verbouwing?
Niet automatisch. De meeste standaard opstalpolissen beperken de dekking zodra een woning langer dan 60 dagen onbewoond is. Je houdt dan alleen dekking voor brand, blikseminslag en naburige brand. Meld de leegstand en verbouwing direct bij je verzekeraar en vraag naar een leegstandsclausule of een aparte opstalverzekering voor het leegstaande pand. Anders loop je bij diefstal, storm of waterschade het risico dat de claim wordt afgewezen.
Moet ik zelf een CAR-verzekering afsluiten als de aannemer er al een heeft?
Niet altijd, maar controleer dit zorgvuldig. Vraag de aannemer het polisblad te tonen en check of jouw project er specifiek onder valt. Werk je ook zelf mee aan de verbouwing, of zijn er meerdere ZZP-aannemers actief? Dan is een opdrachtgevers-CAR-polis verstandig. Die dekt schade die niet valt onder de polis van de aannemer en kost voor een gemiddelde particuliere verbouwing al vanaf 355 euro voor het hele project.
Hoe zit het met mijn inboedelverzekering als ik nog niet in het nieuwe huis woon?
Zolang je niet woont in het nieuwe huis is er geen inboedel te verzekeren op dat adres. Je inboedelverzekering loopt door op je huidige adres. Heb je al spullen of bouwmaterialen opgeslagen in het nieuwe pand? Die vallen buiten je inboedelpolis en buiten de standaard opstal. Ze zijn wel meeverzekerd als je een CAR-verzekering hebt afgesloten die dit soort materialen op de bouwlocatie dekt. Overleg dit altijd vooraf met je verzekeraar.
Wat verandert er aan mijn verzekering na de verbouwing?
Na oplevering van de verbouwing en na je verhuizing moet je meerdere zaken aanpassen. De leegstandsclausule op je opstalpolis vervalt, je inboedelverzekering verhuist naar het nieuwe adres en de CAR-polis eindigt. Tegelijk is de herbouwwaarde van je woning waarschijnlijk gestegen door de verbouwing. Laat die hertaxeren en pas de verzekerde som op je opstalpolis aan. Zo voorkom je onderverzekering als er later brand of een andere calamiteit optreedt.
Hoe verhoog ik mijn hypotheek voor de verbouwing via NHG?
Als je een NHG-hypotheek hebt, kun je die laten verhogen voor verbouwingskosten via dezelfde geldverstrekker. De totale lening mag in 2026 niet meer bedragen dan 100% van de taxatiewaarde na verbouwing. Bij energiebesparende maatregelen mag dit oplopen tot 106%. De NHG-grens zelf ligt in 2026 op 470.000 euro, of 498.200 euro bij verduurzaming. Meer informatie vind je op NHG.nl.
De overgangsperiode tussen aankoop en verhuizing is in verzekeringsterminologie een blinde vlek voor veel huizenkopers. Toch is het juist die periode dat het risico het hoogst is: een leeg pand, vreemden met toegang, een gedeeltelijk gesloopte constructie. Een goed opgebouwde verzekeringsstapel met opstal, CAR en eventueel een AVP-check kost je een paar honderd euro extra, maar voorkomt tonnen aan schade zonder dekking. Zie meer over woonhuis- en inboedelverzekeringen of lees over praktische verzekeringstips voor nog meer handvatten bij het kopen en verbouwen van een woning.
Tekst geoptimaliseerd in mei 2026.









