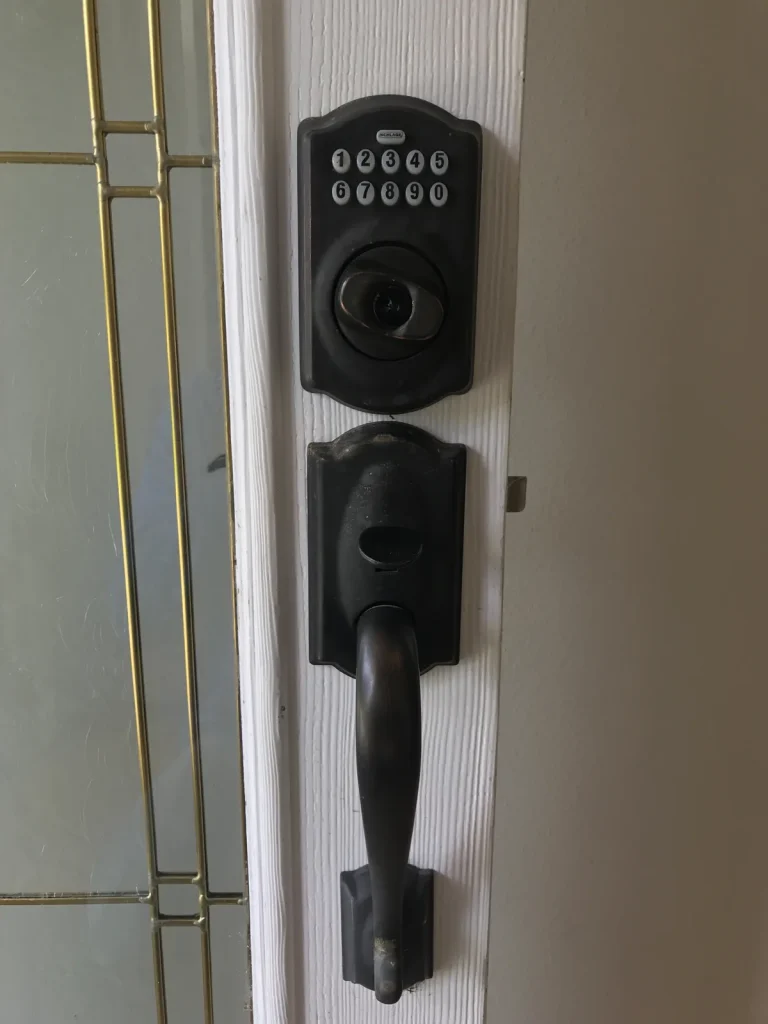
Inbraak is een van de meest ingrijpende gebeurtenissen die je als huiseigenaar of huurder kunt meemaken. Niet alleen de gestolen spullen, ook de schade aan deuren, ramen en sloten loopt snel op. Gelukkig biedt een goede inboedelverzekering in 2026 een breed vangnet, maar er zijn voorwaarden waar je echt van op de hoogte moet zijn voordat schade ontstaat.
Want het is niet zo dat je verzekering automatisch alles vergoedt zodra er is ingebroken. Verzekeraars hanteren concrete eisen aan sloten, aangiftetijden en de staat van je woning. Wie die eisen niet kent, loopt het risico op een gedeeltelijke of zelfs volledige afwijzing van de claim. In dit artikel zetten we de belangrijkste spelregels van 2026 op een rij.
Standaard dekking bij inbraak: wat valt er onder?
De meeste inboedelverzekeringen dekken inbraakschade op twee manieren. Ten eerste worden gestolen of beschadigde spullen vergoed tot de vervangingswaarde of dagwaarde, afhankelijk van je polis. Ten tweede worden de materiele schade aan je woning door de inbraak zelf vergoed, zoals geforceerde deuren, kapotte ramen en beschadigde kozijnen. Dit laatste valt technisch gezien vaak ook onder de opstalverzekering, maar de meeste inboedelpolissen vergoeden in elk geval de directe inbraakschade.
Poging tot inbraak telt ook mee. Zelfs als de inbreker uiteindelijk niks heeft meegenomen maar je voordeur is beschadigd, heb je recht op vergoeding. Dat is een punt dat veel mensen niet weten: ook bij een mislukte inbraakpoging kun je een claim indienen voor de schade aan het hang- en sluitwerk.
Wat niet standaard is gedekt: schade die is ontstaan doordat jij zelf nalatig was, zoals een opengelaten raam of een niet-op-slot-gedraaide deur. Verzekeraars noemen dit bewuste roekeloosheid of nalatigheid, en in zulke gevallen kan de schade niet of slechts gedeeltelijk worden vergoed.
SKG-sloteisen: minimaal twee sterren verplicht
Een van de meest praktische voorwaarden die verzekeraars stellen is de eis rondom SKG-gecertificeerde sloten. SKG staat voor Stichting Kwaliteit in de Hang- en Sluitwerkindustrie en is het Nederlandse keurmerk voor inbraakwerende sloten. Er zijn drie niveaus: SKG* (basisbeveiliging), SKG** (middelzware beveiliging) en SKG*** (zwaarste categorie, ook wel slotenklasse 3).
De meeste inboedelverzekeraars eisen in 2026 minimaal SKG** op alle buitendeuren van de woning. Sommige aanbieders, zoals bij premiumpolissen, hanteren zelfs SKG*** als minimum. De eis geldt doorgaans voor alle toegangsdeuren, inclusief de achterdeur en eventuele zij-ingangen. Ramen met een valraam of kiepraam vallen er in de meeste gevallen niet onder, maar schuifpuien en terrasdeuren wel.
Als bij een inbraak blijkt dat je sloten niet aan de gestelde SKG-norm voldoen, heeft de verzekeraar het recht de claim te weigeren of de vergoeding te verlagen. Check dus voor je een polis afsluit of je huidige sloten aan de norm voldoen. Op het slot zelf staat een klein SKG-logo met sterren, of je kunt het type opzoeken via de inbraakpreventie-pagina van de Politie.
Alarmkorting: 10 tot 20 procent besparing
Wie zijn woning extra beveiligt met een gecertificeerd inbraakalarm, beloond een groot deel van de verzekeraars met een premiekorting. In 2026 varieert die korting doorgaans tussen de 10 en 20 procent op de jaarpremie van de inboedelverzekering, afhankelijk van het type systeem en de verzekeraar.
De exacte hoogte van de korting hangt af van een paar factoren. Een alarm dat alleen geluid maakt bij inbraak geeft doorgaans een lagere korting dan een systeem dat is aangesloten op een particuliere alarmcentrale (PAC) of op de Meldkamer Oost-Nederland. Verzekeraars als OHRA, Centraal Beheer en InShared publiceren op hun website welke systemen in aanmerking komen voor korting en hoe hoog die is.
Naast alarmkorting biedt het Politiekeurmerk Veilig Wonen (PKVW) of het Borg-label extra voordelen. Een woning met PKVW-certificaat heeft aantoonbaar aan een breed pakket beveiligingseisen voldaan, en veel verzekeraars geven daarvoor een combinatiekorting van 10 tot 15 procent bovenop de standaardpremie. Vraag je verzekeraar altijd expliciet naar deze mogelijkheden, want niet alle kortingen worden proactief aangeboden.
Sieraden en kostbaarheden: let op het sublimit
Een veelgemaakte fout is aannemen dat dure sieraden gewoon meeverzekerd zijn onder de reguliere inboedeldekking. Dat klopt slechts gedeeltelijk. Vrijwel alle inboedelverzekeringen hanteren een sublimit voor sieraden, edelstenen, horloges en andere kostbaarheden.
In de praktijk lopen deze sublimits in 2026 sterk uiteen per verzekeraar. Standaard polissen vergoeden sieraden bij diefstal doorgaans tot een maximum van 2.500 tot 6.000 euro. Bij Interpolis ligt het sublimit voor sieraden en horloges op 15.000 euro, terwijl basispolissen van andere aanbieders bij 2.500 euro stoppen. Dit is een groot verschil als je een trouwring, erfstuk of designhorloge in huis hebt.
Heb je kostbaarheden die de sublimits overstijgen? Dan is taxatie de sleutelstap. Veel verzekeraars verplichten een officieel taxatierapport voor sieraden boven een bepaalde waarde, vaak 1.500 euro per stuk. Zonder taxatierapport kan de verzekeraar bij een claim de waarde op eigen wijze vaststellen, wat in de praktijk neerkomt op een lagere vergoeding. Een gecertificeerde juwelierstaxateur of erkend taxatiebureau kan zo een rapport opstellen. Voor sieraden met een waarde boven de sublimits van je standaardpolis is een aparte kostbaarhedenverzekering de meest verstandige keuze.
Tip: sluit aan bij de Consumentenbond-vergelijker voor inboedelverzekeringen om per verzekeraar de exacte sublimits voor sieraden te checken voordat je een keuze maakt.
Contant geld in huis: maximum van 1.000 euro
Ook voor contant geld geldt een sublimit. De meeste inboedelverzekeringen vergoeden bij diefstal van contanten een maximum van 1.000 euro, en sommige polissen gaan zelfs niet verder dan 500 euro. Dit is een punt dat in de kleine lettertjes staat maar bij een claim grote gevolgen kan hebben.
De reden voor dit lage maximum is simpel: contant geld is moeilijk te traceren, wat frauderisico verhoogt. Verzekeraars willen niet de prikkel geven om grote bedragen cash thuis te bewaren. Heb je structureel grotere bedragen contant in huis, bijvoorbeeld voor zakelijke doeleinden, dan kun je dit soms apart bijverzekeren of via een zakelijke polis regelen. Maar voor particulieren geldt: bewaar geen grote sommen thuis, want je inboedelverzekering compenseert slechts een klein deel bij diefstal.
Cryptovaluta en digitale tegoeden vallen overigens doorgaans buiten de standaarddekking, tenzij je expliciet een cyberverzekering hebt afgesloten. Check ook onze uitgebreide gids over woonhuis- en inboedelverzekeringen voor een volledig overzicht van dekkingsuitsluitingen.
Aangifte verplicht: handel binnen 24 uur
Een van de meest kritieke verplichtingen na een inbraak is het doen van aangifte bij de politie. Vrijwel alle inboedelverzekeraars eisen dat je aangifte doet, en veel polissen stellen daar een maximale termijn voor. In de praktijk hanteren verzekeraars doorgaans een termijn van 24 tot 48 uur na ontdekking van de inbraak.
De aangifte dient meerdere doeleinden. Het politieprocesverbaal is het belangrijkste bewijsstuk voor je verzekeraar en toont aan dat de inbraak daadwerkelijk heeft plaatsgevonden. Zonder aangifte loopt je claimproces vast, en de verzekeraar kan de schade in dat geval weigeren. Maak na de aangifte altijd een kopie of noteer het zaaknummer, want je verzekeraar zal er naar vragen bij de schadeclaim.
Naast aangifte verlangen de meeste polissen ook dat je braaksporen intact laat totdat een schade-expert van de verzekeraar is langsgekomen of totdat de verzekeraar schriftelijk toestemming heeft gegeven om te repareren. Laat een geforceeerde deur dus niet meteen vervangen voordat je de verzekeraar hebt gesproken, anders kan dit de claim bemoeilijken. Bel je verzekeraar direct na aangifte om de verdere procedure te doorlopen.
Nieuwe sloten na inbraak: wie betaalt?
Na een inbraak heb je bijna altijd nieuwe sloten nodig, zelfs als de sloten zelf niet zijn beschadigd. Wanneer sleutels zijn gestolen weet de dader immers waar je woont en heeft hij toegang tot je sloten. Veel inboedelverzekeraars vergoeden de kosten van vervangende sloten als onderdeel van de inbraakschade, maar let op de exacte polisformulering.
Sommige verzekeraars dekken alleen de sloten die aantoonbaar zijn beschadigd of geforceerd. Als je sleutels zijn gestolen maar de sloten zelf intact zijn, kan het zijn dat de slotenkosten niet automatisch vergoed worden. In dat geval moet je zelf de afweging maken en de rekening betalen, tenzij je er een aanvullende clausule voor hebt afgesloten. Vraag dit altijd na bij je verzekeraar voordat de slotenmaker wordt gebeld, om verrassingen achteraf te voorkomen.
De keuze voor een nieuwe cilinder na inbraak is ook een goed moment om meteen te upgraden naar een SKG**- of SKG***-slot, zodat je aan de polisvoorwaarden voldoet en bij een volgende inbraak minder risico loopt op een afwijzing van je claim. Investeer ook in anti-kerntrekbeveiliging: moderne inbrekers gebruiken kerntrekkers als snel werktuig, en een cilinder zonder anti-kerntrekbeveiliging is kwetsbaar.
Veelgestelde vragen
Dekt mijn inboedelverzekering altijd inbraak?
Ja, inbraak is een standaard gedekt evenement op vrijwel alle inboedelverzekeringen in Nederland. Maar er gelden voorwaarden: je sloten moeten voldoen aan de SKG**-norm, je moet aangifte doen bij de politie (bij voorkeur binnen 24 uur), en er mogen geen tekenen van nalatigheid zijn zoals een opengelaten deur of raam. Als je aan deze basisvereisten voldoet, vergoet de verzekeraar de gestolen inboedel en de materiaalschade door de inbraak.
Hoeveel sieraden zijn verzekerd bij inbraak?
De meeste standaard inboedelverzekeringen hanteren een sublimit van 2.500 tot 6.000 euro voor sieraden en horloges bij diefstal. Bij premiumpolissen, zoals Interpolis, kan dit oplopen tot 15.000 euro. Heb je sieraden die meer waard zijn? Laat ze taxeren en sluit een aparte kostbaarhedenverzekering af. Zonder taxatierapport kan de verzekeraar zelf de waarde vaststellen, wat doorgaans lager uitvalt dan de werkelijke marktwaarde.
Welke sloten heb ik nodig om verzekerd te zijn?
De meeste inboedelverzekeraars eisen minimaal SKG**-gecertificeerde sloten op alle buitendeuren. SKG** staat voor middelzware inbraakwering en is in Nederland de standaard aanbeveling voor woningen. Sommige verzekeraars eisen SKG*** bij polissen met een hogere dekking. Controleer het logo op je sloten of zoek het type op in de productspecificaties. Bij twijfel vraag je een slotenmaker om een beoordeling van je huidige hang- en sluitwerk.
Moet ik altijd aangifte doen bij inbraak?
Ja, aangifte bij de politie is bij vrijwel alle inboedelverzekeraars een harde voorwaarde om een inbraakclaim in behandeling te nemen. Het politierapport is het centrale bewijsstuk voor de verzekeraar. Doe aangifte zo snel mogelijk na ontdekking van de inbraak, en zeker binnen 24 tot 48 uur. Noteer het zaaknummer en stuur dit mee bij je schadeclaim. Zonder aangifte riskeert je verzekeraar de schade te weigeren.
Krijg ik korting op mijn inboedelverzekering als ik een alarm heb?
In de meeste gevallen wel. Een gecertificeerd inbraakalarm, zeker een systeem dat is aangesloten op een professionele alarmcentrale of dat voldoet aan het Politiekeurmerk Veilig Wonen (PKVW), geeft recht op een premiekorting van 10 tot 20 procent op de inboedelverzekering. De exacte hoogte varieert per verzekeraar. Vraag dit altijd proactief na, want kortingen worden niet altijd spontaan aangeboden bij het afsluiten van een polis.
Hoeveel contant geld is verzekerd bij inbraak?
De meeste inboedelverzekeringen dekken contant geld bij diefstal tot een maximum van 500 tot 1.000 euro. Dit sublimit geldt specifiek voor cash: billjetten en munten. Hogere bedragen zijn doorgaans niet gedekt, tenzij je een speciale uitbreiding hebt afgesloten. Bewaar daarom geen grote sommen thuis en zet overtollig contant geld op een bankrekening, zodat je niet onnodig risico loopt op een ongedekte schade.
Een goede inboedelverzekering is meer dan alleen een papieren polisbelofte. Ze werkt alleen optimaal als je zelf aan de voorwaarden voldoet: de juiste sloten, tijdige aangifte, een actuele inventarislijst van je kostbaarheden en indien nodig een aparte kostbaarhedenverzekering. Controleer je huidige polis vandaag nog op de sloteisen en sublimits, zodat je bij een inbraak niet voor verrassingen staat. Vergelijk ook eens via onze vergelijkingstools of je huidige dekking nog aansluit bij wat je in huis hebt in 2026.
Tekst geoptimaliseerd in mei 2026.









