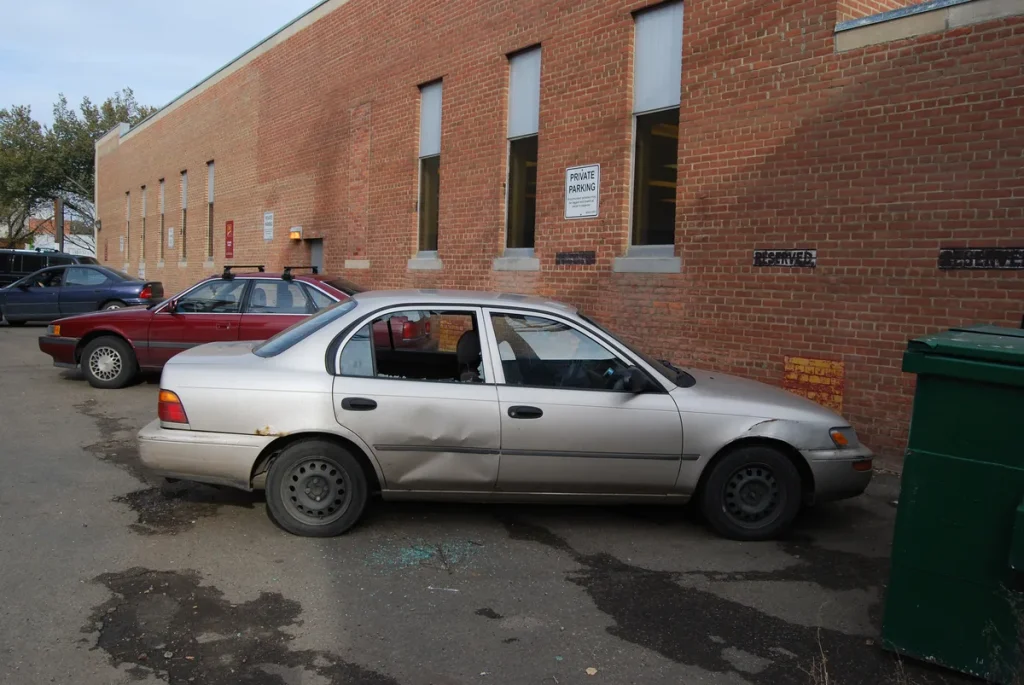
Je loopt terug naar je auto en ziet het meteen: een gebroken zijruit, glasscherven op de stoelzitting. Er is ingebroken. Niet de auto zelf gestolen, maar wel de dashcam, het losse navigatiesysteem of de tas die je even had laten liggen. Auto-inbraak en autodiefstal lijken op elkaar, maar voor je verzekering zijn het twee heel verschillende situaties. Wie niet weet welke polis wat dekt, staat achteraf voor verrassingen.
In Nederland vinden naar schatting tienduizenden auto-inbraken per jaar plaats. Steden als Amsterdam, Rotterdam en Den Haag scoren structureel hoog in de statistieken. Inbrekers worden handiger: steeds vaker openen ze een auto zonder braakschade via gehackte keyless-entry-signalen. Begrijpen hoe jouw verzekering hierop reageert, is in 2026 meer waard dan ooit.
Inbraak versus diefstal: het verschil dat telt voor je polis
Bij autodiefstal verdwijnt de auto zelf. Bij auto-inbraak blijft de auto staan, maar wordt de buitenkant beschadigd of worden spullen van binnenuit meegenomen. Voor je verzekeraar is dit een wezenlijk onderscheid, en de dekking verschilt daardoor aanzienlijk.
Beperkt casco (ook wel WA+ of WA beperkt casco) dekt schade aan je auto die het gevolg is van inbraak: een geforceerd portierslot, een ingeslagen ruit, beschadigde portierafdichting. De braakschade aan het voertuig zelf valt dus onder beperkt casco, zolang je die dekking hebt afgesloten. Een gewone WA-verzekering vergoedt hier niets van.
Wat wordt er uit de auto meegenomen? Dat is een ander verhaal. Persoonlijke spullen vallen doorgaans buiten de autoverzekering, ongeacht je dekkingsniveau. Daarvoor moet je bij je inboedel- of kostbaarhedenverzekering zijn. Wie dat niet weet, claimt bij de verkeerde verzekeraar en loopt schade mis.
Wat dekt beperkt casco precies bij auto-inbraak?
Beperkt casco vergoedt de schade die de inbraak heeft veroorzaakt aan het voertuig. Denk aan het vervangen van een gebroken zijruit (de glasdekking dekt dit overigens ook los van inbraak), reparatie van een geforceerd portierslot of een beschadigd dashboard na een poging het stuur te hacken. De herstelkosten worden vergoed na aftrek van je eigen risico.
Ingebouwde accessoires die standaard door de fabrikant zijn gemonteerd, vallen onder de verzekeringswaarde van de auto. Een af-fabriek navigatiesysteem, een werksaf ingebouwde autoradio of een geintegreerd head-up display: als die worden gestolen bij een inbraak, vergoedt beperkt casco de vervangingswaarde, mits ze deel uitmaakten van de catalogusprijs of zijn opgegeven bij de verzekeraar. Bij de ANWB zijn accessoires automatisch meeverzekerd tot 2.500 euro bij beperkt casco. Andere verzekeraars stellen limieten van 500 tot 8.000 euro afhankelijk van het product.
Losse accessoires die je na aankoop zelf hebt gemonteerd, zoals een aftermarket-audiosysteem of een ingebouwde achteruitrijcamera, moet je apart opgeven aan je verzekeraar. Doe je dat niet, dan valt herstel of vervanging buiten de standaarddekking. Meld dit soort aanpassingen altijd schriftelijk bij je verzekeraar, zodat de meerwaarde meeverzekerd is.
Inboedelverzekering: de vergeten schakel bij auto-inbraak
Persoonlijke spullen in je auto vallen niet onder de autoverzekering, maar mogelijk wel onder je inboedelverzekering. Kleding, boeken, sportuitrusting en elektronica die gestolen worden uit een afgesloten auto worden bij de meeste inboedelverzekeringen vergoed, mits de auto op slot stond en er zichtbare sporen van braak zijn.
Let wel: de maximale vergoeding voor spullen buiten de woning is bij de meeste standaard inboedelverzekeringen begrensd. Dat maximum ligt vaak op een paar honderd euro. Kostbare spullen zoals sieraden, een dure camera of een laptop moeten apart worden opgegeven als kostbaarheid of als specifiek object. Sommige verzekeraars vragen een taxatierapport of aankoopbewijs voor hoge waarden.
Een los navigatiesysteem dat je ook buiten de auto gebruikt, valt bij veel verzekeraars niet onder de autoverzekering maar onder de inboedel of kostbaarhedenverzekering. De redenering: het apparaat is geen onderdeel van het voertuig. Controleer altijd in je polisblad hoe je verzekeraar dit definieert, want er zijn verschillen per maatschappij. De Consumentenbond raadt aan dit altijd vooraf te checken, niet achteraf bij een claim.
Contant geld, telefoon en laptop: apart regelen
Contant geld dat wordt gestolen uit je auto, wordt zelden volledig vergoed. Inboedelverzekeringen kennen een maximum voor contanten, doorgaans 250 tot 500 euro. Verstop je structureel meer geld in de auto, dan ben je boven dat bedrag ongedekt.
Voor een smartphone die uit de auto wordt gestolen, geldt dat die onder een kostbaarhedenverzekering of aparte telefoonverzekering valt. Veel mensen hebben via hun bank of telecomaanbieder al een dergelijke dekking, soms zonder dat ze zich dat realiseren. Controleer dus ook daar de polisvoorwaarden voor je een claim indient.
Een laptop of tablet is een grijs gebied: als die in je tas zit en de tas wordt meegenomen, valt het onder de inboedeldekking voor spullen buiten de woning. Als de laptop los zichtbaar op de achterbank lag, kan de verzekeraar de claim afwijzen wegens onzorgvuldig gedrag. De gouden regel: laat nooit iets zichtbaars achter in je auto, zeker niet in risicogebieden.
Eigen risico bij auto-inbraak: wat betaal je zelf?
Bij beperkt casco geldt vrijwel altijd een eigen risico. Dat bedrag verschilt per verzekeraar en per type schade. Bij inbraakschade hanteren verzekeraars in 2026 een eigen risico van minimaal 150 tot 300 euro voor de braakschade aan het voertuig zelf. Heb je bij afsluiting gekozen voor een hoger eigen risico in ruil voor een lagere premie, dan kan dat bedrag oplopen tot 500 euro of meer.
Er is een belangrijk detail bij beveiligingseisen: heb je een goed beveiligde auto met goedgekeurd alarm of voertuigvolgsysteem, dan is er bij sommige verzekeraars geen of verminderd eigen risico bij inbraak of diefstal. Is de beveiliging onder de maat terwijl de polis dat vereist, dan kan de verzekeraar een eigen risico toepassen van 2,5 procent van de dagwaarde met een minimum van 375 euro. Check dus altijd of jouw auto voldoet aan de beveiligingseisen in de polisvoorwaarden.
Ruitschade door inbraak valt bij sommige verzekeraars onder de aparte glasdekking. Die heeft vaak een eigen risico van nul euro, afhankelijk van de polis. Een gebroken zijruit door inbraak kost dan alleen je tijd, niet je eigen risico. Dit kan een reden zijn om schade op de glasdekking te claimen in plaats van op de algemene inbraakdekking, als daarvoor een hoger eigen risico geldt.
Stedelijke hotspots: inbraakrisico per stad
Auto-inbraak is niet gelijkmatig verdeeld over Nederland. Grote steden lopen structureel meer risico. Amsterdam, Rotterdam, Den Haag, Utrecht en Eindhoven scoren het hoogst in absolute aantallen. Maar ook in middelgrote steden en rond drukke parkeerplaatsen bij winkelcentra of recreatiegebieden zijn inbraakcijfers relatief hoog.
Sommige verzekeraars differentiëren de premie op basis van postcode of woonplaats. Parkeer je structureel in een risicogebied, dan kan de premie voor beperkt casco hoger liggen dan in een rustige buitenwijk. Dit geldt al bij het afsluiten van de polis, maar ook als je verhuist: geef een adreswijziging door aan je verzekeraar, want de risicoklasse van je postcode bepaalt mede de premie.
In stedelijke gebieden worden ook regelmatig reeksen van auto-inbraken gemeld. Buurtpreventieteams en politie adviseren om goed te registreren wanneer en waar de inbraak plaatsvond, en om zo snel mogelijk aangifte te doen. Doe jij aangifte samen met andere slachtoffers in dezelfde straat of wijk, dan neemt de politie sneller gerichte acties.
Keyless-entry inbraak: ook gedekt?
Inbrekers maken steeds vaker gebruik van relay-attacks: met twee apparaatjes versterken ze het signaal van de autosleutel die binnen in huis ligt, waarna de auto denkt dat de sleutel in de buurt is en automatisch ontgrendelt. Er is dan geen braakschade zichtbaar, want de auto werd gewoon elektronisch geopend.
Veel verzekeraars eisen bij een claim bewijs van braak of geweld. Bij een keyless-entry inbraak zonder zichtbare sporen kan dat een probleem worden. Controleer in je polisvoorwaarden of diefstal of inbraak zonder zichtbare braakschade expliciet gedekt is. Dit verschilt per verzekeraar: sommige dekken het standaard, anderen stellen als eis dat er aantoonbare beschadiging is.
Wil je dit risico beperken? Bewaar je sleutels in een RFID-blokkerende beurs of een afgesloten metalen doosje. Sommige autofabrikanten bieden ook software-updates die de gevoeligheid voor relay-attacks verminderen. Vraag bij je dealer of jouw model in aanmerking komt voor een dergelijke update. Meer over autogerelateerde verzekeringen lees je in de autoverzekering categorie of vergelijk je opties via de vergelijkings- en dekkingstools.
Wat te doen direct na een auto-inbraak?
Handel in de juiste volgorde. Maak eerst foto’s van de schade, voordat je iets aanraakt. Noteer wat er precies ontbreekt. Doe dan aangifte bij de politie via politie.nl of door 0900-8844 te bellen. Je hebt een aangiftenummer nodig voor de claim bij je verzekeraar.
Meld de schade vervolgens bij je autoverzekeraar (voor braakschade aan het voertuig) en, indien van toepassing, bij je inboedel- of kostbaarhedenverzekering (voor gestolen spullen). Doe dit binnen de in de polis genoemde meldingstermijn, die doorgaans 24 tot 72 uur bedraagt. Overschrijding kan leiden tot een kortere vergoeding of afwijzing.
Bewaar bonnen en aankoopbewijzen van wat je bezat, ook van spullen die je structureel in de auto bewaart. Verzekeraars vragen dit bij een claim. Heb je geen bon, dan kan een bankafschrift of screenshot van een online aankoop als onderbouwing dienen. Ook tips van de Rijksoverheid over aangifte doen zijn hier relevant.
Auto-inbraak is voor veel mensen een schok, maar de financiele schade hoeft niet volledig voor eigen rekening te komen. Beperkt casco dekt de braakschade aan het voertuig; je inboedelverzekering springt bij voor gestolen persoonlijke spullen, mits je aan de voorwaarden voldoet. Ken je polis van tevoren, zodat je weet wat je kunt verwachten als het moment aanbreekt dat je je auto terugvindt met gebroken glas op de vloer.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Dekt beperkt casco schade door auto-inbraak?
Ja. Beperkt casco (WA+) dekt braakschade aan je voertuig als gevolg van inbraak, zoals een geforceerd portierslot of een ingeslagen ruit. Ingebouwde accessoires die onderdeel zijn van de catalogusprijs worden ook vergoed. Let op: persoonlijke spullen die worden meegenomen vallen niet onder de autoverzekering, maar mogelijk onder je inboedelverzekering. Een gewone WA-verzekering vergoedt inbraakschade aan je eigen auto niet.
Zijn gestolen spullen uit mijn auto gedekt door de inboedelverzekering?
Vaak wel, maar met beperkingen. Als je auto op slot stond en er zichtbare braakschade is, vergoedt een standaard inboedelverzekering gestolen persoonlijke bezittingen tot een bepaald maximum. Dat maximum voor spullen buiten de woning is bij de meeste polissen beperkt tot enkele honderden euros. Kostbare spullen zoals sieraden, een camera of laptop moet je apart opgeven of afzonderlijk verzekeren. Contant geld wordt zelden volledig vergoed.
Is een los navigatiesysteem gedekt bij inbraak in mijn auto?
Een ingebouwd, af-fabriek navigatiesysteem valt onder de autoverzekering via de accessoiresdekking van beperkt casco. Een los, draagbaar navigatiesysteem dat je ook buiten de auto gebruikt, wordt door de meeste verzekeraars beschouwd als een persoonlijk voorwerp en valt dan onder de inboedelverzekering of kostbaarhedenverzekering. Controleer je polisblad, want de definitie verschilt per verzekeraar. Heb je twijfel, vraag dit dan op voor je een claim indient.
Hoeveel eigen risico betaal ik bij auto-inbraak in 2026?
Het eigen risico bij inbraakschade via beperkt casco ligt in 2026 doorgaans tussen de 150 en 500 euro, afhankelijk van je polis en het gekozen eigen risico bij afsluiting. Sommige verzekeraars hanteren geen eigen risico als je auto voldoet aan de geldende beveiligingseisen. Voldoe je niet aan de poliseis, dan kan het eigen risico oplopen tot 2,5 procent van de dagwaarde met een minimum van 375 euro. Ruitschade door inbraak valt soms onder de glasdekking met eigen risico van nul euro.
Is keyless-entry inbraak zonder braakschade verzekerd?
Dat hangt af van je polisvoorwaarden. Bij een relay-attack openen inbrekers je auto elektronisch zonder zichtbare beschadiging. Sommige verzekeraars eisen bewijs van braak bij een inbraakclaim. Andere polissen dekken ook inbraak zonder zichtbare sporen, als je aangifte hebt gedaan en de inbraak aannemelijk is. Controleer dit expliciet in je polis. Preventief: bewaar je sleutels in een RFID-blokkerende beurs en vraag je dealer naar beschikbare software-updates voor keyless-entry bescherming.
Wat moet ik doen als er spullen zijn gestolen uit mijn auto?
Maak direct foto’s van de schade en noteer wat er ontbreekt. Doe aangifte bij de politie via politie.nl of 0900-8844. Meld de braakschade binnen de polis-termijn (24 tot 72 uur) bij je autoverzekeraar, en meld gestolen persoonlijke spullen bij je inboedelverzekering. Zorg voor aankoopbewijzen of bankafschriften van gestolen items. Zonder aangifte bij de politie keren de meeste verzekeraars niet uit.









