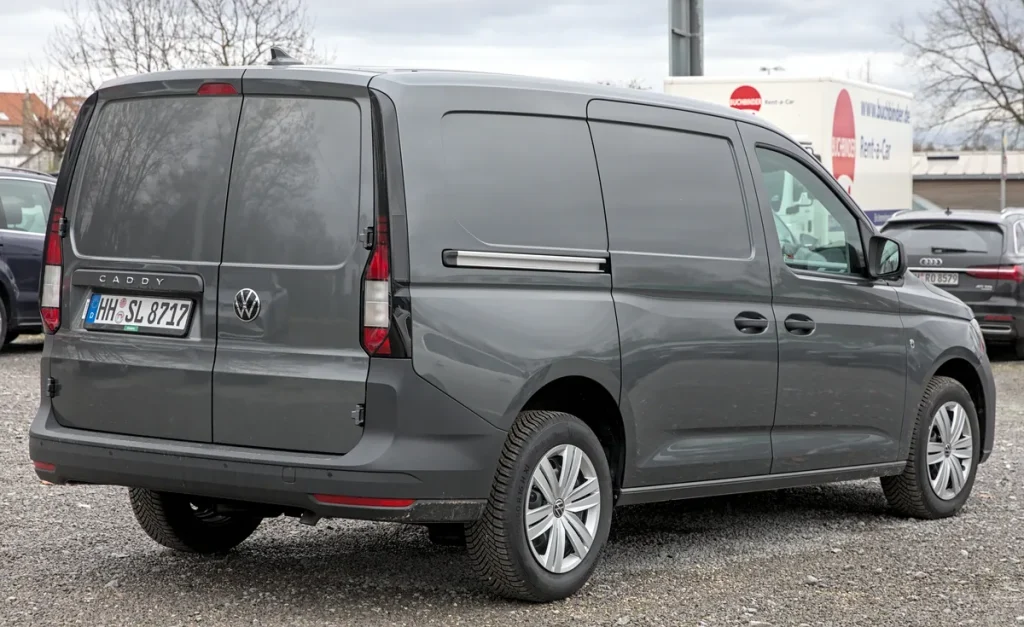
De Volkswagen Caddy is in Nederland een van de meest verkochte lichte bedrijfsvoertuigen. Dat is niet voor niets: de auto combineert het gebruiksgemak van een personenwagen met de laadruimte van een bestelbus. Maar de Caddy-familie is groter dan veel mensen denken. In 2026 kies je uit drie hoofdvarianten — de Cargo, de Maxi en de California — en die keuze heeft direct gevolg voor je verzekeringsstrategie en premie.
Of je nu als zzp’er de Cargo dagelijks volgooit met gereedschap, als gezin de Maxi kiest voor weekenduitjes, of de California inzet als mini-camper voor zakelijke relaties: elke variant heeft eigen kenmerken die een verzekeraar anders weegt. In dit artikel loop je door de modellen heen, zie je welke dekking bij welk gebruik hoort en vergelijken we de meest populaire aanbieders voor 2026.
Caddy Cargo, Maxi en California: de drie varianten uitgelegd
De Caddy Cargo is de instapversie voor puur zakelijk gebruik. Met een laadruimte van 3,1 kubieke meter en een lengte van 4.500 mm is dit de compacte werker van de drie. Hij past in de meeste stadscentra en parkeervakken, en heeft in de standaard uitvoering blinde achterportieren — handig als je niet wil dat anderen zien wat je vervoert. De Cargo rijdt standaard op een grijs kenteken, wat fiscale voordelen oplevert maar ook specifieke verzekeringsregels met zich meebrengt.
De Caddy Maxi voegt 353 mm toe aan de wielbasis, waardoor de totale lengte oploopt naar 4.853 mm en de laadruimte groeit naar 3,7 kubieke meter. Dat klinkt als een klein verschil, maar in de praktijk scheelt het een extra werkbak gereedschap of een extra pallet. De Maxi is ook beschikbaar als personenversie (tot zeven zitplaatsen), wat een andere kentekenregistratie en een andere verzekeringscategorie betekent. Let hier goed op bij het afsluiten van je polis: een Maxi als personen-MPV valt doorgaans onder de gewone autoverzekering, terwijl de bestelvariant onder een bedrijfsautoverzekering valt.
De Caddy California is de verrassing van het trio. Gebouwd op het Cargo-platform biedt deze compacte camper twee slaapplaatsen, een uitklapbaar bed en een mini-keukenblok met koelbox en inductiekookplaat. De California is leverbaar als kortwielbasis- en als Maxi-versie. Voor de verzekering is de California een aparte categorie: technisch valt hij onder de kampeerautoverzekering, niet onder de standaard auto- of bedrijfsautoverzekering. Dat heeft consequenties voor de premie én de dekking tijdens verblijf op een camping.
Kenteken, gebruik en dekkingsplicht
De meeste Caddy Cargo-rijders rijden op een grijs kenteken. Dat betekent dat het voertuig fiscaal als bestelauto wordt aangemerkt: geen bijtelling als je de auto uitsluitend zakelijk gebruikt en minder dan 500 km per jaar privé rijdt. Controle hierop vindt plaats via een rittenregistratie. Voldoe je niet aan die voorwaarde, dan betaal je alsnog 22% bijtelling over de cataloguswaarde — het standaardtarief voor fossiele rijders in 2026 volgens de Belastingdienst.
Voor de verzekering geldt: een grijs kenteken vraagt om een bedrijfsautoverzekering, ook wel bestelautoverzekering genoemd. Die heeft andere polisvoorwaarden dan een gewone personenautoverzekering. Zo is privégebruik in veel gevallen beperkt of volledig uitgesloten. Gebruik je de Cargo ook voor privéritten, dan moet je dit expliciet bij de verzekeraar melden — doet je dat niet en er gebeurt iets op een privérit, dan kan de verzekeraar weigeren uit te keren.
De Caddy Maxi als zeven-persoons personenversie (geel kenteken) valt gewoon onder een reguliere autoverzekering. Hier telt privégebruik wel mee bij de premieberekening, net als bij iedere andere personenwagen.
Welke dekking kies je per model?
Bij het kiezen van je dekking zijn er drie standaardopties: WA (wettelijk verplicht, alleen schade aan derden), WA+ (beperkt casco, ook brand, diefstal en ruitschade) en Allrisk (alles inclusief eigen schuld). De keuze hangt sterk af van de waarde van je voertuig en het gebruik.
Voor een Caddy Cargo die zakelijk zwaar wordt ingezet geldt: een nieuwe Cargo kost in 2026 circa 28.000 tot 36.000 euro afhankelijk van uitvoering en motor. Bij die waarde is Allrisk-dekking de verstandigste keuze — de afschrijving in de eerste drie jaar is fors, maar bij total loss of zware schade is het verschil met wat je terugkrijgt via WA enorm. Pas na vijf jaar, als de waarde onder de 15.000 euro zakt, kun je overwegen naar WA+ terug te schalen.
De Caddy Maxi als MPV wordt vaak door gezinnen of kleine ondernemers gebruikt. Als familievoertuig met een dagwaarde boven de 20.000 euro kies je voor Allrisk. Als zakelijk voertuig in een vloot waarvoor je zelf het risico wil spreiden, kan WA+ een bewuste keuze zijn — mits je voldoende eigen vermogen hebt om een schade van enkele duizenden euro’s op te vangen.
De Caddy California vraagt om een speciale kampeerautoverzekering. Die dekt niet alleen rijschade, maar ook de inbouwapparatuur (koelbox, keuken, slaapsysteem). Standaard autoverzekeringen dekken ingebouwde camperuitrusting doorgaans niet of slechts gedeeltelijk. Lees de polisvoorwaarden goed: sommige kampeerpolissen hebben een maximaal bedrag voor inventaris, terwijl de inventaris van de California al snel 5.000 tot 8.000 euro waard is.
Populairste aanbieders en hun aanpak voor de Caddy
In 2026 zijn er een handvol verzekeraars die zich duidelijk richten op de zakelijke Caddy-rijder:
Centraal Beheer is populair onder zzp’ers en mkb-rijders. Je sluit de polis volledig online af, de premies zijn transparant en je kunt privégebruik als optie toevoegen. Premies voor een Caddy Cargo op WA+ starten in 2026 rond de 65 euro per maand voor een rijder met meer dan vijf schadevrije jaren.
Univé biedt een specifieke bedrijfsautoverzekering voor de Volkswagen Caddy aan, met de optie om rechtsbijstand en pechhulp te bundelen. Dat laatste is voor ondernemers die afhankelijk zijn van hun busje een relevante aanvulling. Univé werkt met coöperatieve korting: leden betalen tot 20% minder als er weinig schades worden geclaimd in hun regio.
Volkswagen Financial Services (VW FS) biedt verzekering direct via de dealer aan, vaak gekoppeld aan lease- of financieringscontracten. Het voordeel: de nieuwe-waardedekking is standaard inbegrepen in de eerste twee jaar, zodat je bij total loss de nieuwwaarde vergoed krijgt en niet de dagwaarde. Dat scheelt bij een nieuwe Cargo al snel 4.000 tot 6.000 euro in het eerste jaar.
123bestelautoverzekering.nl is een vergelijkingsplatform dat gespecialiseerd is in bestelwagens. Via dit platform vergelijk je in één keer aanbieders als FBTO, Allianz, InShared en diverse regionale verzekeraars. Handig als je niet aan een merk gebonden bent en puur op prijs-kwaliteitverhouding wilt vergelijken.
Wil je verder vergelijken? De Consumentenbond publiceert jaarlijks onafhankelijke vergelijkingstests van bestelautoverzekeringen, inclusief klanttevredenheidsscores en de snelheid van schade-afhandeling. Een abonnement loont als je meerdere bedrijfsvoertuigen verzekert.
Premievergelijking: wat betaal je in 2026?
Premies voor een VW Caddy-verzekering lopen in 2026 breed uiteen. De voornaamste factoren zijn: leeftijd van de bestuurder, postcode, jaarkilometrage, schadevrije jaren (bonus-malus), de gekozen dekking en of het voertuig zakelijk of privé gereden wordt. Een grove indicatie op basis van marktonderzoek:
| Model | Dekking | Maandpremie (indicatief) |
|---|---|---|
| Caddy Cargo (grijs kenteken) | WA | € 30 – 55 |
| Caddy Cargo (grijs kenteken) | WA+ | € 55 – 90 |
| Caddy Cargo (grijs kenteken) | Allrisk | € 90 – 140 |
| Caddy Maxi (geel kenteken, MPV) | WA+ | € 60 – 95 |
| Caddy Maxi (geel kenteken, MPV) | Allrisk | € 95 – 155 |
| Caddy California (kampeerauto) | Kampeer Allrisk | € 80 – 135 |
Let op: bovenstaande bedragen zijn indicatief voor een rijder van 35 jaar, postcode Amsterdam, 20.000 km per jaar en 5 schadevrije jaren. Je eigen premie kan hier aanzienlijk van afwijken. Gebruik een vergelijkingssite of neem contact op met een AFM-erkend financieel adviseur voor een persoonlijk advies.
Zakelijk gebruik: extra aandachtspunten
Als ondernemer betaal je de verzekeringspremie van je Caddy zakelijk. Dat betekent dat de premie aftrekbaar is als bedrijfskosten voor de inkomsten- of vennootschapsbelasting. Voor een eenmanszaak of vof geldt dit direct; voor een bv zijn de regels vergelijkbaar maar verloopt het via de winst-en-verliesrekening van de bv.
Een punt dat zakelijke rijders vaak missen: de aansprakelijkheid voor derden. De verplichte WA dekt schade die jij veroorzaakt aan anderen. Maar wat als jouw medewerker in de Caddy rijdt en een ongeluk veroorzaakt? Controleer of je polis ook uitgebreide inzittendenbescherming bevat en of medewerkers standaard meeverzekerd zijn als bestuurder. Sommige polissen beperken de dekking tot de tenaamgestelde of een specifieke lijst van bestuurders.
Rijd je met gevaarlijke stoffen (ADR-plichtige lading), dan heb je mogelijk extra dekking nodig. Dit geldt ook voor couriers en koeriers die met waardevolle goederen rijden: goederentransportverzekering is dan een aparte polis naast de voertuigverzekering. Meer info hierover vind je in onze categorie Transport- & Goederenverzekering.
Tot slot: als je de Caddy in een wagenpark van meerdere voertuigen opneemt, loont een vlootverzekering. Grote verzekeraars als Allianz, Nationale-Nederlanden en Marsh bieden collectieve polissen voor wagenparken vanaf drie voertuigen, vaak met een korting van 15 tot 30% ten opzichte van losse polissen. Bekijk ook de mogelijkheden via ons overzicht van Bedrijfsverzekeringen.
Tips om premie te besparen
Enkele concrete manieren om de premie voor je VW Caddy omlaag te brengen in 2026:
- Schadevrije jaren opbouwen. Elke claimvrije periode verlaagt je bonus-malus en daarmee je premie. Bij Centraal Beheer scheelt 10 schadevrije jaren al gauw 40% op de basispremie.
- Kilometrage eerlijk opgeven. Rij je minder dan 15.000 km per jaar, dan betaal je bij de meeste verzekeraars een lagere premie. Overdrijf niet naar beneden: als je meer rijdt dan opgegeven en er een schade is, kan de verzekeraar de uitkering verlagen.
- Eigen risico verhogen. Door je eigen risico te verhogen van de standaard 150 naar 500 of 1.000 euro kun je de maandpremie verlagen. Doe dit alleen als je de buffer hebt om een kleine schade zelf te betalen.
- Beveiligingsopties installeren. Een GPS-tracker of SCM-goedgekeurd alarmsysteem levert bij veel verzekeraars 5 tot 10% premiekorting op. Bij de Caddy Cargo, die een geliefd doelwit is voor inbraak in steden, is dit dubbel zinvol.
- Jaarlijks vergelijken. De verzekeringsmarkt beweegt. Doe elk jaar voor de verlengingsdatum een check via een vergelijkingsplatform. Loyaliteitskorting bij je huidige verzekeraar weegt lang niet altijd op tegen de beste prijs elders.
Veelgestelde vragen
Heeft de VW Caddy Cargo een andere verzekering nodig dan de Caddy als personenwagen?
Ja. De Caddy Cargo rijdt doorgaans op een grijs kenteken en valt daarmee onder de bedrijfsautoverzekering. Die heeft andere polisvoorwaarden dan een gewone autoverzekering, onder meer over privégebruik en de kring van bestuurders. De Caddy Maxi als zeven-persoons personenwagen (geel kenteken) valt gewoon onder een reguliere autoverzekering. Controleer altijd het kenteken en de tenaamstelling voordat je een polis afsluit.
Valt de Caddy California onder een kampeerautoverzekering?
Ja. De California is technisch een kampeerauto (camper) en wordt door verzekeraars ook als zodanig behandeld. Een standaard auto- of bestelautoverzekering dekt de ingebouwde camperuitrusting (bed, keuken, koelbox) meestal niet of slechts gedeeltelijk. Sluit een specifieke kampeerautoverzekering af die de inventaris meeverzekert. Let ook op de dekking tijdens verblijf op een camping: sommige polissen bieden tijdelijke verblijfsdekking bij schade of diefstal terwijl je gestationeerd staat.
Mag ik als zzp’er de verzekeringspremie van mijn Caddy aftrekken van de belasting?
Ja, als je de Caddy zakelijk gebruikt, is de verzekeringspremie aftrekbaar als bedrijfskosten. Voor eenmanszaken en vof-partners gaat dit via de winstaangifte inkomstenbelasting. Gebruik je de Caddy ook privé en rij je meer dan 500 km per jaar privé, dan geldt de bijtellingsregeling (22% van de cataloguswaarde in 2026). Houd een rittenregistratie bij om privégebruik aan te tonen of te weerleggen. De Belastingdienst publiceert de actuele regels voor privégebruik van de zakelijke auto.
Hoe werkt de bonus-malus bij een bedrijfsautoverzekering voor de Caddy?
De bonus-malus bij een bedrijfsautoverzekering werkt vergelijkbaar met die bij personenwagens: elk claimvrij jaar stijg je in de korting, elk jaar met een schade zak je terug. Het exacte schema verschilt per verzekeraar. Bij zakelijke polissen is het soms mogelijk de bonus-malus te koppelen aan het bedrijf in plaats van aan de individuele bestuurder, wat handig is als je meerdere rijders hebt. Vraag je verzekeraar expliciet naar de voorwaarden voor meerdere bestuurders en hoe een schade door een medewerker de bonus-malus van de gehele polis beinvloedt.
Is inbraakdekking standaard bij een Caddy Cargo-verzekering?
Dat hangt af van de gekozen dekking. Bij puur WA (wettelijk aansprakelijkheid) is inbraakschade niet gedekt. Vanaf WA+ (beperkt casco) is diefstal van het voertuig zelf doorgaans gedekt, maar schade aan of diefstal van de lading of gereedschap in de bus niet. Daarvoor heb je een aparte inboedel- of goederenverzekering nodig. Zeker in stedelijke gebieden, waar de Caddy Cargo een populair doelwit is voor inbrekers, is het slim om de dekkingsopties goed te vergelijken. Lees meer over aanverwante dekkingsopties in onze rubriek Autoverzekering.
Tekst geoptimaliseerd in mei 2026.









