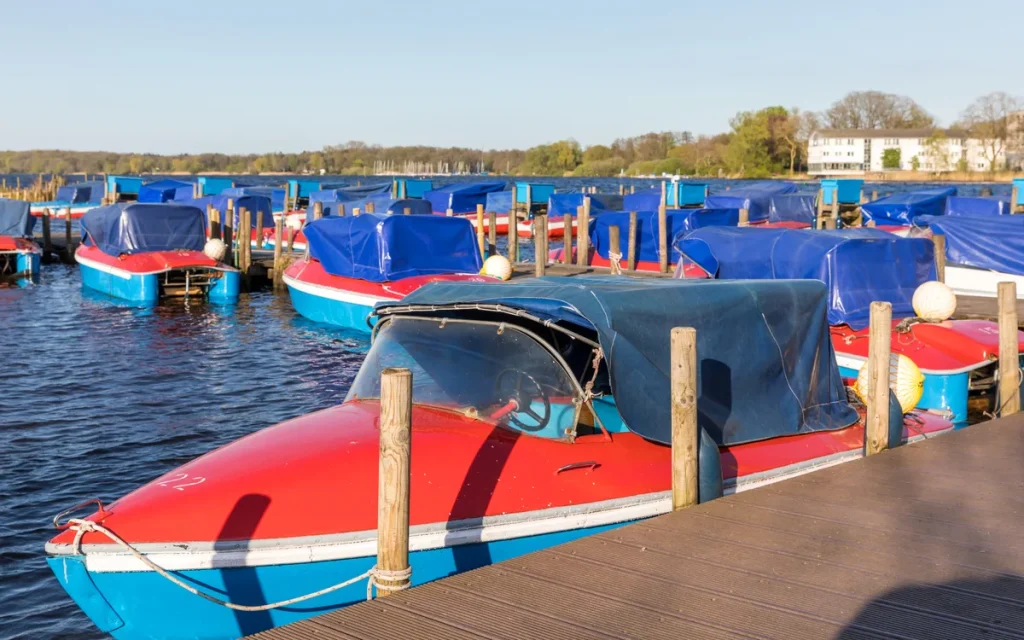
Steeds meer bootbezitters ontdekken dat hun vaartuig ook geld kan opleveren als het in de ligplaats staat. Platforms zoals Click&Boat en Boats4rent maken het mogelijk om een sloep, motorjacht of kajuitboot te verhuren aan mensen die een dagje op het water willen. Klinkt aantrekkelijk, maar er is een addertje onder het gras: je reguliere bootverzekering dekt verhuur standaard niet. Wie zijn boot verhuurt zonder de juiste aanpassing in zijn polis, staat bij schade met lege handen.
In 2026 bieden grote verzekeraars als Centraal Beheer, FBTO en Nationale-Nederlanden een aparte verhuurclausule aan die je op je bestaande bootverzekering kunt plakken. Maar er zijn voorwaarden, limieten en een flink hogere premie aan verbonden. Dit artikel legt uit wat je moet weten voordat je je eerste verhuuradvertentie online zet.
Waarom je standaard bootverzekering niet voldoet bij verhuur
Een gewone particuliere bootverzekering gaat ervan uit dat jij de enige bestuurder bent, of hooguit een kleine groep bekenden die je kent. Zodra je je boot aan een onbekende verhuurt, verandert het risicoprofiel fundamenteel. De huurder kent het vaartuig niet, is misschien minder ervaren, en heeft er financieel geen belang bij om voorzichtig om te gaan met een schip dat niet van hem is.
Verzekeraars zien verhuur daarom als een zakelijk risico. De meeste polisvoorwaarden bevatten een expliciete uitsluitingsclausule: schade die ontstaat tijdens verhuur of gebruik door derden tegen betaling is niet gedekt. Dat geldt ook als je je boot slechts een paar keer per seizoen verhuurt aan vakantiegangers via een platform. Het is niet de frequentie die telt, maar het feit dat er een huurovereenkomst en een betaling aan te pas komt.
De verhuurclausule: wat dekt die precies?
Met een verhuurclausule breid je je bootverzekering uit zodat ook schade gedekt is die ontstaat tijdens de verhuurtermijn. De exacte dekking verschilt per verzekeraar, maar de meeste regelingen omvatten het volgende:
- Casco-schade door de huurder — denk aan aanvaring, grounding of breuk van de motor
- Wettelijke aansprakelijkheid van de huurder via jouw polis (WA-dekking)
- Diefstal of vandalisme tijdens de verhuurperiode
- Soms ook: annulering van de huurovereenkomst en verlies van huurinkomsten
Wat er doorgaans niet in zit: schade door bewuste roekeloos gedrag van de huurder, schade als de huurder niet in het bezit is van het vereiste vaarbewijs, of schade buiten het vaargebied dat in de polis staat. Controleer dus altijd of jouw vaarbewijs-eis aansluit op wat het platform vereist.
Nationale-Nederlanden stelt als voorwaarde dat je je boot maximaal 60 verhuurdagen per jaar verhuurt, waarvan maximaal 30 aaneengesloten. Centraal Beheer hanteert vergelijkbare grenzen. Wie meer wil verhuren, valt buiten de particuliere verhuurclausule en moet overstappen op een commercieel product via een gespecialiseerde watersportverzekering.
Premie-impact: hoeveel duurder wordt je verzekering?
Een verhuurclausule is geen gratis toevoeging. Afhankelijk van het type boot, de cataloguswaarde en het vaargebied rekent een verzekeraar een premie-opslag van 20 tot 50 procent ten opzichte van de standaard particuliere bootverzekering. Bij een sloep van 25.000 euro met een jaarpremie van circa 350 euro betekent dat al snel een extra 100 tot 175 euro per jaar.
Naast de premie-opslag geldt bij verhuur vaak een hoger eigen risico. Waar je normaal gesproken 250 tot 500 euro eigen risico hebt bij casco-schade, loopt dit bij verhuurschade op tot 750 of zelfs 1.000 euro. Sommige verzekeraars koppelen het verhuur-eigen risico aan de huurprijs: de huurder is aansprakelijk tot een bedrag gelijk aan een bepaald aantal daghuren, terwijl de verzekeraar de rest vergoedt. Dat stimuleert verhuurders om een borg te vragen bij boeking.
Tip: laat platforms zoals Click&Boat en Boats4rent de borg afhandelen via hun betalingssysteem. Zo heb je bewijs van de overeenkomst en de betaalde borg als het ooit misgaat en je een claim indient.
Click&Boat en Boats4rent: heeft het platform een eigen verzekering?
Click&Boat biedt via zijn platform een all-risk verzekering aan die automatisch van toepassing is op elke huurperiode die via de site wordt geboekt. Deze verzekering dekt casco-schade aan de boot tijdens de verhuur en biedt WA-dekking voor de huurder. Als eigenaar ben je dus tot op zekere hoogte gedekt via het platform, maar er zijn grenzen: de platformverzekering geldt alleen tijdens actieve boekingen, niet buiten verhuurtijd, en dekt geen schade die buiten de vaaropdracht valt.
Boats4rent is primair een verhuurservice met eigen vloot in Amsterdam. Als je als particulier je boot wilt aanbieden via vergelijkbare Nederlandse platforms, controleer dan altijd de verzekeringsmodule van het platform en leg schriftelijk vast hoe de verhouding is tussen platformdekking en je eigen polis. Bij een overlap in dekking bepaalt de volgorde van aanspraken wie eerst uitkeert — dat voorkomt verrassingen als een claim wordt ingediend.
Raadpleeg voor meer informatie over huurrechten en aansprakelijkheid ook de HISWA-richtlijnen over aansprakelijkheid bij bootverhuur, die de branchestandaard voor professionele verhuurders beschrijven.
BTW-aspecten: wanneer wordt particuliere verhuur zakelijk?
Een veelgestelde vraag is of je BTW moet afdragen over huurinkomsten. Voor particulieren geldt in de meeste gevallen een vrijstelling van BTW: als je je boot incidenteel verhuurt en er geen sprake is van een onderneming, hoef je geen omzetbelasting te berekenen. De huurinkomsten vallen dan in Box 3 van de inkomstenbelasting en tellen mee als vermogen, niet als arbeidsinkomen.
Dat verandert zodra verhuur een structureel karakter krijgt. Als je regelmatig boekingen verwerkt, actief adverteert en optimalisatie-investeringen doet om meer huurders te trekken, kan de Belastingdienst je aanmerken als ondernemer. Dan val je in Box 1, ben je BTW-plichtig en moet je een BTW-nummer aanvragen. Voor boten die worden verhuurd als recreatief vaartuig geldt het lage BTW-tarief van 9 procent, zoals ook HISWA-RECRON in meerdere procedures heeft verdedigd.
Concreet: verhuur je je boot drie keer per zomer aan vakantiegangers, dan ben je vrijwel zeker een particuliere verhuurder zonder BTW-plicht. Verhuur je het vaartuig 40 weken per jaar met eigen website en actieve marketing, dan praat je eerder over een onderneming. In dat geval is ook je bootverzekering niet meer particulier maar zakelijk — en gelden andere polisvoorwaarden. Raadpleeg de Belastingdienst of een fiscaal adviseur als je twijfelt over je situatie.
Wat je moet doen voordat je je eerste boeking accepteert
Concrete checklist voor iedere bootbezitter die wil gaan verhuren in 2026:
- Bel je verzekeraar en vraag expliciet of verhuur gedekt is. Doe dit schriftelijk zodat je een bevestiging hebt.
- Sluit de verhuurclausule af voordat de eerste boeking ingaat, niet achteraf. Schade die ontstaat voor de poliswijziging is niet gedekt.
- Controleer het vaargebied in je polis. Veel verhuurplatforms bieden boekingen aan in binnenwateren, maar als jouw polis alleen kustwateren dekt of andersom, loop je risico.
- Stel een huurovereenkomst op met naam, adres en vaarbewijs van de huurder. Bewaar kopie altijd digitaal.
- Vraag een borg die minstens gelijk is aan je eigen risico. Zo kun je kleine schade direct verhalen zonder een claim in te dienen.
- Leg het vaarbewijs van de huurder vast. Zonder geldig bewijs weigert de verzekeraar uitkering bij schade.
Als je twijfelt over de juiste dekking, kun je ook terecht bij een vergelijkingstool zoals bootverzekeringen vergelijken of je laten adviseren via een erkende verzekeringsadviseur.
Schade door de huurder: wat gebeurt er in de praktijk?
Stel: je huurder vaart je sloep te dicht langs een steiger en beschadigt de romp. Schade: 2.200 euro. Hoe werkt het dan?
Als je verhuurclausule actief is, meld je de schade bij je verzekeraar. Die stelt de schade vast via een expert. De huurder is in principe aansprakelijk voor de schade, maar in de praktijk wordt dit via je casco-verzekering vergoed — minus je eigen risico, dat bij verhuur stel 750 euro is. De verzekeraar kan daarna de huurder aanspreken via regres. Jij krijgt je boot gerepareerd en draait op voor het eigen risico, dat je deels of geheel kunt verhalen op de borg die de huurder bij boeking heeft betaald.
Dit werkt alleen als alles correct gedocumenteerd is. Maak voor en na elke verhuurperiode foto-documentatie van de staat van de boot. Schade die al aanwezig was voor de huurperiode valt buiten de claim, maar zonder bewijs kun je dat niet aantonen.
Wil je ook je aansprakelijkheid als verhuurder goed afdekken — bijvoorbeeld als een huurder letsel oploopt — kijk dan ook naar een aanvullende aansprakelijkheidsverzekering of controleer of je AVP deze situatie dekt. In veel gevallen dekt de AVP geen schade die voortvloeit uit beroeps- of bedrijfsmatige activiteiten.
Boot verhuren is in 2026 makkelijker dan ooit dankzij digitale platforms, maar de verzekering vraagt voorbereiding. Wie de verhuurclausule op orde heeft, een borg incasseert en een huurovereenkomst gebruikt, kan zorgeloos verhuren en ook bij tegenslag rekenen op zijn verzekeraar.
Veelgestelde vragen
Dekt mijn bootverzekering automatisch schade bij verhuur?
Nee. Standaard bootverzekeringen sluiten verhuur expliciet uit. Je moet bij je verzekeraar een aparte verhuurclausule aanvragen voordat je je eerste boeking accepteert. Schade die ontstaat zonder deze clausule wordt niet vergoed, ook al heb je een casco-verzekering.
Hoe hoog is de premie-opslag voor een verhuurclausule?
Gemiddeld rekenen verzekeraars een opslag van 20 tot 50 procent op je huidige jaarpremie. De hoogte hangt af van het type boot, de cataloguswaarde, het vaargebied en het maximale aantal verhuurdagen. Voor een middelgrote sloep betekent dit al snel 100 tot 200 euro extra per jaar.
Heeft Click&Boat een eigen verzekering voor verhuurders?
Ja, Click&Boat biedt een all-risk verzekering die actief is tijdens elke boeking via hun platform. Die dekt casco-schade en WA. Deze platformverzekering staat echter los van je eigen polis en geldt niet buiten de boekingsperiode. Het is verstandig beide naast elkaar te laten bestaan en vast te leggen welke verzekeraar primair aansprakelijk is.
Moet ik BTW afdragen over huurinkomsten van mijn boot?
Als particulier die incidenteel verhuurt, ben je in de meeste gevallen vrijgesteld van BTW. Je huurinkomsten vallen dan in Box 3. Verhuur je structureel en actief aan meerdere huurders per seizoen, dan kan de Belastingdienst je als ondernemer aanmerken. Dan ben je BTW-plichtig en gelden er andere fiscale regels. Twijfel je? Raadpleeg een belastingadviseur.
Wat moet ik doen als een huurder schade veroorzaakt?
Documenteer de schade direct met foto’s en een schriftelijk verslag. Meld de schade bij je verzekeraar en overhandig de huurovereenkomst, de foto-documentatie van voor de verhuur en de gegevens van de huurder. De verzekeraar vergoedt de schade minus je eigen risico. De borg die je hebt geincasseerd kun je gebruiken om het eigen risico geheel of gedeeltelijk te dekken.
Hoeveel dagen per jaar mag ik mijn boot verhuren?
De meeste particuliere verhuurclausules stellen een maximum van 60 verhuurdagen per jaar, waarvan maximaal 30 aaneengesloten. Ga je hier bovenuit, dan voldoe je niet meer aan de voorwaarden voor een particuliere polis en moet je een commercieel verzekeringsproduct afsluiten. Controleer de exacte limieten bij jouw verzekeraar.
Tekst geoptimaliseerd in mei 2026.









