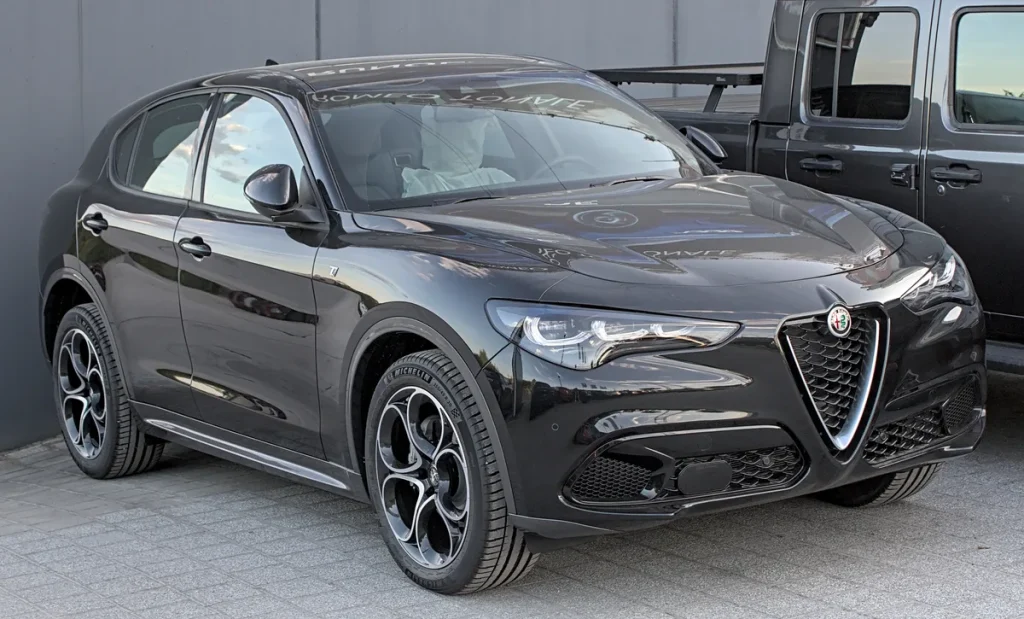
Een Alfa Romeo rijden is een bewuste keuze. Je koopt geen vervoermiddel, je koopt een rijervaring — met Italiaans design, een scherp onderstel en een motorgeluid dat de meeste andere auto’s niet kunnen evenaren. Maar die beleving heeft een prijs, en niet alleen bij de dealer. Ook de verzekeraar rekent door wat het Alfa Romeo-badge onder de motorkap betekent: hogere herstelkosten, duurder origineel plaatwerk en een type rijder dat over het algemeen meer kilometers maakt in een sportief rijstijl.
In 2026 is het Alfa Romeo-gamma breder dan ooit. Van de compacte Junior — verkrijgbaar als volledig elektrische Elettrica of als hybride met 136 pk — tot de SUV Stelvio en de sportsedan Giulia, allebei leverbaar als 510 pk sterke Quadrifoglio. Daartussen staat de Tonale als plug-in hybride gezinsauto. En dan zijn er nog de duizenden Alfa’s van vóór 2010: Giulietta, 156, Spider en GT, die inmiddels de youngtimer- en klassiekerenmarkt betreden. Dit artikel legt uit wat al die modellen kosten om te verzekeren, welke dekking logisch is en waar je op moet letten.
Wat maakt een Alfa Romeo duurder te verzekeren dan een gemiddelde auto?
Verzekeraars hanteren voor elke auto een eigen tariefklasse, gebaseerd op schadestatistieken, reparatiekosten en diefstalcijfers. Alfa Romeo scoort op een aantal punten anders dan een doorsnee gezinsauto. Ten eerste zijn originele onderdelen duurder dan bij massamerken als Volkswagen of Ford. Een achterbumper of portier van een Giulia kost al snel twee keer zoveel als hetzelfde onderdeel bij een Volkswagen Passat van vergelijkbare leeftijd.
Ten tweede trekt het merk rijders aan die ook écht gebruik maken van het rijvermogen. De gemiddelde claimfrequentie bij sportieve Italiaanse merken ligt iets hoger dan bij conservatieve Scandinavische merken — en dat weerspiegelt zich in de premie. Dat betekent niet dat je als nuchtere forens met een Tonale een astronomische premie betaalt, maar het verklaart waarom een Alfa gemiddeld 15 tot 25 procent duurder te verzekeren is dan een vergelijkbare Honda of Toyota.
Een derde factor is de nieuwwaarde. De Giulia begint in 2026 bij circa €48.000, de Stelvio bij €52.000 en de Junior Elettrica bij €38.500. Hogere inkoopwaarde betekent hogere vervangingskosten bij total loss — en dus een hogere premie bij allriskverzekering.
Giulia en Stelvio: de Quadrifoglio-factor
De Giulia is Alfa’s vlaggenschip als sportsedan, de Stelvio doet hetzelfde als SUV. Beide modellen zijn in 2026 verkrijgbaar in uitvoeringen van 130 pk (mild hybrid) tot 510 pk bij de Quadrifoglio. Voor de meeste kopers is de keuze relevant: een Giulia Sprint met 130 pk valt in een aanzienlijk lagere tariefklasse dan een Giulia Quadrifoglio met zijn twin-turbo V6 van 510 pk.
Voor een Giulia Sprint (130 pk, nieuwwaarde circa €48.000) reken je in 2026 op een allriskpremie van gemiddeld €85 tot €115 per maand, afhankelijk van je bonus-malus-korting, leeftijd en woonplaats. Rijders met 10 of meer schadevrije jaren betalen aanzienlijk minder. De Stelvio in vergelijkbare uitvoering kost door zijn hogere cataloguswaarde gemiddeld €95 tot €130 per maand voor allrisk.
De Quadrifoglio-versies zijn een ander verhaal. Met een cataloguswaarde van respectievelijk €108.000 (Giulia QF) en €116.000 (Stelvio QF) en een vermogen van 510 pk, plaatsen verzekeraars deze auto’s in de hoogste tariefklassen. Premie-indicaties voor 2026 liggen tussen de €160 en €220 per maand voor allrisk, bij een rijder met 10+ schadevrije jaren. Jongere rijders of rijders met schades in de afgelopen jaren betalen aanzienlijk meer — soms richting de €300 per maand. Vergelijken via een onafhankelijk platform zoals de Consumentenbond autoverzekeringsvergelijker loont bij deze bedragen absoluut.
Tonale PHEV: plug-in hybride en accudekking
De Tonale is Alfa’s instapper op SUV-gebied en meteen ook het meest praktische model in het gamma. In 2026 is de populairste versie de Tonale PHEV Q4 met 280 pk gecombineerd systeemvermogen en een elektrische actieradius van circa 65 km. De catalogusprijs begint bij €50.000 voor de plug-in hybride versie.
De Tonale is doorgaans goedkoper te verzekeren dan de Giulia of Stelvio, ondanks de vergelijkbare nieuwprijs. Dat komt deels doordat de Tonale minder prestatiegericht wordt ingezet en deels doordat de schadestatistieken van SUV’s met hybride aandrijflijn gunstiger liggen. Verwacht voor allrisk een premie van €80 tot €110 per maand bij een rijder met 8+ schadevrije jaren.
Specifiek voor de Tonale PHEV is de vraag naar accudekking. De meeste standaard autoverzekeringen dekken accu-schade als gevolg van een aanrijding of brand, maar niet als de accu door gebruik of een technisch defect degradeert. Alfa Romeo biedt via zijn eigen Mopar-garantieprogramma een uitgebreide accugarantie van 8 jaar of 160.000 km, maar dat is garantie, geen verzekeringsproduct. Wil je ook buiten garantie gedekt zijn voor accuverlies door brand of aanrijding, controleer dan of je verzekeraar dat expliciet in de polisvoorwaarden opneemt.
Alfa Romeo Junior: de elektrische instapper
De Junior is in 2026 het jongste en meest betaalbare model in het Alfa-gamma. De Elettrica heeft een actieradius van 410 km (WLTP), een 54 kWh accu en is in twee vermogens leverbaar: 156 pk en 240 pk. De hybride versie met 136 pk is er voor wie nog niet volledig elektrisch wil rijden. Catalogusprijzen starten rond de €34.000 voor de hybride en €38.500 voor de Elettrica.
Voor verzekering is de Junior interessant omdat hij in een lagere prijsklasse valt dan de rest van het Alfa-gamma. Voor allrisk reken je op €65 tot €95 per maand bij een rijder met voldoende schadevrije jaren. Dat is vergelijkbaar met andere compacte EV’s in dezelfde prijsklasse, zoals een Peugeot e-208 of Volkswagen ID.3.
Net als bij de Tonale geldt voor de Junior Elettrica dat je de accudekking in de polisvoorwaarden moet controleren. Bij total loss door brand of aanrijding vergoedt vrijwel elke allriskverzekering de dagwaarde van de auto inclusief accu. Maar bij subtielere schade — zoals kapotte laadpoort na vandalisme of accu-schade na overstroming — loopt het per verzekeraar sterk uiteen. Vraag je verzekeraar expliciet om een voorwaarden-check op dit punt. De AFM (Autoriteit Financiële Markten) publiceert richtlijnen over hoe verzekeraars EV-specifieke schade moeten verwerken in hun polisvoorwaarden.
Allrisk de eerste jaren: waarom bijna altijd slim bij een nieuwe Alfa
Een veelgestelde vraag is: wanneer schakel ik over van allrisk naar WA+casco of zelfs WA-only? Als vuistregel hanteren veel financieel adviseurs dat allrisk zinnig is zolang de dagwaarde van de auto meer dan €15.000 bedraagt. Voor een nieuwe Giulia, Stelvio of Junior is die grens de eerste drie tot vier jaar zeker niet bereikt.
Bovendien: Alfa Romeo’s dalen na de eerste twee jaar snel in waarde. Dat is goed nieuws als je een tweedehands Alfa wilt kopen, maar betekent dat je de allriskpremie op een gegeven moment kunt heroverwegen. Na jaar drie of vier is het verstandig om je verzekeraar opnieuw een dagwaardebepaling te laten doen en te berekenen of de allriskpremie nog in verhouding staat tot de vergoeding bij total loss.
Bij leasecontracten is allrisk in bijna alle gevallen verplicht voorgeschreven door de leasemaatschappij. Alfa Romeo Financial Services biedt via zijn eigen verzekeringsproduct allrisk aan met een eigen risico van €0 voor schade beneden de €500 bij gecombineerde financial lease, maar vergelijk dit altijd met een eigen verzekering via een vergelijkingssite — de officiële merkverzekeraar is lang niet altijd de goedkoopste optie.
Youngtimer en klassiekers: taxatie als basis
Alfa Romeo bouwde in de jaren negentig en vroege jaren 2000 een serie auto’s die nu serieuze collectors-items aan het worden zijn: de 156, de 147 GTA, de Spider (916-serie), de GT en de Brera. De Giulietta (2010–2020) staat op de grens tussen dagelijks gebruikte tweedehands auto en opkomende youngtimer.
Voor deze categorie is een taxatieverzekering de beste keuze. Zonder taxatie vergoedt een verzekeraar bij total loss de dagwaarde zoals die op de markt geldt — en die kan voor een goed onderhouden 156 Sportwagon met lage kilometerstand lager uitvallen dan wat jij er in hebt gestopt aan restauratie en onderhoud. Met een taxatierapport van een erkend taxateur (geldig voor drie jaar) verzekerje de auto op de vastgestelde collectors- of dagwaarde, die bij een goed exemplaar juist stijgt.
Verzekeraars gespecialiseerd in youngtimers en oldtimers, zoals AABnet, Oldtimer Verzekering en de SCARB-polis (opgezet door Stichting Club Alfa Romeo Bezitters in samenwerking met Hiscox), bieden specifieke polissen voor Alfa-klassiekers. Voordelen zijn: premiereductie bij beperkt jaarkilometrage (onder de 6.000 km), mogelijkheid tot verzekeren op taxatiewaarde en geen bonus-malus-korting die bij een eventuele schade volledig vervalt. Voor een goed bewaarde Alfa 156 2.0 TS met een taxatiewaarde van €9.000 reken je op een premie van circa €200 tot €350 per jaar bij een gespecialiseerde verzekeraar.
Premie-indicaties 2026 in één oogopslag
| Model | Aandrijving | Allrisk/maand (indicatie) | Opmerkingen |
|---|---|---|---|
| Junior Elettrica | Volledig elektrisch | €65 – €95 | Controleer accudekking in voorwaarden |
| Junior Hybrid | Mild hybrid 136 pk | €60 – €85 | Goedkoopste Alfa om te verzekeren |
| Tonale PHEV Q4 | Plug-in hybride 280 pk | €80 – €110 | Accugarantie 8j/160.000 km via Mopar |
| Giulia Sprint 130 pk | Mild hybrid benzine | €85 – €115 | Lagere tariefklasse dan Veloce/QF |
| Stelvio Sprint 130 pk | Mild hybrid benzine | €95 – €130 | Hogere cataloguswaarde dan Giulia |
| Giulia / Stelvio Quadrifoglio | V6 Bi-turbo 510 pk | €160 – €220 | Hoogste tariefklasse; vergelijken essentieel |
| Alfa 156 / 147 / GT (youngtimer) | Benzine / diesel | €17 – €30/maand* | *Gespecialiseerde verzekeraar op taxatiewaarde |
Indicaties op basis van een rijder van 40 jaar, 10+ schadevrije jaren, woonplaats buiten de Randstad. Persoonlijke premies kunnen aanzienlijk afwijken.
De bovenstaande cijfers zijn indicatief — jouw situatie bepaalt de uiteindelijke premie. Gebruik een vergelijkingsplatform zoals autoverzekering vergelijken om persoonlijke offertes op te vragen bij meerdere verzekeraars tegelijk. Wil je ook weten wat je kunt besparen op andere autogerelateerde verzekeringen? Lees dan meer op onze premies en fiscale aftrek pagina. Voor WA-dekking als aanvulling op je motorrijtuigenbelasting geldt bovendien dat je die minimaal wettelijk verplicht bent — ook voor een Alfa uit 1999 die nog geen onderdeel is van een collectieregeling.
Tips om goedkoper te verzekeren
Er zijn een paar concrete stappen die Alfa-rijders kunnen zetten om de premie te drukken zonder in te leveren op dekking. Ten eerste: vergelijk actief elk jaar bij verlenging. Loyaliteitskorting bestaat in de autoverzekering nauwelijks meer — overstappen naar een andere verzekeraar levert doorgaans 10 tot 20 procent premiekorting op. Ten tweede: overweeg een hoger eigen risico. Bij allrisk kun je het eigen risico verhogen van de standaard €150 naar €500 of €1.000. Dat verlaagt de maandpremie met 5 tot 15 procent, mits je de kleine schades zelf wil betalen.
Ten derde: check of een gecombineerde polis met je inboedelverzekering, woonhuisverzekering of reisverzekering korting oplevert. Grote verzekeraars als Interpolis, Centraal Beheer en Allianz Direct bieden multi-productkortingen. Ten vierde: ben je lid van de Alfa Romeo Club Nederland (ARCNL) of de SCARB? Dan heb je via sommige gespecialiseerde verzekeraars recht op clubledenkorting. Ten slotte: voor de Quadrifoglio is het de moeite waard om contact op te nemen met een gespecialiseerde sportwagenverzekering. Die kennen de risicospreiding van dit type rijder vaak beter en rekenen daardoor soms een lagere premie dan een generalist.
Wie een Alfa Romeo koopt, weet dat er kosten bij komen kijken. Maar met de juiste voorbereiding — gericht vergelijken, de juiste dekking kiezen voor het specifieke model en de rijdsituatie, en voor klassiekers kiezen voor een taxatieverzekering — is een Alfa Romeo prima betaalbaar te houden. Het echte Italiaanse rijplezier begint pas als je zorgeloos de eerste bocht in kunt.
Veelgestelde vragen
Is een Alfa Romeo duurder te verzekeren dan een vergelijkbare Volkswagen of BMW?
Gemiddeld wel, maar het verschil is kleiner dan veel mensen denken. Een Giulia Sprint of Tonale PHEV valt qua premie vergelijkbaar uit met een BMW 3-serie of Volkswagen Tiguan in dezelfde prijsklasse. Het grote verschil zit bij de Quadrifoglio-versies: die vallen door hun vermogen en hoge cataloguswaarde in een aanzienlijk hogere tariefklasse dan een vergelijkbare M3 of Golf R, simpelweg omdat de schade- en herstelkosten hoger zijn. Voor reguliere Alfa-modellen geldt: vergelijk gewoon via een vergelijkingssite en laat je niet afschrikken door het Italiaanse badge.
Dekt mijn autoverzekering de accu van de Tonale PHEV of Junior Elettrica?
Schade aan de accu door brand, aanrijding of vandalisme wordt gedekt onder een allriskverzekering — dat is standaard. Slijtage of technische degradatie van de accu valt buiten de verzekering en is een garantiekwestie. Voor de Tonale geldt Alfa’s eigen Mopar-accugarantie van 8 jaar of 160.000 km. Check bij je verzekeraar expliciet of accu-schade door overstroming of blikseminslag (klimaatschade) ook gedekt is, want dat verschilt per polis. De AFM heeft richtlijnen gepubliceerd over hoe verzekeraars EV-specifieke risico’s moeten verwerken in hun voorwaarden.
Wanneer is een taxatieverzekering zinvol voor een klassieke Alfa Romeo?
Zodra de marktwaarde van je Alfa structureel boven de dagwaarde ligt die een verzekeraar normaal zou vergoeden, is een taxatieverzekering zinvol. Dat is doorgaans het geval bij goed bewaarde exemplaren van de 156 GTA, 147 GTA, Spider 916 en vergelijkbare modellen die stijgen in verzamelwaarde. Een erkend taxateur stelt de waarde vast; het rapport is drie jaar geldig. Gespecialiseerde verzekeraars zoals AABnet of Oldtimer Verzekering bieden dit product, vaak met korting voor lage jaarkilometrage of clublidmaatschap.
Wat is de beste dekking voor een nieuwe Alfa Romeo Giulia?
Voor een nieuwe Giulia is allrisk de verstandige keuze in de eerste drie à vier jaar. De auto daalt snel in cataloguswaarde, maar de herstelkosten blijven hoog — juist de combinatie waarbij een WA-polis je fors geld kan kosten bij eigen schuld schade. Na jaar vier herbeoordeel je: als de dagwaarde onder de €15.000 zakt, kun je overstappen naar beperkt casco of WA+. Vergelijk daarvoor elk jaar opnieuw via een onafhankelijk platform; loyaliteitskorting bestaat bij autoverzekeringen nauwelijks.
Mag ik mijn Alfa Romeo Quadrifoglio bij iedere verzekeraar verzekeren?
De meeste grote verzekeraars accepteren de Quadrifoglio gewoon in hun systemen, maar sommige generieke vergelijkingssites geven geen offertes af boven een bepaald vermogen of catalogusprijs. In dat geval is het de moeite waard om contact op te nemen met een gespecialiseerde sportwagenverzekering of tussenpersoon. Die hebben toegang tot verzekeraars die hogervermogen-auto’s wél agressief prijsstellen. Verwacht bij 10+ schadevrije jaren een allriskpremie van €160 tot €220 per maand in 2026, maar haal altijd minimaal drie offertes op.
Kan ik mijn Alfa Romeo op naam van mijn bedrijf verzekeren en aftrekken?
Ja, als de Alfa Romeo tot het zakelijk vermogen behoort en je een eenmanszaak of BV hebt, kun je de verzekeringspremie aftrekken als bedrijfskosten. Voor de btw op de premie geldt dat autoverzekeringen zijn vrijgesteld van btw — er is dus geen btw te verrekenen. Rijdt je ook privé in de auto, dan geldt de gebruikelijke bijtellingsregeling. Voor actuele percentages voor 2026 verwijzen wij naar de Rijksoverheid bijtelling-pagina. Overleg met je boekhouder voor de specifieke situatie van jouw onderneming.
Tekst geoptimaliseerd in mei 2026.









