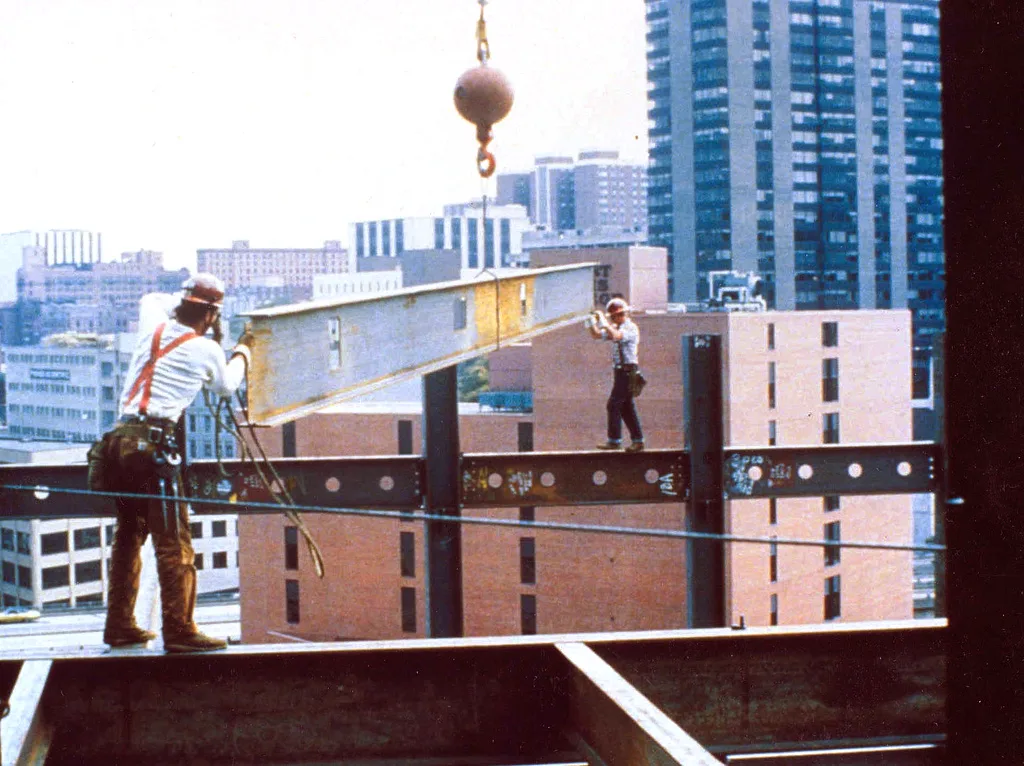
In 2025 ontving de Nederlandse Arbeidsinspectie 4.807 meldingen van arbeidsongeval — een stijging van 12 procent ten opzichte van het jaar ervoor. 59 werknemers overleefden een arbeidsongeval niet. Achter elk getal schuilt een werkgever die plotseling wordt geconfronteerd met medische kosten, loondoorbetaling en mogelijk een aansprakelijkheidsclaim die kan oplopen tot tienduizenden euro’s. Een arbeidsongevallenverzekering is dan ook geen luxe, maar voor veel bedrijven een financieel noodzakelijk vangnet.
Toch is de arbeidsongevallenverzekering in Nederland niet wettelijk verplicht — anders dan in Belgie. Dat maakt de keuze juist ingewikkelder: je moet zelf inschatten of je het risico aandurft zonder, of welke dekking aansluit bij de risico’s in jouw branche. Dit artikel legt uit hoe de verzekering werkt, wat het kost in 2026, welke sectoren hem het hardst nodig hebben en hoe je de beste polis vindt.
Wat dekt een arbeidsongevallenverzekering precies?
Een arbeidsongevallenverzekering keert uit als een werknemer tijdens het werk letsel oploopt door een onvoorziene, plotselinge uitwendige oorzaak. Dat klinkt formeel, maar in de praktijk gaat het om valpartijen van steigers, snijwonden door machines, kneuzingen door tilwerk of aanrijdingen met een vorkheftruck.
De dekking omvat doorgaans drie lagen. Ten eerste de medische kosten: behandeling, fysiotherapie en eventuele revalidatie die niet volledig door de zorgverzekering worden gedekt. Ten tweede een uitkering bij blijvende invaliditeit, berekend als percentage van een verzekerd bedrag op basis van de mate van functieverlies. Ten derde een overlijdensuitkering aan nabestaanden, vaak een vast bedrag of een veelvoud van het jaarsalaris.
Sommige polissen dekken daarnaast de aansprakelijkheid van de werkgever. Dat is relevant, want de rechter gaat er in Nederland van uit dat de werkgever aansprakelijk is als een werknemer schade lijdt tijdens het werk. De werknemer hoeft alleen aan te tonen dat de schade tijdens het werk is ontstaan — de bewijslast keert vervolgens om. Enkel als de werkgever kan aantonen dat hij zijn zorgplicht volledig heeft nageleefd, kan hij aan aansprakelijkheid ontsnappen.
Waarom is de zorgplicht van de werkgever zo zwaar?
Artikel 7:658 BW verplicht werkgevers tot alles wat redelijkerwijs nodig is om arbeidsongevallen te voorkomen: veilige werkplekken, deugdelijk gereedschap, duidelijke instructies, adequate supervision en passende persoonlijke beschermingsmiddelen. De lat ligt hoog. Rechters accepteren het argument van eigen schuld van de werknemer zelden als verweer — alleen bij opzet of bewuste roekeloosheid van de werknemer zelf ontspringt een werkgever de dans.
Dat betekent dat een bouwbedrijf zonder arbeidsongevallenverzekering bij een ernstig valongeval kan worden aangeslagen voor medische kosten, gederfde inkomsten nu en in de toekomst, huishoudelijke hulp, reiskosten en smartengeld. In de praktijk kunnen de totale schadeclaims bij een ernstige verwonding al snel oplopen tot 150.000 tot 300.000 euro of meer. Voor een mkb-bedrijf is dat existentieel.
Meer informatie over de juridische aansprakelijkheid vind je op de pagina van Rechtspraak.nl over bedrijfsongevallen en beroepsziekten.
Welke sectoren lopen het grootste risico?
Niet alle bedrijven dragen hetzelfde risico. Uit de meest recente CBS-cijfers (publicatie maart 2026) blijkt dat 2,4 procent van alle werknemers tussen 15 en 75 jaar in 2024 een arbeidsongeval meemaakte. Verdeeld naar sector lopen de verschillen fors uiteen:
| Sector | Risico-inschatting | Meest voorkomend letsel |
|---|---|---|
| Bouw en installatie | Hoog | Valpartijen, beknelling, snijwonden |
| Landbouw en visserij | Hoog | Machine-ongelukken, struikelpartijen |
| Transport en logistiek | Middelhoog | Tilletsel, aanrijdingen, valpartijen |
| Handel, horeca | Middelhoog | Uitglijden, snijwonden, tilletsel |
| Kantoor en ICT | Laag | RSI, valpartijen bij verplaatsing |
De bouw spant structureel de kroon: in 2025 waren er al 40 dodelijke arbeidsongevallen in de eerste helft van het jaar alleen al. Dat maakt een arbeidsongevallenverzekering in die sector feitelijk onmisbaar.
Wat kost een arbeidsongevallenverzekering in 2026?
Een exacte premie is pas te geven na opgave van je bedrijfsgegevens, maar er zijn duidelijke richtlijnen. Verzekeraars hanteren doorgaans een van de volgende berekeningsgrondslagen:
- Premie per werknemer per jaar: voor kantoorpersoneel reken je op ruwweg 50 tot 150 euro per werknemer per jaar. Voor bouwvakkers of transporteurs kan dat oplopen tot 300 tot 600 euro per persoon per jaar.
- Percentage van de loonsom: sommige verzekeraars werken met 0,2 tot 1,5 procent van de totale bruto loonsom, afhankelijk van de risicocategorie.
- Combinatietarief: een vaste voet plus een variabele per medewerker, met staffelkorting boven een bepaald personeelsbestand.
Factoren die de premie omhoog sturen: zwaar fysiek werk, een hoge schadehistorie in voorgaande jaren, ontbreken van een gecertificeerd veiligheidsbeleid (RI&E), en werkzaamheden op hoogte of met gevaarlijke stoffen. Factoren die de premie drukken: aantoonbaar veiligheidsbeleid, lage schadenfreqentie en een no-claimclausule.
Let op dat de arbeidsongevallenverzekering los staat van de wettelijk verplichte WGA-premie (Werkhervatting Gedeeltelijk Arbeidsgeschikten) die werkgevers via het UWV of eigenrisicodragerschap betalen. Die premies voor 2026 zijn al bekendgemaakt en worden berekend op basis van de gedifferentieerde premie per sector. Zie de premie-overzichten van UWV voor de exacte percentages.
Collectief of individueel: wat past bij jouw bedrijf?
Kleine bedrijven sluiten doorgaans een individuele polis af. Grotere organisaties of bedrijven die zijn aangesloten bij een branchevereniging kunnen gebruik maken van collectieve contracten. Die bieden schaalvoordelen: lagere premies, vaste voorwaarden en soms gespecialiseerde schadeafhandeling voor de sector.
Een collectieve zakelijke ongevallenverzekering via een brancheorganisatie dekt alle werknemers automatisch, ook nieuwe medewerkers die je vergeet aan te melden. Dat is een praktisch voordeel tegenover individuele polissen waar je actief nieuwe medewerkers moet doorgeven. Check bij je brancheorganisatie of er een collectief arrangement beschikbaar is — in de bouw, de metaal en de zorg zijn die gebruikelijk.
Wil je meer weten over hoe je verzekeringen vergelijkt? Bekijk onze vergelijkings- en dekkingstools of lees meer over bedrijfsverzekeringen in het algemeen.
Hoe kies je de beste polis: vijf concrete stappen
De selectie van een arbeidsongevallenverzekering verdient dezelfde zorgvuldigheid als het aanstellen van een medewerker. Ga niet af op de laagste premie alleen. Doorloop deze vijf stappen:
- Breng de risico’s in kaart. Maak een RI&E (Risico-Inventarisatie en -Evaluatie) als je die nog niet hebt. Die is trouwens wettelijk verplicht voor bedrijven met personeel. Zonder RI&E sta je bij een claim zwakker.
- Bepaal de gewenste dekkingsomvang. Wil je alleen medische kosten en invaliditeitsuitkering, of ook aansprakelijkheidsdekking? En hoe hoog moet het verzekerd bedrag per werknemer zijn?
- Vergelijk minimaal drie offertes. Let niet alleen op de premie maar ook op de uitsluitingen in de polisvoorwaarden, de eigen risico-bedragen en de maximale uitkeringen.
- Controleer de schadeprocedure. Hoe snel beslist de verzekeraar? Is er een dedicated schadebehandelaar? Lees reviews op onafhankelijke platforms over de claimafhandeling.
- Raadpleeg een onafhankelijk adviseur. Een erkend assurantietussenpersoon kent de markt en kan polissen vergelijken die niet direct online beschikbaar zijn. De Consumentenbond en Nibud bieden handvatten voor het beoordelen van financiele producten.
Arbeidsongevallenverzekering versus andere werknemersverzekeringen
Er bestaat soms verwarring over welke verzekeringen wat dekken. Hier is een beknopt overzicht:
- Arbeidsongevallenverzekering: dekt schade als gevolg van een plotseling, onvoorzien arbeidsongeval. Privaat, vrijwillig.
- WGA/Ziektewet (UWV): dekt langdurige arbeidsongeschiktheid ongeacht oorzaak. Verplicht, publiek (of eigenrisicodrager).
- Aansprakelijkheidsverzekering voor Bedrijven (AVB): dekt schade die jouw bedrijf toebrengt aan derden. Dekt soms ook schade aan werknemers maar niet altijd. Vrijwillig.
- Verzuimverzekering: betaalt de loondoorbetalingsverplichting bij ziekte van werknemers. Vrijwillig.
De arbeidsongevallenverzekering vult de gaten op die de andere verzekeringen laten. Ze betaalt sneller uit dan de WIA-procedure (die pas na twee jaar ziekte in beeld komt) en dekt ook kosten die buiten het WIA-kader vallen, zoals smartengeld of aansprakelijkheidsclaims van werknemers zelf. Bekijk ook onze pagina over de ongevallenverzekering voor meer context over persoonlijke en collectieve dekkingen.
Als werkgever ben je wettelijk verplicht het loon door te betalen tijdens de eerste twee ziektejaren. Een arbeidsongeval dat leidt tot langdurig verzuim maakt die verplichting extra pijnlijk. Een arbeidsongevallenverzekering in combinatie met een goede verzuimverzekering geeft dan financiele stabiliteit, juist in de periode dat je er het minst op zit te wachten.
Veelgestelde vragen
Is een arbeidsongevallenverzekering verplicht in Nederland?
Nee, in Nederland is het niet wettelijk verplicht om als werkgever een arbeidsongevallenverzekering af te sluiten. Dat verschilt van Belgie, waar de verzekering voor alle werkgevers verplicht is. Toch is het voor de meeste Nederlandse werkgevers verstandig er een te hebben. De aansprakelijkheid bij een arbeidsongeval rust namelijk standaard bij de werkgever, tenzij die kan aantonen dat hij zijn zorgplicht volledig heeft nageleefd. Dat bewijs is in de praktijk lastig te leveren, waardoor claims snel hoog kunnen oplopen.
Wat is het verschil tussen een arbeidsongevallenverzekering en een WIA-verzekering?
De arbeidsongevallenverzekering dekt directe schade bij een plotseling arbeidsongeval: medische kosten, invaliditeitsuitkering en overlijdensuitkering. De WIA (Wet werk en inkomen naar arbeidsvermogen) is een publieke regeling die pas in beeld komt na twee jaar aaneengesloten arbeidsongeschiktheid, ongeacht de oorzaak. De WIA-uitkering compenseert gedeeltelijk gederfde inkomsten; de arbeidsongevallenverzekering keert al veel eerder uit en dekt bredere schadeposten. De twee regelingen vullen elkaar aan maar vervangen elkaar niet.
Welke sectoren betalen de hoogste premie voor een arbeidsongevallenverzekering?
Sectoren met hoge fysieke risicos betalen de hoogste premies. Dat zijn in de eerste plaats de bouw, de installatietechniek, de landbouw en de transportsector. Een bouwvakker of dakdekker valt in een andere risicocategorie dan een kantoormedewerker. De premie voor hoogrisicosectoren kan twee tot vier keer zo hoog zijn als voor kantoorwerk. Verzekeraars berekenen de premie op basis van de risicocategorie van de werkzaamheden, de loonsom en de schadenhistorie van het bedrijf.
Dekt de arbeidsongevallenverzekering ook ongelukken op weg van en naar het werk?
Dat hangt af van de polisvoorwaarden. Sommige polissen dekken uitsluitend ongevallen die plaatsvinden op de werkplek zelf. Andere, bredere polissen dekken ook woon-werkverkeer. Als dit voor jouw branche relevant is, bijvoorbeeld voor koeriers of medewerkers die vaak op locatie werken, is het verstandig dit expliciet te controleren bij de verzekeraar. Laat je adviseur de polisvoorwaarden op dit punt vergelijken.
Wat moet ik doen als er een arbeidsongeval plaatsvindt?
Zorg eerst voor medische hulp voor de getroffen werknemer. Meld het ongeval daarna zo snel mogelijk bij de verzekeraar en bij de Nederlandse Arbeidsinspectie als het een meldingsplichtig ernstig arbeidsongeval betreft. Leg alle relevante feiten vast: tijdstip, locatie, omstandigheden, getuigen en de genomen veiligheidsmaatregelen. Die documentatie is cruciaal bij de claimbehandeling en bij eventuele aansprakelijkheidsprocedures. Het Juridisch Loket heeft hierover praktische informatie op juridischloket.nl.
Kan ik een bestaande polis aanpassen als mijn bedrijf groeit?
Ja, en dat is ook noodzakelijk. Een polis die past bij vijf medewerkers dekt onvoldoende als je er twintig in dienst hebt. Informeer je verzekeraar bij elke significante wijziging in personeelsomvang, de aard van de werkzaamheden of de loonsom. Veel polissen kennen een jaarlijkse herzieningsmoment; sommige verzekeraars laten tussentijdse aanpassingen toe. Laat de polis jaarlijks meeloopen met je andere bedrijfsreview.
Tekst geoptimaliseerd in mei 2026.









