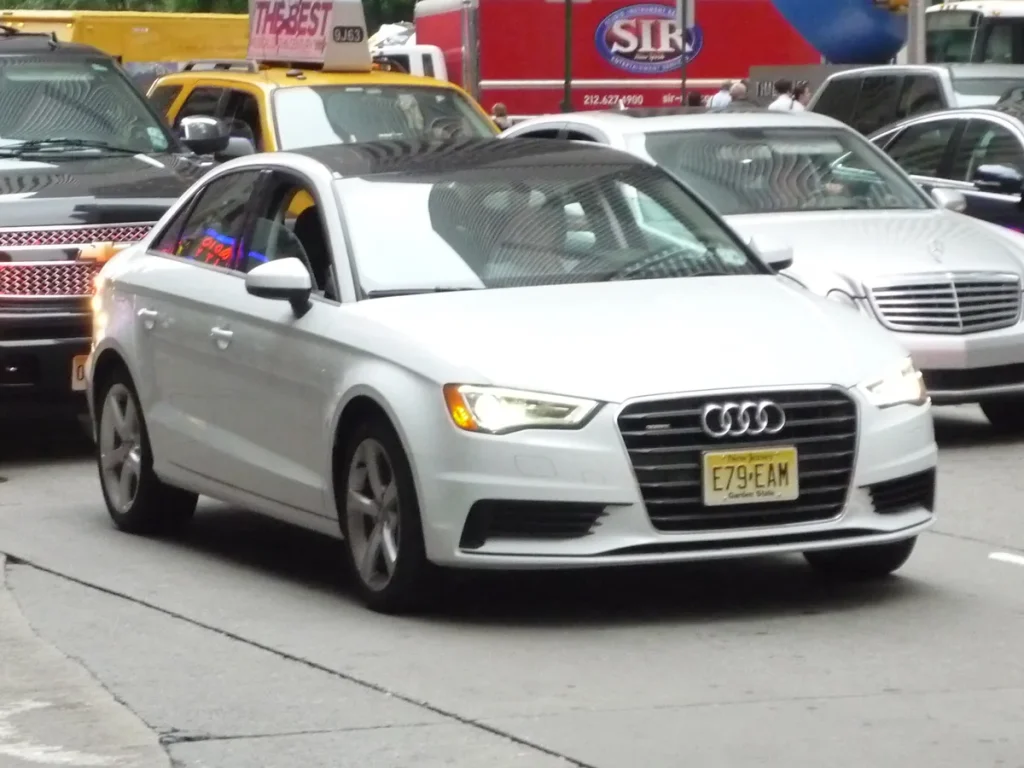
Autoverzekeringspremies zijn in het eerste kwartaal van 2026 gemiddeld 9,2 procent duurder geworden ten opzichte van een jaar eerder. Wie een Audi A3 rijdt, merkt dat dubbel: als premium compact betaalt de A3 sowieso al iets meer dan een gemiddelde gezinswagen. Toch valt de schade mee als je weet waar je op moet letten, welke dekkingsvorm bij jouw situatie past en hoe je slimme kortingen benut.
In dit artikel lees je wat een Audi A3 verzekering in 2026 realistisch kost, welke factoren de premie omhoog of omlaag duwen, en hoe je voorkomt dat je te veel betaalt. We behandelen de drie dekkingsvarianten, bespreken wanneer allrisk de moeite waard is en welke valkuilen je onderweg tegenkomt.
Wat kost een Audi A3 verzekering in 2026?
Voor een Audi A3 van vijf jaar oud, gereden door een bestuurder van 35 jaar met tien schadevrije jaren in een middelgrote stad, liggen de maandpremies in 2026 globaal op de volgende niveaus:
| Dekkingsvorm | Geschatte maandpremie | Jaarkosten (indicatie) |
|---|---|---|
| WA (wettelijk verplicht) | circa 25–40 euro | 300–480 euro |
| WA + Beperkt Casco | circa 35–55 euro | 420–660 euro |
| WA + Volledig Casco (allrisk) | circa 55–90 euro | 660–1.080 euro |
Voor een gloednieuwe A3 van 2024 of 2025 kan de allrisk-premie oplopen tot 110 euro per maand, zeker in dichtbevolkte postcodegebieden als Amsterdam of Rotterdam. Ter vergelijking: vier jaar geleden was de gemiddelde jaarpremie voor een personenauto in Nederland circa 1.040 euro; inmiddels ligt dat bedrag zo’n 300 euro hoger, meldt AutoReview op basis van Independer-data uit begin 2026.
WA, beperkt casco of allrisk: wat past bij jouw A3?
De keuze voor een dekkingsvorm hangt grotendeels af van de dagwaarde van je auto. Als vuistregel geldt: is de dagwaarde lager dan 6.000 euro, dan verdient een uitgebreide casco-dekking zich zelden terug. Bij een A3 van drie jaar oud met een waarde van 20.000 euro of meer is allrisk bijna altijd verstandig.
WA-verzekering dekt alleen schade die jij toebrengt aan anderen. Schade aan je eigen A3 — of het nu diefstal, brand of eigen schuld is — valt volledig buiten de dekking. Dit is de goedkoopste optie en verplicht voor elke auto die op de openbare weg rijdt.
WA + Beperkt Casco breidt de basisverzekering uit met schade door brand, diefstal, storm, hagelschade, ruitbreuk en aanrijding met een dier. Juist de Audi A3 heeft historisch een bovengemiddeld diefstalrisico bij bepaalde bouwjaren, waardoor beperkt casco voor relatief weinig extra premie veel zekerheid biedt.
WA + Volledig Casco (allrisk) dekt bovenop het bovenstaande ook eigen schuld-schade: een tikje tegen een paal, schade na een file-botsing waarbij jij achterop rijdt, of schade die je zelf niet kunt verhalen. Voor een nieuwe of recent gebruikte A3 is dit de standaard keuze. Verzeker je liever niet voor kleine deuken? Kies dan een hoger eigen risico (bijvoorbeeld 500 of 1.000 euro) in ruil voor een lagere premie.
Factoren die de premie van je Audi A3 verzekering bepalen
Verzekeraars rekenen premie op basis van een combinatie van factoren. Bij de Audi A3 spelen de volgende elementen de grootste rol:
Bouwjaar en uitvoering. Een A3 Sportback 2.0 TFSI uit 2023 is duurder te verzekeren dan een 1.0 TFSI uit 2018. De S3 en RS3 — met vermogen boven de 300 pk — vallen in een aanzienlijk duurdere premiecat. Verzekeraars hanteren eigen tarievenmatrices op basis van merk, model en uitvoering.
Schadevrije jaren (SFJ). Dit is de krachtigste hefboom op je premie. Met 10 SFJ betaal je doorgaans 60 tot 70 procent minder dan een bestuurder zonder schadehistorie. Je SFJ staan geregistreerd bij Roy-data en zijn overdraagbaar naar een nieuwe verzekeraar. Verlies je een SFJ door een schade te claimen, dan val je doorgaans 5 stappen terug op de bonus-malus-ladder.
Postcode. Woon je in Amsterdam-centrum of Rotterdam-Zuid? Dan betaal je soms 25 tot 40 procent meer dan iemand in Zeist of Apeldoorn, puur vanwege hogere diefstal- en schadestatistieken per postcodegebied. Dit effect is bij de A3 groter dan bij een doorsnee B-segment auto, omdat premium compacts vaker worden gestolen in stedelijke omgevingen.
Leeftijd van de hoofdbestuurder. Jonge bestuurders onder de 25 betalen structureel de hoogste opslag. Een A3 op naam van een 22-jarige kan allrisk gemakkelijk 150 euro per maand kosten. Boven de 30 vlakt het effect grotendeels af.
Jaarkilometrage. Geef je op meer dan 25.000 kilometer per jaar te rijden, dan stijgt de premie. Rij je aantoonbaar minder dan 10.000 kilometer, dan kun je bij verschillende verzekeraars rekening houden met een kilometershort-korting. Let op: geef altijd een eerlijk aantal op — onjuiste opgave kan tot weigering van uitkering leiden.
Waar de premies in 2026 door stijgen
De 9,2 procent premiestijging in het eerste kwartaal van 2026 heeft concrete oorzaken, zo blijkt uit berichtgeving van Geld.nl. Ten eerste steeg de gemiddelde schadelast in 2025 met 24 procent — deels door gestegen reparatiekosten door duurder elektronica en hoogwaardigere ADAS-systemen (rijhulpsystemen) die standaard in moderne A3-generaties zitten. Ten tweede liep het aantal autodiefstallen in 2025 met 12 procent op.
Voor Audi A3-rijders komt daar een extra factor bij: steeds meer modellen beschikken over dure camera- en sensorsystemen in de bumpers. Een kleine aanrijding leidt daardoor sneller tot een schaderekening van 3.000 euro of meer, terwijl dezelfde aanrijding tien jaar geleden nog kon worden opgelost met een pot touch-up lak. Verzekeraars verdisconteren dit in hun tarieven. De WA+ variant steeg dit kwartaal relatief het hardst: ruim 12 procent.
De stijging maakt vergelijken in 2026 meer dan ooit de moeite waard. Wie zijn polis stilzwijgend laat verlengen, betaalt automatisch mee aan de tariefverhoging van zijn huidige verzekeraar, terwijl andere maatschappijen scherper kunnen inzetten voor nieuwe klanten. Gebruik daarvoor vergelijkingssites zoals Pricewise of Independer als startpunt.
Slimme manieren om te besparen op je A3-verzekering
Ondanks de premiestijging zijn er concrete stappen die de kosten structureel drukken:
Kies een hoger eigen risico. Verhoog je het eigen risico van de standaard 150 euro naar 500 of 1.000 euro, dan daalt de allrisk-premie doorgaans met 10 tot 20 procent. Dit werkt alleen als je de buffer daadwerkelijk achter de hand hebt voor kleine schades die je liever zelf betaalt.
Betaal jaarlijks in plaats van maandelijks. Maandelijkse betalingen brengen bij de meeste verzekeraars een opslag van 3 tot 6 procent mee. Wie de ruimte heeft om de jaarpremie ineens te betalen, bespaart elk jaar een tientje of meer.
Check je schadevrije jaren voor de overstap. Sommige verzekeraars hanteren gunstigere bonus-malus-tabellen dan andere. Bij een overstap neem je je Roy-data SFJ mee, maar de kortingspercentages per stap kunnen per maatschappij fors verschillen. Een vergelijkingssite toont alleen de eindpremie; kijk ook naar de voorwaarden voor SFJ-opbouw en -verlies.
Overweeg een bonus-malusbeschermer. Wie na jaren SFJ-opbouw toch eens een keer schade claimt, valt normaal terug op de bonus-malus-ladder. Een bonus-malusbeschermer (ook wel no-claimprotector) voorkomt dat voor de eerste schade per periode. De extra premie is doorgaans 5 tot 10 euro per maand — de moeite waard als je veel SFJ hebt opgebouwd.
Vergelijk minimaal een keer per jaar. De overstapmarkt is actief; nieuwe toetreders zoals digitale verzekeraars bieden soms aantrekkelijke instaptarieven. Zie ook ons artikel over autoverzekeringen vergelijken voor meer achtergrond.
Aanvullende dekkingen: wat heeft een A3-rijder nodig?
Naast de basisverzekering zijn er extra dekkingen die voor Audi A3-rijders nuttig kunnen zijn. Niet alle zijn even noodzakelijk.
Rechtsbijstandverzekering voor motorrijtuigen is zeker zinvol als je wil dat een jurist voor je opkomt bij een niet-schuldige aanrijding of conflict met een garagehouder. De kosten liggen tussen 50 en 120 euro per jaar, afhankelijk of je een losse of gecombineerde polis afsluit. Meer over de rechtsbijstandverzekering vind je op Consumentenbond.nl.
Inzittendenverzekering keert uit bij letsel van jij en je passagiers bij een ongeval, ongeacht de schuldvraag. Voor gezinnen die regelmatig kinderen vervoeren een serieuze overweging; de jaarkosten zijn beperkt (25–60 euro).
Pechhulp is bij de Audi A3 in veel gevallen al meeverzekerd via de Audi Assistance-dienst van de fabrikant (afhankelijk van de leeftijd van de auto). Controleer dit voor je dubbel betaalt. Na afloop van de fabrieksgarantie is een losse pechhulpdekking via je autoverzekering of de ANWB de logische stap.
Verhuurauto-dekking vergoedt de kosten van een vervangend voertuig terwijl jouw A3 in de garage staat na schade. Handig voor mensen die dagelijks van de auto afhankelijk zijn voor werk of woon-werkverkeer. Lees ook het overzicht van premies en fiscale aftrek op deze site voor meer context over de kosten.
Heb je de A3 zakelijk gereden en is het een leaseauto? Dan schrijft de leasemaatschappij doorgaans allrisk voor. De keuze voor aanvullende dekkingen is in dat geval beperkt, maar de eventuele bijdrage aan het eigen risico bij schade is een punt om goed in de arbeidsovereenkomst na te lezen.
De Audi A3 is en blijft een populaire keuze in het Nederlandse wagenpark. Met de juiste dekking, een scherp oog voor de jaarlijkse premievergelijking en een bewuste keuze rond eigen risico en aanvullende opties houd je de verzekeringskosten in 2026 goed in de hand. Shop actief, gebruik je schadevrije jaren als onderhandelingskapitaal en laat je polis nooit stilzwijgend verlengen zonder eerst de markt te scannen.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Hoeveel kost een Audi A3 verzekering per maand in 2026?
Dat hangt sterk af van je situatie. Een A3 van vijf jaar oud op naam van een 35-jarige met tien schadevrije jaren kost in 2026 ruwweg 25 tot 40 euro per maand voor WA, 35 tot 55 euro voor beperkt casco en 55 tot 90 euro voor allrisk. Voor een nieuwe A3 of een bestuurder onder de 25 jaar kunnen de allrisk-premies oplopen tot 120 euro of meer per maand. Vergelijk minimaal drie aanbieders voor een actuele offerte.
Is allrisk verstandig voor een tweedehands Audi A3?
Als vuistregel geldt: is de dagwaarde van je A3 lager dan 6.000 euro, dan verdient een allrisk-dekking zich zelden terug. Bij een waarde van 10.000 euro of meer is allrisk doorgaans wel de moeite waard, zeker als je de auto nodig hebt voor dagelijks gebruik en niet gemakkelijk een groot eigen-schuld-schade kunt opvangen. Bereken de dagwaarde via Marktplaats of ANWB-taxatietools en vergelijk die met de jaarkosten van de allrisk-premie.
Waarom zijn autoverzekeringspremies in 2026 zo hard gestegen?
In het eerste kwartaal van 2026 zijn de premies gemiddeld 9,2 procent duurder dan een jaar eerder. De voornaamste oorzaken zijn hogere reparatiekosten door geavanceerde elektronica en rijhulpsystemen in moderne auto's, een stijging van het aantal autodiefstallen in 2025 met 12 procent, en een toegenomen schadelast bij verzekeraars. In vier jaar tijd zijn de gemiddelde premies in Nederland met ongeveer 30 procent gestegen.
Kan ik mijn schadevrije jaren meenemen als ik van verzekeraar wissel?
Ja, dat kan altijd. Je schadevrije jaren (SFJ) worden bijgehouden in het Roy-data systeem en zijn volledig overdraagbaar naar een nieuwe verzekeraar. Wat wel kan verschillen, is hoeveel korting elke verzekeraar per SFJ-stap geeft. De ene maatschappij geeft bij 10 SFJ 65 procent korting, de andere 75 procent. Het loont om bij vergelijken niet alleen naar de eindpremie te kijken, maar ook naar de bonus-malus-tabel.
Welke extra dekkingen zijn het meest zinvol voor een Audi A3?
Voor de meeste A3-rijders zijn een rechtsbijstandverzekering voor motorrijtuigen en een inzittendenverzekering het meest praktisch. De rechtsbijstand helpt bij conflicten na een aanrijding of met een garagehouder (kosten: circa 50 tot 120 euro per jaar). De inzittendenverzekering keert uit bij letsel van jij en je passagiers, ongeacht schuld (circa 25 tot 60 euro per jaar). Pechhulp is bij een relatief nieuwe A3 soms al inbegrepen via Audi Assistance — check dit voor je dubbel betaalt.
Betaalt het zich uit om een bonus-malusbeschermer te nemen?
Als je meerdere jaren schadevrij hebt gereden, is een bonus-malusbeschermer (no-claimprotector) het overwegen waard. De extra kosten liggen doorgaans op 5 tot 10 euro per maand. In ruil daarvoor behoud je je SFJ-korting na de eerste schade in een bepaalde periode. Hoe meer SFJ je hebt opgebouwd, hoe meer je te verliezen hebt bij een enkele schade — en hoe waardevoller de beschermer wordt.









