Elk jaar vergelijken meer Nederlanders hun autoverzekering en stappen over naar een goedkopere of betere aanbieder. Toch laat een groot deel van de automobilisten geld liggen: ze weten niet dat je sinds de Wet op het financieel toezicht (Wft) en de bijbehorende overstapregels al jaren op elk gewenst moment kunt opzeggen, zonder boete of wachttijd. In 2026 zijn er bovendien nieuwe ontwikkelingen rondom het Schadevrije Jaren Systeem (SVJ) die overstappen nóg aantrekkelijker maken.
In dit artikel lees je precies wat de regels zijn, hoe je je opgebouwde schadevrije jaren meeneemt naar een nieuwe verzekeraar, hoe je dubbele dekking voorkomt en welke stappen je doorloopt voor een vlekkeloos overstap. Concrete bedragen, een handig stappenplan en antwoord op de meest gestelde vragen — zo weet jij precies waar je aan toe bent.
Elk moment opzeggen: zo zit het in elkaar
Veel automobilisten denken dat je een autoverzekering alleen per jaar kunt opzeggen, maar dat klopt niet meer. Al sinds de invoering van de Wet Implementatie Financiele diensten (Wet IFV) in 2010 heb je als particuliere verzekeringnemer het recht om je autoverzekering op elk gewenst moment op te zeggen — ook midden in het jaar. Je hebt daarvoor slechts een opzegtermijn van 1 maand nodig.
Dit betekent dat je niet hoeft te wachten tot de jaarlijkse prolongatiedatum. Stap je over in september, dan betaal je gewoon premie tot de ingangsdatum van je nieuwe verzekering, en daarna niets meer aan de oude aanbieder. De nieuwe verzekeraar regelt doorgaans de opzegging van de oude polis voor je — al is het verstandig dat zelf te controleren.
Krijg je een premieverhogingsbrief? Dan heb je recht op een extra opzegmogelijkheid binnen 30 dagen na ontvangst van die brief, ook als je normaal gesproken nog midden in een polisperiode zit. Verzekeraars zijn verplicht dit recht te vermelden in de brief. Gebruik het — want premiestijgingen van 5 tot 15 procent per jaar zijn geen uitzondering meer in 2026.
Het nieuwe SVJ-systeem in 2026: maanden tellen nu mee
Een van de grootste drempels om over te stappen was jarenlang de angst om schadevrije jaren kwijt te raken. Die angst is in 2026 grotendeels achterhaald dankzij het vernieuwde Schadevrije Jaren Systeem (SVJ), dat het oude Roy-data systeem vervangt. Roy-data verdwijnt eind 2026 volledig.
Het nieuwe systeem werkt met een digitale wallet per kenteken. In die wallet zitten certificaten waarop je opgebouwde schadevrije jaren staan bijgehouden — per maand, niet langer alleen per heel jaar. Dat is een belangrijk verschil: stap je halverwege het jaar over, dan verlies je voortaan geen halve jaar opbouw meer. De maanden die je schadevrij hebt gereden worden nauwkeurig bijgehouden en gaan mee naar je nieuwe verzekeraar.
Via de website consumentenbond.nl of het nieuwe portaal mijnschadevrijejaren.nl kun je als verzekeringnemer zelf je schadevrije jaren en -maanden inzien. De verzekeraar heeft toegang nodig tot jouw certificaat zodra je overschakelt — dat verloopt automatisch via het systeem. Je hoeft zelf dus geen papieren verklaring meer aan te vragen.
Je schadevrije jaren meenemen: zo werkt de bonus-malusladder
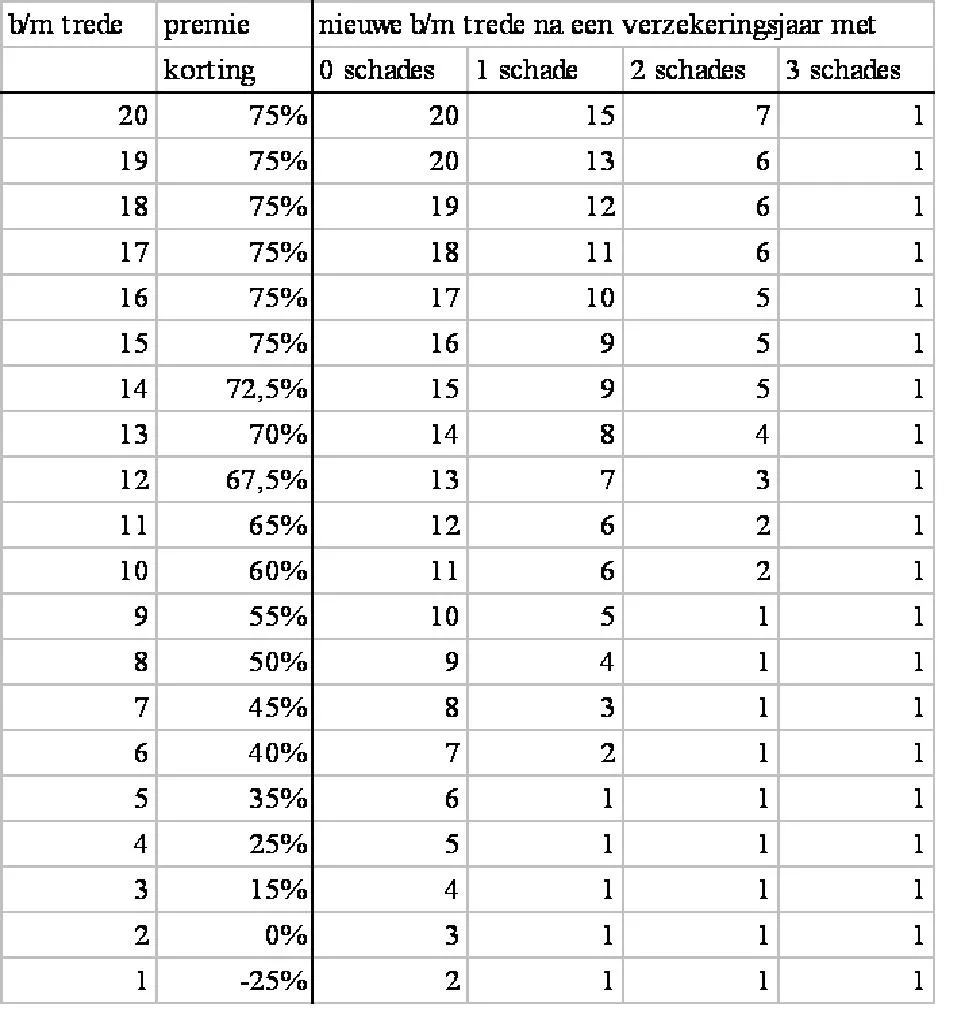
Je schadevrije jaren bepalen op welke trede van de bonus-malusladder je staat, en daarmee welke premiekorting je krijgt. Wie trede 20 heeft bereikt, betaalt 75 procent minder premie dan de basispremie. Wie nog maar op trede 2 staat, betaalt de volle prijs of zelfs meer.
Wanneer je overstapt, neemt de nieuwe verzekeraar jouw huidige trede over. Je begint dus niet opnieuw. Wel kan de hoogte van de premiekorting per verzekeraar iets verschillen: de ene aanbieder hanteert bij trede 10 een korting van 55 procent, de andere misschien 58 procent. Vergelijk dus niet alleen op de absolutere premie, maar ook op hoe de verzekeraar je opgebouwde schadevrije jaren vertaalt naar een concrete maandpremie.
Heb je eerder een schade geclaimd bij je huidige verzekeraar? Dan zak je doorgaans 5 treden terug op de ladder. Die terugval neem je mee naar de nieuwe verzekeraar. Het is dus zeker niet zo dat overstappen je schadehistorie uitwist — dat systeem werkt branchebreed via het SVJ-systeem.
Let ook op de no-claimbeschermer: sommige verzekeraars bieden die als optie aan, zodat een enkelvoudige schade niet direct leidt tot trugval op de ladder. Zo een beschermer geldt alleen bij de huidige verzekeraar; bij de nieuwe aanbieder moet je hem opnieuw afsluiten als je die wilt.
Stap voor stap: zo overstapt je in 2026
Een vlotte overstap verloopt in vijf stappen:
- Vergelijk premies en dekkingen. Gebruik een vergelijkingssite of vraag offertes op bij minimaal drie verzekeraars. Let op het eigen risico (standaard 0 euro bij WA, bij All Risk vaak 150 tot 500 euro), de dekkingsomschrijving en de no-claimopbouw.
- Sluit de nieuwe verzekering af met de gewenste ingangsdatum. De meeste verzekeraars laten je tot 30 dagen vooruit plannen.
- Zeg de oude verzekering op. Veel nieuwe verzekeraars doen dit namens jou, maar check het altijd zelf. Stuur anders een opzegging per e-mail of via het klantportaal van je huidige verzekeraar. Vermeld je polisnummer, je naam, je kenteken en de gewenste einddatum.
- Controleer de bevestiging. Je ontvangt van de oude verzekeraar een bevestiging van opzegging en van de nieuwe verzekeraar een nieuwe groene kaart (verzekeringsbewijs). Bewaar beide.
- Controleer de eindafrekening. Betaal je premie per maand? Dan verrekent de oude verzekeraar de te veel betaalde maanden. Betaal je per jaar vooruit? Dan ontvang je doorgaans een restitutie voor het resterende deel.
Dubbele dekking voorkomen
Een veelgemaakte fout bij overstappen is dubbele dekking: de nieuwe verzekering gaat in, maar de oude is nog niet opgezegd. Je betaalt dan tijdelijk premie bij twee verzekeraars tegelijk. Dat levert zelden voordeel op — bij een schade keer je je in de regel maar tot één verzekeraar, en de premie bij de andere verzekeraar ben je gewoon kwijt.
De oplossing is eenvoudig: zorg dat de einddatum van je oude polis gelijk is aan of maximaal een dag voor de ingangsdatum van de nieuwe polis ligt. Laat je de opzegging over aan de nieuwe verzekeraar? Vraag dan een bevestiging op van de opzegdatum. Zo voorkom je een gat in de dekking én onnodige dubbele kosten.
Let ook op als je een lease- of financieringscontract hebt: het contract kan een bepaalde minimale dekking voorschrijven (vaak All Risk). Stap je over naar een WA-polis terwijl het leasecontract All Risk vereist, dan handel je in strijd met je leaseovereenkomst. Controleer dit altijd vooraf bij je leasemaatschappij of financier.
Wanneer is overstappen het meest de moeite waard?
Overstappen loont het meest in drie situaties. Ten eerste wanneer je een premieverhogingsbrief ontvangt — dat is het moment waarop je het recht hebt om direct op te zeggen. Ten tweede wanneer je auto in waarde is gedaald en je van All Risk naar WA+ of WA wilt overstappen (dat kan bij elke verzekeraar, maar een overstap naar een goedkopere verzekeraar kan daarbij extra voordeel opleveren). Ten derde wanneer je je rijgedrag hebt verbeterd en inmiddels voldoende schadevrije jaren hebt opgebouwd om recht te hebben op een significant lagere premie.
Uit gegevens van de Consumentenbond van begin 2026 blijkt dat automobilisten met eenzelfde auto, hetzelfde aantal schadevrije jaren en hetzelfde postcode-gebied tot 40 procent premieverschil kunnen aantreffen tussen de goedkoopste en de duurste aanbieder op de markt. Dat kan voor een doorsnee-auto met All Risk verzekering oplopen tot 300 a 500 euro per jaar verschil.
Bekijk ook eens de categorie verzekeringstips en tools voor handige rekenmachines en vergelijkingsoverzichten. En als je ook je autoverzekering wilt verdiepen, vind je daar alle relevante artikelen op een rij.
Wat als je schadevrije jaren dreigen te vervallen?
Je opgebouwde schadevrije jaren vervallen als je langer dan 6 jaar geen autoverzekering hebt gehad. Die termijn geldt branchebreed. Heb je door omstandigheden tijdelijk geen auto verzekerd (je hebt je auto verkocht en een poos geen nieuwe gekocht), zorg dan dat je dit tijdig registreert of een nieuwe verzekering afsluit voor een andere auto of scooter om de klok niet te laten lopen.
Vroeger was de termijn 5 jaar, maar per 1 januari 2023 is die verlengd naar 6 jaar. Dat geeft iets meer ruimte, maar blijf alert: bij een ingrijpend leven verandering (emigratie, langdurige ziekte) kunnen jaren snel verdwijnen zonder dat je het doorhebt. Raadpleeg bij twijfel de Rijksoverheid.nl of neem contact op met je huidige verzekeraar.
Overstappen van autoverzekering was nooit zo laagdrempelig als in 2026. Met een opzegtermijn van slechts een maand, een nieuw SVJ-systeem dat ook maanden registreert en premieverschillen die kunnen oplopen tot honderden euro per jaar, is er eigenlijk geen reden om te wachten. Zet je huidige premie op papier, vraag twee of drie offertes op en besluit dan bewust — want de beste deal is de deal die je zelf activeert.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Kan ik mijn autoverzekering op elk moment opzeggen?
Ja. Dankzij de Nederlandse overstapregels (gebaseerd op de Wet IFV en de Wft) heb je als particulier het recht je autoverzekering op elk moment op te zeggen met een opzegtermijn van slechts 1 maand. Je hoeft niet te wachten tot de jaarlijkse prolongatiedatum. Ontvang je een premieverhogingsbrief? Dan mag je zelfs binnen 30 dagen opzeggen zonder verdere termijn.
Neem ik mijn schadevrije jaren mee bij een overstap?
Ja, je schadevrije jaren gaan altijd mee. Alle Nederlandse verzekeraars zijn aangesloten op het brancheoverstijgende SVJ-systeem (voorheen Roy-data). Je nieuwe verzekeraar haalt automatisch jouw opgebouwde schadevrije jaren op via dit systeem. Vanaf 2026 worden ook schadevrije maanden bijgehouden, zodat je bij een overstap halverwege het jaar geen opbouw meer kwijtraakt.
Hoe voorkom ik dubbele premie bij een overstap?
Zorg dat de einddatum van je oude polis exact samenvalt met de ingangsdatum van je nieuwe verzekering. Laat je de opzegging over aan je nieuwe verzekeraar, vraag dan altijd een schriftelijke bevestiging van de opzegdatum op. Controleer ook je bankafschriften in de eerste maand na overstap om te zien of de oude verzekeraar de incasso daadwerkelijk heeft gestopt.
Hoeveel kan ik besparen door over te stappen?
Dat verschilt sterk per situatie, maar de Consumentenbond constateert in 2026 premieverschillen van tot 40 procent voor vergelijkbare auto en dekking. Voor een doorsnee-gezinsauto met All Risk dekking kan dat oplopen tot 300 a 500 euro per jaar. Vergelijk minimaal drie aanbieders en let daarbij op zowel de premie als het eigen risico en de exacte dekkingsomschrijving.
Wat gebeurt er met mijn no-claimbeschermer als ik overstapt?
Een no-claimbeschermer is een product van je huidige verzekeraar en geldt niet automatisch bij je nieuwe aanbieder. Bij overstap vervalt de beschermer. Je kunt hem bij de nieuwe verzekeraar opnieuw afsluiten als die dit als optie aanbiedt. Weeg de extra maandpremie af tegen het risico: bij 1 schade per 5 tot 7 jaar is een beschermer voor de meeste rijders niet kosteneffectief.
Wanneer vervallen mijn schadevrije jaren?
Je schadevrije jaren vervallen als je langer dan 6 jaar geen actieve autoverzekering hebt gehad. Die termijn geldt branchebreed in Nederland en is per 1 januari 2023 verlengd van 5 naar 6 jaar. Heb je tijdelijk geen auto? Sluit zo mogelijk een verzekering op een andere motor of scooter af om de teller niet volledig te laten vervallen.









