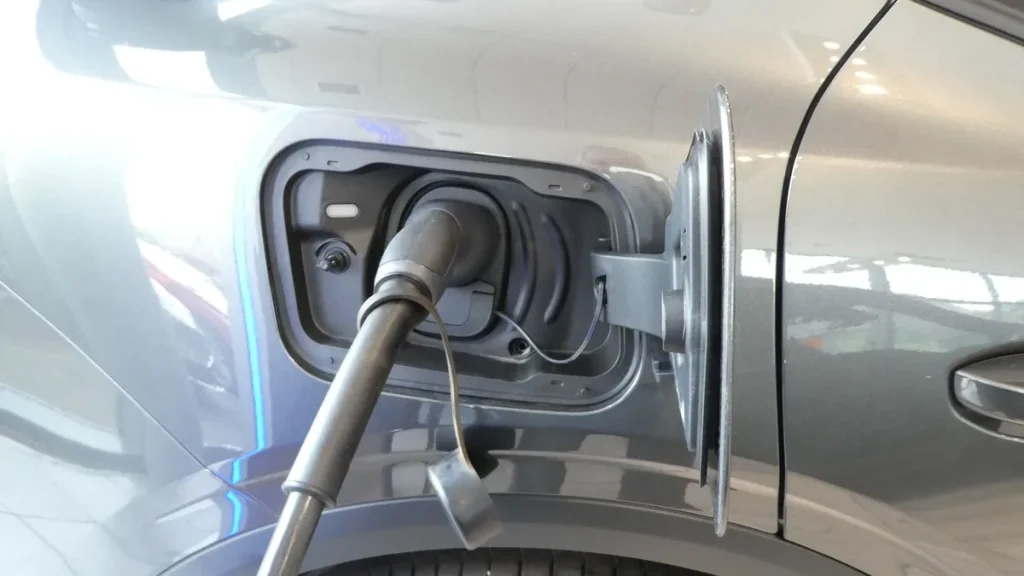
In het eerste kwartaal van 2026 reed ruim 30 procent van alle nieuw verkochte personenauto’s op stroom. In maart piekte dat aandeel zelfs naar 35 procent. De stekker-auto is allang geen voorhoede-fenomeen meer — het is de nieuwe norm. Toch loopt de verzekeringspraktijk op sommige punten nog achter op die realiteit. Wie overstapt van een benzine- of dieselauto naar een volledig elektrisch voertuig, krijgt te maken met hogere premies, andere dekkingsvragen en een laadpaal die ook ergens in de polisstructuur past.
Dit artikel legt uit wat er precies verandert als je je huidige polis ruilt voor een EV-verzekering, hoe je je opgebouwde schadevrije jaren veiligstelt en waarom de installatie van een thuislaadpunt ook verzekeringsrechtelijke gevolgen heeft. Geen theorie, maar concrete stappen voor 2026.
Waarom is een elektrische auto duurder om te verzekeren?
Het antwoord is ronduit eerlijk: verzekeringsmaatschappijen weten bij een benzineauto na tientallen jaren aan schadedata precies wat een repair kost, hoe lang een motor meegaat en hoe groot de brandkans is. Bij elektrische auto’s is die datahistorie dunner. Herstelkosten liggen hoger omdat achter de bumper meteen dure sensoren, camera’s en LiDAR-componenten zitten. Een kleine aanrijding die bij een verbrandingsauto een deukkostertje van 400 euro is, kan bij een EV oplopen tot 2.000 euro of meer door het vervangen van parkeersensoren en behuizingen.
Daarboven op komt het accupakket. De batterij vertegenwoordigt 40 tot 60 procent van de nieuwwaarde van een elektrische auto. Bij totaalverlies of brand betekent dat een aanzienlijk hogere uitkering dan bij een vergelijkbare benzinevariant. Gemiddeld betaal je in 2026 30 tot 50 procent meer premie voor een volledig elektrisch voertuig dan voor een identiek model met verbrandingsmotor, zo blijkt uit vergelijkingen op ANWB.nl en Autoverzekering.nl. Voor een middenklasse EV met cataloguswaarde van 45.000 euro kan de allrisk-premie al snel uitkomen op 150 tot 210 euro per maand.
Je schadevrije jaren: niet kwijt bij de overstap
Veel mensen vrezen dat ze bij het wisselen van verzekeraar — of bij het afsluiten van een volledig nieuwe polis voor een nieuw voertuig — hun opgebouwde schadevrije jaren verliezen. Die vrees is ongegrond. In Nederland is Roy-data het centrale systeem waarin alle schadevrije jaren per persoon worden bijgehouden. Sluit je een nieuwe autoverzekering af bij een andere maatschappij, dan kijkt die verzekeraar automatisch in Roy-data en past de bonus-malus korting direct toe.
Opgebouwde jaren blijven bovendien drie jaar geldig na het opzeggen van je oude polis. Heb je veertien schadevrije jaren bij je huidige verzekeraar en rij je een jaar in een leaseauto zonder eigen polis, dan ben je die opbouw nog niet kwijt als je daarna een EV-polis afsluit. Wat er in 2026 nog bij komt: het stelsel wordt aangepast zodat ook schadevrije maanden worden geregistreerd in plaats van alleen hele jaren. Daardoor hoef je niet langer te wachten tot je jaarverjaardatum van de polis om over te stappen zonder tijdverlies. De ingangsdatum van dit vernieuwde systeem wordt later in 2026 definitief bekendgemaakt; volg daarvoor de Consumentenbond voor de meest actuele stand.
Praktisch advies: vraag voor de overstap je huidige verzekeraar om een Roy-data uittreksel. Zo weet je precies hoeveel jaren er geregistreerd staan en kun je controleren of het klopt met wat de nieuwe maatschappij toepast.
Welke dekking past bij een EV?
Bij een nieuwe elektrische auto met een hoge cataloguswaarde is allrisk (casco) in bijna alle gevallen de meest logische keuze. De restwaardedaling in de eerste jaren is bij EV’s steiler dan bij benzineauto’s — al stabiliseert dat naarmate de markt rijper wordt — en bij een totaalverlies wil je niet achterblijven met een uitkering die ver onder de aanschafwaarde ligt.
Let bij het vergelijken van EV-verzekeringen op de volgende specifieke punten:
- Accuschade: niet alle allrisk-polissen dekken accudefecten als gevolg van onjuist laden of verkeerd gebruik. Vraag expliciet of de accu onder de materiaalschade valt.
- Laadkabel: een mode-3 laadkabel kost al gauw 300 tot 500 euro. Controleer of deze onder de inboedel- of autopolis valt als hij buiten wordt gestolen.
- Pechhulp bij lege accu: standaard pechhulp gaat uit van brandstofproblemen. Zorg dat je polis specifiek vermeldt dat je ook bij een lege accu recht hebt op sleep of noodlading.
- Nieuwwaardevergoeding: sommige verzekeraars bieden dit alleen in het eerste jaar, anderen tot drie jaar na aankoop. Bij de hoge aanschafprijzen van EV’s is dit de moeite waard om te checken.
Via de autoverzekering vergelijker op deze site vind je polissen die specifiek voor elektrische voertuigen zijn beoordeeld.
Fiscale regelingen in 2026: bijtelling en MIA/Vamil
Voor particulieren die een EV kopen verandert er in 2026 het nodige aan de fiscale kant. De bijtelling voor een elektrische zakelijke auto stijgt naar 18 procent over de eerste 30.000 euro cataloguswaarde; over het meerdere geldt het reguliere tarief van 22 procent. Rijd je in een EV van de zaak met een cataloguswaarde van 50.000 euro, dan betaal je per jaar 18 procent over 30.000 euro (= 5.400 euro) plus 22 procent over 20.000 euro (= 4.400 euro) — samen 9.800 euro bijtelling als bruto inkomensbedrag. Vergeleken met de volledige 22 procent over 50.000 euro (= 11.000 euro bij een benzineauto) scheelt dat nog altijd ruim 1.200 euro per jaar.
Voor ondernemers die elektrisch materieel aanschaffen (denk aan elektrische bestelwagens of elektrische vorkheftrucks) zijn MIA en Vamil in 2026 nog steeds van kracht, met een aftrekpercentage van 45 procent via MIA en willekeurige afschrijving tot 75 procent via Vamil. Voor elektrische personenauto’s geldt dit echter niet meer — die zijn sinds 2022 uit de MIA-lijst geschrapt. Meer informatie over de actuele milieu-investeringsaftrek vind je op Belastingdienst.nl.
Daarnaast geldt er in 2026 een wegenbelastingkorting van 30 procent op de motorrijtuigenbelasting (MRB) voor volledig elektrische voertuigen. Deze kortingsregeling loopt door in 2027 en 2028, maar daarna wordt de EV gelijkgetrokken met de benzineauto voor MRB-doeleinden. Wie dat meeweegt in de totale kosten van de overstap, merkt dat de balans nu nog positief uitpakt — maar dat het momentum heeft om voor 2028 een definitieve keuze te maken.
De laadpaal: wel of niet meeverzekerd?
Een thuislaadpaal installeren kost gemiddeld tussen de 800 en 1.500 euro inclusief montage. Dat is een investering die je terug wilt zien in je verzekeringsstructuur. Het goede nieuws: een vast geinstalleerde laadpaal op of aan je eigen woning valt automatisch onder de opstalverzekering, net als zonnepanelen of een warmtepomp. Je hoeft er geen aparte verzekering voor af te sluiten — maar je moet je verzekeraar wel informeren over de installatie.
Dat laatste klinkt als een formaliteit, maar het is meer dan dat. Sommige opstalverzekeraars stellen als voorwaarde dat de installatie is uitgevoerd door een erkend installateur volgens de NEN 1010-norm. Ontbreekt dat bewijs bij schade — bijvoorbeeld bij een brand die aan de laadpaal wordt toegeschreven — dan kan de verzekeraar de uitkering weigeren of korten. Laat de installateur altijd een certificaat afgeven en bewaar dat bij je polisdocumenten.
Woon je in een huurwoning? Dan kun je een vaste laadpaal niet op de opstal laten zetten (die is van de verhuurder), maar je kunt het als een huurdersbelang meeverzekeren op je inboedelverzekering. In een appartement met een eigen parkeerplaats in de garage werkt dit via een eigenaarsbelang-uitbreiding. Neem in beide gevallen contact op met je verzekeraar voor de installatie, zodat je achteraf niet voor verrassingen staat. Lees meer over dit soort woonverzekeringen via de Woonhuis- en inboedelverzekering sectie op deze site.
Een mobiele laadkabel — de zogenaamde mode-2 of schuko-kabel die je meekrijgt bij de auto — valt doorgaans onder de inboedelverzekering als je hem binnenshuis bewaart, of onder de autopolis als hij aan de auto hangt of in de kofferbak ligt. Check de polisvoorwaarden: sommige verzekeraars stellen een sub-limiet van 500 euro voor losse accessoires.
Overstappen: wanneer is het slim en hoe doe je het?
De meeste autoverzekeringen kennen een opzegtermijn van een maand, met een vast verlengmoment op de jaarverjaardatum van de polis. Schakel je binnen het lopende jaar over naar een EV, dan kun je je bestaande polis tussentijds opzeggen als het voertuig verandert — een nieuw kenteken geldt als een geldige reden voor tussentijdse beeindiging bij de meeste maatschappijen.
De slimste aanpak is als volgt: meld de aanschaf van de EV bij je huidige verzekeraar en vraag een offerte op voor hetzelfde dekkingsniveau op het nieuwe voertuig. Vraag tegelijk offertes bij twee of drie andere partijen. Vergelijk niet alleen de jaarpremie, maar ook de specifieke EV-clausules (accuschade, nieuwwaardevergoeding, laadkabeldekking). Kies daarna de polis die het beste past en zeg de oude op via de nieuwe verzekeraar — die regelt de opzegging vaak zelf.
Let op de ingangsdatum: er mag geen dag zitten tussen het aflopen van de oude polis en het ingaan van de nieuwe. Rij je ook maar een dag zonder WA-dekking, dan ben je wettelijk in overtreding en loop je bij een ongeluk een enorm risico op persoonlijke aansprakelijkheid. Bekijk voor meer tips over het overstapproces ook de groene en klimaatrisicoverzekeringen categorie, waar ook EV-gerelateerde verzekeringsthemas samenkomen.
Veelgestelde vragen
Kan ik mijn schadevrije jaren meenemen als ik van een benzineauto naar een EV overstap?
Ja, je schadevrije jaren staan op jouw naam in het Roy-data systeem en zijn gekoppeld aan jou als rijder, niet aan je voertuig of verzekeraar. Bij het afsluiten van een nieuwe EV-polis past de nieuwe maatschappij je opgebouwde jaren automatisch toe. Ze blijven bovendien tot drie jaar geldig na opzegging van je vorige polis. Vraag voor de zekerheid een uittreksel op bij je huidige verzekeraar zodat je kunt controleren of het aantal klopt.
Waarom is een elektrische auto gemiddeld 30 tot 50 procent duurder te verzekeren?
Drie factoren spelen een rol. Ten eerste is de aanschafwaarde — en daarmee de nieuwwaardevergoeding bij total loss — een stuk hoger. Ten tweede zijn reparatiekosten hoger: sensoren, camera’s en accu-onderdelen zijn duur en vereisen gespecialiseerde werkplaatsen. Ten derde hebben verzekeraars minder historische schadedata over EV’s dan over verbrandingsmotoren, waardoor ze conservatiever premies berekenen. Naarmate er meer rijervaring beschikbaar komt, zullen de premies naar verwachting dalen.
Valt mijn thuislaadpaal automatisch onder de opstalverzekering?
Ja, als je een eigen woning hebt en de laadpaal vast is gemonteerd aan of in de woning of garage, valt die standaard onder de opstalverzekering — net als zonnepanelen. Wel moet je de installatie melden bij je verzekeraar en moet het werk zijn uitgevoerd door een erkend installateur (NEN 1010). Woon je in een huurwoning of appartement, dan zijn er aparte opties via huurdersbelang of eigenaarsbelang op de inboedelverzekering.
Geldt MIA of Vamil voor mij als ik als ondernemer een elektrische auto koop?
Voor elektrische personenauto’s niet meer — die zijn per 2022 van de Milieu-investeringsaftrek (MIA) geschrapt. Als ondernemer profiteer je wel nog van de lagere bijtelling (18 procent over de eerste 30.000 euro cataloguswaarde in 2026) en de MRB-korting van 30 procent. MIA en Vamil gelden in 2026 nog wel voor elektrische bedrijfswagens en elektrisch materieel; raadpleeg de actuele Milieu- en Energielijst op RVO.nl.
Wat als mijn laadkabel gestolen wordt?
Een mode-3 laadkabel (type 2) kost al gauw 300 tot 500 euro. Als de kabel aan je auto hangt of in de kofferbak ligt, valt diefstal ervan onder de diefstalclausule van je autopolis — mits je allrisk of beperkt casco hebt. Ligt de kabel thuis in de gang of berging, dan valt hij onder de inboedelverzekering. Sommige polissen stellen een sub-limiet van 500 euro voor losse accessoires; controleer de kleine letters van je polis en pas de verzekerde waarde aan indien nodig.
Kan ik tussentijds overstappen als ik mijn EV midden in het jaar koop?
Ja. Een nieuw kenteken of een nieuwe auto geldt bij de meeste verzekeraars als geldige reden voor tussentijdse opzegging van je lopende polis. Je hoeft dus niet te wachten op de jaarverjaardatum. Zorg wel dat de ingangsdatum van je nieuwe EV-polis naadloos aansluit op de einddatum van de oude — er mag geen dag zonder dekking zijn. In 2026 wordt bovendien verwacht dat het schadevrije-jarenstelsel overschakelt op maandregistratie, waardoor je ook qua bonus-malus niets meer verliest bij een overstap halverwege het jaar.
Tekst geoptimaliseerd in mei 2026.









