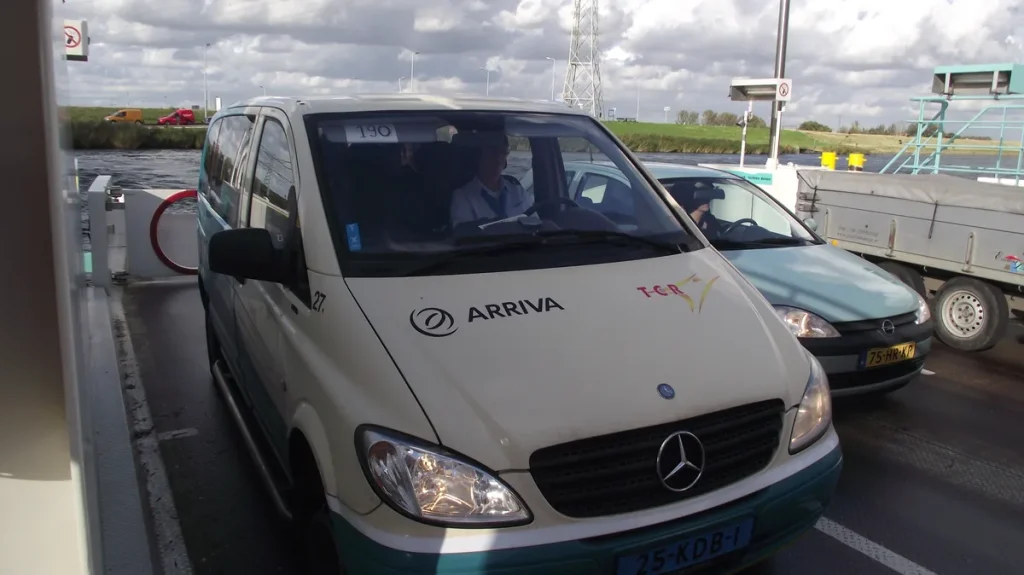
Wie een bedrijfsbus inzet voor personenvervoer, betaalt een fundamenteel andere premie dan iemand die dezelfde Mercedes Sprinter gebruikt om ladingpallets te verplaatsen. Dat onderscheid treft veel ondernemers volkomen onverwacht: pas bij het aanvragen van een offerte blijkt dat de verzekeraar het voertuig categoriseert als commercieel personenvervoer, met alle gevolgen voor de hoogte van de premie.
In 2026 geldt dat meer dan ooit. Door personeelstekorten in de zorgsector is de vraag naar gehandicaptenvervoer en doelgroepenvervoer fors gestegen, en daarmee ook de aansprakelijkheidsrisico’s. Verzekeraars rekenen daar inmiddels structureel hogere basispremies voor. Dit artikel legt uit hoe een bedrijfsbus verzekering werkt, wat de dekkingsverschillen zijn, hoe je slim vergelijkt en wat de boordcomputer taxi (BCT) voor jou als ondernemer betekent.
Bedrijfsbus versus bestelauto: twee aparte verzekeringscategorieen
De meeste vergelijkingssites tonen zoekresultaten voor bestelautoverzekeringen, maar een bedrijfsbus voor personenvervoer valt in een andere risicocategorie. Verzekeraars kijken bij de indeling naar drie criteria: het gebruik (goederenvervoer vs. personenvervoer), het aantal zitplaatsen en de vraag of er een vervoersvergunning of taxivergunning vereist is.
Een bus met maximaal negen zitplaatsen inclusief de bestuurder valt wettelijk in de categorie personenauto, maar het gebruik als taxi of gehandicaptenvervoer maakt dat veel verzekeraars dit voertuig als apart risico beoordelen. Zodra je betaald personenvervoer uitvoert, vervalt de dekking van een gewone bestelauto- of personenauto-WA automatisch. Je hebt dan een specifieke taxiverzekering of personenvervoerverzekering nodig.
Voor voertuigen met meer dan negen zitplaatsen (minibussen, touringcars) gelden nog zwaardere eisen: een vergunning op grond van de Wet personenvervoer 2000, een chauffeurspas en een apart verzekeringsproduct. Slechts een handvol Nederlandse verzekeraars biedt dit product actief aan.
Wat dekt een bedrijfsbus verzekering voor personenvervoer?
De basisstructuur lijkt op een gewone autoverzekering: WA (wettelijk verplicht), WA+beperkt casco en allrisk. Maar de invulling is breder. Bij commercieel personenvervoer zijn de volgende aanvullende dekkingen relevant:
- Inzittendenverzekering (IZV) — dekt letselschade van passagiers die de WA-dekking overstijgt. Bij gehandicaptenvervoer met rolstoelinzittenden is dit extra belangrijk, want de aansprakelijkheidsbedragen liggen hoger door het verhoogde risico op ernstig letsel.
- Schadeverzekering inzittenden (SVI) — no-fault dekking: de passagier krijgt een vergoeding ongeacht of de bestuurder schuld heeft. Steeds meer gemeentelijke aanbestedingen eisen dit als contractvereiste.
- Rechtsbijstand voor vervoerszaken — conflicten over aansprakelijkheid bij ongelukken tijdens vervoersopdrachten lopen snel op. Specialistische rechtsbijstand is dan geen overbodige luxe.
- Bedrijfsschadeverzekering — als je bus een week in de garage staat, loopt je omzet door. Sommige polissen vergoeden de gederfde inkomsten bij voertuigschade.
Vraag bij vergelijken altijd expliciet welke passagiersschade inbegrepen is. De standaard WA-dekking dekt schade aan derden buiten het voertuig, niet aan inzittenden.
De BCT-plicht: wat betekent het voor je verzekering?
Sinds de invoering van de Taxiwet en de bijbehorende uitvoeringsregels is de boordcomputer taxi (BCT) verplicht voor commercieel taxivervoer in Nederland. De BCT registreert ritten, werktijden en het gebruik van de taxameter. De Inspectie Leefomgeving en Transport (ILT) handhaaft dit actief en heeft in 2020 al taakstraffen opgelegd aan chauffeurs die zonder BCT reden.
Wat heeft dit met verzekeren te maken? Veel: verzekeraars vragen bij het aangaan van een taxipolis of het voertuig BCT-plichtig is. Als jouw bus BCT-plichtig is maar je rijdt zonder werkende boordcomputer, loop je het risico dat de verzekeraar bij een schade de dekking weigert op grond van opzettelijk verzwijgen van een relevante omstandigheid. Dat is het ergste scenario: schade aan passagiers en geen uitkering.
Doelgroepenvervoer dat via gemeentelijke contracten wordt uitgevoerd (zoals WMO-vervoer en leerlingenvervoer) valt in een aparte categorie. Hier is de BCT-plicht niet altijd van toepassing, maar de gemeente stelt eigen eisen aan verzekeringsdekking, voertuigkwaliteit en chauffeurscertificering. Check je gemeentelijk contract voor de specifieke vereisten.
Gehandicaptenvervoer: hogere premies door verhoogd risico
Vervoer van mensen met een beperking brengt specifieke verzekeringstechnische uitdagingen met zich mee. Rolstoelen moeten vastgezet worden met gecertificeerde vergrendelingssystemen; bij een aanrijding zijn de gevolgen voor kwetsbare passagiers ernstiger dan bij een gezonde volwassene. Verzekeraars verwerken dit in de premie.
In de praktijk betalen bedrijven die gehandicaptenvervoer uitvoeren 20 tot 40 procent meer premie dan vergelijkbare taxibedrijven zonder gespecialiseerd vervoer. Dat is geen vaste regel maar een marktgemiddelde dat sterk afhangt van het schadeverleden van het bedrijf, het aantal voertuigen en de samenstelling van het passagiersbestand.
Centraal Beheer werkt via KNV (Koninklijk Nederlands Vervoer) samen met gespecialiseerde verzekeringsmaatschappijen voor beroepspersonenvervoer. Via dit kanaal zijn polissen beschikbaar die specifiek zijn afgestemd op gehandicaptenvervoer, inclusief aansprakelijkheid voor het vervoer van kwetsbare passagiers. Vergelijkingsplatforms zoals Alpina en JW Verzekeringen bieden eveneens taxipolissen aan met maatwerk voor gehandicaptenvervoer.
Premies vergelijken: waar moet je op letten in 2026?
De markt voor taxiverzekeringen is beperkt. Dat is geen gerucht maar een structureel marktkenmerk: door hoge schadecijfers in het taxisegment zijn meerdere verzekeraars de afgelopen jaren uit dit segment gestapt. In 2026 zijn er in Nederland nog maar een handvol actieve aanbieders die taxibussen actief accepteren.
Vergelijken doe je daarom het beste via een gespecialiseerde assurantietussenpersoon of via platformen die direct toegang hebben tot de transportverzekeraars. Let bij het vergelijken op deze factoren:
- Schadeverleden (bonus-malus) — taxiverzekeringen hanteren doorgaans een steilere bonus-malus ladder dan particuliere autoverzekeringen. Meerdere schadevrije jaren leiden tot substantieel lagere premies.
- Maximale passagierscapaciteit — een negen-persoonsbus heeft een andere premie dan een zestien-persoonsbus. Geef het exacte zitplaatsaantal op.
- Gebruiksdoel — lijngebonden vervoer, contractvervoer (WMO, leerlingenvervoer), of losse taxiritten: elk gebruiksdoel heeft een eigen risicoprofiel.
- Eigen risico — een hoog eigen risico verlaagt de premie, maar bij gehandicaptenvervoer kunnen schades snel oplopen. Kies een bedrag dat je bedrijf kan dragen zonder liquiditeitsproblemen.
- Vervangend vervoer — is er een clausule die een leenauto of -bus regelt als je voertuig in reparatie is? Bij contractvervoer ben je contractueel verplicht te rijden; uitval kost dan directe boetes.
Vraag altijd minimaal drie offertes op. Zelfs binnen het beperkte aanbod kunnen premies bij vergelijkbare dekking 30 tot 50 procent van elkaar afwijken. Zie ook onze vergelijkingstool voor autoverzekeringen en de uitleg over bedrijfsverzekeringen voor aanvullende context.
Fiscale aspecten: bedrijfsbus en de BPM-vrijstelling
Voor ondernemers die een bedrijfsbus kopen is ook de fiscale kant relevant. Voertuigen die ingericht zijn voor vervoer van mensen met een beperking kunnen in aanmerking komen voor een vrijstelling of teruggave van motorrijtuigenbelasting, mits ze aan de technische eisen van de Belastingdienst voldoen. Dit staat los van de verzekeringsplicht maar beperkt de totale exploitatiekosten.
De verzekeringspremie voor een taxibus is aftrekbaar als bedrijfskosten, inclusief de premie voor aanvullende inzittendendekking en rechtsbijstand. Houd je bonnen en polisoverzichten goed bij voor de jaarrekening.
Stappenplan: bedrijfsbus verzekering afsluiten
Ga je voor het eerst een bedrijfsbus verzekeren voor personenvervoer, of overweeg je over te stappen? Volg dan dit stappenplan:
- Stel het gebruiksdoel vast (taxi, WMO, leerlingenvervoer, combinatie).
- Controleer of de BCT-plicht van toepassing is en of het voertuig al is goedgekeurd.
- Verzamel het schadeverleden van de afgelopen vijf jaar.
- Bepaal het gewenste eigen risico op basis van de liquiditeitspositie van je bedrijf.
- Vraag via een gespecialiseerde tussenpersoon offertes op bij minimaal drie verzekeraars.
- Vergelijk niet alleen de premie maar ook de exacte dekkingsomschrijving van passagiersschade en uitval.
- Sluit de polis af voor de begindatum van je vergunning of contract.
Een bedrijfsbus voor personenvervoer is een complex verzekeringsobject, maar met de juiste voorbereiding en een gespecialiseerde adviseur kom je snel tot een dekkende polis tegen een eerlijke prijs. De premieverschillen in dit segment zijn groot genoeg om vergelijken altijd de moeite waard te maken. Raadpleeg bij twijfel ook de Consumentenbond of de AFM voor onafhankelijke informatie over verzekeringsproducten.
Zie ook onze categorie vergelijkings- en dekkingstools voor handige rekenmachines om premies naast elkaar te leggen.
Veelgestelde vragen
Kan ik een gewone bestelauto verzekering gebruiken voor mijn taxibus?
Nee. Zodra je betaald personenvervoer uitvoert, vervalt de dekking van een standaard bestelautoverzekering. Je hebt een specifieke taxiverzekering of personenvervoerpolis nodig. Rijd je toch zonder de juiste dekking, dan kan de verzekeraar uitkering weigeren en loop je persoonlijk aansprakelijkheidsrisico voor schade aan passagiers. Vraag altijd vooraf bij je verzekeraar na of je gebruik gedekt is.
Wat is de BCT en waarom is die relevant voor mijn verzekering?
De BCT (boordcomputer taxi) is een wettelijk verplicht registratiesysteem voor commercieel taxivervoer in Nederland. De ILT handhaaft de BCT-plicht actief. Voor je verzekering is het belangrijk dat je verzekeraar weet of jouw voertuig BCT-plichtig is: rijd je zonder werkende BCT, dan kan de verzekeraar bij een schade de dekking weigeren wegens het verzwijgen van een relevante omstandigheid. Controleer dit altijd bij het afsluiten van je polis.
Hoeveel meer betaal ik voor gehandicaptenvervoer ten opzichte van gewoon taxivervoer?
Gemiddeld betalen bedrijven die gehandicaptenvervoer uitvoeren 20 tot 40 procent meer premie dan vergelijkbare taxibedrijven zonder gespecialiseerd vervoer. Dit komt door het hogere letselrisico bij kwetsbare passagiers en de eisen aan rolstoelaanpassingen. De exacte opslag hangt sterk af van je schadeverleden, het aantal voertuigen en de samenstelling van je klantgroep. Vergelijk altijd meerdere offertes.
Is een inzittendenverzekering verplicht voor een taxibus?
Een inzittendenverzekering (IZV) of schadeverzekering inzittenden (SVI) is wettelijk niet verplicht naast de WA, maar in de praktijk wordt dit steeds vaker contractueel vereist door gemeenten en zorginstellingen die doelgroepenvervoer aanbesteden. Bovendien dekt de standaard WA alleen schade aan derden buiten het voertuig, niet aan passagiers in de bus. Voor commercieel personenvervoer is een IZV of SVI daarom vrijwel onmisbaar.
Hoe werkt het schadeverleden mee bij een taxiverzekering?
Taxiverzekeringen hanteren een bonus-malus systeem, maar de ladder is doorgaans steiler dan bij particuliere autoverzekeringen. Meerdere schadevrije jaren leiden tot substantieel lagere premies; een of twee schadejaren kunnen de premie met 30 tot 50 procent verhogen. Vraag bij overstapregelmatig een nieuw schadeverleden-overzicht op bij je huidige verzekeraar, want dit document is verplicht bij het aanvragen van een nieuwe polis.
Tekst geoptimaliseerd in mei 2026.









